Der Komet 5282 – Seite 10
2009-05-10 · Seite 10 von 32
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
10
Der Komet
Neue abgabenrechtliche Vorschriften
im Jahr 2009 auch für Unternehmer!
Erbschaftsteuer
Persönliche Freibeträge
Steuerklasse I
Ehegatte
Kinder und
-
Kinder verstorbener Kinder
und Stiefkinder
Freibetrag
in Euro
500.000
400.000
200.000
100.000
- Enkel und Urenkel
-Sonstige Personen der
Steuerklasse I z.B. Eltern
und Großeltern im Erbfall
Steuerklasse II
- Eltern und Großeltern
(Schenkung)
Geschwister
- Nichten und Neffen
- Stiefeltern
20.000
-Schwiegersohn und -tochter
- Schwiegereltern
- Geschiedene Ehepartner
Steuerklasse III - Sonstige
20.000
20.000
20.000
20.000
20.000
20.000
20.000
- Eingetragene Lebenspartner 500.000
Die Freibeträge ergeben sich nach § 16 ErbStG. Sie
können innerhalb von 10 Jahren einmal in Anspruch
genommen werden. Wichtig! Neu ist, dass Partner
einer eingetragenen Lebenspartnerschaft zwar der
Steuerklasse III zugeordnet werden, sie aber einem
Freibetrag i.H.v. Euro 500.000 in Anspruch nehmen
können.
ergeben sich
Begünstigungen
auch für
Unternehmensvermögen. Hier sind verschiedene
Modelle alternativ anwendbar. Wer sich mit der
Unternehmensnachfolge beschäftigt, sollte unbedingt
das Beratungsgespräch suchen.
Steuersätze (§ 19)
-stwiedu neb
Wert des steuerpflichtigen
en Erwerbs (§ 10) bis
einschließlich... Euro
Prozentsatz
in der
Steuerklasse
30
I
||
75.000
7
30
300.000
11
30
30
600.000
15
30
30
19
30
30
13.000.000
23
50
50
26.000.000
27
50
50
über 26.000.000
50
50
6.000.000
TIRO 30
8888888
Bürgerentlastungsgesetz verabschiedet. Nach die-
5282/10. 5. 2009
fungskosten als Betriebsausgabe Gewinn mindernd
geltend gemacht werden.
Steuervorteil für Handwerkerleistungen
ab dem 1.1.2009 verdoppelt
Seit dem 1.1.2009 sind Aufwendungen für Handwer-
sem Gesetzesentwurf können ab dem Jahr 2010 nisierungsmaßnahmen) besser von der Steuer abzieh-
kerleistungen (Renovierungs-, Erhaltungs- und Moder-
gesetzlich Versicherte ihre Krankenkassenbeiträge in
voller Höhe steuerlich geltend machen. Privat
Versicherte können nur den Teil der Beiträge geltend
machen, der auf Leistungen auf dem Niveau der
gesetzlichen Krankenversicherung entfällt. Die
Versicherungsunternehmen sollen dies zukünftig
bescheinigen.
Jahressteuergesetz 2009
bar. Der bisherige Steuerbonus von bis zu 600 Euro
von 6.000 Euro Arbeitskosten können 20 Prozent, also
pro Jahr wird auf 1.200 Euro verdoppelt. Das heißt,
1.200 Euro, direkt von der Steuer abgezogen werden.
Die Regelung zur höheren Förderung der Handwer-
kerleistungen soll zwei Jahre nach Inkrafttreten erneut
geprüft werden. Es bleibt also abzuwarten, ob der
Betrag von 1.200 Euro über das Jahr 2010 hinaus gel-
Seit dem 1. Januar 2009 ist das Jahressteuergesetz tend wird.
2009 in Kraft. Hieraus einige wichtige Punkte:
Betriebliche Gesundheitsförderung. Leistungen
bzw. Zuschüsse des Arbeitgebers zur betrieblichen
Gesundheitsförderung sind unter weiteren Vorausset-
zungen jährlich bis Euro 500 je Arbeitnehmer steuer-
frei.
Faktorverfahren. Ehepartner können ab 2010 alter-
nativ zur Steuerklassenkombination III/V die neue
Kombination IV-Faktor/ IV-Faktor wählen. Damit soll
eine angemessene Lohnsteuerverteilung gewährlei-
stet werden.
Verbesserte Abschreibungsbedingungen
durch das Konjunkturprogramm
Bessere Förderung haushaltsnaher
Dienstleitungen ab dem 1. 1. 2009
Wer Ausgaben für haushaltsnahe Beschäftigungsver-
hältnisse oder Dienstleistungen, wie Kinderbetreuung
oder Pflegeleistungen hat, der bekommt dafür Steuer-
ermäßigungen. Die Förderung wird ab dem 1. 1. 2009
auf einheitlich 20 Prozent der Aufwendungen ausge-
weitet, die Höchstgrenze liegt bei 4.000 Euro pro Jahr.
Diese Förderung gilt auch für haushaltsnahe Be-
schäftigungsverhältnisse.
Die wichtigsten Maßnahmen
des zweiten Konjunkturpaketes:
Für die Jahre 2009 und 2010 gelten folgende verbes- sinkt der Eingangssteuersatz von 15 % auf 14 %.
serte Abschreibungsbedingungen:
1. Degressive Abschreibung. Für bewegliche Wirt-
schaftsgüter des Anlagevermögens wird die degressi-
ve Abschreibung in Höhe von 25% (höchsten das 2,5
fache der linearen Abschreibung) wieder eingeführt.
Sie kann für Wirtschaftsgüter in Anspruch genommen
werden, die in der Zeit vom 1.1.2009 bis 31.12.2010
angeschafft werden.
1. Einkommensteuer: Rückwirkend zum 1. 1. 2009
Außerdem wird der Grundfreibetrag auf 7.834 Euro in
2009 und 8.004 Euro in 2010 erhöht.
2. Krankenkassenbeiträge: Zum 1.7.2009 wird der
Beitragssatz zur gesetzlichen Krankenversicherung
von 15,5 % auf 14,9% gesenkt.
3. Kinderbonus: Für jedes Kind gibt es einen einmali-
gen Bonus in Höhe von 100 Euro. Kindergeldempfän-
ger erhalten den Bonus automatisch von der Kin-
dergeldkasse.
4. Kurzarbeit: Künftig übernimmt die Bundesagentur
für Arbeit für die Arbeitgeber die Hälfte der auf die
Kurzarbeit entfallenden Sozialbeiträge. Nutzt der Ar-
beitnehmer die Kurzarbeit zur Weiterbildung, über-
nimmt die Bundesagentur die Sozialbeiträge kom
plett. Zudem wird die Beantragung von Kurzarbeiter
geld vereinfacht.
2. Sonderabschreibung. Nach § 7g EStG besteht für
kleinere und mittlere Unternehmen die Möglichkeit,
eine Sonderabschreibung in Höhe von 20 Prozent in
Anspruch zu nehmen. Die für die Inanspruchnahme
der Vergünstigung relevante Betriebsvermögensgren-
ze wurde bei Bilanzierenden auf 335.000 Euro ange-
hoben. Die Gewinngrenze bei Einnahmen-Ausgaben-
Rechnern (z. B. bei Ärzten) wurde auf 200.000 Euro
erhöht. Die Erhöhung der Größenmerkmale ist auf die
Jahre 2009 und 2010 beschränkt. Bei Anschaffung im
Januar können somit bis zu 45 Prozent der Anschaf- Unternehmer haben bei Betriebsprüfungen dem Prü-
sib his malls you n
Neu: Verzögerungszuschlag
nach § 146 Abs. 2b AO
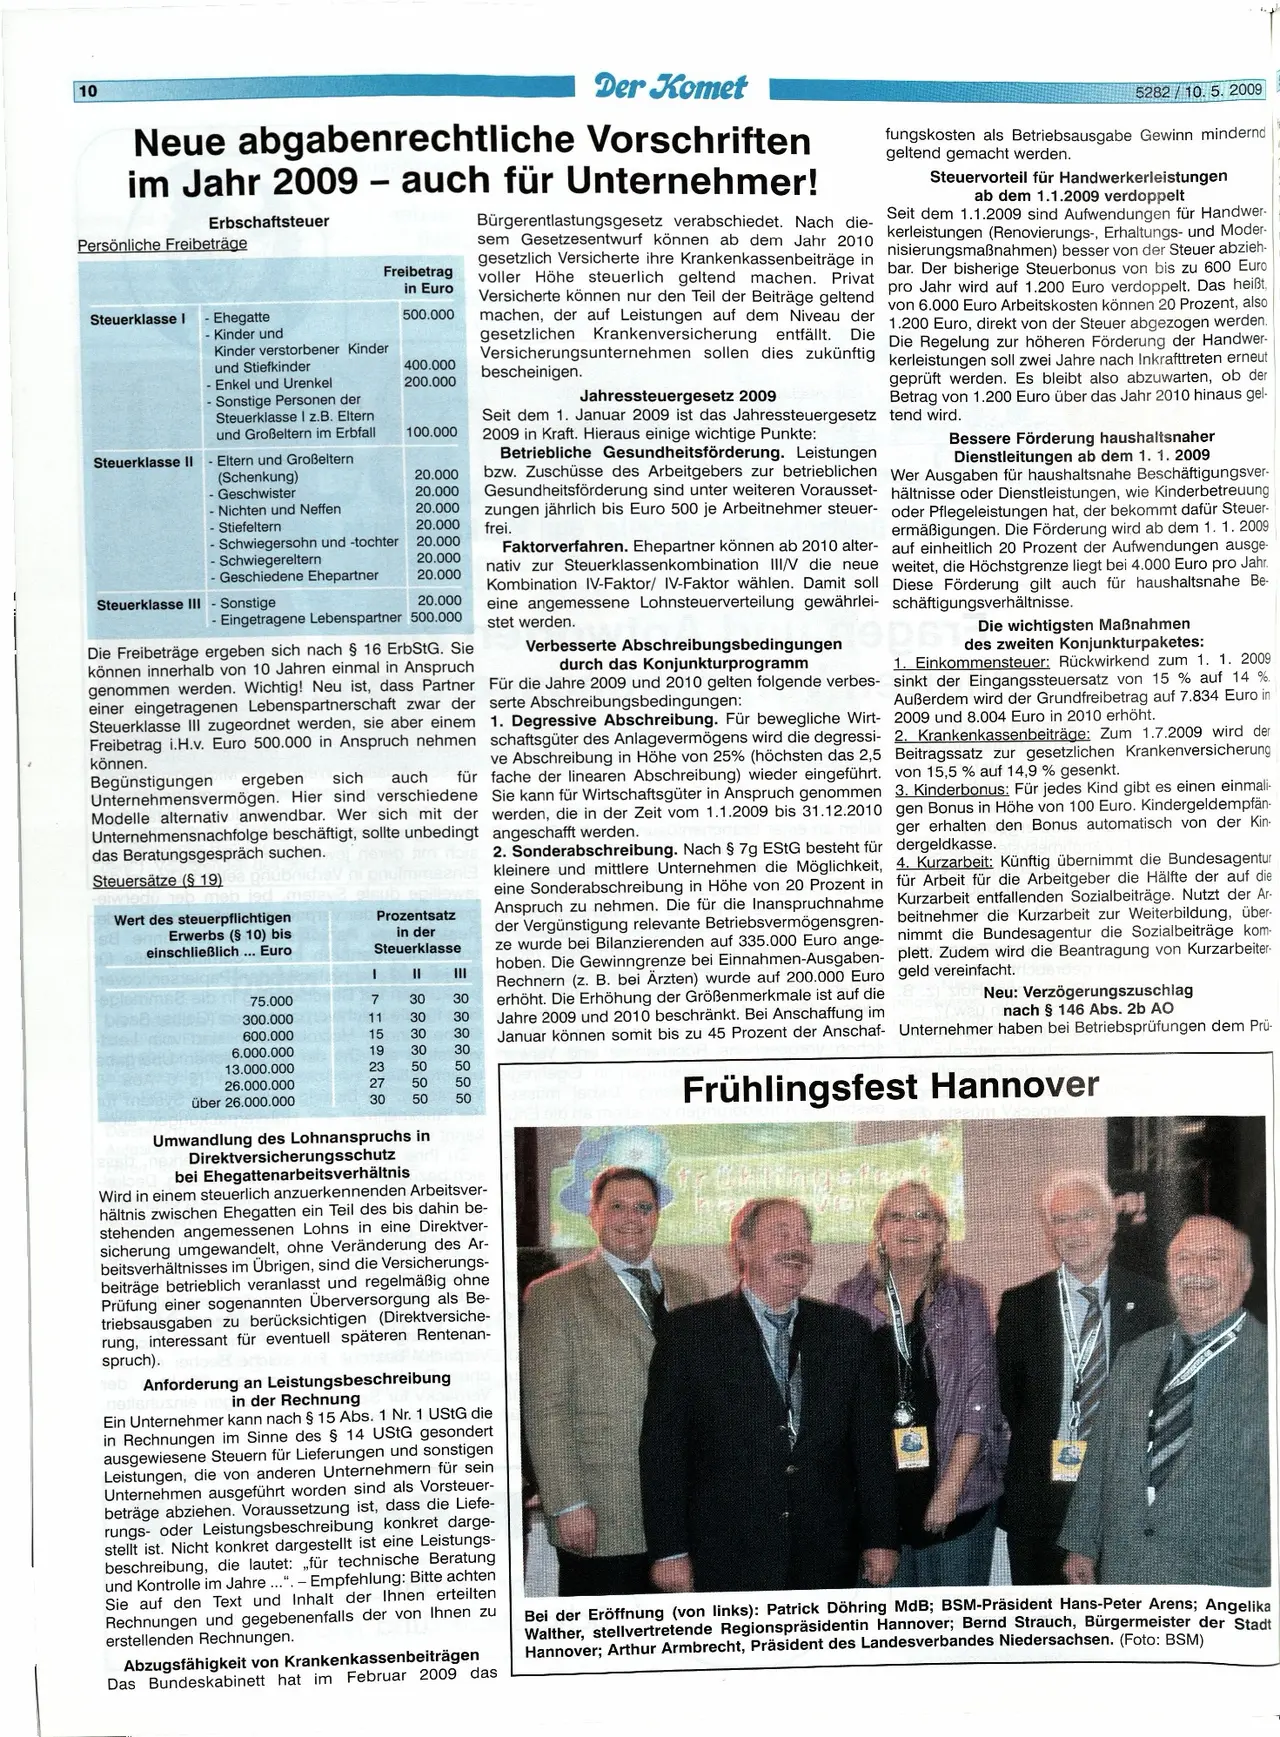
Frühlingsfest Hannover
fr Mating ofert
Umwandlung des Lohnanspruchs in
Direktversicherungsschutz
bei Ehegattenarbeitsverhältnis
Wird in einem steuerlich anzuerkennenden Arbeitsver-
hältnis zwischen Ehegatten ein Teil des bis dahin be-
stehenden angemessenen Lohns in eine Direktver-
sicherung umgewandelt, ohne Veränderung des Ar-
beitsverhältnisses im Übrigen, sind die Versicherungs-
beiträge betrieblich veranlasst und regelmäßig ohne
Prüfung einer sogenannten Überversorgung als Be-
triebsausgaben zu berücksichtigen (Direktversiche-
rung, interessant für eventuell späteren Rentenan-
spruch).
eb Anforderung an Leistungsbeschreibung
netierius
in der Rechnung
Ein Unternehmer kann nach § 15 Abs. 1 Nr. 1 UStG die
in Rechnungen im Sinne des § 14 UStG gesondert
ausgewiesene Steuern für Lieferungen und sonstigen
Leistungen, die von anderen Unternehmern für sein
Unternehmen ausgeführt worden sind als Vorsteuer-
beträge abziehen. Voraussetzung ist, dass die Liefe-
rungs- oder Leistungsbeschreibung konkret
darge-
stellt ist. Nicht konkret dargestellt ist eine Leistungs-
beschreibung, die lautet: „für technische Beratung
und Kontrolle im Jahre ...". - Empfehlung: Bitte achten
Sie auf den Text und Inhalt der Ihnen erteilten
Rechnungen und gegebenenfalls der von Ihnen zu
erstellenden Rechnungen.
Abzugsfähigkeit von Krankenkassenbeiträgen
Das Bundeskabinett hat im Februar 2009 das
Bei der Eröffnung (von links): Patrick Döhring MdB; BSM-Präsident Hans-Peter Arens; Angelika
Walther, stellvertretende Regionspräsidentin Hannover;
Bernd Strauch, Bürgermeister der Stadt
Hannover; Arthur Armbrecht, Präsident des Landesverbandes Niedersachsen. (Foto
: BSM)