Der Komet 5367 – Seite 6
2011-09-20 · Seite 6 von 36
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
6
Der Komet
werken
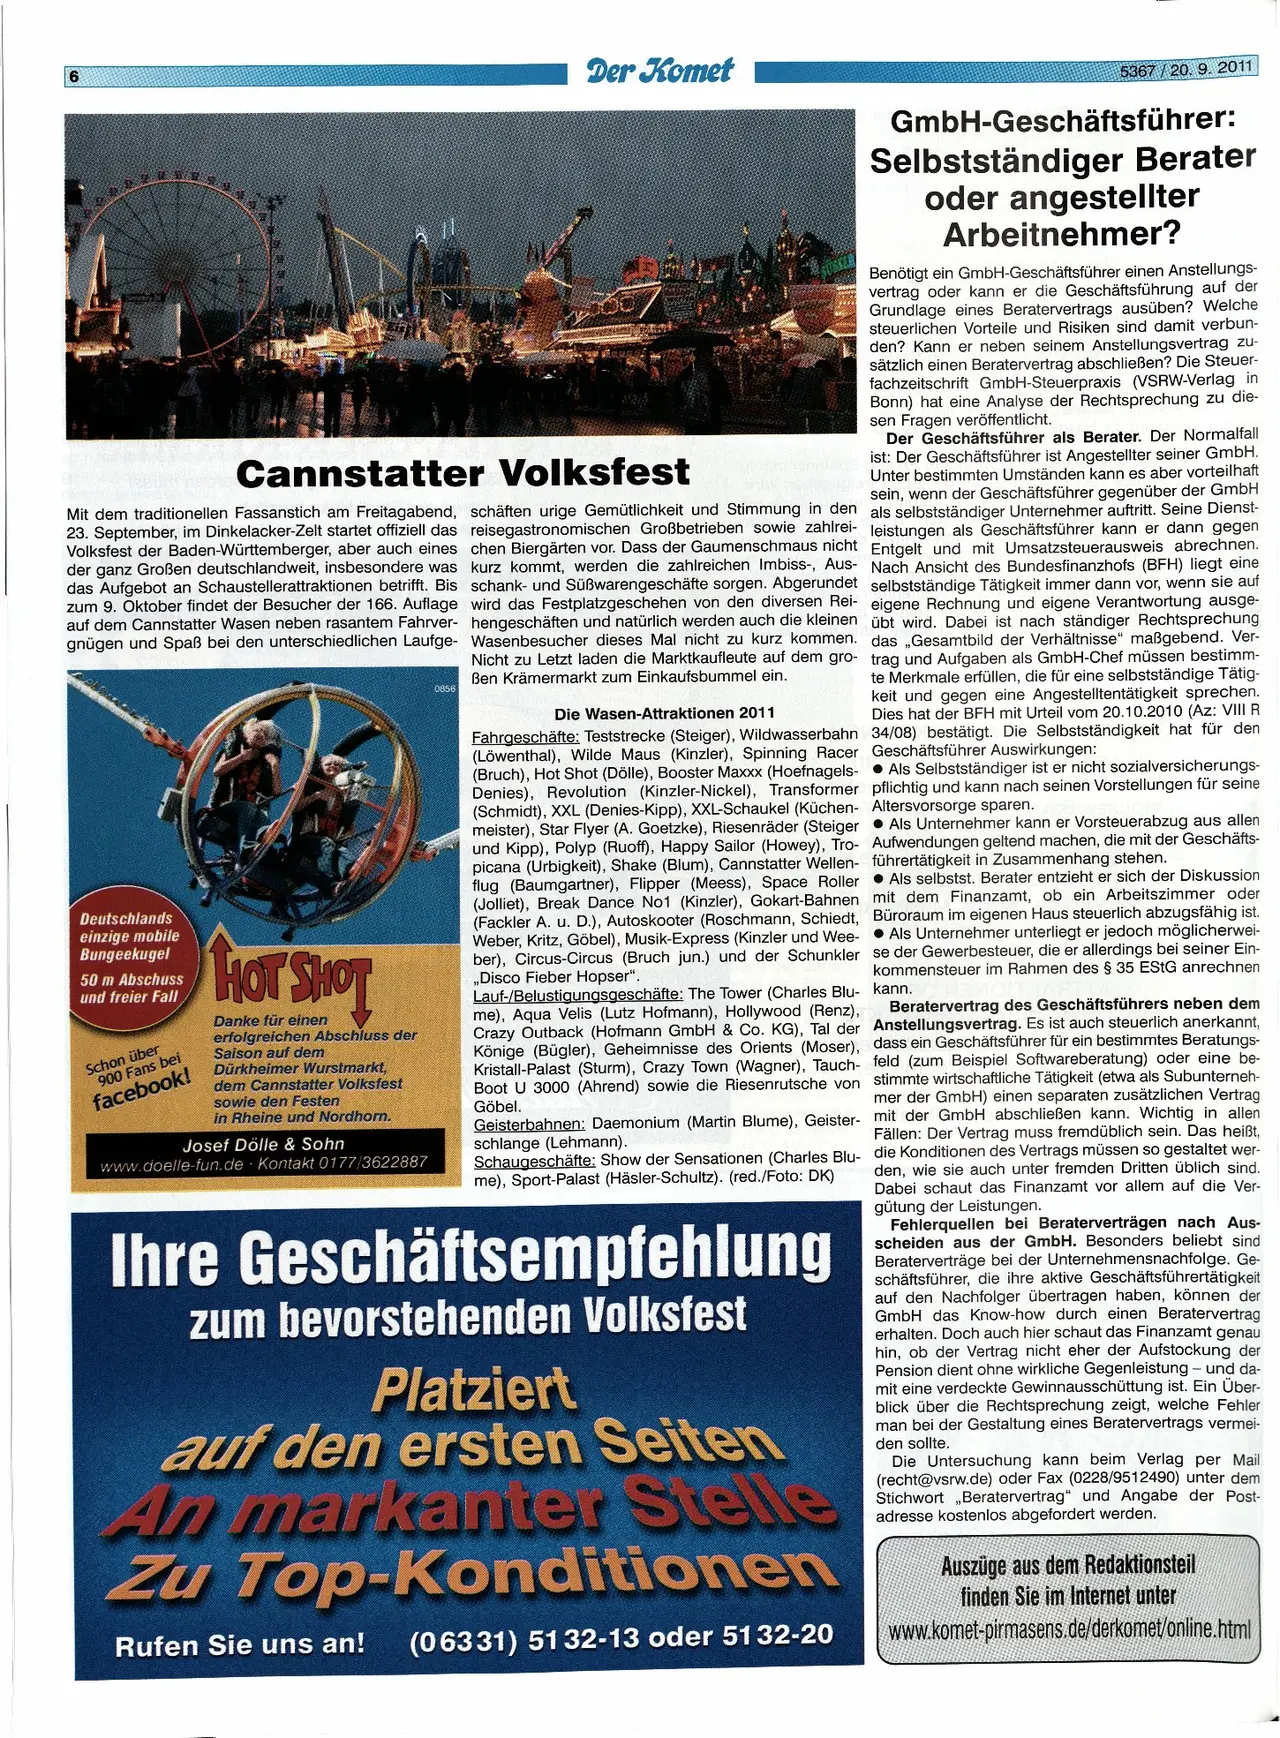
Cannstatter Volksfest
Mit dem traditionellen Fassanstich am Freitagabend,
23. September, im Dinkelacker-Zelt startet offiziell das
Volksfest der Baden-Württemberger, aber auch eines
der ganz Großen deutschlandweit, insbesondere was
das Aufgebot an Schaustellerattraktionen betrifft. Bis
zum 9. Oktober findet der Besucher der 166. Auflage
auf dem Cannstatter Wasen neben rasantem Fahrver-
gnügen und Spaß bei den unterschiedlichen Laufge-
Deutschlands
einzige mobile
Bungeekugel
50 m Abschuss
und freier Fall
Schon über
900
Fans
bei
facebook!
HOT SHOT
Danke für einen
erfolgreichen Abschluss der
Saison auf dem
Dürkheimer Wurstmarkt,
dem Cannstatter Volksfest
sowie den Festen
in Rheine und Nordhorn.
Josef Dölle & Sohn
www.doelle-fun.de Kontakt 0177/3622887
0856
SUSSER
schäften urige Gemütlichkeit und Stimmung in den
reisegastronomischen Großbetrieben sowie zahlrei-
chen Biergärten vor. Dass der Gaumenschmaus nicht
kurz kommt, werden die zahlreichen Imbiss-, Aus-
schank- und Süßwarengeschäfte sorgen. Abgerundet
wird das Festplatzgeschehen von den diversen Rei-
hengeschäften und natürlich werden auch die kleinen
Wasenbesucher dieses Mal nicht zu kurz kommen.
Nicht zu Letzt laden die Marktkaufleute auf dem gro-
Ben Krämermarkt zum Einkaufsbummel ein.
Die Wasen-Attraktionen 2011
5367/20. 9. 2011
GmbH-Geschäftsführer:
Selbstständiger Berater
oder angestellter
Arbeitnehmer?
Benötigt ein GmbH-Geschäftsführer einen Anstellungs-
vertrag oder kann er die Geschäftsführung auf der
Grundlage eines Beratervertrags ausüben? Welche
steuerlichen Vorteile und Risiken sind damit verbun-
den? Kann er neben seinem Anstellungsvertrag zu-
sätzlich einen Beratervertrag abschließen? Die Steuer-
fachzeitschrift GmbH-Steuerpraxis (VSRW-Verlag in
Bonn) hat eine Analyse der Rechtsprechung zu die-
sen Fragen veröffentlicht.
Der Geschäftsführer als Berater. Der Normalfall
ist: Der Geschäftsführer ist Angestellter seiner GmbH.
Unter bestimmten Umständen kann es aber vorteilhaft
sein, wenn der Geschäftsführer gegenüber der GmbH
als selbstständiger Unternehmer auftritt. Seine Dienst-
leistungen als Geschäftsführer kann er dann gegen
Entgelt und mit Umsatzsteuerausweis abrechnen.
Nach Ansicht des Bundesfinanzhofs (BFH) liegt eine
selbstständige Tätigkeit immer dann vor, wenn sie auf
eigene Rechnung und eigene Verantwortung ausge-
übt wird. Dabei ist nach ständiger Rechtsprechung
das „Gesamtbild der Verhältnisse" maßgebend. Ver-
trag und Aufgaben als GmbH-Chef müssen bestimm-
te Merkmale erfüllen, die für eine selbstständige Tätig-
keit und gegen eine Angestelltentätigkeit sprechen.
Dies hat der BFH mit Urteil vom 20.10.2010 (Az: VIII R
34/08) bestätigt. Die Selbstständigkeit hat für den
Geschäftsführer Auswirkungen:
Als Selbstständiger ist er nicht sozialversicherungs-
pflichtig und kann nach seinen Vorstellungen für seine
Altersvorsorge sparen.
Fahrgeschäfte: Teststrecke (Steiger), Wildwasserbahn
(Löwenthal), Wilde Maus (Kinzler), Spinning Racer
(Bruch), Hot Shot (Dölle), Booster Maxxx (Hoefnagels
Denies), Revolution (Kinzler-Nickel), Transformer
(Schmidt), XXL (Denies-Kipp), XXL-Schaukel (Küchen-
meister), Star Flyer (A. Goetzke), Riesenräder (Steiger Als Unternehmer kann er Vorsteuerabzug aus allen
und Kipp), Polyp (Ruoff), Happy Sailor (Howey), Tro- Aufwendungen geltend machen, die mit der Geschäfts-
picana (Urbigkeit), Shake (Blum), Cannstatter Wellen- führertätigkeit in Zusammenhang stehen.
flug (Baumgartner), Flipper (Meess), Space Roller
(Jolliet), Break Dance No1 (Kinzler), Gokart-Bahnen
(Fackler A. u. D.), Autoskooter (Roschmann, Schiedt,
Weber, Kritz, Göbel), Musik-Express (Kinzler und Wee-
ber), Circus-Circus (Bruch jun.) und der Schunkler
,,Disco Fieber Hopser".
Lauf-/Belustigungsgeschäfte: The Tower (Charles Blu-
me), Aqua Velis (Lutz Hofmann), Hollywood (Renz),
Crazy Outback (Hofmann GmbH & Co. KG), Tal der
Könige (Bügler), Geheimnisse des Orients (Moser),
Kristall-Palast (Sturm), Crazy Town (Wagner), Tauch-
Boot U 3000 (Ahrend) sowie die Riesenrutsche von
Göbel.
Geisterbahnen: Daemonium (Martin Blume), Geister-
schlange (Lehmann).
Schaugeschäfte: Show der Sensationen (Charles Blu-
me), Sport-Palast (Häsler-Schultz). (red./Foto: DK)
Ihre Geschäftsempfehlung
zum bevorstehenden Volksfest
Platziert
auf den ersten Seiten
An markanter Stelle
Zu Top-Konditionen
Rufen Sie uns an! (06331) 5132-13 oder 5132-20
Als selbstst. Berater entzieht er sich der Diskussion
mit dem Finanzamt, ob ein Arbeitszimmer oder
Büroraum im eigenen Haus steuerlich abzugsfähig ist.
Als Unternehmer unterliegt er jedoch möglicherwei-
se der Gewerbesteuer, die er allerdings bei seiner Ein-
kommensteuer im Rahmen des § 35 EStG anrechnen
kann.
Beratervertrag des Geschäftsführers neben dem
Anstellungsvertrag. Es ist auch steuerlich anerkannt,
dass ein Geschäftsführer für ein bestimmtes Beratungs-
feld (zum Beispiel Softwareberatung) oder eine be-
stimmte wirtschaftliche Tätigkeit (etwa als Subunterneh-
mer der GmbH) einen separaten zusätzlichen Vertrag
mit der GmbH abschließen kann. Wichtig in allen
Fällen: Der Vertrag muss fremdüblich sein. Das heißt,
die Konditionen des Vertrags müssen so gestaltet wer-
den, wie sie auch unter fremden Dritten üblich sind.
Dabei schaut das Finanzamt vor allem auf die Ver-
gütung der Leistungen.
Fehlerquellen bei Beraterverträgen nach Aus-
scheiden aus der GmbH. Besonders beliebt sind
Beraterverträge bei der Unternehmensnachfolge. Ge-
schäftsführer, die ihre aktive Geschäftsführertätigkeit
auf den Nachfolger übertragen haben, können der
GmbH das Know-how durch einen Beratervertrag
erhalten. Doch auch hier schaut das Finanzamt genau
hin, ob der Vertrag nicht eher der Aufstockung der
Pension dient ohne wirkliche Gegenleistung - und da-
mit eine verdeckte Gewinnausschüttung ist. Ein Über-
blick über die Rechtsprechung zeigt, welche Fehler
man bei der Gestaltung eines Beratervertrags vermei-
den sollte.
Die Untersuchung kann beim Verlag per Mail
(recht@vsrw.de) oder Fax (0228/9512490) unter dem
Stichwort „Beratervertrag" und Angabe der Post-
adresse kostenlos abgefordert werden.
Auszüge aus dem Redaktionsteil
finden Sie im Internet unter
www.komet-pirmasens.de/derkomet/online.html