Der Komet 5368 – Seite 12
2011-09-30 · Seite 12 von 36
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
fourtwanted Verwaltungsgebühren auch für
isanu lug
mells
тер
,,abgebrochene" Abschleppmaßnahme
Wenn ein falsch geparktes Fahrzeug abgeschleppt
werden soll und der Fahrer kommt noch rechtzeitig
dazu, muss er trotzdem neben Verwarnungsgeld und
Abschleppkosten auch Verwaltungsgebühren bezah-
len. Das berichten die Verkehrsrechtsanwälte des
Deutschen Anwaltvereins (DAV) unter Verweis auf ein
Urteil des Verwaltungsgerichts Aachen vom 15. April
2011 (Az: 7 K 2213/09).
Ein Autofahrer hatte sein Fahrzeug auf einem Son-
derfahrstreifen für Omnibusse und Taxis verbotswidrig
abgestellt. Ein Mitarbeiter der Stadt Aachen, der als
Beifahrer im Wagen eines Abschleppunternehmens
mitfuhr, veranlasste das Abschleppen des Fahrzeugs.
Der Eigentümer erschien während des Abschleppvor-
gangs und beglich angefallene Abschleppkosten so-
wie das Verwarnungsgeld. Gegen die zusätzliche Er-
hebung von Verwaltungsgebühren in Höhe von 50
Euro klagte er jedoch. Seiner Meinung nach sei der
Stadt kein besonderer Verwaltungsaufwand entstan-
den, denn diese lasse ja - eine Aachener Besonder-
heit ihre Vollzugsbediensteten in den Fahrzeugen
des Abschleppunternehmers mitfahren.
Die Richter entschieden, dass die Stadt für so ge-
nannte Leerfahrten, bei denen der Abschleppvorgang
abgebrochen werde, dieselbe Gebühr wie für „norma-
le" Abschleppmaßnahmen erheben dürfe. Der entste-
hende durchschnittliche Verwaltungsaufwand unter-
Mitsubishi-
Konditionen
bis 31. März 2012
Bis zum 31. März 2012 räumt Mitsubishi den Kun-
den über den Rahmenvertrag folgende Nachlässe
in Prozent ein.
Leasing
Modell
Bar/Finanzierung
Einstiegsmodelle/Base 10
12
Colt
15
17
Lancer
15
17
Lancer Evolution
15
17
ASX
15
17
Outlander
15
17
Pajero
15
17
L 200
15
17
Bitte beachten Sie Bedingungen wie Mindeshalte-
frist und Ähnliches. (BSM-Presseinformation)
STOS
5368/30. 9. 2011
Entscheidung: Der Bundesfinanzhof bestätigt die
Vorinstanz, wonach die Limited als im Inland ansässi-
ges Unternehmen die Umsatzsteuer schuldet. In die-
sem Fall ist unerheblich, ob die KG die Ansässigkeit
der Limited hätte bezweifeln müssen. Hat ein Un-
scheide sich im Ergebnis bei beiden Maßnahmen ternehmer mit statuarischem Sitz im Ausland eine
nicht. Auch stehe die Praxis der Stadt, den Mitarbeiter sonstige Leistung im Inland erbracht, steht aber fest,
vorsorglich im Abschleppwagen mitfahren zu lassen, dass er tatsächlich nicht im Ausland, sondern im
nicht einer Gebührenerhebung entgegen. Der städti- Inland ansässig war, kommt eine Steuerschuld des
sche Vollzugsbedienstete müsse in jedem Einzelfall Leistungsempfängers für diese Leistungen nicht in
aussteigen und kontrollieren, ob die Voraussetzungen Betracht. Der Ausschluss der Steuerschuldnerschaft
für eine Abschleppmaßnahme vorlägen. Für den so ist auch unabhängig davon, ob der Leistungsempfän-
entstehenden Aufwand dürfe eine Gebühr erhoben ger Zweifel hinsichtlich der Ansässigkeit des Leis-
werden. Mit 50 Euro liege die Höhe der Gebühr im tenden hatte oder hätte haben müssen.
unteren Bereich des gesetzlich vorgegebenen Rah-
mens von 25 Euro bis 150 Euro. (DAV)
Aufgepasst
bei EU-weiten
Dienstleistungen
Wo ist der Rechnungssteller ansässig? Leistungsemp-
fänger sollten sich sicherheitshalber die umsatzsteu-
erliche Registrierung im Inland bescheinigen lassen.
Kernaussage: Wer Dienstleistungen von Unterneh-
mern bezieht, die nicht im Inland ansässig sind, ist
verpflichtet, die Umsatzsteuer einzubehalten und an
das Finanzamt abzuführen (Umkehr der Steuer-
schuldnerschaft bzw. Reverse-Charge-Verfahren). Hat
der Leistungsempfänger Zweifel, ob sein Dienstleister
im Inland ansässig ist, so kann er auf den Einbehalt
der Umsatzsteuer nur verzichten, wenn ihm der
Dienstleister eine amtliche Bescheinigung vorlegt, aus
der seine umsatzsteuerliche Registrierung im Inland
hervorgeht.
Sachverhalt: Die klagende Private Limited Com-
pany (Limited) mit Sitz in England, aber Ort der Ge-
schäftsleitung in Deutschland, erbrachte Geschäfts-
besorgungsleistungen in Deutschland an eine Kom-
manditgesellschaft (KG). Das beklagte Finanzamt for-
derte von der Limited die Umsatzsteuer für die er-
brachten Leistungen. Hiergegen wehrte sich die Limi-
ted mit dem Argument, dass nicht sie, sondern die KG
Steuerschuldnerin sei. Die KG hätte Zweifel haben
müssen, ob die Limited tatsächlich im Inland ansässig
sei. Aufgrund dieser Zweifelwäre die KG verpflichtet
gewesen, sich die Ansässigkeit von der Limited be-
scheinigen zu lassen. Da die KG dies unterlassen
habe, sei sie Schuldnerin der Umsatzsteuer. Das
Finanzgericht wies die Klage ab; die Beschwerde
Konsequenzen: Die Anwendung des Reverse-
Charge-Verfahrens aufgrund der Ansässigkeit kommt
grundsätzlich nicht in Frage, wenn der leistende Un-
ternehmer im Inland ansässig ist. Für den Leistungs-
empfänger bedeutet dies, dass er nur für die Umsatz-
steuer haftet, wenn er Dienstleistungen eines tatsäch-
lich nicht im Inland ansässigen Unternehmers bezieht
und keine entsprechende Bescheinigung eingeholt
hat. (DHPG aktuell 09.11)
Aktuelle KIA-Rabatte
Modell
cee'd
SOUL
Nachlass in %
17
PICANTO
RIO
14
bus 16
15
14
18
19
0
15
Venga
MAGENTIS
SPORTAGE (alt)
SPORTAGE (neu)
SORENTO
CARENS (Modelljahr 09) 20
CARENS (neu)
Ausgenommen vom Rahmenabkommen sind u. a.:
Picanto Attract und Rio Attract
- Sondermodelle cee'd „Seven Stars"
und EDITION
- Sportage „Seven Stars"
KIA behält sich vor, auch während der Laufzeit des
Abkommens Änderungen vorzunehmen, gegebe-
nenfalls sind aktuelle Konditionen beim Händler zu
erfragen. (BSM-Presseinformation)
Werden Sie
gegen die Nichtzulassung der Revision blieb vor dem Mitglied im
Bundesfinanzhof erfolglos.
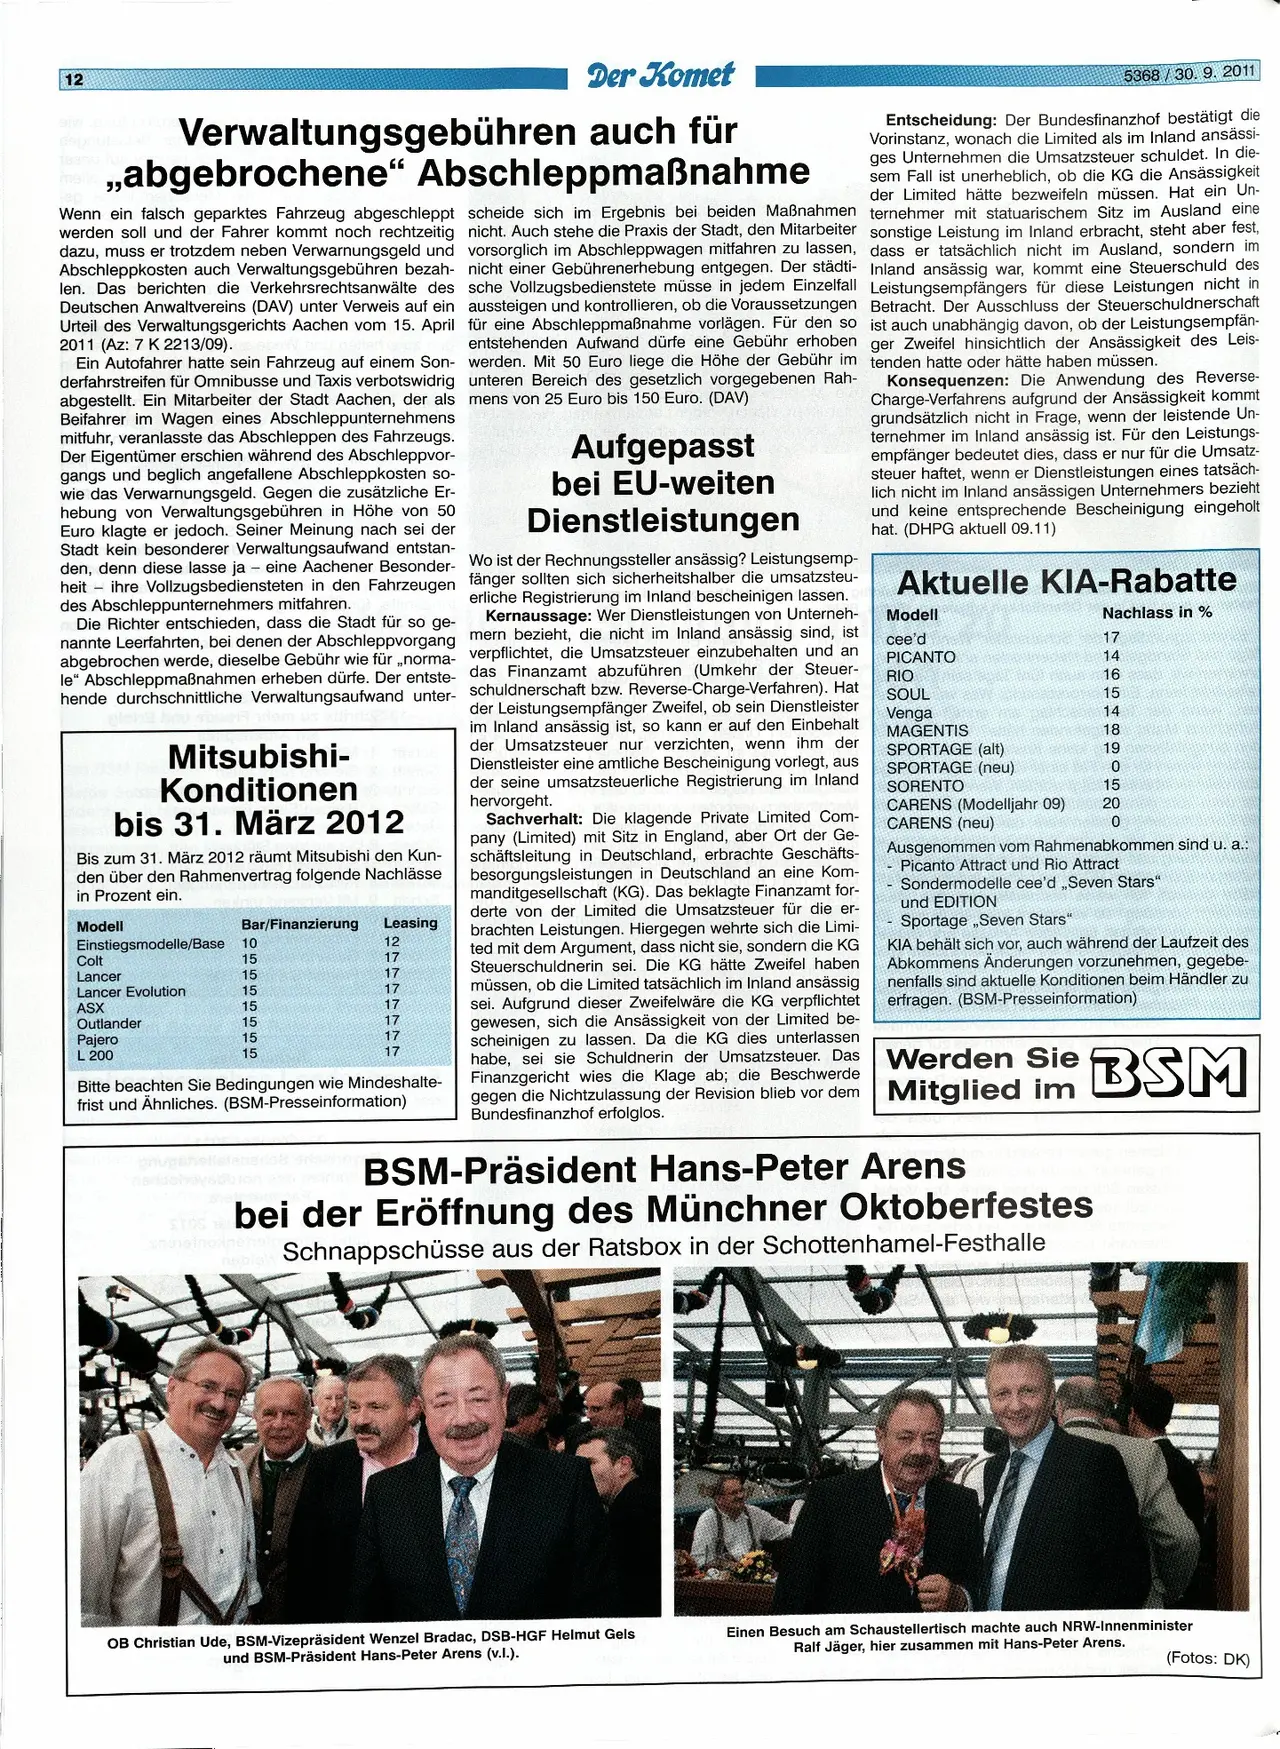
BSM-Präsident Hans-Peter Arens
shes bei der Eröffnung des Münchner Oktoberfestes
meble Schnappschüsse aus der Ratsbox in der Schottenhamel-Festhalle
BSM
OB Christian Ude, BSM-Vizepräsident Wenzel Bradac, DSB-HGF Helmut Gels
und BSM-Präsident Hans-Peter Arens (v.l.).
Einen Besuch am Schaustellertisch machte auch NRW-Innenminister
Ralf Jäger, hier zusammen mit Hans-Peter Arens.
(Fotos: DK)