Der Komet 5385 – Seite 4
2012-03-20 · Seite 4 von 28
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
Steuern auf das Erbe 2012
Änderungen durch das Betreibungsrichtlinie-Umsetzungsgesetz
vom 7. Dezember 2011
Von Dr. Hans-L. Dornbusch
Steuerklasse I
5385/20. 3. 2012
folgenden zwei Verschonungsoptionen gewählt
werde:
Verschonungsabschlag von 85 Prozent (Regelver-
schonung)
Wird kein besonderer Antrag gestellt, greift die Regel-
verschonung (§ 13a Abs. 1 i.V.m. § 13b Abs. 4
ErbStG). Danach wird das übertragene Betriebsver-
mögen zu 85 Prozent von der Steuer befreit. Der Rest-
Auf über sieben Billionen Euro summiert sich das Net- (1) Ehegatten und Lebenspartner
tovermögen der Bundesbürger (Bruttovermögen (2) Kinder (eheliche, nicht eheliche, adoptierte) und betrag von 15 Prozent ist sofort zu versteuern.
abzüglich Verbindlichkeiten) inzwischen. Alljährlich Stiefkinder
Steuerklasse II
werden davon über 200 Milliarden Euro verschenkt (3) Abkömmlinge von Kindern und Stiefkindern
oder vererbt. Auch der Fiskus profitiert davon. In den (4) Eltern und Großeltern bei Erbschaften
vergangenen zehn Jahren hat sich das Erbschaftsteu-
eraufkommen von rund drei Milliarden Euro auf weit
über vier Milliarden Euro gesteigert. Bevor der Erbe
über das ererbte Vermögen verfügen kann, macht der
Staat seine Ansprüche auf einen Teil davon geltend.
Wenn der Erblasser sich nicht frühzeitig Gedanken
über die Gestaltungsmöglichkeiten zur Minimierung
der steuerlichen Folgen gemacht hat, müssen seine
Erben eventuell mit erheblichen finanziellen Einbußen
rechnen.
Nach dem Erbschaftsteuer- und Schenkungsteuer-
gesetz (ErbStG) wird nicht nur die Erbschaft als so
genannter Erwerb von Todes wegen, sondern auch
die Schenkung unter Lebenden besteuert. Die damit
zur Anwendung kommenden Besteuerungsregeln
sind weitgehend identisch, allerdings mit der einen
bedeutsamen Ausnahme, dass die für eine Steuerfrei-
stellung maßgeblichen Freibeträge bei Schenkungen
alle zehn Jahre erneut in Anspruch genommen wer-
den können.
Am 7. Dezember 2011 sind wesentliche Änderun-
gen durch das Gesetz zur Umsetzung der Betrei-
bungsrichtlinie sowie zur Änderung steuerrechtlicher
Vorschriften (BeitrRLUmsG; BGBI. 2011 I S. 2592) in
Kraft getreten. Nach wie vor gilt: Die Höhe der Steuer-
befreiung und auch der Besteuerung hängt davon ab,
welcher Erbschaftsteuerklasse
der Erbe oder
Beschenkte zuzurechnen ist. Dabei unterscheidet der
Gesetzgeber zwischen folgenden 3 Steuerklassen (§
15 Abs. 1 ErbStG):
I Nr. 1
(1) Eltern und Großeltern bei Schenkungen
(2) Geschwister
(3) Neffen und Nichten
(4) Stiefeltern
(5) Schwiegerkinder
(6) Schwiegereltern
Verschonungsabschlag von 100 Prozent (Optionsver-
schonung)
Alternativ zur Regelverschonung wird auf unwiderrufli-
chen Antrag ein Verschonungsabschlag von 100 Pro-
zent gewährt, wenn die im Vergleich zur Regelver-
schonung strengeren Voraussetzungen erfüllt werden
(§ 13a Abs. 8 ErbStG).
Voraussetzung für die Inanspruchnahme der Ver-
günstigung ist, dass der Erbe den Betrieb bei der
Regelverschonung mindestens sieben Jahre und bei
(7) Geschiedene Ehegatten und Lebenspartner einer terführt (§ 13a Abs. 5 ErbStG i.V.m. § 13a Abs. 8
der
Optionsverschonung mindestens zehn Jahre wei-
aufgehobenen Lebenspartnerschaft
Steuerklasse III
Alle übrigen Erben und Beschenkten
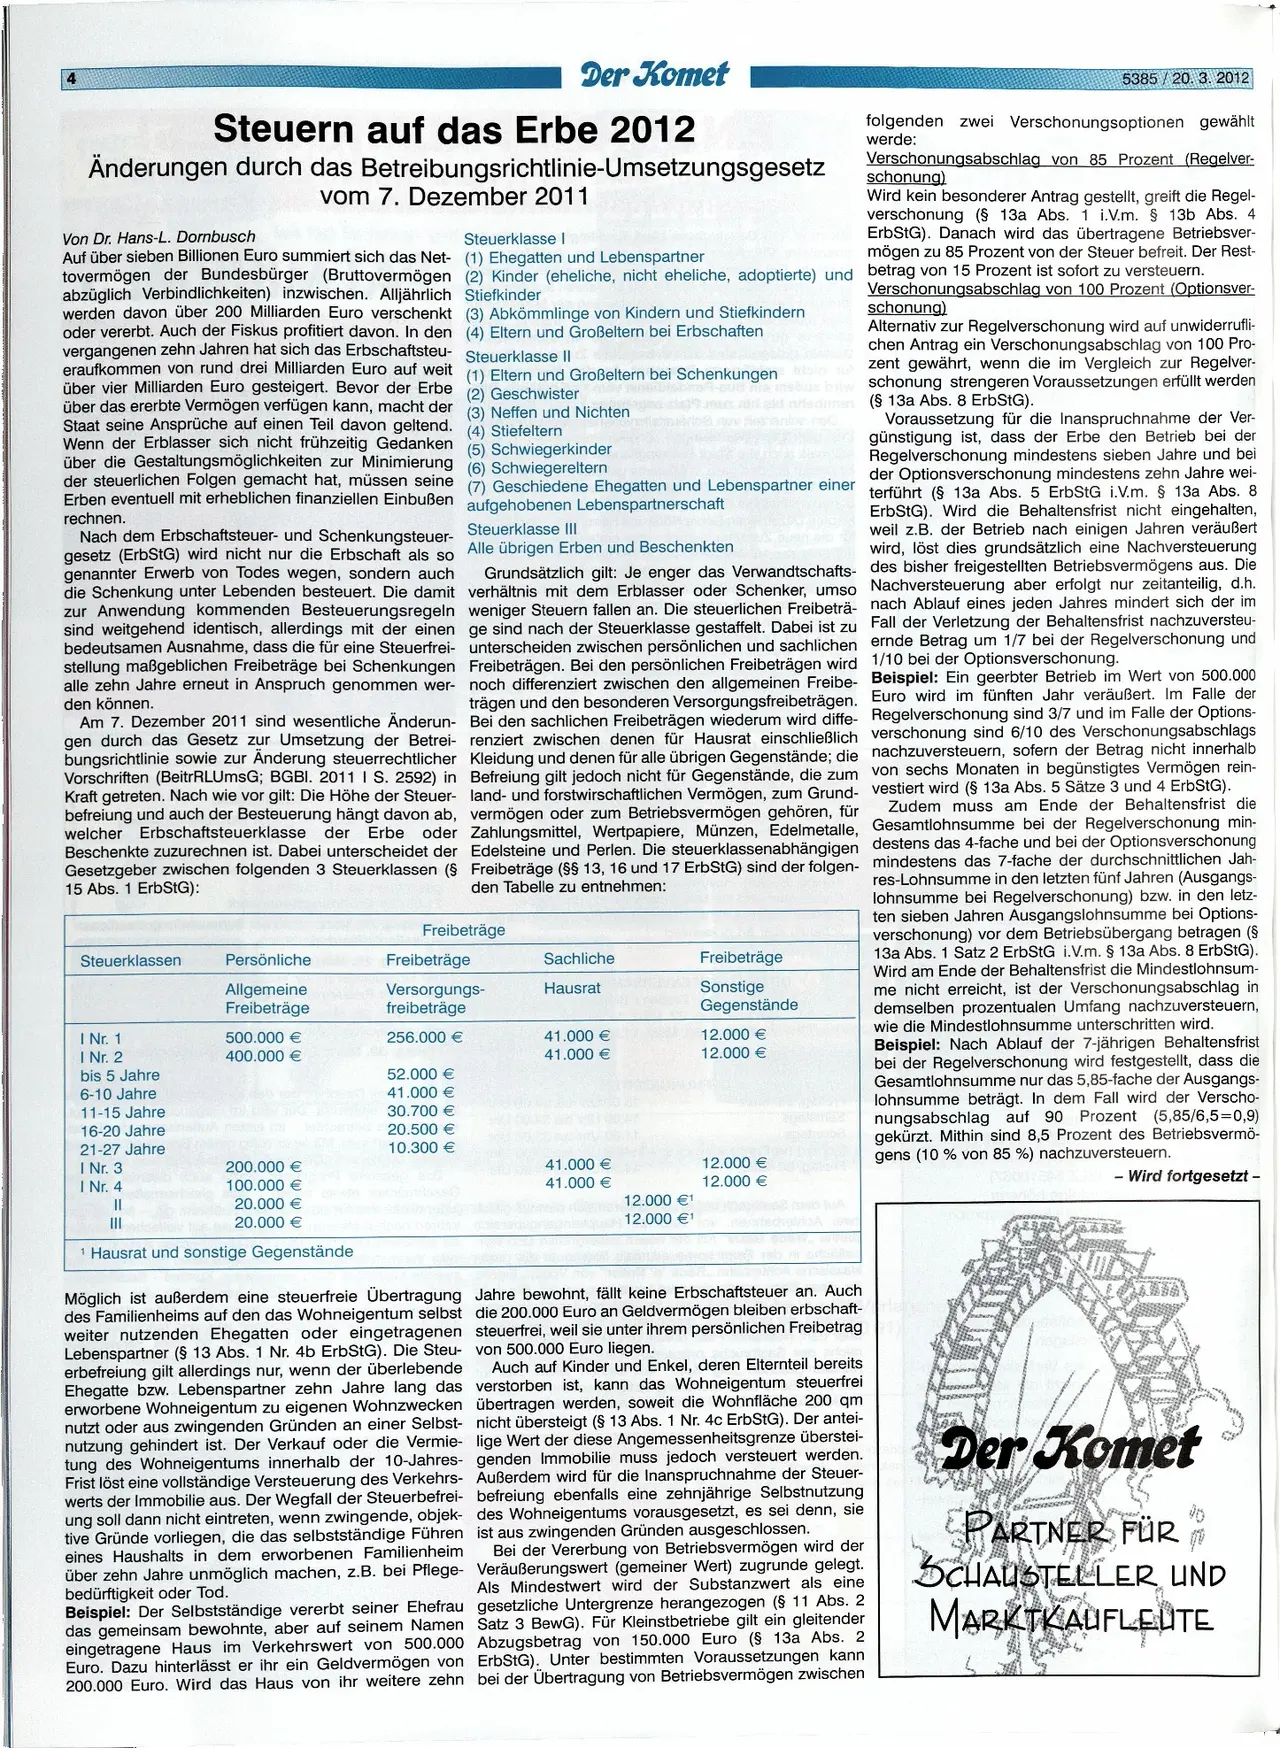
Grundsätzlich gilt: Je enger das Verwandtschafts-
verhältnis mit dem Erblasser oder Schenker, umso
weniger Steuern fallen an. Die steuerlichen Freibeträ-
ge sind nach der Steuerklasse gestaffelt. Dabei ist zu
unterscheiden zwischen persönlichen und sachlichen
Freibeträgen. Bei den persönlichen Freibeträgen wird
noch differenziert zwischen den allgemeinen Freibe-
trägen und den besonderen Versorgungsfreibeträgen.
Bei den sachlichen Freibeträgen wiederum wird diffe-
renziert zwischen denen für Hausrat einschließlich
Kleidung und denen für alle übrigen Gegenstände; die
Befreiung gilt jedoch nicht für Gegenstände, die zum
land- und forstwirschaftlichen Vermögen, zum Grund-
vermögen oder zum Betriebsvermögen gehören, für
Zahlungsmittel, Wertpapiere, Münzen, Edelmetalle,
Edelsteine und Perlen. Die steuerklassenabhängigen
Freibeträge (§§ 13, 16 und 17 ErbStG) sind der folgen-
den Tabelle zu entnehmen:
Freibeträge
Freibeträge
Versorgungs-
freibeträge
Sachliche
Hausrat
Freibeträge
Sonstige
Gegenstände
12.000 €
12.000 €
Steuerklassen
Persönliche
Allgemeine
Freibeträge
500.000 €
256.000 €
I Nr. 2
400.000 €
41.000 €
41.000 €
bis 5 Jahre
52.000 €
6-10 Jahre
41.000 €
11-15 Jahre
30.700 €
16-20 Jahre
20.500 €
21-27 Jahre
10.300 €
I Nr. 3
200.000 €
100.000 €
41.000 €
41.000 €
12.000 €
12.000 €
||
III
12.000 €1
12.000 €1
I Nr. 4
ErbStG). Wird die Behaltensfrist nicht eingehalten,
weil z.B. der Betrieb nach einigen Jahren veräußert
wird, löst dies grundsätzlich eine Nachversteuerung
des bisher freigestellten Betriebsvermögens aus. Die
Nachversteuerung aber erfolgt nur zeitanteilig, d.h.
nach Ablauf eines jeden Jahres mindert sich der im
Fall der Verletzung der Behaltensfrist nachzuversteu-
ernde Betrag um 1/7 bei der Regelverschonung und
1/10 bei der Optionsverschonung.
Beispiel: Ein geerbter Betrieb im Wert von 500.000
Euro wird im fünften Jahr veräußert. Im Falle der
Regelverschonung sind 3/7 und im Falle der Options-
verschonung sind 6/10 des Verschonungsabschlags
nachzuversteuern, sofern der Betrag nicht innerhalb
von sechs Monaten in begünstigtes Vermögen rein-
vestiert wird (§ 13a Abs. 5 Sätze 3 und 4 ErbStG).
Zudem muss am Ende der Behaltensfrist die
Gesamtlohnsumme bei der Regelverschonung min-
destens das 4-fache und bei der Optionsverschonung
mindestens das 7-fache der durchschnittlichen Jah-
res-Lohnsumme in den letzten fünf Jahren (Ausgangs-
lohnsumme bei Regelverschonung) bzw. in den letz-
ten sieben Jahren Ausgangslohnsumme bei Options-
verschonung) vor dem Betriebsübergang betragen (§
13a Abs. 1 Satz 2 ErbStG i.V.m. § 13a Abs. 8 ErbStG).
Wird am Ende der Behaltensfrist die Mindestlohnsum-
me nicht erreicht, ist der Verschonungsabschlag in
demselben prozentualen Umfang nachzuversteuern,
wie die Mindestlohnsumme unterschritten wird.
Beispiel: Nach Ablauf der 7-jährigen Behaltensfrist
bei der Regelverschonung wird festgestellt, dass die
Gesamtlohnsumme nur das 5,85-fache der Ausgangs-
lohnsumme beträgt. In dem Fall wird der Verscho-
nungsabschlag auf 90 Prozent (5,85/6,5=0,9)
gekürzt. Mithin sind 8,5 Prozent des Betriebsvermö-
gens (10 % von 85 %) nachzuversteuern.
- Wird fortgesetzt -
20.000 €
20.000 €
1 Hausrat und sonstige Gegenstände
Möglich ist außerdem eine steuerfreie Übertragung
des Familienheims auf den das Wohneigentum selbst
weiter nutzenden Ehegatten oder eingetragenen
Lebenspartner (§ 13 Abs. 1 Nr. 4b ErbStG). Die Steu-
erbefreiung gilt allerdings nur, wenn der überlebende
Ehegatte bzw. Lebenspartner zehn Jahre lang das
erworbene Wohneigentum zu eigenen Wohnzwecken
nutzt oder aus zwingenden Gründen an einer Selbst-
nutzung gehindert ist. Der Verkauf oder die Vermie-
tung des Wohneigentums innerhalb der 10-Jahres-
Frist löst eine vollständige Versteuerung des Verkehrs-
werts der Immobilie aus. Der Wegfall der Steuerbefrei-
ung soll dann nicht eintreten, wenn zwingende, objek-
tive Gründe vorliegen, die das selbstständige Führen
eines Haushalts in dem erworbenen Familienheim
über zehn Jahre unmöglich machen, z.B. bei Pflege-
bedürftigkeit oder Tod.
Beispiel: Der Selbstständige vererbt seiner Ehefrau
das gemeinsam bewohnte, aber auf seinem Namen
eingetragene Haus im Verkehrswert von 500.000
Euro. Dazu hinterlässt er ihr ein Geldvermögen von
200.000 Euro. Wird das Haus von ihr weitere zehn
Jahre bewohnt, fällt keine Erbschaftsteuer an. Auch
die 200.000 Euro an Geldvermögen bleiben erbschaft-
steuerfrei, weil sie unter ihrem persönlichen Freibetrag
von 500.000 Euro liegen.
Auch auf Kinder und Enkel, deren Elternteil bereits
verstorben ist, kann das Wohneigentum steuerfrei
übertragen werden, soweit die Wohnfläche 200 qm
nicht übersteigt (§ 13 Abs. 1 Nr. 4c ErbStG). Der antei-
lige Wert der diese Angemessenheitsgrenze überstei-
genden Immobilie muss jedoch versteuert werden.
Außerdem wird für die Inanspruchnahme der Steuer-
befreiung ebenfalls eine zehnjährige Selbstnutzung
des Wohneigentums vorausgesetzt, es sei denn, sie
ist aus zwingenden Gründen ausgeschlossen.
Bei der Vererbung von Betriebsvermögen wird der
Veräußerungswert (gemeiner Wert) zugrunde gelegt.
Als Mindestwert wird der Substanzwert als eine
gesetzliche Untergrenze herangezogen (§ 11 Abs. 2
Satz 3 BewG). Für Kleinstbetriebe gilt ein gleitender
Abzugsbetrag von 150.000 Euro (§ 13a Abs. 2
ErbStG). Unter bestimmten Voraussetzungen kann
bei der Übertragung von Betriebsvermögen zwischen
перенос
Der Komet
PARTNER FÜR
SCHAUSTELLER UND
MARKTKAUFLEUTE