Der Komet 5415 – Seite 4
2013-01-20 · Seite 4 von 32
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
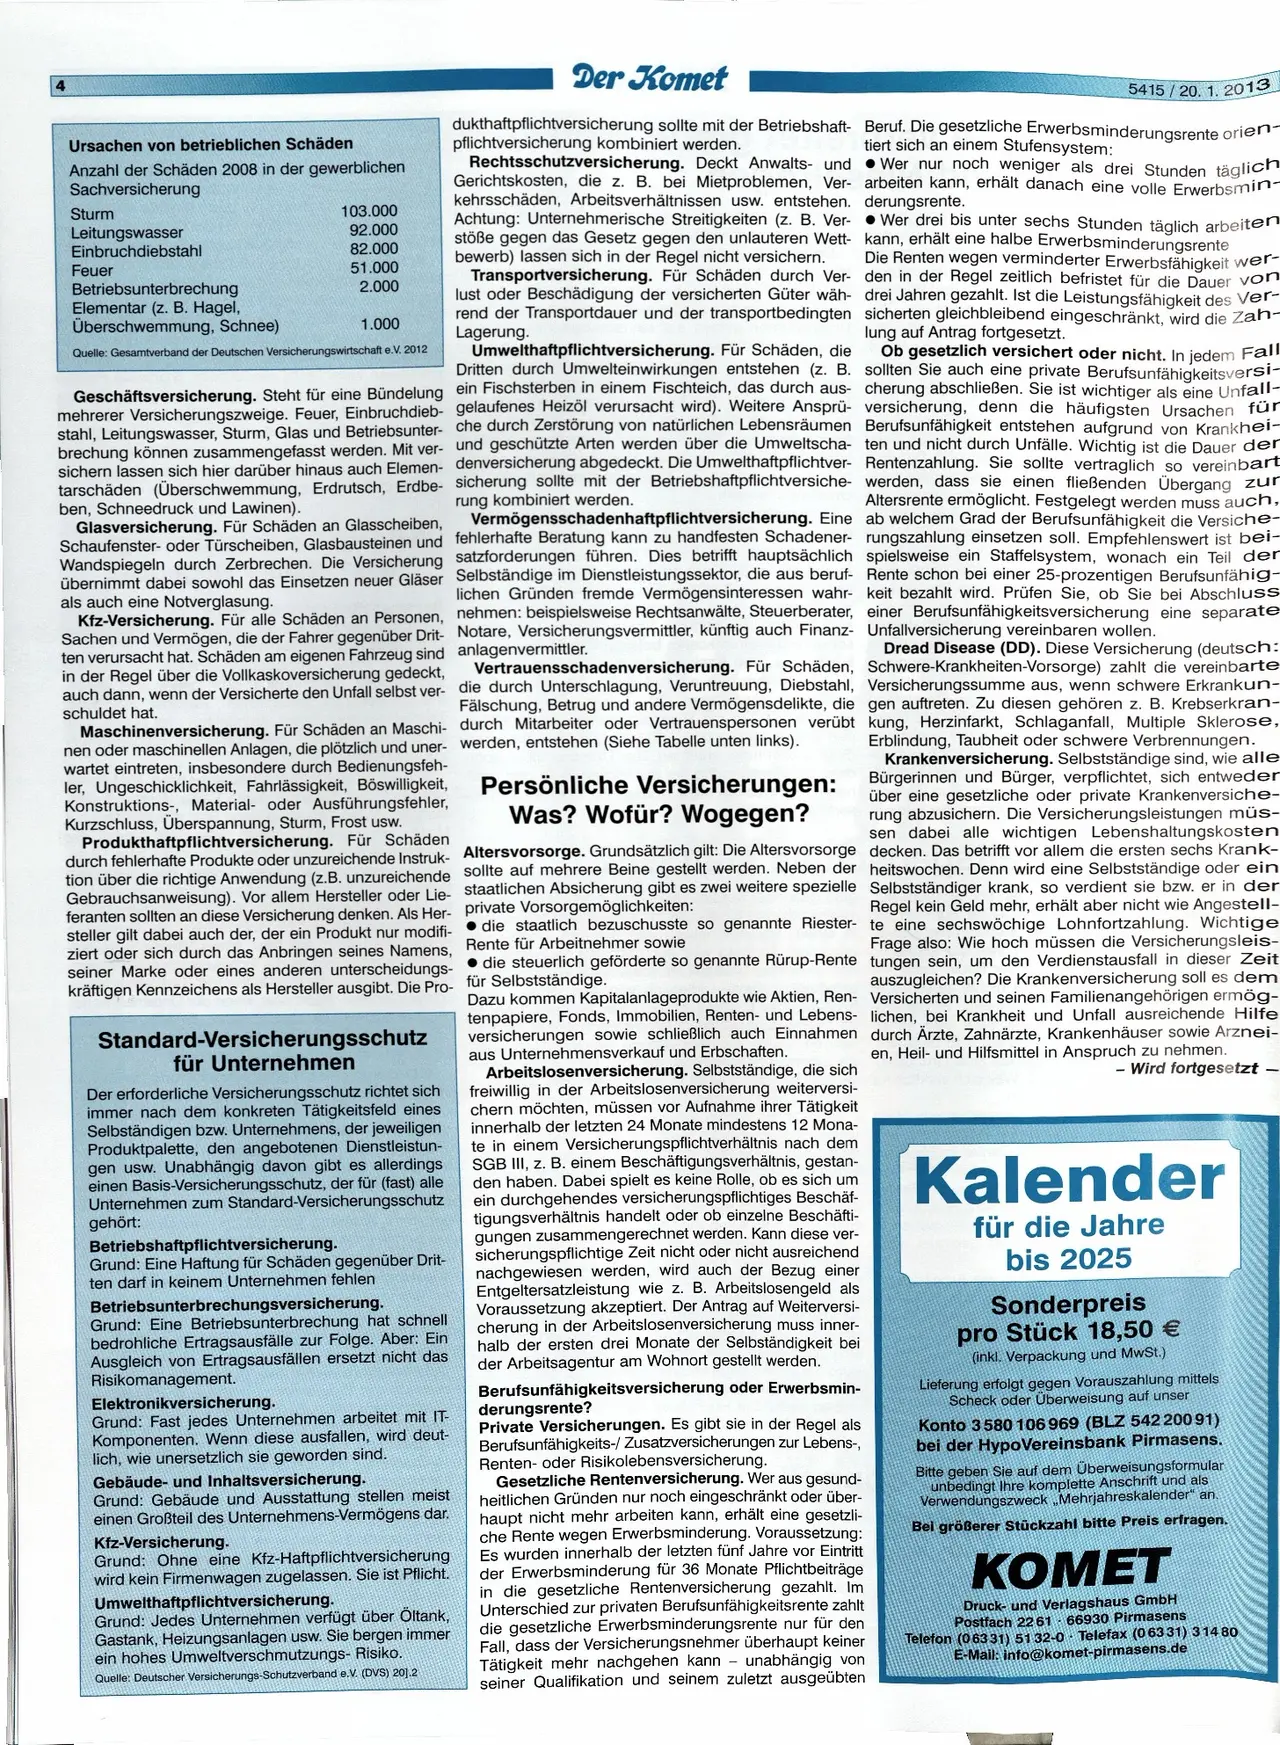
Ursachen von betrieblichen Schäden
Anzahl der Schäden 2008 in der gewerblichen
Sachversicherung
Sturm
Leitungswasser
Einbruchdiebstahl
Feuer
Betriebsunterbrechung
Elementar (z. B. Hagel,
Überschwemmung, Schnee)
103.000
92.000
82.000
51.000
2.000
1.000
Quelle: Gesamtverband der Deutschen Versicherungswirtschaft e.V. 2012
Geschäftsversicherung. Steht für eine Bündelung
mehrerer Versicherungszweige. Feuer, Einbruchdieb-
stahl, Leitungswasser, Sturm, Glas und Betriebsunter-
brechung können zusammengefasst werden. Mit ver-
sichern lassen sich hier darüber hinaus auch Elemen-
tarschäden (Überschwemmung, Erdrutsch, Erdbe-
ben, Schneedruck und Lawinen).
Glasversicherung. Für Schäden an Glasscheiben,
Schaufenster- oder Türscheiben, Glasbausteinen und
Wandspiegeln durch Zerbrechen. Die Versicherung
übernimmt dabei sowohl das Einsetzen neuer Gläser
als auch eine Notverglasung.
Kfz-Versicherung. Für alle Schäden an Personen,
Sachen und Vermögen, die der Fahrer gegenüber Drit-
ten verursacht hat. Schäden am eigenen Fahrzeug sind
in der Regel über die Vollkaskoversicherung gedeckt,
auch dann, wenn der Versicherte den Unfall selbst ver-
schuldet hat.
Maschinenversicherung. Für Schäden an Maschi-
nen oder maschinellen Anlagen, die plötzlich und uner-
wartet eintreten, insbesondere durch Bedienungsfeh-
ler, Ungeschicklichkeit, Fahrlässigkeit, Böswilligkeit,
Konstruktions-, Material- oder Ausführungsfehler,
Kurzschluss, Überspannung, Sturm, Frost usw.
Produkthaftpflichtversicherung. Für Schäden
durch fehlerhafte Produkte oder unzureichende Instruk-
tion über die richtige Anwendung (z.B. unzureichende
Gebrauchsanweisung). Vor allem Hersteller oder Lie-
feranten sollten an diese Versicherung denken. Als Her-
steller gilt dabei auch der, der ein Produkt nur modifi-
ziert oder sich durch das Anbringen seines Namens,
seiner Marke oder eines anderen unterscheidungs-
kräftigen Kennzeichens als Hersteller ausgibt. Die Pro-
Standard-Versicherungsschutz
für Unternehmen
Der erforderliche Versicherungsschutz richtet sich
immer nach dem konkreten Tätigkeitsfeld eines
Selbständigen bzw. Unternehmens, der jeweiligen
Produktpalette, den angebotenen Dienstleistun-
gen usw. Unabhängig davon gibt es allerdings
einen Basis-Versicherungsschutz, der für (fast) alle
Unternehmen zum Standard-Versicherungsschutz
gehört:
Betriebshaftpflichtversicherung.
Grund: Eine Haftung für Schäden gegenüber Drit-
ten darf in keinem Unternehmen fehlen
Betriebsunterbrechungsversicherung.
Grund: Eine Betriebsunterbrechung hat schnell
bedrohliche Ertragsausfälle zur Folge. Aber: Ein
Ausgleich von Ertragsausfällen ersetzt nicht das
Risikomanagement.
Elektronikversicherung.
Grund: Fast jedes Unternehmen arbeitet mit IT-
Komponenten. Wenn diese ausfallen, wird deut-
lich, wie unersetzlich sie geworden sind.
Gebäude- und Inhaltsversicherung.
Grund: Gebäude und Ausstattung stellen meist
einen Großteil des Unternehmens-Vermögens dar.
Kfz-Versicherung.
Grund: Ohne eine Kfz-Haftpflichtversicherung
wird kein Firmenwagen zugelassen. Sie ist Pflicht.
Umwelthaftpflichtversicherung.
Grund: Jedes Unternehmen verfügt über Öltank,
Gastank, Heizungsanlagen usw. Sie bergen immer
ein hohes Umweltverschmutzungs- Risiko.
Quelle: Deutscher Versicherungs-Schutzverband e.V. (DVS) 20].2
Der Komet
dukthaftpflichtversicherung sollte mit der Betriebshaft-
pflichtversicherung kombiniert werden.
Rechtsschutzversicherung. Deckt Anwalts- und
Gerichtskosten, die z. B. bei Mietproblemen, Ver-
kehrsschäden, Arbeitsverhältnissen usw. entstehen.
Achtung: Unternehmerische Streitigkeiten (z. B. Ver-
stöße gegen das Gesetz gegen den unlauteren Wett-
bewerb) lassen sich in der Regel nicht versichern.
Transportversicherung. Für Schäden durch Ver-
lust oder Beschädigung der versicherten Güter wäh-
rend der Transportdauer und der transportbedingten
Lagerung.
5415/20. 1. 2013
Beruf. Die gesetzliche Erwerbsminderungsrente orien-
tiert sich an einem Stufensystem:
Wer nur noch weniger als drei Stunden täglich
arbeiten kann, erhält danach eine volle Erwerbsmin-
derungsrente.
•Wer drei bis unter sechs Stunden täglich arbeiten
kann, erhält eine halbe Erwerbsminderungsrente
Die Renten wegen verminderter Erwerbsfähigkeit wer-
den in der Regel zeitlich befristet für die Dauer von
drei Jahren gezahlt. Ist die Leistungsfähigkeit des Ver-
sicherten gleichbleibend eingeschränkt, wird die Zah-
lung auf Antrag fortgesetzt.
Umwelthaftpflichtversicherung. Für Schäden, die Ob gesetzlich versichert oder nicht. In jedem Fall
Dritten durch Umwelteinwirkungen entstehen (z. B. sollten Sie auch eine private Berufsunfähigkeitsversi-
ein Fischsterben in einem Fischteich, das durch aus- cherung abschließen. Sie ist wichtiger als eine Unfall-
gelaufenes Heizöl verursacht wird). Weitere Ansprü- versicherung, denn die häufigsten Ursachen für
che durch Zerstörung von natürlichen Lebensräumen Berufsunfähigkeit entstehen aufgrund von Krankhei-
und geschützte Arten werden über die Umweltscha- ten und nicht durch Unfälle. Wichtig ist die Dauer der
denversicherung abgedeckt. Die Umwelthaftpflichtver- Rentenzahlung. Sie sollte vertraglich so vereinbart
sicherung sollte mit der Betriebshaftpflichtversiche- werden, dass sie einen fließenden Übergang zur
rung kombiniert werden.
Altersrente ermöglicht. Festgelegt werden muss auch,
Vermögensschadenhaftpflichtversicherung. Eine ab welchem Grad der Berufsunfähigkeit die Versiche-
fehlerhafte Beratung kann zu handfesten Schadener-
satzforderungen führen. Dies betrifft hauptsächlich
Selbständige im Dienstleistungssektor, die aus beruf-
lichen Gründen fremde Vermögensinteressen wahr-
nehmen: beispielsweise Rechtsanwälte, Steuerberater,
Notare, Versicherungsvermittler, künftig auch Finanz-
Dread Disease (DD). Diese Versicherung (deutsch:
anlagenvermittler.
Vertrauensschadenversicherung. Für Schäden, Schwere-Krankheiten-Vorsorge) zahlt die vereinbarte
die durch Unterschlagung, Veruntreuung, Diebstahl, Versicherungssumme aus, wenn schwere Erkrankun-
Fälschung, Betrug und andere Vermögensdelikte, die gen auftreten. Zu diesen gehören z. B. Krebserkran-
durch Mitarbeiter oder Vertrauenspersonen verübt kung, Herzinfarkt, Schlaganfall, Multiple Sklerose,
Erblindung, Taubheit oder schwere Verbrennungen.
werden, entstehen (Siehe Tabelle unten links).
Persönliche Versicherungen:
Was? Wofür? Wogegen?
rungszahlung einsetzen soll. Empfehlenswert ist bei-
spielsweise ein Staffelsystem, wonach ein Teil der
Rente schon bei einer 25-prozentigen Berufsunfähig-
keit bezahlt wird. Prüfen Sie, ob Sie bei Abschluss
einer Berufsunfähigkeitsversicherung eine separate
Unfallversicherung vereinbaren wollen.
Krankenversicherung. Selbstständige sind, wie alle
Bürgerinnen und Bürger, verpflichtet, sich entweder
über eine gesetzliche oder private Krankenversiche-
rung abzusichern. Die Versicherungsleistungen müs-
sen dabei alle wichtigen Lebenshaltungskosten
decken. Das betrifft vor allem die ersten sechs Krank-
heitswochen. Denn wird eine Selbstständige oder ein
Selbstständiger krank, so verdient sie bzw. er in der
Regel kein Geld mehr, erhält aber nicht wie Angestell-
te eine sechswöchige Lohnfortzahlung. Wichtige
Frage also: Wie hoch müssen die Versicherungsleis-
die steuerlich geförderte so genannte Rürup-Rente tungen sein, um den Verdienstausfall in dieser Zeit
für Selbstständige.
Altersvorsorge. Grundsätzlich gilt: Die Altersvorsorge
sollte auf mehrere Beine gestellt werden. Neben der
staatlichen Absicherung gibt es zwei weitere spezielle
private Vorsorgemöglichkeiten:
die staatlich bezuschusste so genannte Riester-
Rente für Arbeitnehmer sowie
Dazu kommen Kapitalanlageprodukte wie Aktien, Ren-
tenpapiere, Fonds, Immobilien, Renten- und Lebens-
versicherungen sowie schließlich auch Einnahmen
aus Unternehmensverkauf und Erbschaften.
Arbeitslosenversicherung. Selbstständige, die sich
freiwillig in der Arbeitslosenversicherung weiterversi-
chern möchten, müssen vor Aufnahme ihrer Tätigkeit
innerhalb der letzten 24 Monate mindestens 12 Mona-
te in einem Versicherungspflichtverhältnis nach dem
SGB III, z. B. einem Beschäftigungsverhältnis, gestan-
den haben. Dabei spielt es keine Rolle, ob es sich um
ein durchgehendes versicherungspflichtiges Beschäf-
tigungsverhältnis handelt oder ob einzelne Beschäfti-
gungen zusammengerechnet werden. Kann diese ver-
sicherungspflichtige Zeit nicht oder nicht ausreichend
nachgewiesen werden, wird auch der Bezug einer
Entgeltersatzleistung wie z. B. Arbeitslosengeld als
Voraussetzung akzeptiert. Der Antrag auf Weiterversi-
cherung in der Arbeitslosenversicherung muss inner-
halb der ersten drei Monate der Selbständigkeit bei
der Arbeitsagentur am Wohnort gestellt werden.
Berufsunfähigkeitsversicherung oder Erwerbsmin-
derungsrente?
Private Versicherungen. Es gibt sie in der Regel als
Berufsunfähigkeits-/ Zusatzversicherungen zur Lebens-,
Renten- oder Risikolebensversicherung.
Gesetzliche Rentenversicherung. Wer aus gesund-
heitlichen Gründen nur noch eingeschränkt oder über-
haupt nicht mehr arbeiten kann, erhält eine gesetzli-
che Rente wegen Erwerbsminderung. Voraussetzung:
Es wurden innerhalb der letzten fünf Jahre vor Eintritt
der Erwerbsminderung für 36 Monate Pflichtbeiträge
in die gesetzliche Rentenversicherung gezahlt. Im
Unterschied zur privaten Berufsunfähigkeitsrente zahlt
die gesetzliche Erwerbsminderungsrente nur für den
Fall, dass der Versicherungsnehmer überhaupt keiner
Tätigkeit mehr nachgehen kann - unabhängig von
seiner Qualifikation und seinem zuletzt ausgeübten
auszugleichen? Die Krankenversicherung soll es dem
Versicherten und seinen Familienangehörigen ermög-
lichen, bei Krankheit und Unfall ausreichende Hilfe
durch Ärzte, Zahnärzte, Krankenhäuser sowie Arznei-
en, Heil- und Hilfsmittel in Anspruch zu nehmen.
- Wird fortgesetzt
Kalender
für die Jahre
bis 2025
Sonderpreis
pro Stück 18,50 €
(inkl. Verpackung und MwSt.)
Lieferung erfolgt gegen Vorauszahlung mittels
Scheck oder Überweisung auf unser
Konto 3580 106 969 (BLZ 542 20091)
bei der HypoVereinsbank Pirmasens.
Bitte geben Sie auf dem Überweisungsformular
unbedingt Ihre komplette Anschrift und als
Verwendungszweck,Mehrjahreskalender" an.
Bei größerer Stückzahl bitte Preis erfragen.
KOMET
Druck- und Verlagshaus GmbH
Postfach 2261 66930 Pirmasens
Telefon (06331) 51 32-0 Telefax (06331) 314 80
E-Mail: info@komet-pirmasens.de