Der Komet 5438 – Seite 10
2013-09-10 · Seite 10 von 52
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
10
Der Komet
DIE Neuheit in Eisleben!
in
Germany
BOOSTER-Time
www.booster-loeffelhardt.de mail: dirkloeffelhardt@web.de Tel. 0152-29441890
Schaustellerfirma
Hans-Joachim Neutzsch
Telefon 0171-4543097
Jaguar
E-Mail: jochen-neutzsch@web.de
Seit 1992
auf der
Eisleber
Wiese!
Definitiv
einmalig
Die rasante Fahrt für Jung und Alt!
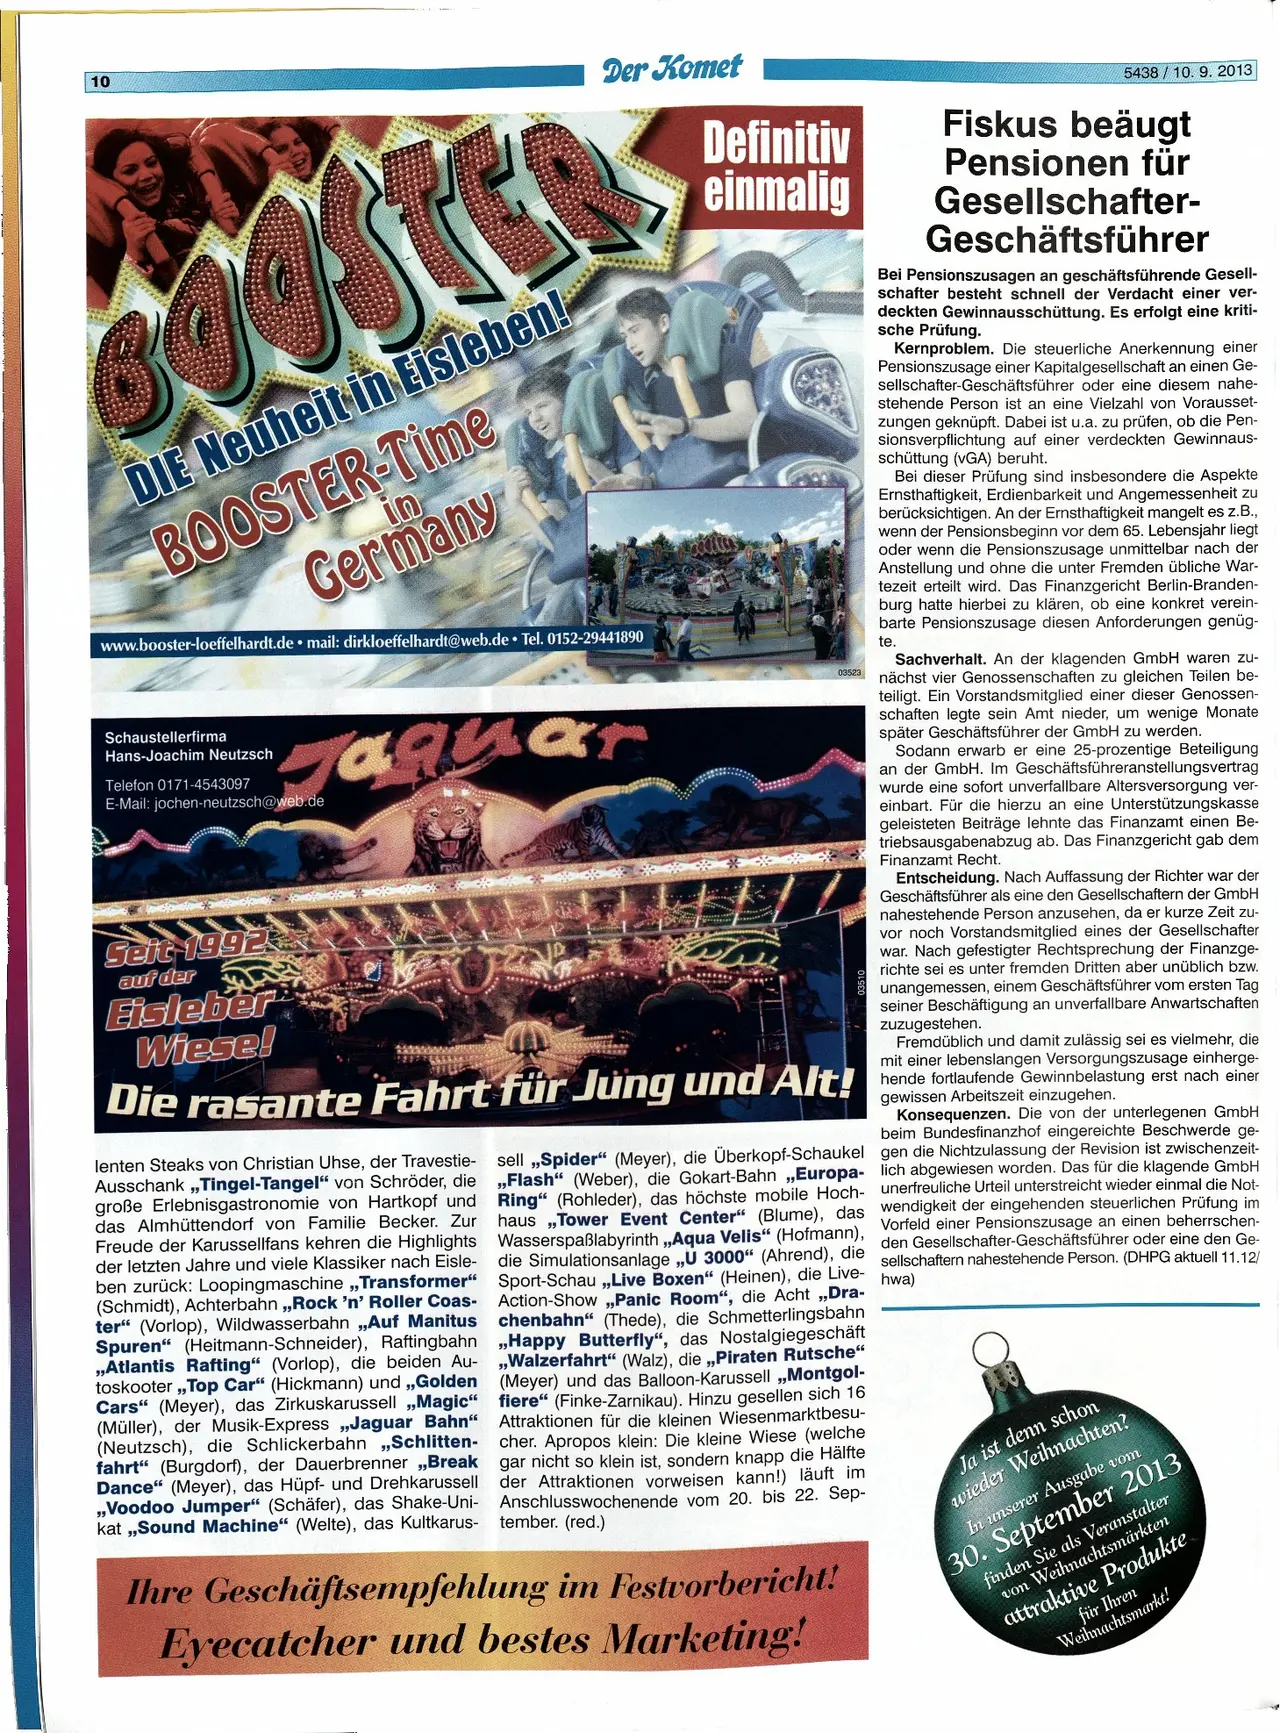
lenten Steaks von Christian Uhse, der Travestie-
Ausschank,,Tingel-Tangel" von Schröder, die
große Erlebnisgastronomie von Hartkopf und
das Almhüttendorf von Familie Becker. Zur
Freude der Karussellfans kehren die Highlights
sell,,Spider" (Meyer), die Überkopf-Schaukel
,,Flash" (Weber), die Gokart-Bahn ,,Europa-
Ring" (Rohleder), das höchste mobile Hoch-
haus,,Tower Event Center" (Blume), das
Wasserspaßlabyrinth,,Aqua Velis" (Hofmann
),
die Simulationsanlage,,U 3000" (Ahrend), die
Sport-Schau,,Live Boxen" (Heinen), die Live-
Action-Show,,Panic Room", die Acht,,Dra-
chenbahn" (Thede), die Schmetterlingsbahn
„Happy Butterfly", das Nostalgiegeschäft
,Walzerfahrt" (Walz), die,,Piraten Rutsche"
(Meyer) und das Balloon-Karussell,,Montgol-
fiere" (Finke-Zarnikau). Hinzu gesellen sich 16
Attraktionen für die kleinen Wiesenmarktbesu-
cher. Apropos klein: Die kleine Wiese (welche
gar nicht so klein ist, sondern knapp die Hälfte
der Attraktionen vorweisen kann!) läuft im
Anschlusswochenende vom 20. bis 22. Sep-
tember. (red.)
der letzten Jahre und viele Klassiker nach Eisle-
ben zurück: Loopingmaschine,,Transformer"
(Schmidt), Achterbahn,,Rock 'n' Roller Coas-
ter" (Vorlop), Wildwasserbahn,,Auf Manitus
Spuren" (Heitmann-Schneider), Raftingbahn
,,Atlantis Rafting" (Vorlop), die beiden Au-
toskooter,,Top Car" (Hickmann) und „,,Golden
Cars" (Meyer), das Zirkuskarussell,,Magic"
(Müller), der Musik-Express,,Jaguar Bahn"
(Neutzsch), die Schlickerbahn,,Schlitten-
fahrt" (Burgdorf), der Dauerbrenner „Break
Dance" (Meyer), das Hüpf- und Drehkarussell
,,Voodoo Jumper" (Schäfer), das Shake-Uni-
kat,,Sound Machine" (Welte), das Kultkarus-
Ihre Geschäftsempfehlung im Festvorbericht!
Eyecatcher und bestes Marketing!
03523
5438/10. 9. 2013
Fiskus beäugt
Pensionen für
Gesellschafter-
Geschäftsführer
Bei Pensionszusagen an geschäftsführende Gesell-
schafter besteht schnell der Verdacht einer ver-
deckten Gewinnausschüttung. Es erfolgt eine kriti-
sche Prüfung.
Kernproblem. Die steuerliche Anerkennung einer
Pensionszusage einer Kapitalgesellschaft an einen Ge-
sellschafter-Geschäftsführer oder eine diesem nahe-
stehende Person ist an eine Vielzahl von Vorausset-
zungen geknüpft. Dabei ist u.a. zu prüfen, ob die Pen-
sionsverpflichtung auf einer verdeckten Gewinnaus-
schüttung (VGA) beruht.
Bei dieser Prüfung sind insbesondere die Aspekte
Ernsthaftigkeit, Erdienbarkeit und Angemessenheit zu
berücksichtigen. An der Ernsthaftigkeit mangelt es z.B.,
wenn der Pensionsbeginn vor dem 65. Lebensjahr liegt
oder wenn die Pensionszusage unmittelbar nach der
Anstellung und ohne die unter Fremden übliche War-
tezeit erteilt wird. Das Finanzgericht Berlin-Branden-
burg hatte hierbei zu klären, ob eine konkret verein-
barte Pensionszusage diesen Anforderungen genüg-
te.
Sachverhalt. An der klagenden GmbH waren zu-
nächst vier Genossenschaften zu gleichen Teilen be-
teiligt. Ein Vorstandsmitglied einer dieser Genossen-
schaften legte sein Amt nieder, um wenige Monate
später Geschäftsführer der GmbH zu werden.
Sodann erwarb er eine 25-prozentige Beteiligung
an der GmbH. Im Geschäftsführeranstellungsvertrag
wurde eine sofort unverfallbare Altersversorgung ver-
einbart. Für die hierzu an eine Unterstützungskasse
geleisteten Beiträge lehnte das Finanzamt einen Be-
triebsausgabenabzug ab. Das Finanzgericht gab dem
Finanzamt Recht.
Entscheidung. Nach Auffassung der Richter war der
Geschäftsführer als eine den Gesellschaftern der GmbH
nahestehende Person anzusehen, da er kurze Zeit zu-
vor noch Vorstandsmitglied eines der Gesellschafter
war. Nach gefestigter Rechtsprechung der Finanzge-
richte sei es unter fremden Dritten aber unüblich bzw.
unangemessen, einem Geschäftsführer vom ersten Tag
seiner Beschäftigung an unverfallbare Anwartschaften
zuzugestehen.
Fremdüblich und damit zulässig sei es vielmehr, die
mit einer lebenslangen Versorgungszusage einherge-
hende fortlaufende Gewinnbelastung erst nach einer
gewissen Arbeitszeit einzugehen.
Konsequenzen. Die von der unterlegenen GmbH
beim Bundesfinanzhof eingereichte Beschwerde ge-
gen die Nichtzulassung der Revision ist zwischenzeit-
lich abgewiesen worden. Das für die klagende GmbH
unerfreuliche Urteil unterstreicht wieder einmal die Not-
wendigkeit der eingehenden steuerlichen Prüfung
im
Vorfeld einer Pensionszusage an einen beherrschen-
sellschaftern nahestehende Person. (DHPG aktuell 11.12/
den Gesellschafter-Geschäftsführer oder eine den Ge-
hwa)
Ja ist denn schon
wieder Weihnachten?
In unserer Ausgabe vom
30. September 2013
finden Sie als Veranstalter
von
Weihnachtsmärkten
attraktive Produkte
für Ihren
Weihnachtsmarkt!