Der Komet 5457 – Page 6
2014-03-20 · Page 6 of 32
OCR-Text · Page 6
Automatically recognised original text. Historical typefaces, spellings and OCR errors may differ from the scan. Check quotations against the image.
6
Der Komet
Welche Pflichtangaben gelten für
Rechnungen?
Voraussetzung für den Vorsteuerabzug ist u.a. eine
ordnungsgemäße Rechnung. Diese erfordert be-
stimmte Pflichtangaben.
Rechnungen sollten zeitnah, also innerhalb von zwei
Wochen nach Abschluss der Arbeiten, verschickt wer-
5457/20. 3. 2014
Bundesfinanzhofs nicht zu beanstanden, wenn die Bar-
einnahmen täglich in nur einer Summe im Kassenbuch
erfasst werden. In diesem Fall sind zum Nachweis der
Einnahmen die ursprünglichen Aufzeichnungen wie Kas-
senstreifen, Kassenzettel oder Kassenbons aufzube-
über Anzahlungen, innergemeinschaftliche Dreiecks- wahren. Zum Kassenbuch gehört auch zwingend eine
geschäfte etc., gelten, die in der Musterrechnung nicht Kasse, also nicht nur die Hosentasche des Unterneh-
enthalten sind. Hinsichtlich der Hinweise auf die Steu- mers/Geschäftsführers. In der Praxis kommt es durch-
erbefreiungen gibt es keine gesetzlichen Vorgaben; aus vor, dass Betriebsprüfer die Kassen sehen und das
hier sind eindeutige Hinweise zu verwenden, z.B. bei Geld zählen wollen.
Ausfuhren „Steuerfreie Ausfuhr“ oder bei innergemein- Muss bei der Gewinnermittlung durch Einnahmen-
schaftlichen Lieferungen „Steuerfreie innergemein- Überschussrechnung ein Kassenbuch geführt wer-
schaftliche Lieferung".
den. Bei innergemeinschaftlichen Lieferungen und in-
nergemeinschaftlichen Leistungen müssen die Rech-
nungen spätestens bis zum 15. des Monats, der auf
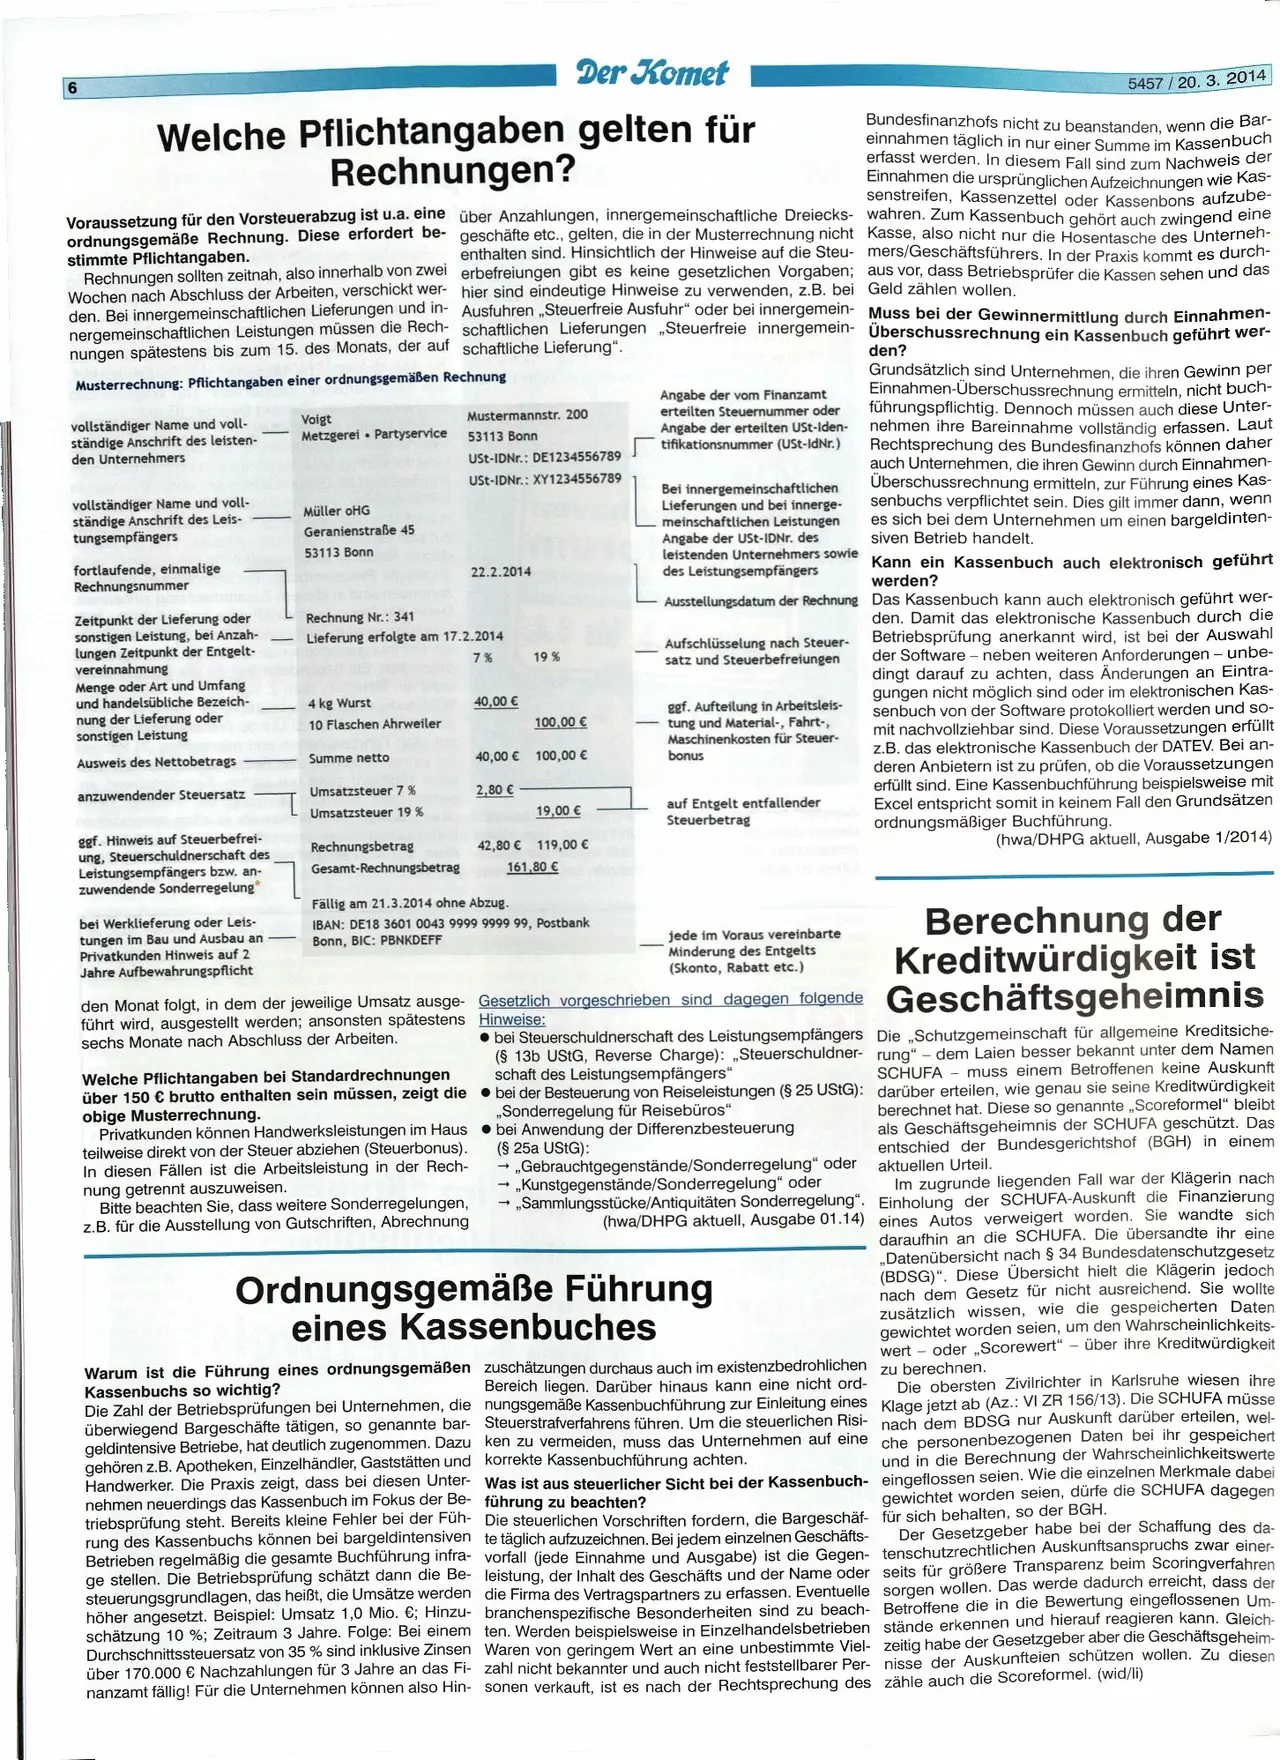
Musterrechnung: Pflichtangaben einer ordnungsgemäßen Rechnung
vollständiger Name und voll-
ständige Anschrift des leisten-
den Unternehmers
Voigt
Metzgerei Partyservice
Müller oHG
Geranienstraße 45
53113 Bonn
Mustermannstr. 200
53113 Bonn
USt-IDNr.: DE1234556789
USt-IDNr.: XY1234556789
22.2.2014
19%
4 kg Wurst
40,00 €
10 Flaschen Ahrweiler
Summe netto
100,00 €
40,00 € 100,00 €
Umsatzsteuer 7 %
Umsatzsteuer 19 %
2,80 €
19,00 €
42,80 € 119,00 €
161,80 €
Angabe der vom Finanzamt
erteilten Steuernummer oder
Angabe der erteilten USt-Iden-
tifikationsnummer (USt-IdNr.)
Bei innergemeinschaftlichen
Lieferungen und bei innerge-
meinschaftlichen Leistungen
Angabe der USt-IDNr. des
leistenden Unternehmers sowie
des Leistungsempfängers
Aufschlüsselung nach Steuer-
satz und Steuerbefreiungen
den?
Grundsätzlich sind Unternehmen, die ihren Gewinn per
Einnahmen-Überschussrechnung ermitteln, nicht buch-
führungspflichtig. Dennoch müssen auch diese Unter-
nehmen ihre Bareinnahme vollständig erfassen. Laut
Rechtsprechung des Bundesfinanzhofs können daher
auch Unternehmen, die ihren Gewinn durch Einnahmen-
Überschussrechnung ermitteln, zur Führung eines Kas-
senbuchs verpflichtet sein. Dies gilt immer dann, wenn
es sich bei dem Unternehmen um einen bargeldinten-
siven Betrieb handelt.
Kann ein Kassenbuch auch elektronisch geführt
werden?
Ausstellungsdatum der Rechnung Das Kassenbuch kann auch elektronisch geführt wer-
den. Damit das elektronische Kassenbuch durch die
Betriebsprüfung anerkannt wird, ist bei der Auswahl
der Software - neben weiteren Anforderungen - unbe-
dingt darauf zu achten, dass Änderungen an Eintra-
gungen nicht möglich sind oder im elektronischen Kas-
senbuch von der Software protokolliert werden und so-
mit nachvollziehbar sind. Diese Voraussetzungen erfüllt
z.B. das elektronische Kassenbuch der DATEV. Bei an-
deren Anbietern ist zu prüfen, ob die Voraussetzungen
erfüllt sind. Eine Kassenbuchführung beispielsweise mit
Excel entspricht somit in keinem Fall den Grundsätzen
ordnungsmäßiger Buchführung.
ggf. Aufteilung in Arbeitsleis-
tung und Material-, Fahrt-,
Maschinenkosten für Steuer-
bonus
auf Entgelt entfallender
Steuerbetrag
(hwa/DHPG aktuell, Ausgabe 1/2014)
vollständiger Name und voll-
ständige Anschrift des Leis-
tungsempfängers
fortlaufende, einmalige
Rechnungsnummer
Zeitpunkt der Lieferung oder
sonstigen Leistung, bei Anzah-
lungen Zeitpunkt der Entgelt-
vereinnahmung
Menge oder Art und Umfang
und handelsübliche Bezeich-
nung der Lieferung oder
sonstigen Leistung
Ausweis des Nettobetrags
anzuwendender Steuersatz
ggf. Hinweis auf Steuerbefrei-
ung, Steuerschuldnerschaft des
Leistungsempfängers bzw. an-
zuwendende Sonderregelung
bei Werklieferung oder Leis-
tungen im Bau und Ausbau an
Privatkunden Hinweis auf 2
Jahre Aufbewahrungspflicht
Rechnung Nr.: 341
Lieferung erfolgte am 17.2.2014
7%
Rechnungsbetrag
Gesamt-Rechnungsbetrag
Fällig am 21.3.2014 ohne Abzug.
IBAN: DE18 3601 0043 9999 9999 99, Postbank
Bonn, BIC: PBNKDEFF
jede im Voraus vereinbarte
Minderung des Entgelts
(Skonto, Rabatt etc.)
Berechnung der
Kreditwürdigkeit ist
den Monat folgt, in dem der jeweilige Umsatz ausge- Gesetzlich vorgeschrieben sind dagegen folgende Geschäftsgeheimnis
führt wird, ausgestellt werden; ansonsten spätestens
sechs Monate nach Abschluss der Arbeiten.
Welche Pflichtangaben bei Standardrechnungen
über 150 € brutto enthalten sein müssen, zeigt die
obige Musterrechnung.
Privatkunden können Handwerksleistungen im Haus
teilweise direkt von der Steuer abziehen (Steuerbonus).
In diesen Fällen ist die Arbeitsleistung in der Rech-
nung getrennt auszuweisen.
Bitte beachten Sie, dass weitere Sonderregelungen,
z.B. für die Ausstellung von Gutschriften, Abrechnung
Hinweise:
bei Steuerschuldnerschaft des Leistungsempfängers
(§ 13b UStG, Reverse Charge): „Steuerschuldner-
schaft des Leistungsempfängers"
Die „Schutzgemeinschaft für allgemeine Kreditsiche-
rung" - dem Laien besser bekannt unter dem Namen
SCHUFA muss einem Betroffenen keine Auskunft
bei der Besteuerung von Reiseleistungen (§ 25 UStG): darüber erteilen, wie genau sie seine Kreditwürdigkeit
,,Sonderregelung für Reisebüros"
bei Anwendung der Differenzbesteuerung
(§ 25a UStG):
→ „Gebrauchtgegenstände/Sonderregelung" oder
→,,Kunstgegenstände/Sonderregelung" oder
,,Sammlungsstücke/Antiquitäten Sonderregelung".
(hwa/DHPG aktuell, Ausgabe 01.14)
Ordnungsgemäße Führung
eines Kassenbuches
Warum ist die Führung eines ordnungsgemäßen zuschätzungen durchaus auch im existenzbedrohlichen
Kassenbuchs so wichtig?
Bereich liegen. Darüber hinaus kann eine nicht ord-
Die Zahl der Betriebsprüfungen bei Unternehmen, die nungsgemäße Kassenbuchführung zur Einleitung eines
überwiegend Bargeschäfte tätigen, so genannte bar- Steuerstrafverfahrens führen. Um die steuerlichen Risi-
geldintensive Betriebe, hat deutlich zugenommen. Dazu ken zu vermeiden, muss das Unternehmen auf eine
gehören z.B. Apotheken, Einzelhändler, Gaststätten und korrekte Kassenbuchführung achten.
Handwerker. Die Praxis zeigt, dass bei diesen Unter- Was ist aus steuerlicher Sicht bei der Kassenbuch-
nehmen neuerdings das Kassenbuch im Fokus der Be- führung zu beachten?
triebsprüfung steht. Bereits kleine Fehler bei der Füh- Die steuerlichen Vorschriften fordern, die Bargeschäf-
rung des Kassenbuchs können bei bargeldintensiven te täglich aufzuzeichnen. Bei jedem einzelnen Geschäfts-
Betrieben regelmäßig die gesamte Buchführung infra- vorfall (jede Einnahme und Ausgabe) ist die Gegen-
ge stellen. Die Betriebsprüfung schätzt dann die Be- leistung, der Inhalt des Geschäfts und
der Name oder
steuerungsgrundlagen, das heißt, die Umsätze werden die Firma des Vertragspartners zu erfassen. Eventuelle
höher angesetzt. Beispiel: Umsatz 1,0 Mio. €; Hinzu- branchenspezifische Besonderheiten
sind zu beach-
schätzung 10%; Zeitraum 3 Jahre. Folge: Bei einem ten. Werden beispielsweise in Einzelhandelsbetrieben
Durchschnittssteuersatz von 35 % sind inklusive Zinsen Waren von geringem Wert an eine unbestimmte Viel-
über 170.000 € Nachzahlungen für 3 Jahre an das Fi- zahl nicht bekannter
und auch nicht feststellbarer Per-
nanzamt fällig! Für die Unternehmen können also Hin- sonen verkauft, ist es nach der Rechtsprechung
des
berechnet hat. Diese so genannte „,Scoreformel" bleibt
als Geschäftsgeheimnis der SCHUFA geschützt. Das
entschied der Bundesgerichtshof (BGH) in einem
aktuellen Urteil.
Im zugrunde liegenden Fall war der Klägerin nach
Einholung der SCHUFA-Auskunft die Finanzierung
eines Autos verweigert worden. Sie wandte sich
daraufhin an die SCHUFA. Die übersandte ihr eine
„Datenübersicht nach § 34 Bundesdatenschutzgesetz
(BDSG)". Diese Übersicht hielt die Klägerin jedoch
nach dem Gesetz für nicht ausreichend. Sie wollte
zusätzlich wissen, wie die gespeicherten Daten
gewichtet worden seien, um den Wahrscheinlichkeits-
wert oder „,,Scorewert“ - über ihre Kreditwürdigkeit
zu berechnen.
Die obersten Zivilrichter in Karlsruhe wiesen ihre
Klage jetzt ab (Az.: VI ZR 156/13). Die SCHUFA müsse
nach dem BDSG nur Auskunft darüber erteilen, wel-
che personenbezogenen Daten bei ihr gespeichert
und in die Berechnung der Wahrscheinlichkeitswerte
eingeflossen seien. Wie die einzelnen Merkmale dabei
gewichtet worden seien, dürfe die SCHUFA dagegen
für sich behalten, so der BGH.
Der Gesetzgeber habe bei der Schaffung des da-
tenschutzrechtlichen Auskunftsanspruchs zwar einer-
seits für größere Transparenz beim Scoringverfahren
sorgen wollen. Das werde dadurch erreicht, dass der
Betroffene die in die Bewertung eingeflossenen Um-
stände erkennen und hierauf reagieren kann. Gleich-
zeitig habe der Gesetzgeber aber die Geschäftsgeheim-
nisse der Auskunfteien schützen wollen. Zu diesen
zähle auch die Scoreformel. (wid/li)