Der Komet 5515 – Seite 13
2015-10-30 · Seite 13 von 44
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5515/30. 10. 2015
STLE ERSTE GEISTERBAHN MIT GRUSELPARKOUR HAUNTED CASTLE
06337
Der Komet
HAUNTED CASTLE - ERSTE GEISTERBAHN MIT GRUSELPARKOUR - HAUNTED CASTLE
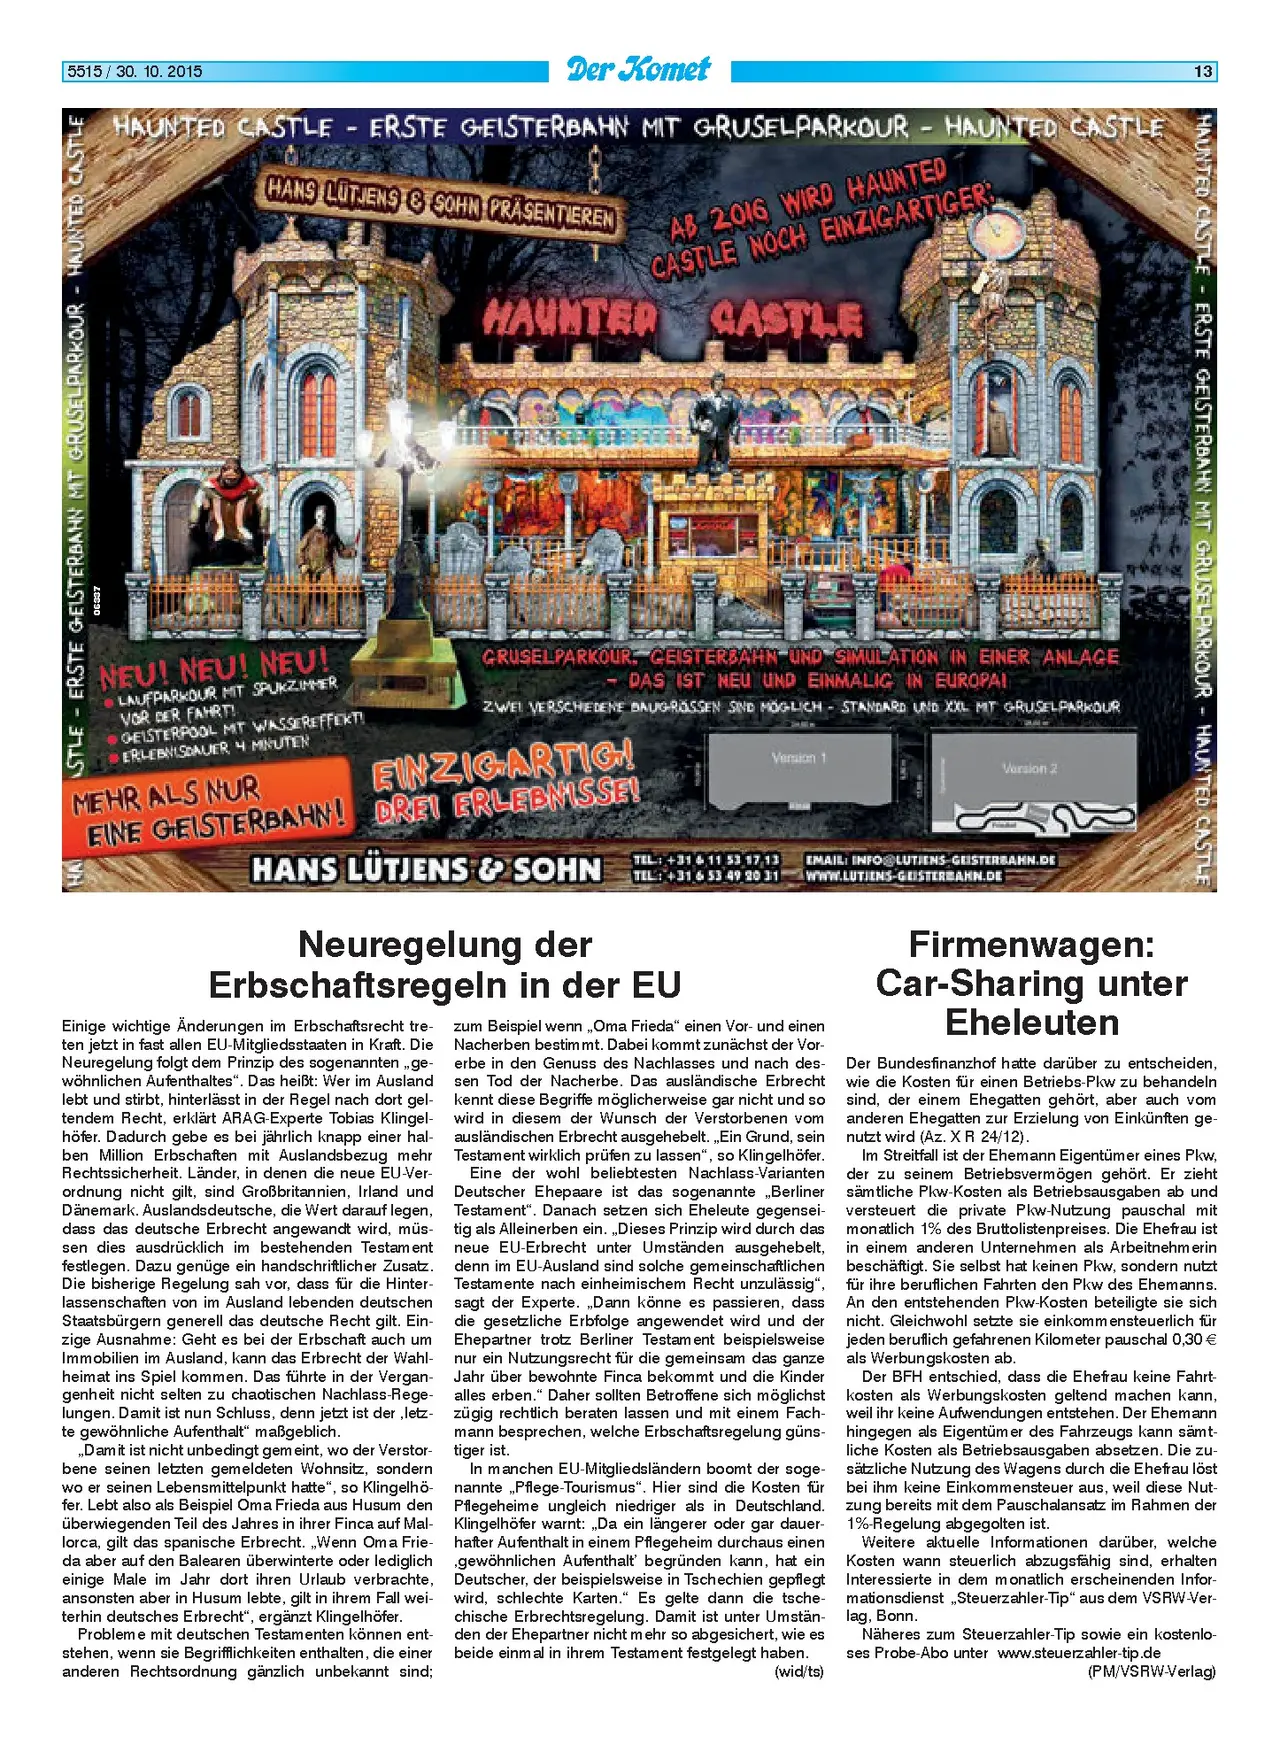
HANS LUTJENS & SOHN PRÄSENTIEREN
AB 2016 WIRD HAUNTED
CASTLE NOCH
EINZIGARTIGER
CASTLE
HAUNTER
NEU! NEU! NEU!
LAUFPARKOUR MIT SPUKZIMMER
VOR DER FAHRT!
GEISTERPOOL MIT WASSEREFFEKT!
ERLEBNISDAUER 4
MINUTEN
MEHR ALS NUR
GRUSELPARKOUR GEISTERBAHN UND SIMULATION IN EINER ANLAGE
DAS IST NEU UND EINMALIG IN EUROPAL
ZWEI VERSCHIEDENE DAUGROSSEN SIND MÖGLICH STANDARD UND XXL MT GRUSELPARKOUR
FINZIGARTIG!
EINE GEISTERBAHN! DREI ERLEBNISSE!
HANS LÜTJENS & SOHN
Version 1
Version 2
TEL: +31 6 53 49 20 315
EMAIL: INFO@LUTIENS GEISTERBAHN.DE
www.LUTIENS GEISTERBAHN.DE
Neuregelung der
Erbschaftsregeln in der EU
Einige wichtige Änderungen im Erbschaftsrecht tre-
ten jetzt in fast allen EU-Mitgliedsstaaten in Kraft. Die
Neuregelung folgt dem Prinzip des sogenannten „,ge-
wöhnlichen Aufenthaltes". Das heißt: Wer im Ausland
lebt und stirbt, hinterlässt in der Regel nach dort gel-
tendem Recht, erklärt ARAG-Experte Tobias Klingel-
höfer. Dadurch gebe es bei jährlich knapp einer hal-
ben Million Erbschaften mit Auslandsbezug mehr
Rechtssicherheit. Länder, in denen die neue EU-Ver-
ordnung nicht gilt, sind Großbritannien, Irland und
Dänemark. Auslandsdeutsche, die Wert darauf legen,
dass das deutsche Erbrecht angewandt wird, müs-
sen dies ausdrücklich im bestehenden Testament
festlegen. Dazu genüge ein handschriftlicher Zusatz.
Die bisherige Regelung sah vor, dass für die Hinter-
lassenschaften von im Ausland lebenden deutschen
Staatsbürgern generell das deutsche Recht gilt. Ein-
zige Ausnahme: Geht es bei der Erbschaft auch um
Immobilien im Ausland, kann das Erbrecht der Wahl-
heimat ins Spiel kommen. Das führte in der Vergan-
genheit nicht selten zu chaotischen Nachlass-Rege-
lungen. Damit ist nun Schluss, denn jetzt ist der,letz-
te gewöhnliche Aufenthalt" maßgeblich.
,,Damit ist nicht unbedingt gemeint, wo der Verstor-
bene seinen letzten gemeldeten Wohnsitz, sondern
wo er seinen Lebensmittelpunkt hatte", so Klingelhö-
fer. Lebt also als Beispiel Oma Frieda aus Husum den
überwiegenden Teil des Jahres in ihrer Finca auf Mal-
lorca, gilt das spanische Erbrecht. „Wenn Oma Frie-
da aber auf den Balearen überwinterte oder lediglich
einige Male im Jahr dort ihren Urlaub verbrachte,
ansonsten aber in Husum lebte, gilt in ihrem Fall wei-
terhin deutsches Erbrecht“, ergänzt Klingelhöfer.
Probleme mit deutschen Testamenten können ent-
stehen, wenn sie Begrifflichkeiten enthalten, die einer
anderen Rechtsordnung gänzlich unbekannt sind;
zum Beispiel wenn „Oma Frieda" einen Vor- und einen
Nacherben bestimmt. Dabei kommt zunächst der Vor-
erbe in den Genuss des Nachlasses und nach des-
sen Tod der Nacherbe. Das ausländische Erbrecht
kennt diese Begriffe möglicherweise gar nicht und so
wird in diesem der Wunsch der Verstorbenen vom
ausländischen Erbrecht ausgehebelt. „Ein Grund, sein
Testament wirklich prüfen zu lassen", so Klingelhöfer.
Eine der wohl beliebtesten Nachlass-Varianten
Deutscher Ehepaare ist das sogenannte „Berliner
Testament". Danach setzen sich Eheleute gegensei-
tig als Alleinerben ein. „Dieses Prinzip wird durch das
neue EU-Erbrecht unter Umständen ausgehebelt,
denn im EU-Ausland sind solche gemeinschaftlichen
Testamente nach einheimischem Recht unzulässig",
sagt der Experte. „Dann könne es passieren, dass
die gesetzliche Erbfolge angewendet wird und der
Ehepartner trotz Berliner Testament beispielsweise
nur ein Nutzungsrecht für die gemeinsam das ganze
Jahr über bewohnte Finca bekommt und die Kinder
alles erben." Daher sollten Betroffene sich möglichst
zügig rechtlich beraten lassen und mit einem Fach-
mann besprechen, welche Erbschaftsregelung güns-
tiger ist.
In manchen EU-Mitgliedsländern boomt der soge-
nannte „Pflege-Tourismus“. Hier sind die Kosten für
Pflegeheime ungleich niedriger als in Deutschland.
Klingelhöfer warnt:,,Da ein längerer oder gar dauer-
hafter Aufenthalt in einem Pflegeheim durchaus einen
,gewöhnlichen Aufenthalt' begründen kann, hat ein
Deutscher, der beispielsweise in Tschechien gepflegt
wird, schlechte Karten." Es gelte dann die tsche-
chische Erbrechtsregelung. Damit ist unter Umstän-
den der Ehepartner nicht mehr so abgesichert, wie es
beide einmal in ihrem Testament festgelegt haben.
(wid/ts)
Firmenwagen:
Car-Sharing unter
Eheleuten
13
HAUNTED CASTLE - ERSTE GEISTERBAHN MIT GRUSELPARKOUR - HAUNTED CASTLE
Der Bundesfinanzhof hatte darüber zu entscheiden,
wie die Kosten für einen Betriebs-Pkw zu behandeln
sind, der einem Ehegatten gehört, aber auch vom
anderen Ehegatten zur Erzielung von Einkünften ge-
nutzt wird (Az. X R 24/12).
Im Streitfall ist der Ehemann Eigentümer eines Pkw,
der zu seinem Betriebsvermögen gehört. Er zieht
sämtliche Pkw-Kosten als Betriebsausgaben ab und
versteuert die private Pkw-Nutzung pauschal mit
monatlich 1% des Bruttolistenpreises. Die Ehefrau ist
in einem anderen Unternehmen als Arbeitnehmerin
beschäftigt. Sie selbst hat keinen Pkw, sondern nutzt
für ihre beruflichen Fahrten den Pkw des Ehemanns.
An den entstehenden Pkw-Kosten beteiligte sie sich
nicht. Gleichwohl setzte sie einkommensteuerlich für
jeden beruflich gefahrenen Kilometer pauschal 0,30 €
als Werbungskosten ab.
Der BFH entschied, dass die Ehefrau keine Fahrt-
kosten als Werbungskosten geltend machen kann,
weil ihr keine Aufwendungen entstehen. Der Ehemann
hingegen als Eigentümer des Fahrzeugs kann sämt-
liche Kosten als Betriebsausgaben absetzen. Die zu-
sätzliche Nutzung des Wagens durch die Ehefrau löst
bei ihm keine Einkommensteuer aus, weil diese Nut-
zung bereits mit dem Pauschalansatz im Rahmen der
1%-Regelung abgegolten ist.
Weitere aktuelle Informationen darüber, welche
Kosten wann steuerlich abzugsfähig sind, erhalten
Interessierte in dem monatlich erscheinenden Infor-
mationsdienst „Steuerzahler-Tip" aus dem VSRW-Ver-
lag, Bonn.
Näheres zum Steuerzahler-Tip sowie ein kostenlo-
ses Probe-Abo unter www.steuerzahler-tip.de
(PM/VSRW-Verlag)