Der Komet 5565 – Seite 5
2017-03-20 · Seite 5 von 28
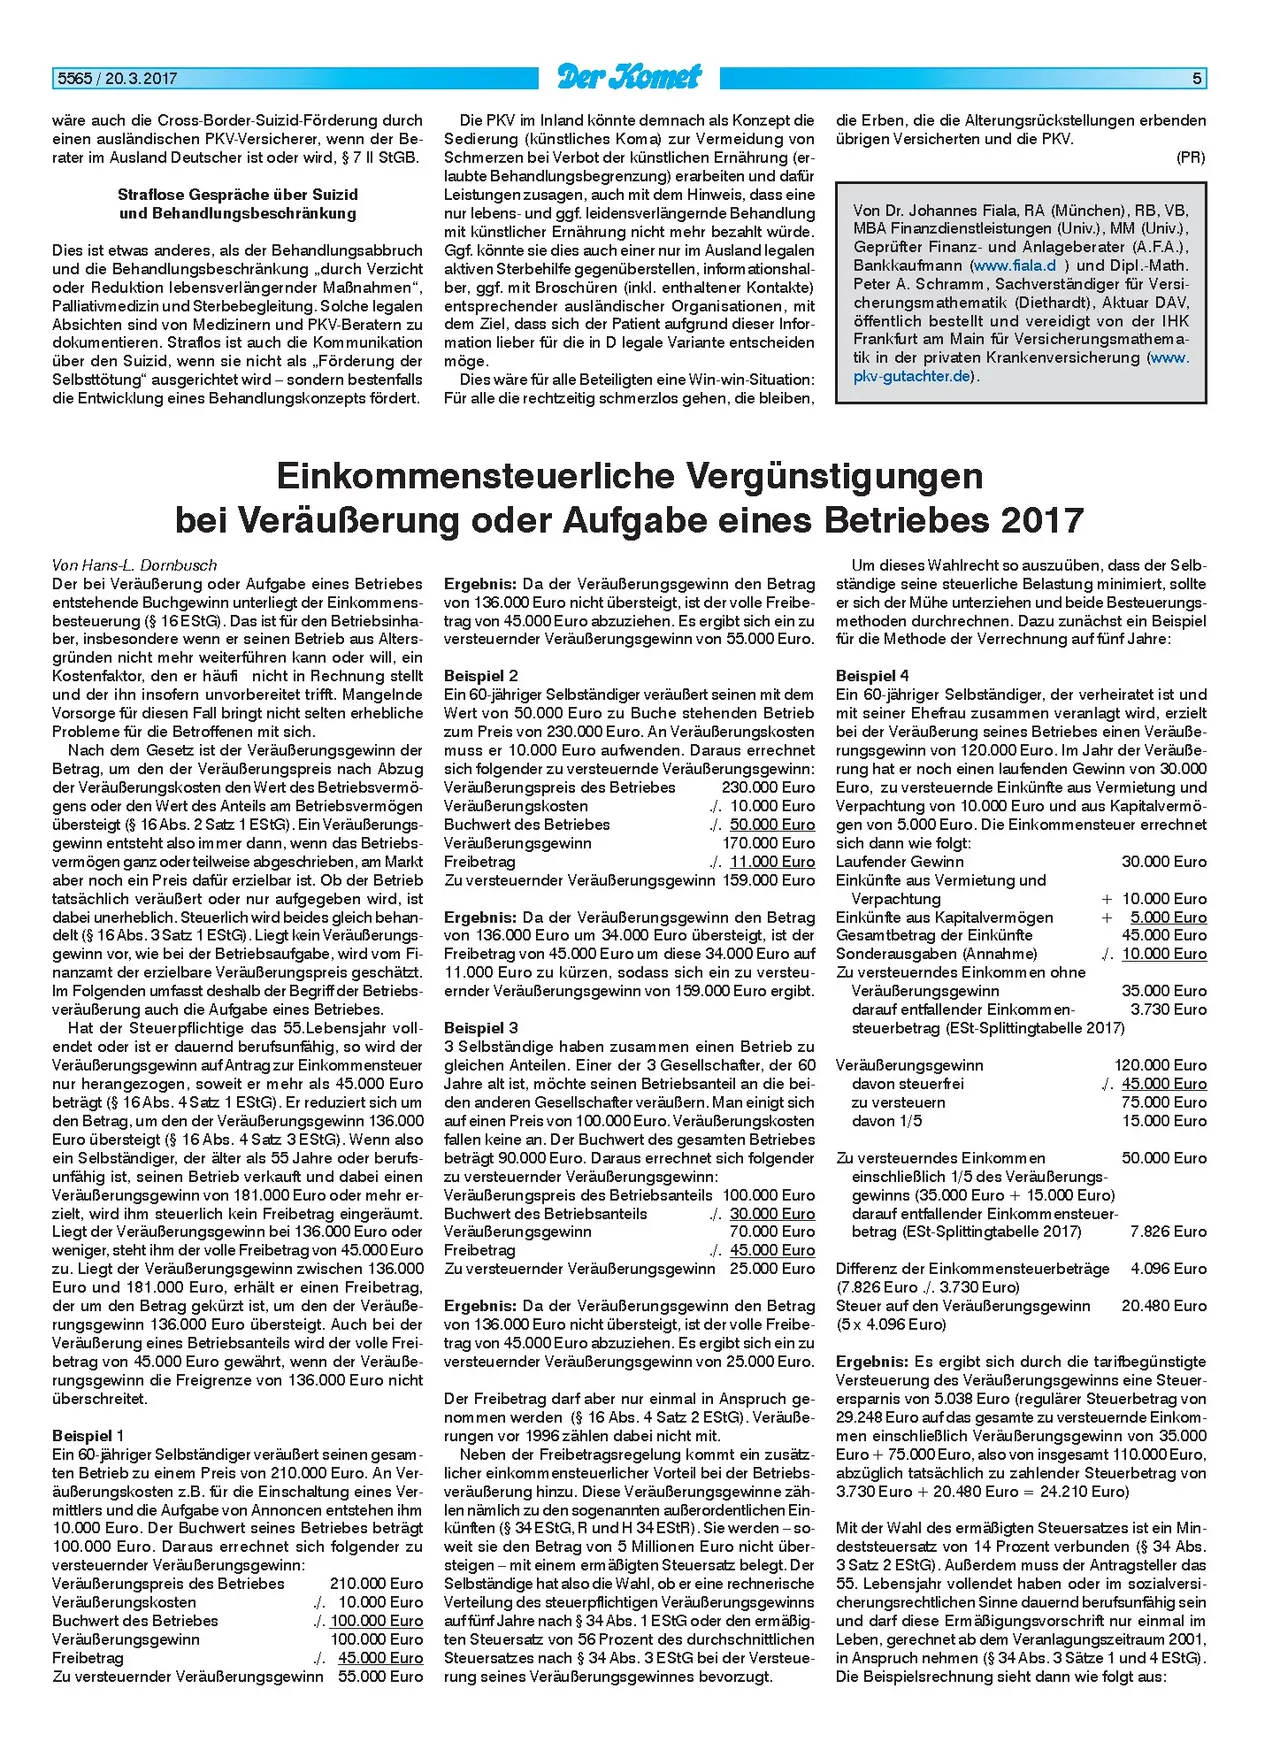
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5565/20.3.2017
wäre auch die Cross-Border-Suizid-Förderung durch
einen ausländischen PKV-Versicherer, wenn der Be-
rater im Ausland Deutscher ist oder wird, § 7 II StGB.
Straflose Gespräche über Suizid
und Behandlungsbeschränkung
Dies ist etwas anderes, als der Behandlungsabbruch
und die Behandlungsbeschränkung „durch Verzicht
oder Reduktion lebensverlängernder Maßnahmen“,
Palliativmedizin und Sterbebegleitung. Solche legalen
Absichten sind von Medizinern und PKV-Beratern zu
dokumentieren. Straflos ist auch die Kommunikation
über den Suizid, wenn sie nicht als „,Förderung der
Selbsttötung" ausgerichtet wird - sondern bestenfalls
die Entwicklung eines Behandlungskonzepts fördert.
Der Komet
Die PKV im Inland könnte demnach als Konzept die
Sedierung (künstliches Koma) zur Vermeidung von
Schmerzen bei Verbot der künstlichen Ernährung (er-
laubte Behandlungsbegrenzung) erarbeiten und dafür
Leistungen zusagen, auch mit dem Hinweis, dass eine
nur lebens- und ggf. leidensverlängernde Behandlung
mit künstlicher Ernährung nicht mehr bezahlt würde.
Ggf. könnte sie dies auch einer nur im Ausland legalen
aktiven Sterbehilfe gegenüberstellen, informationshal-
ber, ggf. mit Broschüren (inkl. enthaltener Kontakte)
entsprechender ausländischer Organisationen, mit
dem Ziel, dass sich der Patient aufgrund dieser Infor-
mation lieber für die in D legale Variante entscheiden
möge.
Dies wäre für alle Beteiligten eine Win-win-Situation:
Für alle die rechtzeitig schmerzlos gehen, die bleiben,
die Erben, die die Alterungsrückstellungen erbenden
übrigen Versicherten und die PKV.
(PR)
Von Dr. Johannes Fiala, RA (München), RB, VB,
MBA Finanzdienstleistungen (Univ.), MM (Univ.),
Geprüfter Finanz- und Anlageberater (A.F.A.),
Bankkaufmann (www.fiala.d) und Dipl.-Math.
Peter A. Schramm, Sachverständiger für Versi-
cherungsmathematik (Diethardt), Aktuar DAV,
öffentlich bestellt und vereidigt von der IHK
Frankfurt am Main für Versicherungsmathema-
tik in der privaten Krankenversicherung (www.
pkv-gutachter.de).
Einkommensteuerliche Vergünstigungen
bei Veräußerung oder Aufgabe eines Betriebes 2017
Von Hans-L. Dornbusch
Der bei Veräußerung oder Aufgabe eines Betriebes
entstehende Buchgewinn unterliegt der Einkommens-
besteuerung (§ 16 EStG). Das ist für den Betriebsinha-
ber, insbesondere wenn er seinen Betrieb aus Alters-
gründen nicht mehr weiterführen kann oder will, ein
Kostenfaktor, den er häufi nicht in Rechnung stellt
und der ihn insofern unvorbereitet trifft. Mangelnde
Vorsorge für diesen Fall bringt nicht selten erhebliche
Probleme für die Betroffenen mit sich.
Nach dem Gesetz ist der Veräußerungsgewinn der
Betrag, um den der Veräußerungspreis nach Abzug
der Veräußerungskosten den Wert des Betriebsvermö-
gens oder den Wert des Anteils am Betriebsvermögen
übersteigt (§ 16 Abs. 2 Satz 1 EStG). Ein Veräußerungs-
gewinn entsteht also immer dann, wenn das Betriebs-
vermögen ganz oder teilweise abgeschrieben, am Markt
aber noch ein Preis dafür erzielbar ist. Ob der Betrieb
tatsächlich veräußert oder nur aufgegeben wird, ist
dabei unerheblich. Steuerlich wird beides gleich behan-
delt (§ 16 Abs. 3 Satz 1 EStG). Liegt kein Veräußerungs-
gewinn vor, wie bei der Betriebsaufgabe, wird vom Fi-
nanzamt der erzielbare Veräußerungspreis geschätzt.
Im Folgenden umfasst deshalb der Begriff der Betriebs-
veräußerung auch die Aufgabe eines Betriebes.
Hat der Steuerpflichtige das 55. Lebensjahr voll-
endet oder ist er dauernd berufsunfähig, so wird der
Veräußerungsgewinn auf Antrag zur Einkommensteuer
nur herangezogen, soweit er mehr als 45.000 Euro
beträgt (§ 16 Abs. 4 Satz 1 EStG). Er reduziert sich um
den Betrag, um den der Veräußerungsgewinn 136.000
Euro übersteigt (§ 16 Abs. 4 Satz 3 EStG). Wenn also
ein Selbständiger, der älter als 55 Jahre oder berufs-
unfähig ist, seinen Betrieb verkauft und dabei einen
Veräußerungsgewinn von 181.000 Euro oder mehr er-
zielt, wird ihm steuerlich kein Freibetrag eingeräumt.
Liegt der Veräußerungsgewinn bei 136.000 Euro oder
weniger, steht ihm der volle Freibetrag von 45.000 Euro
zu. Liegt der Veräußerungsgewinn zwischen 136.000
Euro und 181.000 Euro, erhält er einen Freibetrag,
der um den Betrag gekürzt ist, um den der Veräuße-
rungsgewinn 136.000 Euro übersteigt. Auch bei der
Veräußerung eines Betriebsanteils wird der volle Frei-
betrag von 45.000 Euro gewährt, wenn der Veräuße-
rungsgewinn die Freigrenze von 136.000 Euro nicht
überschreitet.
Beispiel 1
Ein 60-jähriger Selbständiger veräußert seinen gesam-
ten Betrieb zu einem Preis von 210.000 Euro. An Ver-
äußerungskosten z.B. für die Einschaltung eines Ver-
mittlers und die Aufgabe von Annoncen entstehen ihm
10.000 Euro. Der Buchwert seines Betriebes beträgt
100.000 Euro. Daraus errechnet sich folgender zu
versteuernder Veräußerungsgewinn:
Veräußerungspreis des Betriebes
Veräußerungskosten
Buchwert des Betriebes
210.000 Euro
./. 10.000 Euro
./. 100.000 Euro
100.000 Euro
Veräußerungsgewinn
Freibetrag
Zu versteuernder Veräußerungsgewinn
./. 45.000 Euro
55.000 Euro
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 136.000 Euro nicht übersteigt, ist der volle Freibe-
trag von 45.000 Euro abzuziehen. Es ergibt sich ein zu
versteuernder Veräußerungsgewinn von 55.000 Euro.
Beispiel 2
Ein 60-jähriger Selbständiger veräußert seinen mit dem
Wert von 50.000 Euro zu Buche stehenden Betrieb
zum Preis von 230.000 Euro. An Veräußerungskosten
muss er 10.000 Euro aufwenden. Daraus errechnet
sich folgender zu versteuernde Veräußerungsgewinn:
Veräußerungspreis des Betriebes
Veräußerungskosten
Buchwert des Betriebes
Veräußerungsgewinn
Freibetrag
230.000 Euro
./. 10.000 Euro
./. 50.000 Euro
170.000 Euro
./. 11.000 Euro
Zu versteuernder Veräußerungsgewinn 159.000 Euro
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 136.000 Euro um 34.000 Euro übersteigt, ist der
Freibetrag von 45.000 Euro um diese 34.000 Euro auf
11.000 Euro zu kürzen, sodass sich ein zu versteu-
ernder Veräußerungsgewinn von 159.000 Euro ergibt.
Beispiel 3
3 Selbständige haben zusammen einen Betrieb zu
gleichen Anteilen. Einer der 3 Gesellschafter, der 60
Jahre alt ist, möchte seinen Betriebsanteil an die bei-
den anderen Gesellschafter veräußern. Man einigt sich
auf einen Preis von 100.000 Euro. Veräußerungskosten
fallen keine an. Der Buchwert des gesamten Betriebes
beträgt 90.000 Euro. Daraus errechnet sich folgender
zu versteuernder Veräußerungsgewinn:
Veräußerungspreis des Betriebsanteils 100.000 Euro
Buchwert des Betriebsanteils
./. 30.000 Euro
Veräußerungsgewinn
70.000 Euro
./. 45.000 Euro
Freibetrag
Zu versteuernder Veräußerungsgewinn 25.000 Euro
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 136.000 Euro nicht übersteigt, ist der volle Freibe-
trag von 45.000 Euro abzuziehen. Es ergibt sich ein zu
versteuernder Veräußerungsgewinn von 25.000 Euro.
Der Freibetrag darf aber nur einmal in Anspruch ge-
nommen werden (§ 16 Abs. 4 Satz 2 EStG). Veräuße-
rungen vor 1996 zählen dabei nicht mit.
Neben der Freibetragsregelung kommt ein zusätz-
licher einkommensteuerlicher Vorteil bei der Betriebs-
veräußerung hinzu. Diese Veräußerungsgewinne zäh-
len nämlich zu den sogenannten außerordentlichen Ein-
künften (§ 34 EStG, R und H 34 EStR). Sie werden -so-
weit sie den Betrag von 5 Millionen Euro nicht über-
steigen - mit einem ermäßigten Steuersatz belegt. Der
Selbständige hat also die Wahl, ob er eine rechnerische
Verteilung des steuerpflichtigen Veräußerungsgewinns
auf fünf Jahre nach § 34 Abs. 1 EStG oder den ermäßig-
ten Steuersatz von 56 Prozent des durchschnittlichen
Steuersatzes nach § 34 Abs. 3 EStG bei der Versteue-
rung seines Veräußerungsgewinnes bevorzugt.
Um dieses Wahlrecht so auszuüben, dass der Selb-
ständige seine steuerliche Belastung minimiert, sollte
er sich der Mühe unterziehen und beide Besteuerungs-
methoden durchrechnen. Dazu zunächst ein Beispiel
für die Methode der Verrechnung auf fünf Jahre:
Beispiel 4
Ein 60-jähriger Selbständiger, der verheiratet ist und
mit seiner Ehefrau zusammen veranlagt wird, erzielt
bei der Veräußerung seines Betriebes einen Veräuße-
rungsgewinn von 120.000 Euro. Im Jahr der Veräuße-
rung hat er noch einen laufenden Gewinn von 30.000
Euro, zu versteuernde Einkünfte aus Vermietung und
Verpachtung von 10.000 Euro und aus Kapitalvermö-
gen von 5.000 Euro. Die Einkommensteuer errechnet
sich dann wie folgt:
Laufender Gewinn
Einkünfte aus Vermietung und
Verpachtung
Einkünfte aus Kapitalvermögen
Gesamtbetrag der Einkünfte
Sonderausgaben (Annahme)
Zu versteuerndes Einkommen ohne
Veräußerungsgewinn
30.000 Euro
+ 10.000 Euro
5.000 Euro
45.000 Euro
+
./. 10.000 Euro
darauf entfallender Einkommen-
steuerbetrag (ESt-Splittingtabelle 2017)
Veräußerungsgewinn
davon steuerfrei
zu versteuern
davon 1/5
35.000 Euro
3.730 Euro
120.000 Euro
./. 45.000 Euro
Zu versteuerndes Einkommen
einschließlich 1/5 des Veräußerungs-
gewinns (35.000 Euro + 15.000 Euro)
darauf entfallender Einkommensteuer-
betrag (ESt-Splittingtabelle 2017)
Differenz der Einkommensteuerbeträge
(7.826 Euro ./. 3.730 Euro)
Steuer auf den Veräußerungsgewinn
(5 x 4.096 Euro)
75.000 Euro
15.000 Euro
50.000 Euro
7.826 Euro
4.096 Euro
20.480 Euro
Ergebnis: Es ergibt sich durch die tarifbegünstigte
Versteuerung des Veräußerungsgewinns eine Steuer-
ersparnis von 5.038 Euro (regulärer Steuerbetrag von
29.248 Euro auf das gesamte zu versteuernde Einkom-
men einschließlich Veräußerungsgewinn von 35.000
Euro + 75.000 Euro, also von insgesamt 110.000 Euro,
abzüglich tatsächlich zu zahlender Steuerbetrag von
3.730 Euro + 20.480 Euro = 24.210 Euro)
Mit der Wahl des ermäßigten Steuersatzes ist ein Min-
deststeuersatz von 14 Prozent verbunden (§ 34 Abs.
3 Satz 2 EStG). Außerdem muss der Antragsteller das
55. Lebensjahr vollendet haben oder im sozialversi-
cherungsrechtlichen Sinne dauernd berufsunfähig sein
und darf diese Ermäßigungsvorschrift nur einmal im
Leben, gerechnet ab dem Veranlagungszeitraum 2001,
in Anspruch nehmen (§ 34 Abs. 3 Sätze 1 und 4 EStG).
Die Beispielsrechnung sieht dann wie folgt aus: