Der Komet 5592 – Seite 9
2017-12-20 · Seite 9 von 40
OCR-Text · Seite 9
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5592/20.12.2017
Ist ein Zählprotokoll gesetzlich vorgeschrieben?
Nein, in rechtlicher Hinsicht ist es nicht zwingend
erforderlich, ein Zählprotokoll anzufertigen, um eine
ordnungsgemäße Kassenbuchführung nachzuweisen.
Das hat das oberste deutsche Finanzgericht, der Bun-
desfinanzhof, erst kürzlich ausdrücklich bestätigt. Den
Finanzgerichten und auch der Betriebsprüfung genügt
es, wenn die tägliche Auszählung der Kasse in einer
Summe im Kassenbericht dokumentiert wurde.
Fertigt der Schausteller also keine Zählprotokolle an,
können allein daraus keine negativen Schlussfolge-
rungen gezogen werden. In seiner Entscheidung, wie
die Einnahmen dokumentiert werden, ist also jeder
Schausteller grundsätzlich frei. Zählprotokolle stärken
jedoch die Beweiskraft der Kassenführung gegenüber
dem Finanzamt und sind deshalb durchaus empfehlens-
wert, um dem Verdacht von Einnahmenverkürzungen
offensiv entgegenzuwirken.
Wenn der Tag auf dem Volksfest zu Ende geht, die
Einnahmen gezählt sind, schließt der Schausteller
das Geld meist in seinem Tresor ein. Gibt es hin-
sichtlich des Tresors denn auch Aufzeichnungs-
pflichten?
Wichtig ist, dass folgender Grundsatz beachtet wird:
Das betriebliche und das private Geld sind stets zu tren-
nen. Für einen Einzelunternehmer ist es zwar schwer
zu verstehen, dass er sein Bargeld klar zuordnen muss
(getrennte Geldbörsen oder auch Hosentasche links
privates Geld und Hosentasche rechts = betrieb-
=
Der Komet
liches Geld). Diese Zuordnung ist aber erforderlich,
damit das Finanzamt jederzeit (auch unangekündigt)
prüfen kann, ob der betriebliche Bargeldbestand mit
den Aufzeichnungen im Kassenbericht oder Kassen-
buch übereinstimmt. Diese Prüfungen werden ab 2018
voraussichtlich häufiger erfolgen. Ob und wieviel Bar-
geld der Schausteller im Betrieb belässt, ist jedoch
allein seine Entscheidung. So ist es zulässig, immer
das gesamte Geld im Betrieb zu belassen, bis es bei
der Bank eingezahlt wird (Variante 1).
Genauso zulässig ist es aber, jeden Tag den über
das erforderliche Wechselgeld hinausgehenden Bar-
geldbestand komplett aus dem Betrieb zu entnehmen
(also gedanklich von der rechten in die linke Hosen-
tasche wandern zu lassen, Variante 2). Diese Entnah-
me ist, z. B. im Kassenbericht oder Kassenbuch, zu
dokumentieren. Vorteil: Nach der Entnahme handelt
es sich um privates Geld, dessen weiterer Verbleib
nicht mehr dokumentiert werden muss. Besonders
im Tresor ist es wichtig, das betriebliche Geld nicht
mit dem privaten Geld zu vermischen. Sicherstellen
kann man das z. B. durch zwei Fächer im Tresor, die
mit Aufklebern als privat bzw. betrieblich gekennzeich-
net werden. In dem Tresorfach betrieblich muss bei
Variante 2 lediglich die Wechselgeldbörse aufbewahrt
werden. Nur das als betrieblich gekennzeichnete Bar-
geld ist bei einer Überprüfung für das Finanzamt von
Interesse. Das im Fach privat gelagerte Bargeld ist
dagegen nicht mehr Teil des Betriebs, sondern der
Privatsphäre zuzurechnen. Bei Variante 1 sind dage-
gen die gesamte Tageseinnahme und das Wechsel-
geld im Fach betrieblich zu lagern.
9
Herr Dr. Kläne, was gibt es sonst noch zu beach-
ten, stehen in nächster Zeit Änderungen an, die die
Schausteller betreffen?
Neu eingeführt hat man noch die sogenannte Kassen-
nachschau. Das Finanzamt soll spätestens ab 2018
die Kassen häufiger unangekündigt kontrollieren. Im
Fokus stehen auch hier die Registrierkassen, weil man
prüfen will, ob die Kassen ordnungsgemäß benutzt
werden, oder im Manipulationsmodus laufen.
Verstärkt überprüft werden sollen aber auch offene
Ladenkassen. Taucht der Prüfer hier unangekündigt
auf, muss der betriebliche Bargeldbestand vorgezählt
werden und mit den Kassenaufzeichnungen überein-
stimmen. Stellt der Prüfer dann z. B. fest, dass der letzte
Kassenbericht trotz täglich erzielter Einnahmen schon
mehrere Tage alt ist, Kassenberichte also gar nicht täg-
lich geschrieben werden, gibt es Probleme.
Sehr geehrter Herr Dr. Kläne, vielen Dank für das
Interview!
Werden Sie Mitglied im DSB
Engagierte Schaustellerjugend:
Hinweis: Dr. Christian Kläne ist stellvertre-
tender Leiter des Finanzamts Oldenburg und
nebenberuflich als Dozent in der Steuerbera-
terfortbildung für mehrere Steuerberaterver-
bände tätig. Der Text wurde nicht in dienstli-
cher Eigenschaft verfasst, sondern gibt seine
persönliche Auffassung wieder.
DSB-Arbeitskreis Zukunft organisiert Workshop
zum Thema Hygienemanagement
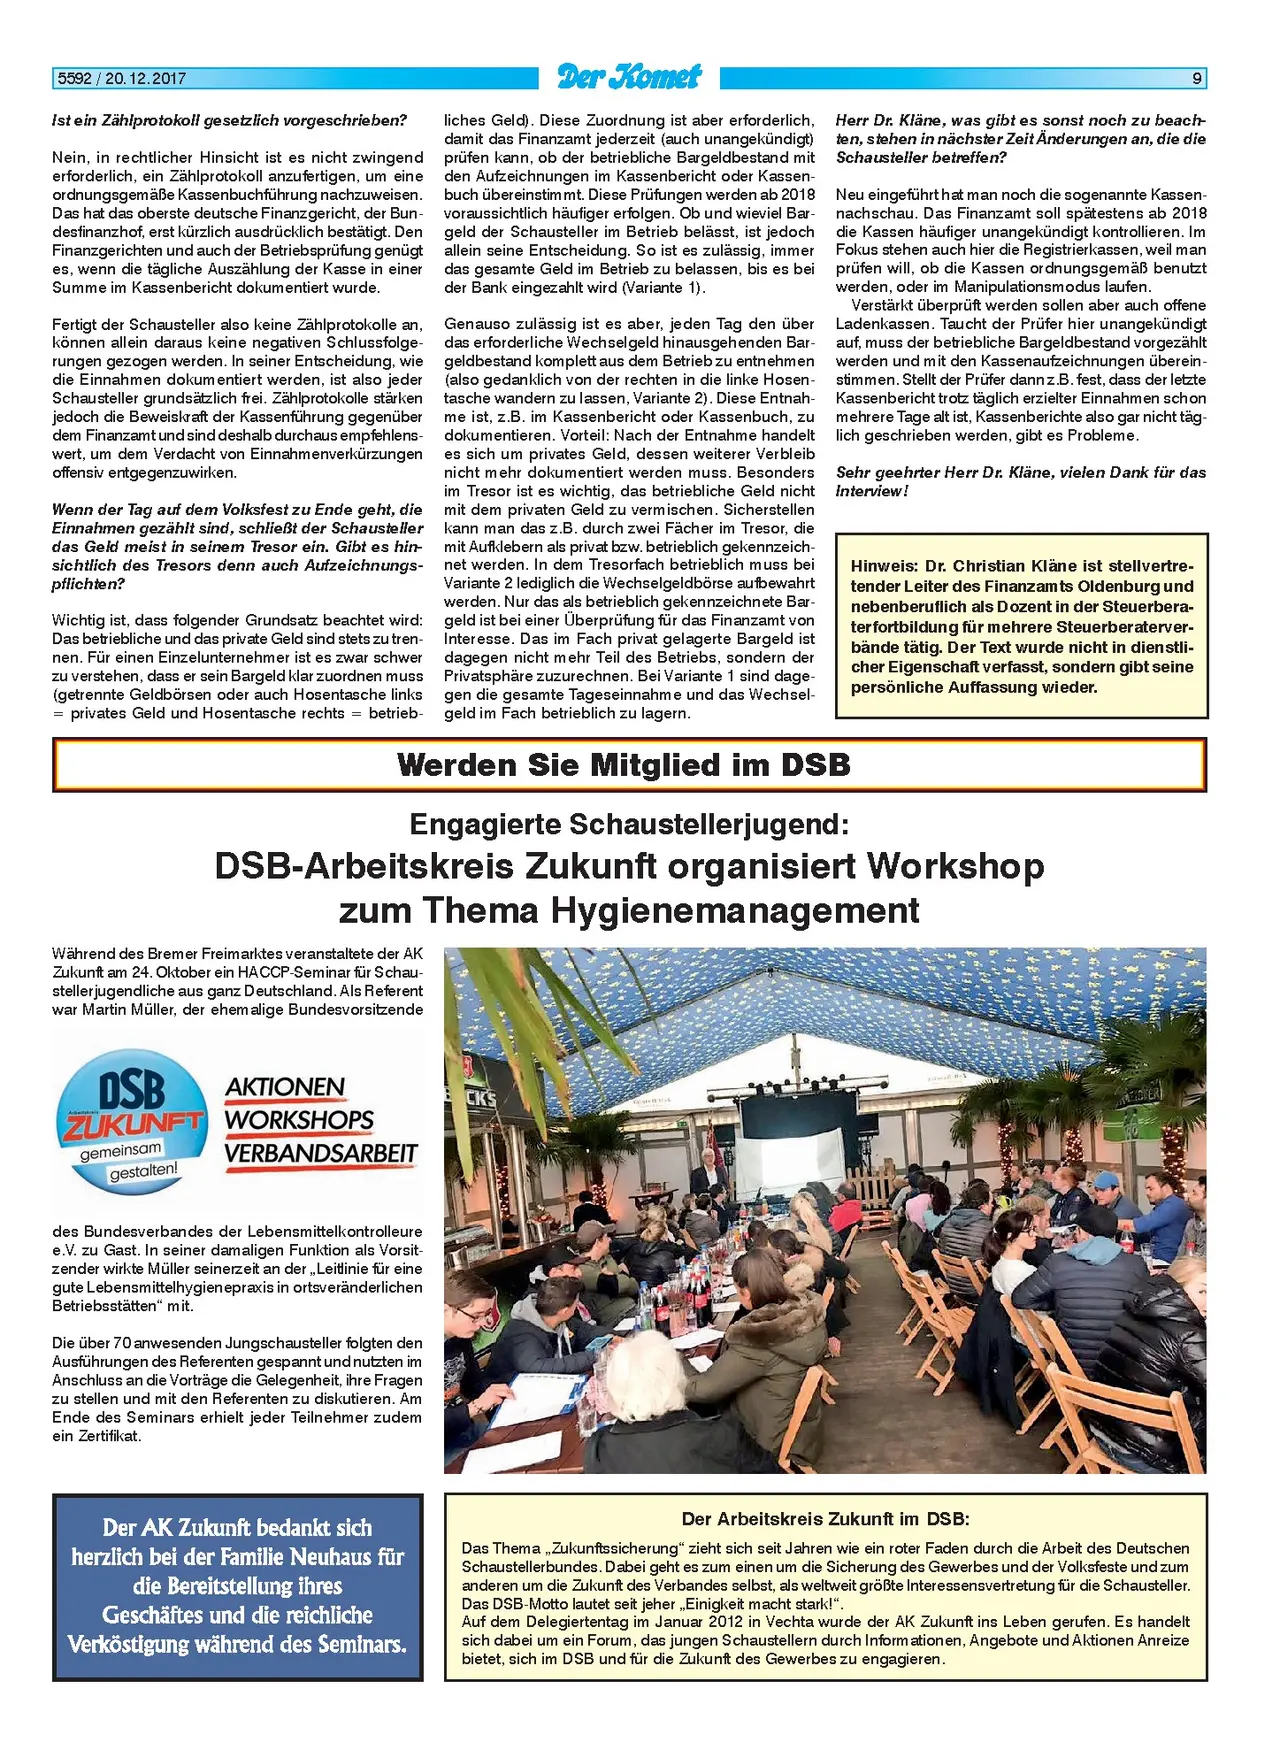
Während des Bremer Freimarktes veranstaltete der AK
Zukunft am 24. Oktober ein HACCP-Seminar für Schau-
stellerjugendliche aus ganz Deutschland. Als Referent
war Martin Müller, der ehemalige Bundesvorsitzende
DSB AKTIONEN
ZUKUNFT WORKSHOPS
gemeinsam
gestalten!
VERBANDSARBEIT
des Bundesverbandes der Lebensmittelkontrolleure
e.V. zu Gast. In seiner damaligen Funktion als Vorsit-
zender wirkte Müller seinerzeit an der „,Leitlinie für eine
gute Lebensmittelhygienepraxis in ortsveränderlichen
Betriebsstätten" mit.
Die über 70 anwesenden Jungschausteller folgten den
Ausführungen des Referenten gespannt und nutzten im
Anschluss an die Vorträge die Gelegenheit, ihre Fragen
zu stellen und mit den Referenten zu diskutieren. Am
Ende des Seminars erhielt jeder Teilnehmer zudem
ein Zertifikat.
CKS
Der AK Zukunft bedankt sich
herzlich bei der Familie Neuhaus für
die Bereitstellung ihres
Geschäftes und die reichliche
Verköstigung während des Seminars.
Der Arbeitskreis Zukunft im DSB:
Das Thema „Zukunftssicherung" zieht sich seit Jahren wie ein roter Faden durch die Arbeit des Deutschen
Schaustellerbundes. Dabei geht es zum einen um die Sicherung des Gewerbes und der Volksfeste und zum
anderen um die Zukunft des Verbandes selbst, als weltweit größte Interessensvertretung für die Schausteller.
Das DSB-Motto lautet seit jeher „Einigkeit macht stark!".
Auf dem Delegiertentag im Januar 2012 in Vechta wurde der AK Zukunft ins Leben gerufen. Es handelt
sich dabei um ein Forum, das jungen Schaustellern durch Informationen, Angebote und Aktionen Anreize
bietet, sich im DSB und für die Zukunft des Gewerbes zu engagieren.