Der Komet 5630 – Seite 12
2019-01-10 · Seite 12 von 34
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e.V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Weltunion der Großmärkte (WUWM)
und der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
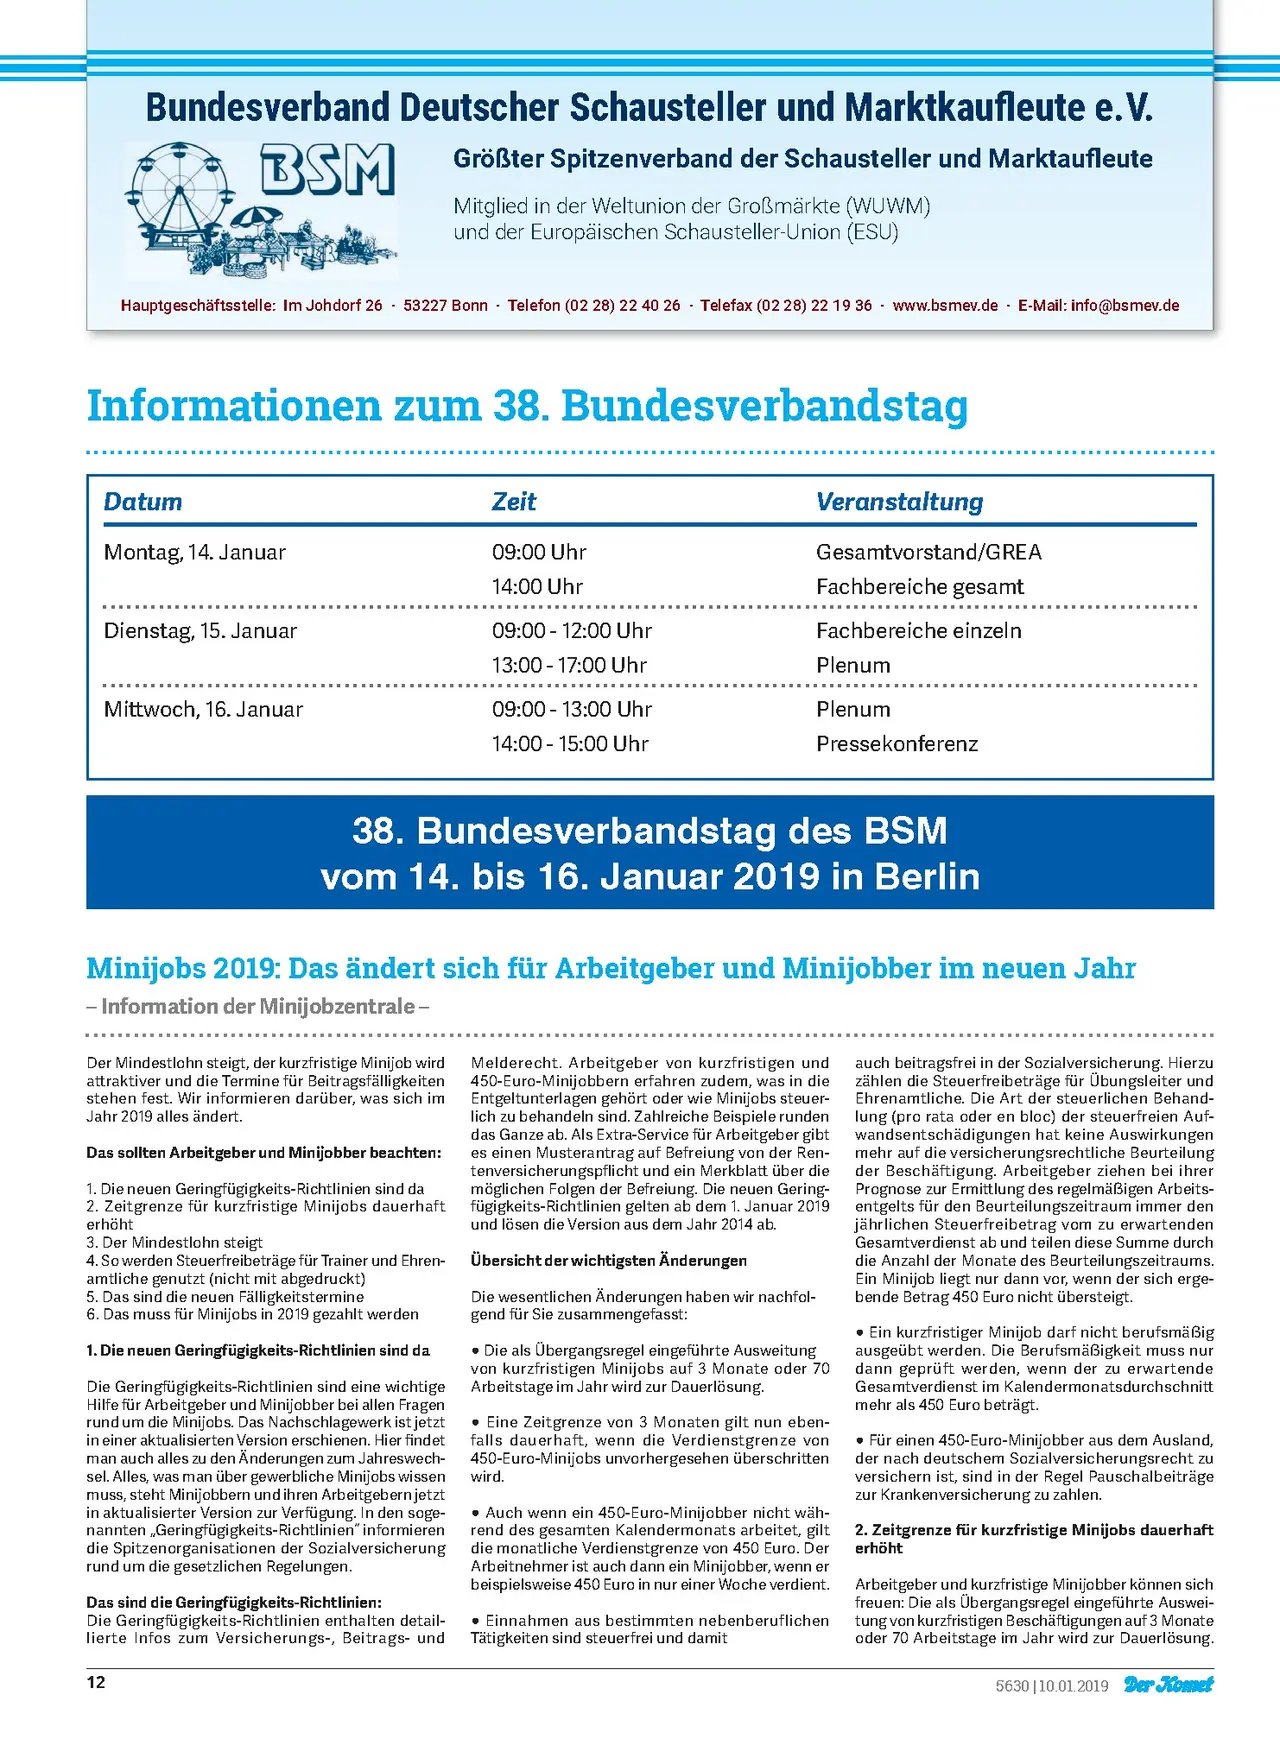
Informationen zum 38. Bundesverbandstag
Datum
Zeit
Veranstaltung
Montag, 14. Januar
09:00 Uhr
14:00 Uhr
Gesamtvorstand/GREA
Dienstag, 15. Januar
09:00 - 12:00 Uhr
13:00-17:00 Uhr
Fachbereiche gesamt
Fachbereiche einzeln
Plenum
Mittwoch, 16. Januar
09:00-13:00 Uhr
14:00-15:00 Uhr
Plenum
Pressekonferenz
38. Bundesverbandstag des BSM
vom 14. bis 16. Januar 2019 in Berlin
Minijobs 2019: Das ändert sich für Arbeitgeber und Minijobber im neuen Jahr
- Information der Minijobzentrale-
Der Mindestlohn steigt, der kurzfristige Minijob wird
attraktiver und die Termine für Beitragsfälligkeiten
stehen fest. Wir informieren darüber, was sich im
Jahr 2019 alles ändert.
Das sollten Arbeitgeber und Minijobber beachten:
1. Die neuen Geringfügigkeits-Richtlinien sind da
2. Zeitgrenze für kurzfristige Minijobs dauerhaft
erhöht
3. Der Mindestlohn steigt
4. So werden Steuerfreibeträge für Trainer und Ehren-
amtliche genutzt (nicht mit abgedruckt)
5. Das sind die neuen Fälligkeitstermine
6. Das muss für Minijobs in 2019 gezahlt werden
1. Die neuen Geringfügigkeits-Richtlinien sind da
Die Geringfügigkeits-Richtlinien sind eine wichtige
Hilfe für Arbeitgeber und Minijobber bei allen Fragen
rund um die Minijobs. Das Nachschlagewerk ist jetzt
in einer aktualisierten Version erschienen. Hier findet
man auch alles zu den Änderungen zum Jahreswech-
sel. Alles, was man über gewerbliche Minijobs wissen
muss, steht Minijobbern und ihren Arbeitgebern jetzt
in aktualisierter Version zur Verfügung. In den soge-
nannten „Geringfügigkeits-Richtlinien" informieren
die Spitzenorganisationen der Sozialversicherung
rund um die gesetzlichen Regelungen.
Das sind die Geringfügigkeits-Richtlinien:
Die Geringfügigkeits-Richtlinien enthalten detail-
lierte Infos zum Versicherungs-, Beitrags- und
12
Melderecht. Arbeitgeber von kurzfristigen und
450-Euro-Minijobbern erfahren zudem, was in die
Entgeltunterlagen gehört oder wie Minijobs steuer-
lich zu behandeln sind. Zahlreiche Beispiele runden
das Ganze ab. Als Extra-Service für Arbeitgeber gibt
es einen Musterantrag auf Befreiung von der Ren-
tenversicherungspflicht und ein Merkblatt über die
möglichen Folgen der Befreiung. Die neuen Gering-
fügigkeits-Richtlinien gelten ab dem 1. Januar 2019
und lösen die Version aus dem Jahr 2014 ab.
Übersicht der wichtigsten Änderungen
Die wesentlichen Änderungen haben wir nachfol-
gend für Sie zusammengefasst:
• Die als Übergangsregel eingeführte Ausweitung
von kurzfristigen Minijobs auf 3 Monate oder 70
Arbeitstage im Jahr wird zur Dauerlösung.
• Eine Zeitgrenze von 3 Monaten gilt nun eben-
falls dauerhaft, wenn die Verdienstgrenze von
450-Euro-Minijobs unvorhergesehen überschritten
wird.
• Auch wenn ein 450-Euro-Minijobber nicht wäh-
rend des gesamten Kalendermonats arbeitet, gilt
die monatliche Verdienstgrenze von 450 Euro. Der
Arbeitnehmer ist auch dann ein Minijobber, wenn er
beispielsweise 450 Euro in nur einer Woche verdient.
• Einnahmen aus bestimmten nebenberuflichen
Tätigkeiten sind steuerfrei und damit
auch beitragsfrei in der Sozialversicherung. Hierzu
zählen die Steuerfreibeträge für Übungsleiter und
Ehrenamtliche. Die Art der steuerlichen Behand-
lung (pro rata oder en bloc) der steuerfreien Auf-
wandsentschädigungen hat keine Auswirkungen
mehr auf die versicherungsrechtliche Beurteilung
der Beschäftigung. Arbeitgeber ziehen bei ihrer
Prognose zur Ermittlung des regelmäßigen Arbeits-
entgelts für den Beurteilungszeitraum immer den
jährlichen Steuerfreibetrag vom zu erwartenden
Gesamtverdienst ab und teilen diese Summe durch
die Anzahl der Monate des Beurteilungszeitraums.
Ein Minijob liegt nur dann vor, wenn der sich erge-
bende Betrag 450 Euro nicht übersteigt.
• Ein kurzfristiger Minijob darf nicht berufsmäßig
ausgeübt werden. Die Berufsmäßigkeit muss nur
dann geprüft werden, wenn der zu erwartende
Gesamtverdienst im Kalendermonatsdurchschnitt
mehr als 450 Euro beträgt.
• Für einen 450-Euro-Minijobber aus dem Ausland,
der nach deutschem Sozialversicherungsrecht zu
versichern ist, sind in der Regel Pauschalbeiträge
zur Krankenversicherung zu zahlen.
2. Zeitgrenze für kurzfristige Minijobs dauerhaft
erhöht
Arbeitgeber und kurzfristige Minijobber können sich
freuen: Die als Übergangsregel eingeführte Auswei-
tung von kurzfristigen Beschäftigungen auf 3 Monate
oder 70 Arbeitstage im Jahr wird zur Dauerlösung.
5630 | 10.01.2019 Der Komet