Der Komet 5630 – Seite 13
2019-01-10 · Seite 13 von 34
OCR-Text · Seite 13
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Ursprünglich war die Regelung auf 4 Jahre für die Zeit
von Januar 2015 bis Dezember 2018 begrenzt. Auf die
Höhe des Verdienstes kommt es bei einem kurzfris-
tigen Minijob weiterhin nicht an. Der Arbeitnehmer
kann theoretisch unbegrenzt verdienen. Er zahlt keine
Beiträge, lediglich der Arbeitgeber muss Umlagen an
die Minijob-Zentrale abführen.
3 Monate oder 70 Tage: Was für kurzfristige Minijobs
ab 2019 gilt
Wichtig für alle Weinleser, Apfelpflücker und Weih-
nachtsmänner: Für alle Arbeitnehmer, die einen kurz-
fristigen Minijob ausüben, ändert sich ab dem Jahr
2019 nichts. Sie dürfen ihrer Beschäftigung weiterhin
3 Monate oder 70 Arbeitstage im Kalenderjahr nach-
gehen. Ursprünglich sollte die Regelung auf 4 Jahre
für die Zeit vom 1. Januar 2015 bis zum 31. Dezember
2018 begrenzt sein. Vorbehaltlich der abschließenden
Entscheidung des Gesetzgebers bleibt alles beim
Alten.
Was ist eine kurzfristige Beschäftigung?
Eine kurzfristige Beschäftigung liegt vor, wenn die
Tätigkeit im Laufe eines Kalenderjahres im Voraus auf
3 Monate oder 70 Arbeitstage begrenzt ist. Bei einer
Beschäftigung von 3 Monaten am Stück arbeitet der
kurzfristige Minijobber an mindestens 5 Tagen in der
Woche; bei einer Beschäftigung von 70 Arbeitstagen
arbeitet der kurzfristige Minijobber weniger als 5 Tage
in der Woche. Beschäftigungen, die über diese zeitli-
che Begrenzung hinausgehen, sind keine kurzfristigen
Minijobs. Verdient der Arbeitnehmer regelmäßig bis
zu 450 Euro im Monat, handelt es sich in der Regel um
einen 450-Euro-Minijob. Auf den Verdienst kommt es
bei einem kurzfristigen Minijob nicht an.
Der Arbeitnehmer kann theoretisch unbegrenzt ver-
dienen, er zahlt keine Sozialversicherungsabgaben.
Für den Arbeitgeber eines kurzfristigen Minijobbers
fallen hingegen geringe Abgaben an. Das sind die
Umlagen zum Ausgleich der Aufwendungen bei
Krankheit (,,U1") und Schwangerschaft bzw. Mut-
terschaft (,,U2") sowie die Umlage für den Fall einer
Insolvenz an. Diese sind an die Minijob-Zentrale zu
entrichten. Darüber hinaus hat der Arbeitgeber den
Minijobber bei der jeweils zuständigen gesetzlichen
Unfallversicherung anzumelden und entsprechende
Beiträge zu entrichten.
Weiterhin sind kurzfristige Minijobs zu versteuern.
Hier gibt es zwei Möglichkeiten. Zum einen die
individuelle Besteuerung nach der Steuerklasse des
Minijobbers und zum anderen, unter Berücksichti-
gung weiterer Voraussetzungen, die Pauschalver-
steuerung in Höhe von 25 Prozent.
Abgaben für kurzfristige Minijobs im Gewerbe
im Überblick
Können mehrere kurzfristige Minijobs kombiniert
werden?
Grundsätzlich kann ein Arbeitnehmer mehrere kurz-
fristige Minijobs nebeneinander ausüben. Die Höhe
des Arbeitsentgelts spielt auch bei Kombination von
mehreren kurzfristigen Minijobs keine Rolle. Es darf
aber auch hier zusammengerechnet die Grenze von
3 Monaten bzw. 70 Arbeitstagen im Kalenderjahr
nicht überschritten werden. Vor Antritt einer neuen
kurzfristigen Beschäftigung müssen daher immer die
Vorbeschäftigungszeiten geprüft werden. Sobald die
Grenze von 3 Monaten bzw. 70 Arbeitstagen über-
schritten wird, wird die Tätigkeit in allen Zweigen
sozialversicherungspflichtig.
3. Der Mindestlohn steigt
Auch für Minijobs muss wenigstens der gesetzliche
Mindestlohn gezahlt werden. Zum Jahreswechsel
wird dieser erneut angehoben. Er steigt um 0,35 Cent
auf 9,19 Euro pro Stunde und gilt grundsätzlich bun-
desweit für alle volljährigen Arbeitnehmer. Ab dem
1. Januar 2020 folgt eine weitere Anhebung auf 9,35
Euro. Minijobber, die den Mindestlohn erhalten und
deren Verdienst bei 450 Euro im Monat liegt, müssen
die Anzahl der Arbeitsstunden anpassen. Nur dann
bleibt der Minijob ein Minijob. Wird die monatliche
Entgeltgrenze von 450 Euro überschritten, liegt kein
Minijob mehr vor, sondern eine sozialversicherungs-
pflichtige Beschäftigung.
Der gesetzliche Mindestlohn wird zum 1. Januar 2019
auf 9,19 Euro erhöht. Auch Arbeitgeber, die Minijob-
ber beschäftigen, müssen den Mindestlohn oder
mehr zahlen.
Für Minijobber, die den Mindestlohn erhalten und
deren Verdienst bei 450 Euro im Monat liegt, heißt
das, dass die Anzahl der Arbeitsstunden angepasst
werden muss. Nur dann bleibt der Minijob ein Mini-
job. Wird die monatliche Entgeltgrenze von 450 Euro
überschritten, liegt kein Minijob mehr vor, sondern
eine sozialversicherungspflichtige Beschäftigung.
Entwicklung des Mindestlohnes seit 2015:
ab 2015 Mindestlohn = 8,50 Euro
ab 2017 Mindestlohn = 8,84 Euro
Neue Obergrenzen ab 2019:
ab 2019 Mindestlohn = 9,19 Euro
ab 2020 Mindestlohn = 9,35 Euro
Wie lange darf im Minijob nach Anhebung des Min-
destlohnes maximal gearbeitet werden?
Mit der Einführung des Mindestlohnes im Jahr 2015
wurde für Minijobs auch die maximal mögliche
Arbeitszeit begrenzt. Bei einem Mindestlohn in
Höhe von 8,50 Euro pro Stunde konnten damals im
Rahmen eines Minijobs knapp 53 Stunden im Monat
gearbeitet werden. Seit Anhebung des gesetzlichen
Mindestlohns im Jahr 2017 auf 8,84 Euro sind es nur
noch rund 51 Stunden. Mit der am 1. Januar 2019 in
Kraft tretenden erneuten Erhöhung des Mindestloh-
nes auf 9,19 Euro und der ebenfalls bereits geplanten
zweiten Anpassung auf 9,35 Euro zum 1. Januar 2020,
sinkt die mögliche Arbeitsstundenzahl für Minijobber
entsprechend weiter. Ab 2019 liegt diese bei monat-
lich knapp 49 Stunden. Im Jahr 2020 sind es nur noch
rund 48 Stunden.
Entwicklung der maximalen Arbeitszeit in Minijobs:
ab 2015 52,94 Std./Monat (=450 Euro/Monat / 8,50
Euro/Std.)
ab 2017 50,90 Std./Monat
ab 2019 48,96 Std./Monat
ab 2020 48,13 Std./Monat
5. Das sind die neuen Fälligkeitstermine
Arbeitgeber müssen ihre Abgaben fristgerecht
monatlich an die Minijob-Zentrale zahlen. Die
gesamten Abgaben für Minijobber sind spätestens
am drittletzten Bankarbeitstag des Monats fällig,
in dem der Minijobber die Beschäftigung ausübt.
Als Tag der Zahlung gilt grundsätzlich der Tag der
Wertstellung zugunsten der Minijob-Zentrale. Die
Abgaben müssen somit am Fälligkeitstag auf einem
Konto der Minijob-Zentrale eingegangen sein.
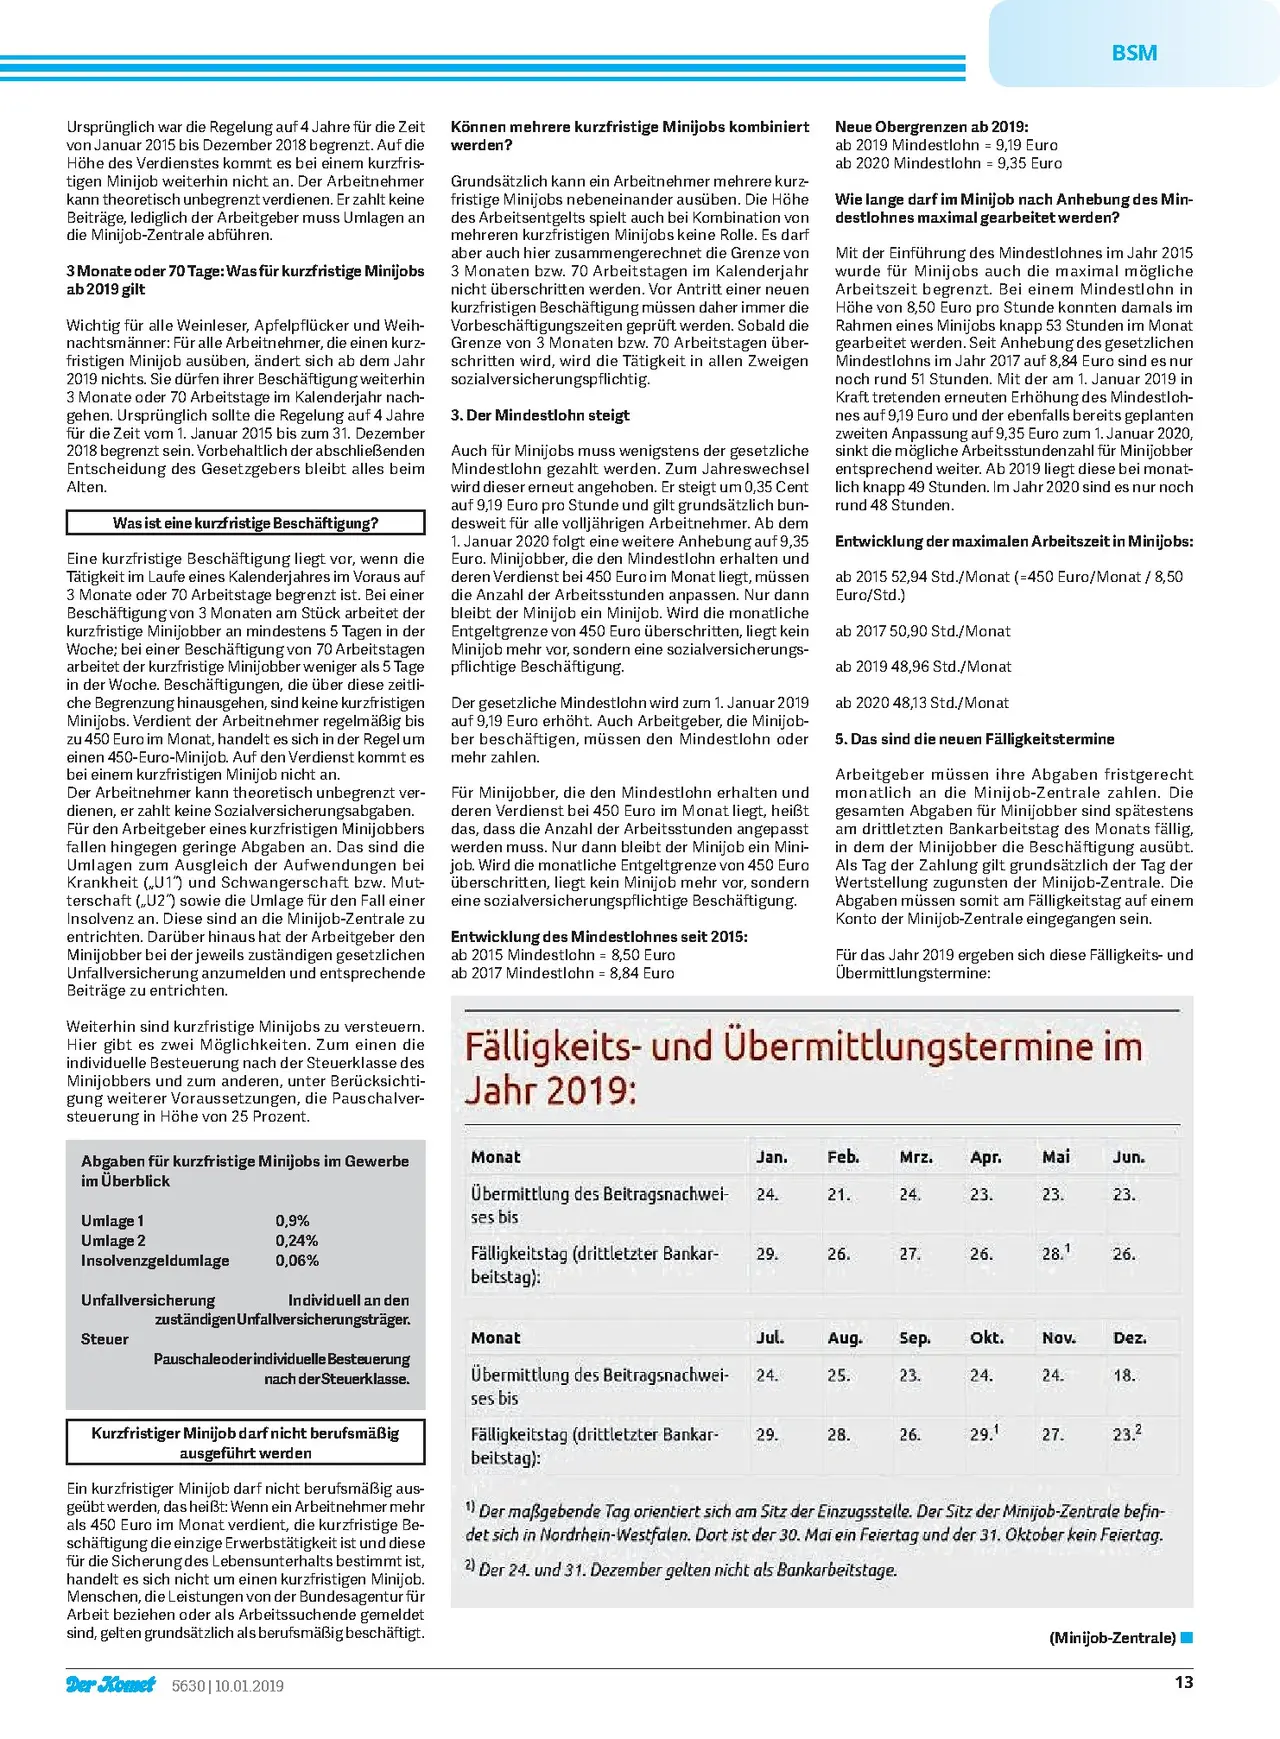
Für das Jahr 2019 ergeben sich diese Fälligkeits- und
Übermittlungstermine:
Fälligkeits- und Übermittlungstermine im
Jahr 2019:
Monat
Jan.
Feb.
Mrz. Apr. Mai
Jun.
Übermittlung des Beitragsnachwei-
24.
21.
24.
23.
23.
23.
Umlage 1
0,9%
ses bis
Umlage 2
0,24%
Insolvenzgeldumlage
0,06%
Fälligkeitstag (drittletzter Bankar-
beitstag):
29.
26.
27.
26.
28.1
26.
Unfallversicherung
Individuell an den
Steuer
zuständigen Unfallversicherungsträger.
Pauschale oder individuelle Besteuerung
nach der Steuerklasse.
Monat
Jul.
Aug.
Sep.
okt.
Nov.
Dez.
Übermittlung des Beitragsnachwei-
ses bis
24.
25.
23.
24.
24.
18.
Kurzfristiger Minijob darf nicht berufsmäßig
ausgeführt werden
Fälligkeitstag (drittletzter Bankar-
beitstag):
29.
28.
26.
29.1
27.
23.2
Ein kurzfristiger Minijob darf nicht berufsmäßig aus-
geübt werden, das heißt: Wenn ein Arbeitnehmer mehr
als 450 Euro im Monat verdient, die kurzfristige Be-
schäftigung die einzige Erwerbstätigkeit ist und diese
für die Sicherung des Lebensunterhalts bestimmt ist,
handelt es sich nicht um einen kurzfristigen Minijob.
Menschen, die Leistungen von der Bundesagentur für
Arbeit beziehen oder als Arbeitssuchende gemeldet
sind, gelten grundsätzlich als berufsmäßig beschäftigt.
Der Komet 5630 | 10.01.2019
1) Der maßgebende Tag orientiert sich am Sitz der Einzugsstelle. Der Sitz der Minijob-Zentrale befin-
det sich in Nordrhein-Westfalen. Dort ist der 30. Mai ein Feiertag und der 31. Oktober kein Feiertag.
2) Der 24. und 31. Dezember gelten nicht als Bankarbeitstage.
(Minijob-Zentrale) ■
13