Der Komet 5636 – Seite 11
2019-03-10 · Seite 11 von 34
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
ARTIKEL
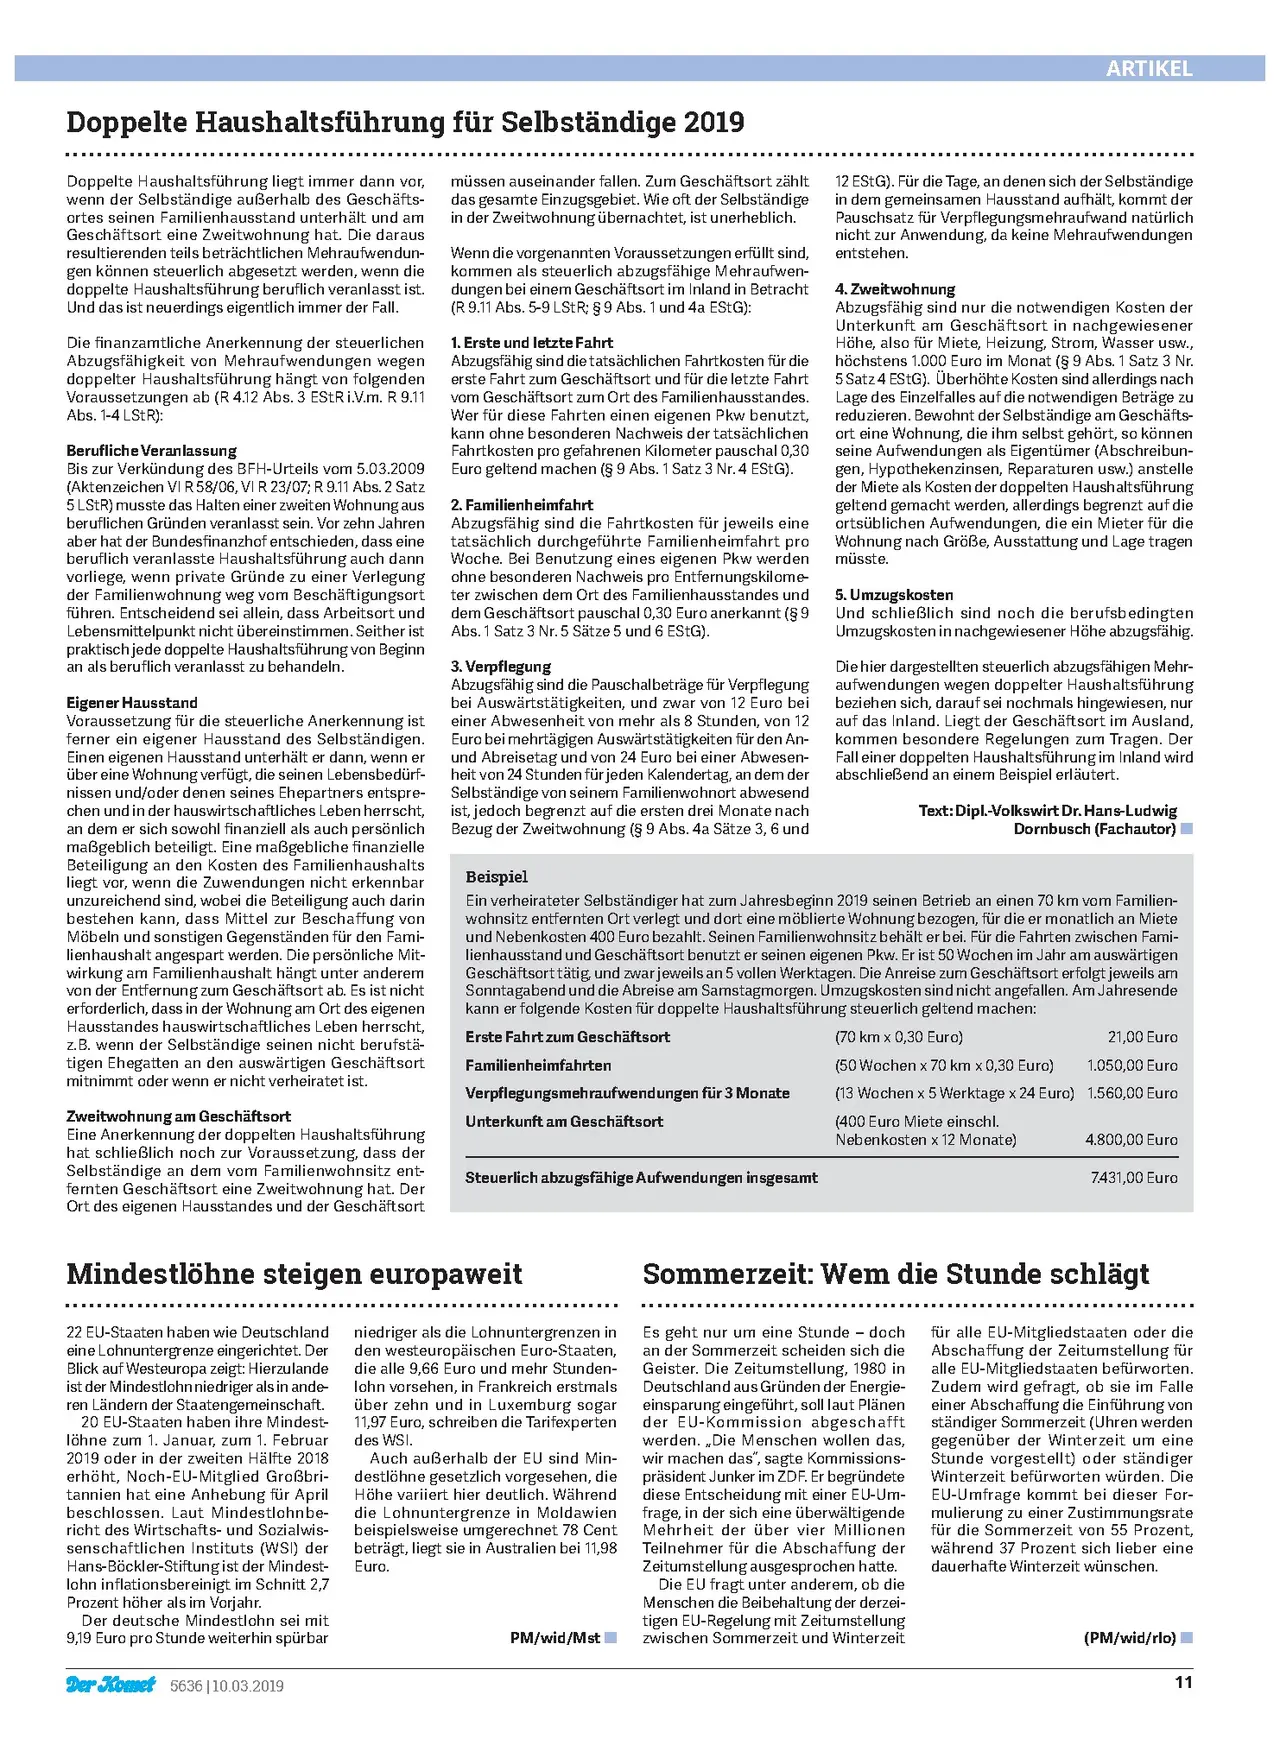
Doppelte Haushaltsführung für Selbständige 2019
Doppelte Haushaltsführung liegt immer dann vor,
wenn der Selbständige außerhalb des Geschäfts-
ortes seinen Familienhausstand unterhält und am
Geschäftsort eine Zweitwohnung hat. Die daraus
resultierenden teils beträchtlichen Mehraufwendun-
gen können steuerlich abgesetzt werden, wenn die
doppelte Haushaltsführung beruflich veranlasst ist.
Und das ist neuerdings eigentlich immer der Fall.
Die finanzamtliche Anerkennung der steuerlichen
Abzugsfähigkeit von Mehraufwendungen wegen
doppelter Haushaltsführung hängt von folgenden
Voraussetzungen ab (R 4.12 Abs. 3 ESTR i.V.m. R 9.11
Abs. 1-4 LStR):
Berufliche Veranlassung
Bis zur Verkündung des BFH-Urteils vom 5.03.2009
(Aktenzeichen VI R 58/06, VI R 23/07; R 9.11 Abs. 2 Satz
5 LStR) musste das Halten einer zweiten Wohnung aus
beruflichen Gründen veranlasst sein. Vor zehn Jahren
aber hat der Bundesfinanzhof entschieden, dass eine
beruflich veranlasste Haushaltsführung auch dann
vorliege, wenn private Gründe zu einer Verlegung
der Familienwohnung weg vom Beschäftigungsort
führen. Entscheidend sei allein, dass Arbeitsort und
Lebensmittelpunkt nicht übereinstimmen. Seither ist
praktisch jede doppelte Haushaltsführung von Beginn
an als beruflich veranlasst zu behandeln.
Eigener Hausstand
Voraussetzung für die steuerliche Anerkennung ist
ferner ein eigener Hausstand des Selbständigen.
Einen eigenen Hausstand unterhält er dann, wenn er
über eine Wohnung verfügt, die seinen Lebensbedürf-
nissen und/oder denen seines Ehepartners entspre-
chen und in der hauswirtschaftliches Leben herrscht,
an dem er sich sowohl finanziell als auch persönlich
maßgeblich beteiligt. Eine maßgebliche finanzielle
Beteiligung an den Kosten des Familienhaushalts
liegt vor, wenn die Zuwendungen nicht erkennbar
unzureichend sind, wobei die Beteiligung auch darin
bestehen kann, dass Mittel zur Beschaffung von
Möbeln und sonstigen Gegenständen für den Fami-
lienhaushalt angespart werden. Die persönliche Mit-
wirkung am Familienhaushalt hängt unter anderem
von der Entfernung zum Geschäftsort ab. Es ist nicht
erforderlich, dass in der Wohnung am Ort des eigenen
Hausstandes hauswirtschaftliches Leben herrscht,
z.B. wenn der Selbständige seinen nicht berufstä-
tigen Ehegatten an den auswärtigen Geschäftsort
mitnimmt oder wenn er nicht verheiratet ist.
Zweitwohnung am Geschäftsort
Eine Anerkennung der doppelten Haushaltsführung
hat schließlich noch zur Voraussetzung, dass der
Selbständige an dem vom Familienwohnsitz ent-
fernten Geschäftsort eine Zweitwohnung hat. Der
Ort des eigenen Hausstandes und der Geschäftsort
müssen auseinander fallen. Zum Geschäftsort zählt
das gesamte Einzugsgebiet. Wie oft der Selbständige
in der Zweitwohnung übernachtet, ist unerheblich.
Wenn die vorgenannten Voraussetzungen erfüllt sind,
kommen als steuerlich abzugsfähige Mehraufwen-
dungen bei einem Geschäftsort im Inland in Betracht
(R 9.11 Abs. 5-9 LStR; § 9 Abs. 1 und 4a EStG):
1. Erste und letzte Fahrt
Abzugsfähig sind die tatsächlichen Fahrtkosten für die
erste Fahrt zum Geschäftsort und für die letzte Fahrt
vom Geschäftsort zum Ort des Familienhausstandes.
Wer für diese Fahrten einen eigenen Pkw benutzt,
kann ohne besonderen Nachweis der tatsächlichen
Fahrtkosten pro gefahrenen Kilometer pauschal 0,30
Euro geltend machen (§ 9 Abs. 1 Satz 3 Nr. 4 EStG).
2. Familienheimfahrt
Abzugsfähig sind die Fahrtkosten für jeweils eine
tatsächlich durchgeführte Familienheimfahrt pro
Woche. Bei Benutzung eines eigenen Pkw werden
ohne besonderen Nachweis pro Entfernungskilome-
ter zwischen dem Ort des Familienhausstandes und
dem Geschäftsort pauschal 0,30 Euro anerkannt (§ 9
Abs. 1 Satz 3 Nr. 5 Sätze 5 und 6 EStG).
3. Verpflegung
Abzugsfähig sind die Pauschalbeträge für Verpflegung
bei Auswärtstätigkeiten, und zwar von 12 Euro bei
einer Abwesenheit von mehr als 8 Stunden, von 12
Euro bei mehrtägigen Auswärtstätigkeiten für den An-
und Abreisetag und von 24 Euro bei einer Abwesen-
heit von 24 Stunden für jeden Kalendertag, an dem der
Selbständige von seinem Familienwohnort abwesend
ist, jedoch begrenzt auf die ersten drei Monate nach
Bezug der Zweitwohnung (§ 9 Abs. 4a Sätze 3, 6 und
Beispiel
12 EStG). Für die Tage, an denen sich der Selbständige
in dem gemeinsamen Hausstand aufhält, kommt der
Pauschsatz für Verpflegungsmehraufwand natürlich
nicht zur Anwendung, da keine Mehraufwendungen
entstehen.
4. Zweitwohnung
Abzugsfähig sind nur die notwendigen Kosten der
Unterkunft am Geschäftsort in nachgewiesener
Höhe, also für Miete, Heizung, Strom, Wasser usw.,
höchstens 1.000 Euro im Monat (§ 9 Abs. 1 Satz 3 Nr.
5 Satz 4 EStG). Überhöhte Kosten sind allerdings nach
Lage des Einzelfalles auf die notwendigen Beträge zu
reduzieren. Bewohnt der Selbständige am Geschäfts-
ort eine Wohnung, die ihm selbst gehört, so können
seine Aufwendungen als Eigentümer (Abschreibun-
gen, Hypothekenzinsen, Reparaturen usw.) anstelle
der Miete als Kosten der doppelten Haushaltsführung
geltend gemacht werden, allerdings begrenzt auf die
ortsüblichen Aufwendungen, die ein Mieter für die
Wohnung nach Größe, Ausstattung und Lage tragen
müsste.
5. Umzugskosten
Und schließlich sind noch die berufsbedingten
Umzugskosten in nachgewiesener Höhe abzugsfähig.
Die hier dargestellten steuerlich abzugsfähigen Mehr-
aufwendungen wegen doppelter Haushaltsführung
beziehen sich, darauf sei nochmals hingewiesen, nur
auf das Inland. Liegt der Geschäftsort im Ausland,
kommen besondere Regelungen zum Tragen. Der
Fall einer doppelten Haushaltsführung im Inland wird
abschließend an einem Beispiel erläutert.
Text: Dipl.-Volkswirt Dr. Hans-Ludwig
Dornbusch (Fachautor)
Ein verheirateter Selbständiger hat zum Jahresbeginn 2019 seinen Betrieb an einen 70 km vom Familien-
wohnsitz entfernten Ort verlegt und dort eine möblierte Wohnung bezogen, für die er monatlich an Miete
und Nebenkosten 400 Euro bezahlt. Seinen Familienwohnsitz behält er bei. Für die Fahrten zwischen Fami-
lienhausstand und Geschäftsort benutzt er seinen eigenen Pkw. Er ist 50 Wochen im Jahr am auswärtigen
Geschäftsort tätig, und zwar jeweils an 5 vollen Werktagen. Die Anreise zum Geschäftsort erfolgt jeweils am
Sonntagabend und die Abreise am Samstagmorgen. Umzugskosten sind nicht angefallen. Am Jahresende
kann er folgende Kosten für doppelte Haushaltsführung steuerlich geltend machen:
Erste Fahrt zum Geschäftsort
Familienheimfahrten
Verpflegungsmehraufwendungen für 3 Monate
Unterkunft am Geschäftsort
Steuerlich abzugsfähige Aufwendungen insgesamt
(70 km x 0,30 Euro)
21,00 Euro
(50 Wochen x 70 km x 0,30 Euro)
1.050,00 Euro
(13 Wochen x 5 Werktage x 24 Euro)
(400 Euro Miete einschl.
Nebenkosten x 12 Monate)
1.560,00 Euro
4.800,00 Euro
7.431,00 Euro
Mindestlöhne steigen europaweit
22 EU-Staaten haben wie Deutschland
eine Lohnuntergrenze eingerichtet. Der
Blick auf Westeuropa zeigt: Hierzulande
ist der Mindestlohn niedriger als in ande-
ren Ländern der Staatengemeinschaft.
20 EU-Staaten haben ihre Mindest-
löhne zum 1. Januar, zum 1. Februar
2019 oder in der zweiten Hälfte 2018
erhöht, Noch-EU-Mitglied Großbri-
tannien hat eine Anhebung für April
beschlossen. Laut Mindestlohnbe-
richt des Wirtschafts- und Sozialwis-
senschaftlichen Instituts (WSI) der
Hans-Böckler-Stiftung ist der Mindest-
lohn inflationsbereinigt im Schnitt 2,7
Prozent höher als im Vorjahr.
Der deutsche Mindestlohn sei mit
9,19 Euro pro Stunde weiterhin spürbar
Der Komet 5636|10.03.2019
niedriger als die Lohnuntergrenzen in
den westeuropäischen Euro-Staaten,
die alle 9,66 Euro und mehr Stunden-
lohn vorsehen, in Frankreich erstmals
über zehn und in Luxemburg sogar
11,97 Euro, schreiben die Tarifexperten
des WSI.
Auch außerhalb der EU sind Min-
destlöhne gesetzlich vorgesehen, die
Höhe variiert hier deutlich. Während
die Lohnuntergrenze in Moldawien
beispielsweise umgerechnet 78 Cent
beträgt, liegt sie in Australien bei 11,98
Euro.
PM/wid/Mst
Sommerzeit: Wem die Stunde schlägt
Es geht nur um eine Stunde - doch
an der Sommerzeit scheiden sich die
Geister. Die Zeitumstellung, 1980 in
Deutschland aus Gründen der Energie-
einsparung eingeführt, soll laut Plänen
der EU-Kommission abgeschafft
werden. Die Menschen wollen das,
wir machen das", sagte Kommissions-
präsident Junker im ZDF. Er begründete
diese Entscheidung mit einer EU-Um-
frage, in der sich eine überwältigende
Mehrheit der über vier Millionen
Teilnehmer für die Abschaffung der
Zeitumstellung ausgesprochen hatte.
Die EU fragt unter anderem, ob die
Menschen die Beibehaltung der derzei-
tigen EU-Regelung mit Zeitumstellung
zwischen Sommerzeit und Winterzeit
für alle EU-Mitgliedstaaten oder die
Abschaffung der Zeitumstellung für
alle EU-Mitgliedstaaten befürworten.
Zudem wird gefragt, ob sie im Falle
einer Abschaffung die Einführung von
ständiger Sommerzeit (Uhren werden
gegenüber der Winterzeit um eine
Stunde vorgestellt) oder ständiger
Winterzeit befürworten würden. Die
EU-Umfrage kommt bei dieser For-
mulierung zu einer Zustimmungsrate
für die Sommerzeit von 55 Prozent,
während 37 Prozent sich lieber eine
dauerhafte Winterzeit wünschen.
(PM/wid/rlo)■
11