Der Komet 5709 – Seite 10
2021-03-20 · Seite 10 von 28
OCR-Text · Seite 10
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Gemeinsame Informationen der Bundesministerien für Wirtschaft und Energie, der
Finanzen und des Inneren, Bau und Heimat und der Bundesländer - Teil 1
A) Die relevanten beihilferechtlichen Regelungen
Überblick für Überbrückungshilfen sowie November-
und Dezemberhilfen
Grundsätzlich sind staatliche Mittel, die die Voraussetzun-
gen des Art. 107 Abs. 1 des Vertrags über die Arbeitsweise
der Europäischen Union (AEUV) erfüllen, als staatliche
Beihilfen bei der Europäischen Kommission anzumelden
und müssen von der EU-Kommission genehmigt werden.
Von diesem Grundsatz gelten jedoch Ausnahmen, etwa
für den Fall, dass die Europäische Kommission eine Bei-
hilferegelung genehmigt hat (z.B. Bundesregelung Klein-
beihilfen 2020, Bundesregelung Fixkostenhilfe 2020)
und Einzelbeihilfen sämtliche Voraussetzungen dieser
Beihilferegelung erfüllen. Auch Hilfen, die den Vorgaben
der einschlägigen De-minimis-Verordnung unterfallen,
sind von der Anmeldepflicht ausgenommen.
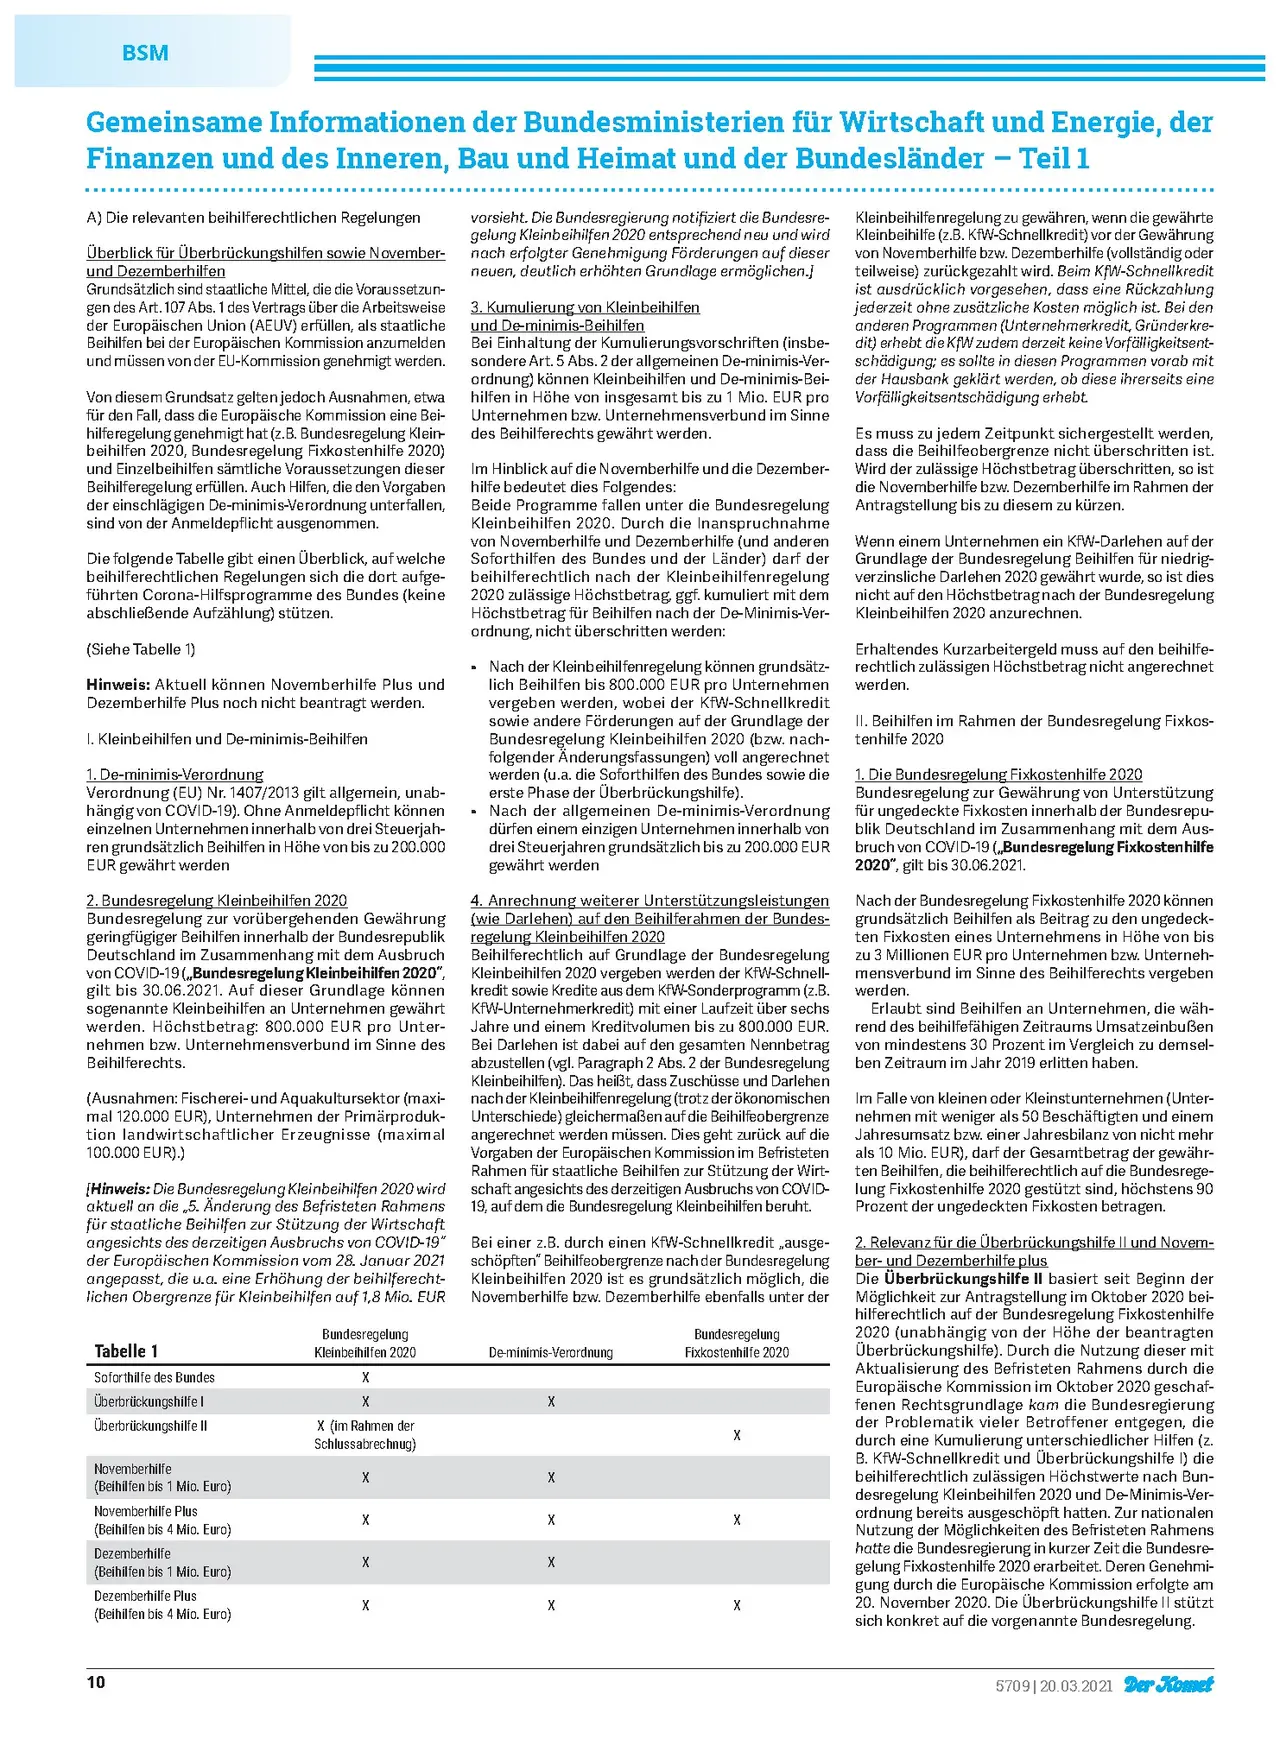
Die folgende Tabelle gibt einen Überblick, auf welche
beihilferechtlichen Regelungen sich die dort aufge-
führten Corona-Hilfsprogramme des Bundes (keine
abschließende Aufzählung) stützen.
(Siehe Tabelle 1)
Hinweis: Aktuell können Novemberhilfe Plus und
Dezemberhilfe Plus noch nicht beantragt werden.
I. Kleinbeihilfen und De-minimis-Beihilfen
1. De-minimis-Verordnung
Verordnung (EU) Nr. 1407/2013 gilt allgemein, unab-
hängig von COVID-19). Ohne Anmeldepflicht können
einzelnen Unternehmen innerhalb von drei Steuerjah-
ren grundsätzlich Beihilfen in Höhe von bis zu 200.000
EUR gewährt werden
2. Bundesregelung Kleinbeihilfen 2020
Bundesregelung zur vorübergehenden Gewährung
geringfügiger Beihilfen innerhalb der Bundesrepublik
Deutschland im Zusammenhang mit dem Ausbruch
von COVID-19 („Bundesregelung Kleinbeihilfen 2020",
gilt bis 30.06.2021. Auf dieser Grundlage können
sogenannte Kleinbeihilfen an Unternehmen gewährt
werden. Höchstbetrag: 800.000 EUR pro Unter-
nehmen bzw. Unternehmensverbund im Sinne des
Beihilferechts.
(Ausnahmen: Fischerei- und Aquakultursektor (maxi-
mal 120.000 EUR), Unternehmen der Primärproduk-
tion landwirtschaftlicher Erzeugnisse (maximal
100.000 EUR).)
[Hinweis: Die Bundesregelung Kleinbeihilfen 2020 wird
aktuell an die „,5. Änderung des Befristeten Rahmens
für staatliche Beihilfen zur Stützung der Wirtschaft
angesichts des derzeitigen Ausbruchs von COVID-19"
der Europäischen Kommission vom 28. Januar 2021
angepasst, die u.a. eine Erhöhung der beihilferecht-
lichen Obergrenze für Kleinbeihilfen auf 1,8 Mio. EUR
Tabelle 1
Soforthilfe des Bundes
vorsieht. Die Bundesregierung notifiziert die Bundesre-
gelung Kleinbeihilfen 2020 entsprechend neu und wird
nach erfolgter Genehmigung Förderungen auf dieser
neuen, deutlich erhöhten Grundlage ermöglichen.]
3. Kumulierung von Kleinbeihilfen
und De-minimis-Beihilfen
Bei Einhaltung der Kumulierungsvorschriften (insbe-
sondere Art. 5 Abs. 2 der allgemeinen De-minimis-Ver-
ordnung) können Kleinbeihilfen und De-minimis-Bei-
hilfen in Höhe von insgesamt bis zu 1 Mio. EUR pro
Unternehmen bzw. Unternehmensverbund im Sinne
des Beihilferechts gewährt werden.
Im Hinblick auf die Novemberhilfe und die Dezember-
hilfe bedeutet dies Folgendes:
Beide Programme fallen unter die Bundesregelung
Kleinbeihilfen 2020. Durch die Inanspruchnahme
von Novemberhilfe und Dezemberhilfe (und anderen
Soforthilfen des Bundes und der Länder) darf der
beihilferechtlich nach der Kleinbeihilfenregelung
2020 zulässige Höchstbetrag, ggf. kumuliert mit dem
Höchstbetrag für Beihilfen nach der De-Minimis-Ver-
ordnung, nicht überschritten werden:
Nach der Kleinbeihilfenregelung können grundsätz-
lich Beihilfen bis 800.000 EUR pro Unternehmen
vergeben werden, wobei der KfW-Schnellkredit
sowie andere Förderungen auf der Grundlage der
Bundesregelung Kleinbeihilfen 2020 (bzw. nach-
folgender Änderungsfassungen) voll angerechnet
werden (u.a. die Soforthilfen des Bundes sowie die
erste Phase der Überbrückungshilfe).
Nach der allgemeinen De-minimis-Verordnung
dürfen einem einzigen Unternehmen innerhalb von
drei Steuerjahren grundsätzlich bis zu 200.000 EUR
gewährt werden
4. Anrechnung weiterer Unterstützungsleistungen
(wie Darlehen) auf den Beihilferahmen der Bundes-
regelung Kleinbeihilfen 2020
Beihilferechtlich auf Grundlage der Bundesregelung
Kleinbeihilfen 2020 vergeben werden der KfW-Schnell-
kredit sowie Kredite aus dem KfW-Sonderprogramm (z.B.
KfW-Unternehmerkredit) mit einer Laufzeit über sechs
Jahre und einem Kreditvolumen bis zu 800.000 EUR.
Bei Darlehen ist dabei auf den gesamten Nennbetrag
abzustellen (vgl. Paragraph 2 Abs. 2 der Bundesregelung
Kleinbeihilfen). Das heißt, dass Zuschüsse und Darlehen
nach der Kleinbeihilfenregelung (trotz der ökonomischen
Unterschiede) gleichermaßen auf die Beihilfeobergrenze
angerechnet werden müssen. Dies geht zurück auf die
Vorgaben der Europäischen Kommission im Befristeten
Rahmen für staatliche Beihilfen zur Stützung der Wirt-
schaft angesichts des derzeitigen Ausbruchs von COVID-
19, auf dem die Bundesregelung Kleinbeihilfen beruht.
Bei einer z.B. durch einen KfW-Schnellkredit „ausge-
schöpften" Beihilfeobergrenze nach der Bundesregelung
Kleinbeihilfen 2020 ist es grundsätzlich möglich, die
Novemberhilfe bzw. Dezemberhilfe ebenfalls unter der
De-minimis-Verordnung
Bundesregelung
Fixkostenhilfe 2020
Bundesregelung
Kleinbeihilfen 2020
Überbrückungshilfe I
X
X
X
Überbrückungshilfe II
X (im Rahmen der
X
Schlussabrechnug)
X
X
Novemberhilfe
(Beihilfen bis 1 Mio. Euro)
Novemberhilfe Plus
X
X
X
(Beihilfen bis 4 Mio. Euro)
Dezemberhilfe
X
X
(Beihilfen bis 1 Mio. Euro)
Dezemberhilfe Plus
X
X
X
(Beihilfen bis 4 Mio. Euro)
Kleinbeihilfenregelung zu gewähren, wenn die gewährte
Kleinbeihilfe (z. B. KfW-Schnellkredit) vor der Gewährung
von Novemberhilfe bzw. Dezemberhilfe (vollständig oder
teilweise) zurückgezahlt wird. Beim KfW-Schnellkredit
ist ausdrücklich vorgesehen, dass eine Rückzahlung
jederzeit ohne zusätzliche Kosten möglich ist. Bei den
anderen Programmen (Unternehmerkredit, Gründerkre-
dit) erhebt die KfW zudem derzeit keine Vorfälligkeitsent-
schädigung; es sollte in diesen Programmen vorab mit
der Hausbank geklärt werden, ob diese ihrerseits eine
Vorfälligkeitsentschädigung erhebt.
Es muss zu jedem Zeitpunkt sichergestellt werden,
dass die Beihilfeobergrenze nicht überschritten ist.
Wird der zulässige Höchstbetrag überschritten, so ist
die Novemberhilfe bzw. Dezemberhilfe im Rahmen der
Antragstellung bis zu diesem zu kürzen.
Wenn einem Unternehmen ein KfW-Darlehen auf der
Grundlage der Bundesregelung Beihilfen für niedrig-
verzinsliche Darlehen 2020 gewährt wurde, so ist dies
nicht auf den Höchstbetrag nach der Bundesregelung
Kleinbeihilfen 2020 anzurechnen.
Erhaltendes Kurzarbeitergeld muss auf den beihilfe-
rechtlich zulässigen Höchstbetrag nicht angerechnet
werden.
II. Beihilfen im Rahmen der Bundesregelung Fixkos-
tenhilfe 2020
1. Die Bundesregelung Fixkostenhilfe 2020
Bundesregelung zur Gewährung von Unterstützung
für ungedeckte Fixkosten innerhalb der Bundesrepu-
blik Deutschland im Zusammenhang mit dem Aus-
bruch von COVID-19 („Bundesregelung Fixkostenhilfe
2020", gilt bis 30.06.2021.
Nach der Bundesregelung Fixkostenhilfe 2020 können
grundsätzlich Beihilfen als Beitrag zu den ungedeck-
ten Fixkosten eines Unternehmens in Höhe von bis
zu 3 Millionen EUR pro Unternehmen bzw. Unterneh-
mensverbund im Sinne des Beihilferechts vergeben
werden.
Erlaubt sind Beihilfen an Unternehmen, die wäh-
rend des beihilfefähigen Zeitraums Umsatzeinbußen
von mindestens 30 Prozent im Vergleich zu demsel-
ben Zeitraum im Jahr 2019 erlitten haben.
Im Falle von kleinen oder Kleinstunternehmen (Unter-
nehmen mit weniger als 50 Beschäftigten und einem
Jahresumsatz bzw. einer Jahresbilanz von nicht mehr
als 10 Mio. EUR), darf der Gesamtbetrag der gewähr-
ten Beihilfen, die beihilferechtlich auf die Bundesrege-
lung Fixkostenhilfe 2020 gestützt sind, höchstens 90
Prozent der ungedeckten Fixkosten betragen.
2. Relevanz für die Überbrückungshilfe II und Novem-
ber- und Dezemberhilfe plus
Die Überbrückungshilfe II basiert seit Beginn der
Möglichkeit zur Antragstellung im Oktober 2020 bei-
hilferechtlich auf der Bundesregelung Fixkostenhilfe
2020 (unabhängig von der Höhe der beantragten
Überbrückungshilfe). Durch die Nutzung dieser mit
Aktualisierung des Befristeten Rahmens durch die
Europäische Kommission im Oktober 2020 geschaf-
fenen Rechtsgrundlage kam die Bundesregierung
der Problematik vieler Betroffener entgegen, die
durch eine Kumulierung unterschiedlicher Hilfen (z.
B. KfW-Schnellkredit und Überbrückungshilfe I) die
beihilferechtlich zulässigen Höchstwerte nach Bun-
desregelung Kleinbeihilfen 2020 und De-Minimis-Ver-
ordnung bereits ausgeschöpft hatten. Zur nationalen
Nutzung der Möglichkeiten des Befristeten Rahmens
hatte die Bundesregierung in kurzer Zeit die Bundesre-
gelung Fixkostenhilfe 2020 erarbeitet. Deren Genehmi-
gung durch die Europäische Kommission erfolgte am
20. November 2020. Die Überbrückungshilfe II stützt
sich konkret auf die vorgenannte Bundesregelung.
10
5709 | 20.03.2021 Der Komet