Der Komet 5709 – Seite 11
2021-03-20 · Seite 11 von 28
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
Wichtige Vereinfachung seit dem 2. Februar 2021: Die
Europäische Kommission hat am 28. Januar 2021 die
beihilferechtliche Obergrenze für Kleinbeihilfen auf
1,8 Millionen Euro pro Unternehmen erhöht (zuvor
800.000 Euro). Dies schafft den nötigen beihilferecht-
lichen Spielraum, um für den Großteil der Unterneh-
men nun auch die Überbrückungshilfe II auf Grund-
lage der Bundesregelung Kleinbeihilfen gewähren zu
können. Den Unternehmen wird daher rückwirkend ein
beihilferechtliches Wahlrecht eingeräumt, ob sie die
Überbrückungshilfe II auf Grundlage der Bundesrege-
lung Kleinbeihilfen 2020 oder der Bundesregelung Fix-
kostenhilfe 2020 erhalten möchten. Dieses Wahlrecht
wird einfach und unkompliziert als Teil der ohnehin
vorgesehenen Schlussabrechnung umgesetzt. Wei-
tergehende Informationen hierzu finden sich in den
FAQ zur Überbrückungshilfe II, Punkt 4.16.
Die Novemberhilfe Plus und die Dezemberhilfe Plus,
die Beihilfen bis insgesamt 4 Mio. EUR ermöglichen,
stützen sich für die über 1 Mio. EUR hinausgehende
Förderung auf die Bundesregelung Fixkostenhilfe. Der
Betrag bis zu 1 Mio. EUR stützt sich, wie bereits oben
ausgeführt, auf die Bundesregelung Kleinbeihilfen
2020 und die De-minimis-Verordnung.
3. Beihilfefähiger Zeitraum
Zu unterscheiden sind der Leistungszeitraum und der
„beihilfefähige Zeitraum" eines Programms im Sinne
der Bundesregelung Fixkostenhilfe 2020:
.
•
Der Leistungszeitraum ist jener Zeitraum, für den
eine Förderung beantragt werden kann (z.B. Über-
brückungshilfe Il für September bis Dezember 2020).
Der „beihilfefähige Zeitraum" ist jener Zeitraum,
der für die Berechnung der ungedeckten Fixkosten
eines Unternehmens herangezogen wird. Voraus-
setzung für die Förderung ist dabei immer, dass im
entsprechenden Zeitraum mindestens 30prozen-
tige Umsatzeinbußen vorliegen.
Der beihilfefähige Zeitraum ist somit nicht identisch
mit dem Leistungszeitraum des jeweiligen Förder-
programms, wie sich aus der nachfolgenden Tabelle
ergibt.
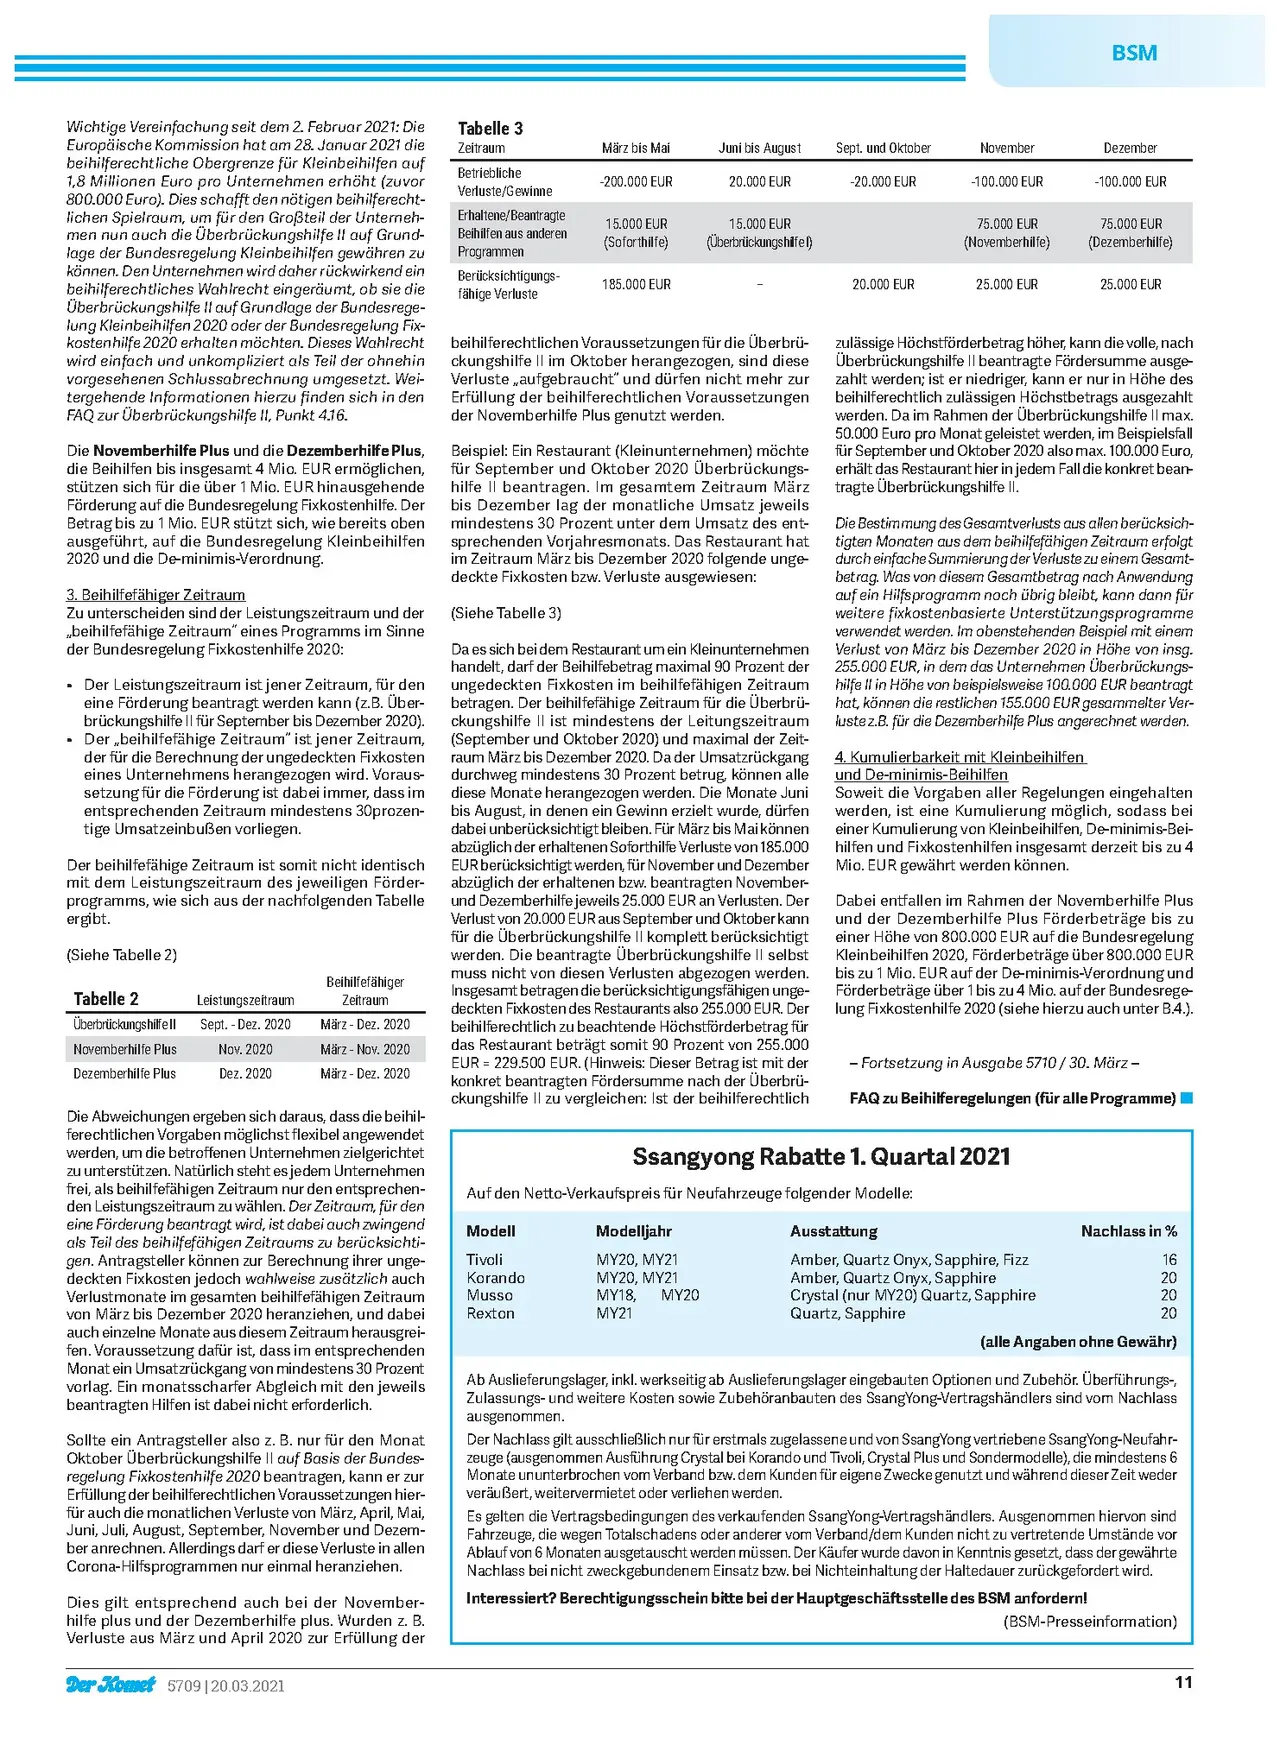
(Siehe Tabelle 2)
Tabelle 2
Überbrückungshilfe II
Novemberhilfe Plus
Dezemberhilfe Plus
Leistungszeitraum
Sept. Dez. 2020
Nov. 2020
Dez. 2020
Beihilfefähiger
Zeitraum
März - Dez. 2020
März - Nov. 2020
März - Dez. 2020
Die Abweichungen ergeben sich daraus, dass die beihil-
ferechtlichen Vorgaben möglichst flexibel angewendet
werden, um die betroffenen Unternehmen zielgerichtet
zu unterstützen. Natürlich steht es jedem Unternehmen
frei, als beihilfefähigen Zeitraum nur den entsprechen-
den Leistungszeitraum zu wählen. Der Zeitraum, für den
eine Förderung beantragt wird, ist dabei auch zwingend
als Teil des beihilfefähigen Zeitraums zu berücksichti-
gen. Antragsteller können zur Berechnung ihrer unge-
deckten Fixkosten jedoch wahlweise zusätzlich auch
Verlustmonate im gesamten beihilfefähigen Zeitraum
von März bis Dezember 2020 heranziehen, und dabei
auch einzelne Monate aus diesem Zeitraum herausgrei-
fen. Voraussetzung dafür ist, dass im entsprechenden
Monat ein Umsatzrückgang von mindestens 30 Prozent
vorlag. Ein monatsscharfer Abgleich mit den jeweils
beantragten Hilfen ist dabei nicht erforderlich.
Sollte ein Antragsteller also z. B. nur für den Monat
Oktober Überbrückungshilfe II auf Basis der Bundes-
regelung Fixkostenhilfe 2020 beantragen, kann er zur
Erfüllung der beihilferechtlichen Voraussetzungen hier-
für auch die monatlichen Verluste von März, April, Mai,
Juni, Juli, August, September, November und Dezem-
ber anrechnen. Allerdings darf er diese Verluste in allen
Corona-Hilfsprogrammen nur einmal heranziehen.
Dies gilt entsprechend auch bei der November-
hilfe plus und der Dezemberhilfe plus. Wurden z. B.
Verluste aus März und April 2020 zur Erfüllung der
Der Komet 5709|20.03.2021
Tabelle 3
Zeitraum
Betriebliche
Verluste/Gewinne
Erhaltene/Beantragte
Beihilfen aus anderen
Programmen
Berücksichtigungs-
fähige Verluste
März bis Mai
Juni bis August
Sept. und Oktober
November
-200.000 EUR
20.000 EUR
-20.000 EUR
-100.000 EUR
15.000 EUR
(Soforthilfe)
15.000 EUR
(Überbrückungshilfe I)
185.000 EUR
beihilferechtlichen Voraussetzungen für die Überbrü-
ckungshilfe II im Oktober herangezogen, sind diese
Verluste „aufgebraucht“ und dürfen nicht mehr zur
Erfüllung der beihilferechtlichen Voraussetzungen
der Novemberhilfe Plus genutzt werden.
Beispiel: Ein Restaurant (Kleinunternehmen) möchte
für September und Oktober 2020 Überbrückungs-
hilfe II beantragen. Im gesamtem Zeitraum März
bis Dezember lag der monatliche Umsatz jeweils
mindestens 30 Prozent unter dem Umsatz des ent-
sprechenden Vorjahresmonats. Das Restaurant hat
im Zeitraum März bis Dezember 2020 folgende unge-
deckte Fixkosten bzw. Verluste ausgewiesen:
(Siehe Tabelle 3)
Da es sich bei dem Restaurant um ein Kleinunternehmen
handelt, darf der Beihilfebetrag maximal 90 Prozent der
ungedeckten Fixkosten im beihilfefähigen Zeitraum
betragen. Der beihilfefähige Zeitraum für die Überbrü-
ckungshilfe II ist mindestens der Leitungszeitraum
(September und Oktober 2020) und maximal der Zeit-
raum März bis Dezember 2020. Da der Umsatzrückgang
durchweg mindestens 30 Prozent betrug, können alle
diese Monate herangezogen werden. Die Monate Juni
bis August, in denen ein Gewinn erzielt wurde, dürfen
dabei unberücksichtigt bleiben. Für März bis Mai können
abzüglich der erhaltenen Soforthilfe Verluste von 185.000
EUR berücksichtigt werden, für November und Dezember
abzüglich der erhaltenen bzw. beantragten November-
und Dezemberhilfe jeweils 25.000 EUR an Verlusten. Der
Verlust von 20.000 EUR aus September und Oktober kann
für die Überbrückungshilfe II komplett berücksichtigt
werden. Die beantragte Überbrückungshilfe II selbst
muss nicht von diesen Verlusten abgezogen werden.
Insgesamt betragen die berücksichtigungsfähigen unge-
deckten Fixkosten des Restaurants also 255.000 EUR. Der
beihilferechtlich zu beachtende Höchstförderbetrag für
das Restaurant beträgt somit 90 Prozent von 255.000
EUR = 229.500 EUR. (Hinweis: Dieser Betrag ist mit der
konkret beantragten Fördersumme nach der Überbrü-
ckungshilfe II zu vergleichen: Ist der beihilferechtlich
75.000 EUR
(Novemberhilfe)
Dezember
-100.000 EUR
75.000 EUR
(Dezemberhilfe)
20.000 EUR
25.000 EUR
25.000 EUR
zulässige Höchstförderbetrag höher, kann die volle, nach
Überbrückungshilfe II beantragte Fördersumme ausge-
zahlt werden; ist er niedriger, kann er nur in Höhe des
beihilferechtlich zulässigen Höchstbetrags ausgezahlt
werden. Da im Rahmen der Überbrückungshilfe II max.
50.000 Euro pro Monat geleistet werden, im Beispielsfall
für September und Oktober 2020 also max. 100.000 Euro,
erhält das Restaurant hier in jedem Fall die konkret bean-
tragte Überbrückungshilfe II.
Die Bestimmung des Gesamtverlusts aus allen berücksich-
tigten Monaten aus dem beihilfefähigen Zeitraum erfolgt
durch einfache Summierung der Verluste zu einem Gesamt-
betrag. Was von diesem Gesamtbetrag nach Anwendung
auf ein Hilfsprogramm noch übrig bleibt, kann dann für
weitere fixkostenbasierte Unterstützungsprogramme
verwendet werden. Im obenstehenden Beispiel mit einem
Verlust von März bis Dezember 2020 in Höhe von insg.
255.000 EUR, in dem das Unternehmen Überbrückungs-
hilfe ll in Höhe von beispielsweise 100.000 EUR beantragt
hat, können die restlichen 155.000 EUR gesammelter Ver-
luste z.B. für die Dezemberhilfe Plus angerechnet werden.
4. Kumulierbarkeit mit Kleinbeihilfen
und De-minimis-Beihilfen
Soweit die Vorgaben aller Regelungen eingehalten
werden, ist eine Kumulierung möglich, sodass bei
einer Kumulierung von Kleinbeihilfen, De-minimis-Bei-
hilfen und Fixkostenhilfen insgesamt derzeit bis zu 4
Mio. EUR gewährt werden können.
Dabei entfallen im Rahmen der Novemberhilfe Plus
und der Dezemberhilfe Plus Förderbeträge bis zu
einer Höhe von 800.000 EUR auf die Bundesregelung
Kleinbeihilfen 2020, Förderbeträge über 800.000 EUR
bis zu 1 Mio. EUR auf der De-minimis-Verordnung und
Förderbeträge über 1 bis zu 4 Mio. auf der Bundesrege-
lung Fixkostenhilfe 2020 (siehe hierzu auch unter B.4.).
- Fortsetzung in Ausgabe 5710/30. März -
FAQ zu Beihilferegelungen (für alle Programme) ■
Ssangyong Rabatte 1. Quartal 2021
Auf den Netto-Verkaufspreis für Neufahrzeuge folgender Modelle:
Modell
Modelljahr
MY20, MY21
Ausstattung
Nachlass in %
Tivoli
Korando
Musso
Rexton
MY20, MY21
MY18, MY20
MY21
Amber, Quartz Onyx, Sapphire, Fizz
Amber, Quartz Onyx, Sapphire
Crystal (nur MY20) Quartz, Sapphire
Quartz, Sapphire
16
20
20
20
1222
(alle Angaben ohne Gewähr)
Ab Auslieferungslager, inkl. werkseitig ab Auslieferungslager eingebauten Optionen und Zubehör. Überführungs-,
Zulassungs- und weitere Kosten sowie Zubehöranbauten des SsangYong-Vertragshändlers sind vom Nachlass
ausgenommen.
Der Nachlass gilt ausschließlich nur für erstmals zugelassene und von SsangYong vertriebene SsangYong-Neufahr-
zeuge (ausgenommen Ausführung Crystal bei Korando und Tivoli, Crystal Plus und Sondermodelle), die mindestens 6
Monate ununterbrochen vom Verband bzw. dem Kunden für eigene Zwecke genutzt und während dieser Zeit weder
veräußert, weitervermietet oder verliehen werden.
Es gelten die Vertragsbedingungen des verkaufenden SsangYong-Vertragshändlers. Ausgenommen hiervon sind
Fahrzeuge, die wegen Totalschadens oder anderer vom Verband/dem Kunden nicht zu vertretende Umstände vor
Ablauf von 6 Monaten ausgetauscht werden müssen. Der Käufer wurde davon in Kenntnis gesetzt, dass der gewährte
Nachlass bei nicht zweckgebundenem Einsatz bzw. bei Nichteinhaltung der Haltedauer zurückgefordert wird.
Interessiert? Berechtigungsschein bitte bei der Hauptgeschäftsstelle des BSM anfordern!
(BSM-Presseinformation)
11