Der Komet 5747 – Seite 22
2022-04-10 · Seite 22 von 44
OCR-Text · Seite 22
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e. V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Weltunion der Großmärkte (WUWM)
und der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
BSM im Gespräch mit Stephan Wefelscheid, MdL Mainz
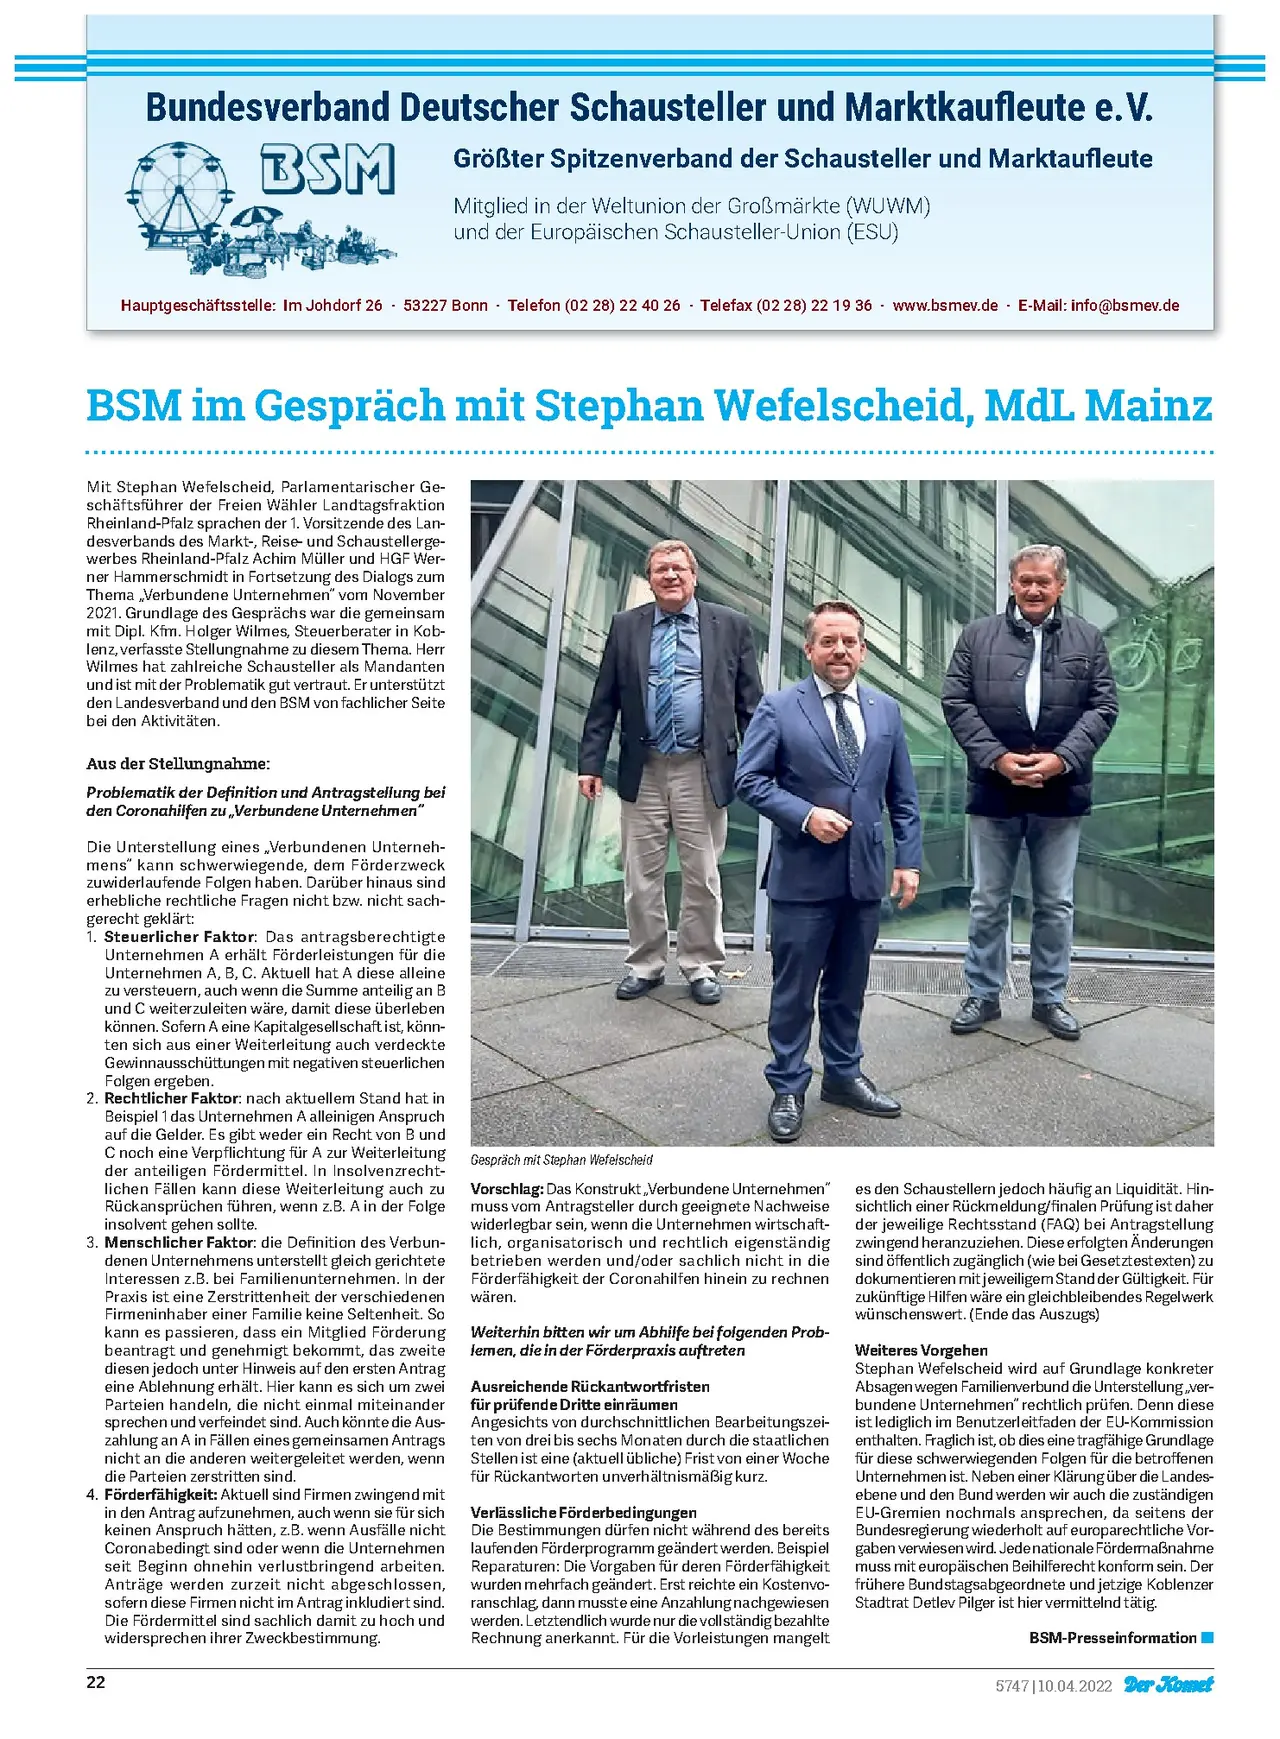
Mit Stephan Wefelscheid, Parlamentarischer Ge-
schäftsführer der Freien Wähler Landtagsfraktion
Rheinland-Pfalz sprachen der 1. Vorsitzende des Lan-
desverbands des Markt-, Reise- und Schaustellerge-
werbes Rheinland-Pfalz Achim Müller und HGF Wer-
ner Hammerschmidt in Fortsetzung des Dialogs zum
Thema „Verbundene Unternehmen" vom November
2021. Grundlage des Gesprächs war die gemeinsam
mit Dipl. Kfm. Holger Wilmes, Steuerberater in Kob-
lenz, verfasste Stellungnahme zu diesem Thema. Herr
Wilmes hat zahlreiche Schausteller als Mandanten
und ist mit der Problematik gut vertraut. Er unterstützt
den Landesverband und den BSM von fachlicher Seite
bei den Aktivitäten.
Aus der Stellungnahme:
Problematik der Definition und Antragstellung bei
den Coronahilfen zu „Verbundene Unternehmen"
Die Unterstellung eines „Verbundenen Unterneh-
mens" kann schwerwiegende, dem Förderzweck
zuwiderlaufende Folgen haben. Darüber hinaus sind
erhebliche rechtliche Fragen nicht bzw. nicht sach-
gerecht geklärt:
1. Steuerlicher Faktor: Das antragsberechtigte
Unternehmen A erhält Förderleistungen für die
Unternehmen A, B, C. Aktuell hat A diese alleine
zu versteuern, auch wenn die Summe anteilig an B
und C weiterzuleiten wäre, damit diese überleben
können. Sofern A eine Kapitalgesellschaft ist, könn-
ten sich aus einer Weiterleitung auch verdeckte
Gewinnausschüttungen mit negativen steuerlichen
Folgen ergeben.
2. Rechtlicher Faktor: nach aktuellem Stand hat in
Beispiel 1 das Unternehmen A alleinigen Anspruch
auf die Gelder. Es gibt weder ein Recht von B und
C noch eine Verpflichtung für A zur Weiterleitung
der anteiligen Fördermittel. In Insolvenzrecht-
lichen Fällen kann diese Weiterleitung auch zu
Rückansprüchen führen, wenn z.B. A in der Folge
insolvent gehen sollte.
3. Menschlicher Faktor: die Definition des Verbun-
denen Unternehmens unterstellt gleich gerichtete
Interessen z.B. bei Familienunternehmen. In der
Praxis ist eine Zerstrittenheit der verschiedenen
Firmeninhaber einer Familie keine Seltenheit. So
kann es passieren, dass ein Mitglied Förderung
beantragt und genehmigt bekommt, das zweite
diesen jedoch unter Hinweis auf den ersten Antrag
eine Ablehnung erhält. Hier kann es sich um zwei
Parteien handeln, die nicht einmal miteinander
sprechen und verfeindet sind. Auch könnte die Aus-
zahlung an A in Fällen eines gemeinsamen Antrags
nicht an die anderen weitergeleitet werden, wenn
die Parteien zerstritten sind.
4. Förderfähigkeit: Aktuell sind Firmen zwingend mit
in den Antrag aufzunehmen, auch wenn sie für sich
keinen Anspruch hätten, z.B. wenn Ausfälle nicht
Coronabedingt sind oder wenn die Unternehmen
seit Beginn ohnehin verlustbringend arbeiten.
Anträge werden zurzeit nicht abgeschlossen,
sofern diese Firmen nicht im Antrag inkludiert sind.
Die Fördermittel sind sachlich damit zu hoch und
widersprechen ihrer Zweckbestimmung.
22
Gespräch mit Stephan Wefelscheid
Vorschlag: Das Konstrukt „Verbundene Unternehmen"
muss vom Antragsteller durch geeignete Nachweise
widerlegbar sein, wenn die Unternehmen wirtschaft-
lich, organisatorisch und rechtlich eigenständig
betrieben werden und/oder sachlich nicht in die
Förderfähigkeit der Coronahilfen hinein zu rechnen
wären.
Weiterhin bitten wir um Abhilfe bei folgenden Prob-
lemen, die in der Förderpraxis auftreten
Ausreichende Rückantwortfristen
für prüfende Dritte einräumen
Angesichts von durchschnittlichen Bearbeitungszei-
ten von drei bis sechs Monaten durch die staatlichen
Stellen ist eine (aktuell übliche) Frist von einer Woche
für Rückantworten unverhältnismäßig kurz.
Verlässliche Förderbedingungen
Die Bestimmungen dürfen nicht während des bereits
laufenden Förderprogramm geändert werden. Beispiel
Reparaturen: Die Vorgaben für deren Förderfähigkeit
wurden mehrfach geändert. Erst reichte ein Kostenvo-
ranschlag, dann musste eine Anzahlung nachgewiesen
werden. Letztendlich wurde nur die vollständig bezahlte
Rechnung anerkannt. Für die Vorleistungen mangelt
es den Schaustellern jedoch häufig an Liquidität. Hin-
sichtlich einer Rückmeldung/finalen Prüfung ist daher
der jeweilige Rechtsstand (FAQ) bei Antragstellung
zwingend heranzuziehen. Diese erfolgten Änderungen
sind öffentlich zugänglich (wie bei Gesetztestexten) zu
dokumentieren mit jeweiligem Stand der Gültigkeit. Für
zukünftige Hilfen wäre ein gleichbleibendes Regelwerk
wünschenswert. (Ende das Auszugs)
Weiteres Vorgehen
Stephan Wefelscheid wird auf Grundlage konkreter
Absagen wegen Familienverbund die Unterstellung „ver-
bundene Unternehmen" rechtlich prüfen. Denn diese
ist lediglich im Benutzerleitfaden der EU-Kommission
enthalten. Fraglich ist, ob dies eine tragfähige Grundlage
für diese schwerwiegenden Folgen für die betroffenen
Unternehmen ist. Neben einer Klärung über die Landes-
ebene und den Bund werden wir auch die zuständigen
EU-Gremien nochmals ansprechen, da seitens der
Bundesregierung wiederholt auf europarechtliche Vor-
gaben verwiesen wird. Jede nationale Fördermaßnahme
muss mit europäischen Beihilferecht konform sein. Der
frühere Bundstagsabgeordnete und jetzige Koblenzer
Stadtrat Detlev Pilger ist hier vermittelnd tätig.
BSM-Presseinformation
5747|10.04.2022 Der Komet