Der Komet 5758 – Seite 21
2022-07-30 · Seite 21 von 52
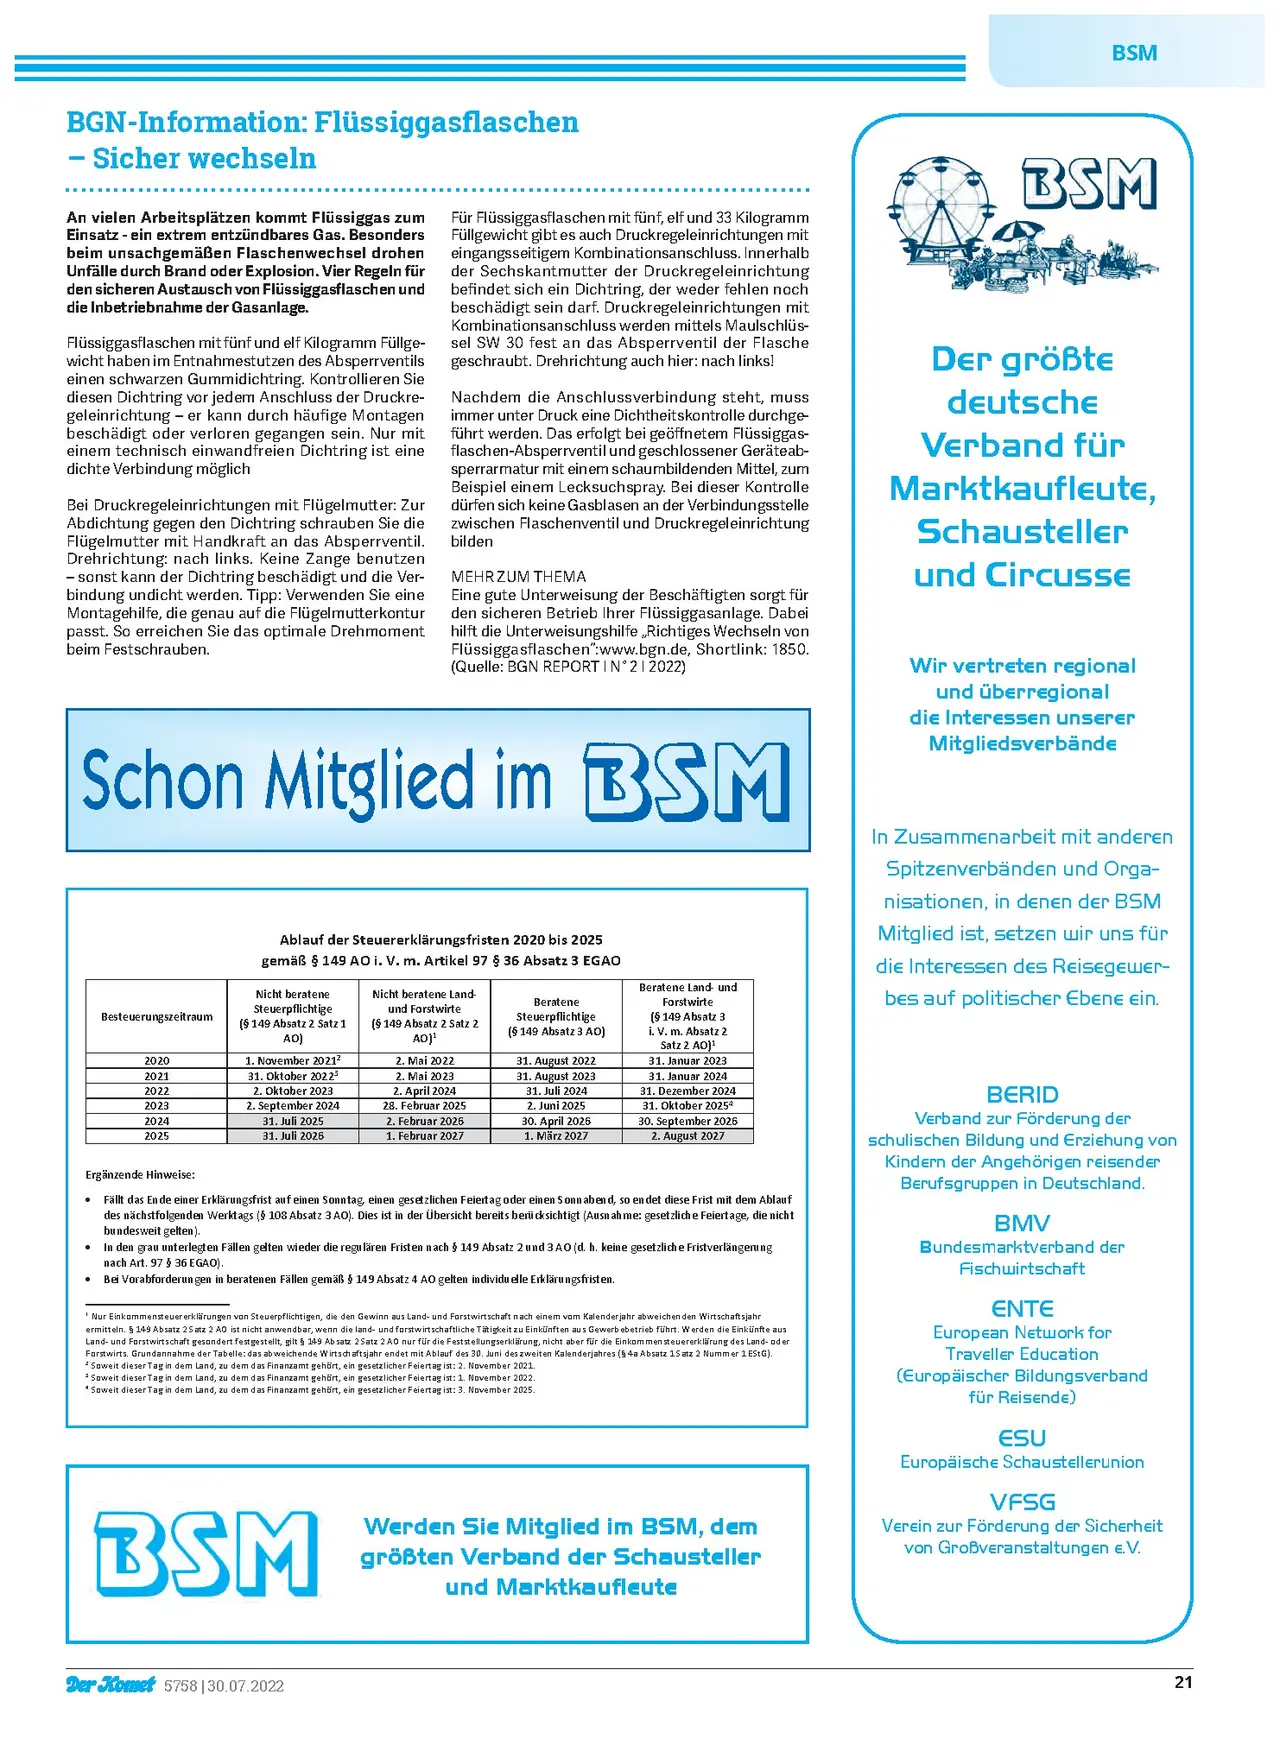
OCR-Text · Seite 21
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
BGN-Information: Flüssiggasflaschen
- Sicher wechseln
An vielen Arbeitsplätzen kommt Flüssiggas zum
Einsatz - ein extrem entzündbares Gas. Besonders
beim unsachgemäßen Flaschenwechsel drohen
Unfälle durch Brand oder Explosion. Vier Regeln für
den sicheren Austausch von Flüssiggasflaschen und
die Inbetriebnahme der Gasanlage.
Flüssiggasflaschen mit fünf und elf Kilogramm Füllge-
wicht haben im Entnahmestutzen des Absperrventils
einen schwarzen Gummidichtring. Kontrollieren Sie
diesen Dichtring vor jedem Anschluss der Druckre-
geleinrichtung - er kann durch häufige Montagen
beschädigt oder verloren gegangen sein. Nur mit
einem technisch einwandfreien Dichtring ist eine
dichte Verbindung möglich
Bei Druckregeleinrichtungen mit Flügelmutter: Zur
Abdichtung gegen den Dichtring schrauben Sie die
Flügelmutter mit Handkraft an das Absperrventil.
Drehrichtung: nach links. Keine Zange benutzen
- sonst kann der Dichtring beschädigt und die Ver-
bindung undicht werden. Tipp: Verwenden Sie eine
Montagehilfe, die genau auf die Flügelmutterkontur
passt. So erreichen Sie das optimale Drehmoment
beim Festschrauben.
Für Flüssiggasflaschen mit fünf, elf und 33 Kilogramm
Füllgewicht gibt es auch Druckregeleinrichtungen mit
eingangsseitigem Kombinationsanschluss. Innerhalb
der Sechskantmutter der Druckregeleinrichtung
befindet sich ein Dichtring, der weder fehlen noch
beschädigt sein darf. Druckregeleinrichtungen mit
Kombinationsanschluss werden mittels Maulschlüs-
sel SW 30 fest an das Absperrventil der Flasche
geschraubt. Drehrichtung auch hier: nach links!
Nachdem die Anschlussverbindung steht, muss
immer unter Druck eine Dichtheitskontrolle durchge-
führt werden. Das erfolgt bei geöffnetem Flüssiggas-
flaschen-Absperrventil und geschlossener Geräteab-
sperrarmatur mit einem schaumbildenden Mittel, zum
Beispiel einem Lecksuchspray. Bei dieser Kontrolle
dürfen sich keine Gasblasen an der Verbindungsstelle
zwischen Flaschenventil und Druckregeleinrichtung
bilden
MEHR ZUM THEMA
Eine gute Unterweisung der Beschäftigten sorgt für
den sicheren Betrieb Ihrer Flüssiggasanlage. Dabei
hilft die Unterweisungshilfe „Richtiges Wechseln von
Flüssiggasflaschen":www.bgn.de, Shortlink: 1850.
(Quelle: BGN REPORT I N° 212022)
BSM
Der größte
deutsche
Verband für
Marktkaufleute,
Schausteller
und Circusse
Wir vertreten regional
und überregional
die Interessen unserer
Mitgliedsverbände
Schon Mitglied im BSM
Besteuerungszeitraum
Ablauf der Steuererklärungsfristen 2020 bis 2025
gemäß § 149 AO i. V. m. Artikel 97 § 36 Absatz 3 EGAO
Nicht beratene
Steuerpflichtige
(§ 149 Absatz 2 Satz 1
AO)
Nicht beratene Land-
und Forstwirte
(§ 149 Absatz 2 Satz 2
AO)¹
2020
1. November 2021²
2. Mai 2022
2021
31. Oktober 20223
2. Mai 2023
2022
2. Oktober 2023
2. April 2024
2023
2. September 2024
28. Februar 2025
2024
31. Juli 2025
2. Februar 2026
2025
31. Juli 2026
1. Februar 2027
Beratene
Steuerpflichtige
(§ 149 Absatz 3 AO)
31. August 2022
31. August 2023
31. Juli 2024
2. Juni 2025
30. April 2026
1. März 2027
Beratene Land- und
Forstwirte
(§ 149 Absatz 3
i. V. m. Absatz 2
Satz 2 AO)¹
31. Januar 2023
31. Januar 2024
31. Dezember 2024
31. Oktober 20254
30. September 2026
2. August 2027
In Zusammenarbeit mit anderen
Spitzenverbänden und Orga-
nisationen, in denen der BSM
Mitglied ist, setzen wir uns für
die Interessen des Reisegewer-
bes auf politischer Ebene ein.
Ergänzende Hinweise:
. Fällt das Ende einer Erklärungsfrist auf einen Sonntag, einen gesetzlichen Feiertag oder einen Sonnabend, so endet diese Frist mit dem Ablauf
des nächstfolgenden Werktags (§ 108 Absatz 3 AO). Dies ist in der Übersicht bereits berücksichtigt (Ausnahme: gesetzliche Feiertage, die nicht
bundesweit gelten).
•
In den grau unterlegten Fällen gelten wieder die regulären Fristen nach § 149 Absatz 2 und 3 AO (d. h. keine gesetzliche Fristverlängerung
nach Art. 97 § 36 EGAO).
Bei Vorabforderungen in beratenen Fällen gemäß § 149 Absatz 4 AO gelten individuelle Erklärungsfristen.
1 Nur Einkommensteuererklärungen von Steuerpflichtigen, die den Gewinn aus Land- und Forstwirtschaft nach einem vom Kalenderjahr abweichenden Wirtschaftsjahr
ermitteln. § 149 Absatz 2 Satz 2 AO ist nicht anwendbar, wenn die land- und forstwirtschaftliche Tätigkeit zu Einkünften aus Gewerbebetrieb führt. Werden die Einkünfte aus
Land- und Forstwirtschaft gesondert festgestellt, gilt § 149 Absatz 2 Satz 2 AO nur für die Feststellungserklärung, nicht aber für die Einkommensteuererklärung des Land- oder
Forstwirts. Grundannahme der Tabelle: das abweichende Wirtschaftsjahr endet mit Ablauf des 30. Juni des zweiten Kalenderjahres (§ 4a Absatz 1 Satz 2 Nummer 1 EStG).
2 Soweit dieser Tag in dem Land, zu dem das Finanzamt gehört, ein gesetzlicher Feiertag ist: 2. November 2021.
3 Soweit dieser Tag in dem Land, zu dem das Finanzamt gehört, ein gesetzlicher Feiertag ist: 1. November 2022.
4 Soweit dieser Tag in dem Land, zu dem das Finanzamt gehört, ein gesetzlicher Feiertag ist: 3. November 2025.
BSM
Werden Sie Mitglied im BSM, dem
größten Verband der Schausteller
und Marktkaufleute
BERID
Verband zur Förderung der
schulischen Bildung und Erziehung von
Kindern der Angehörigen reisender
Berufsgruppen in Deutschland.
BMV
Bundesmarktverband der
Fischwirtschaft
ENTE
European Network for
Traveller Education
(Europäischer Bildungsverband
für Reisende)
ESU
Europäische Schaustellerunion
VFSG
Verein zur Förderung der Sicherheit
von Großveranstaltungen e.V.
Der Komet 5758 | 30.07.2022
21