Der Komet 5820 – Seite 25
2024-04-20 · Seite 25 von 40
OCR-Text · Seite 25
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
BSM
.
Ausländische Unternehmen
• Selbstständige und
•
Mitarbeiterinnen und Mitarbeiter, die mithilfe des
SV-Meldeportals ausschließlich A1-Bescheinigun-
gen beantragen und abrufen möchten
Modernes Design und intuitive Bedienung
Das SV-Meldeportal präsentiert sich in einem moder-
nen Design. Die Bedienung ist leicht und intuitiv und
außerdem barrierefrei. Das Portal passt sich automa-
tisch an die Auflösung des genutzten Endgerätes an.
Dadurch wird eine komfortable Nutzung auf verschie-
denen Endgeräten wie PC, Smartphone oder Tablet er-
möglicht. Das SV-Meldeportal bietet Anwenderinnen
und Anwendern ausführliche Informationen sowie kur-
ze Erklärvideos, die die verschiedenen Funktionen an-
schaulich und verständlich erklären.
Neue Funktion: Zentraler Online-Datenspeicher
Als neue Option bietet das SV-Meldeportal die Nutzung
eines sicheren Datenspeichers an. Damit können Da-
ten (z. B. Firmendaten, Personaldaten oder Entgeltda-
ten) für maximal 5 Jahre verschlüsselt gespeichert wer-
den. Nur berechtigte Anwenderinnen und Anwender
können diese aufrufen.
Nutzung des SV-Meldeportals
Das SV-Meldeportal wird nicht mehr wie die bisherige
Anwendung sv.net kostenfrei zur Verfügung gestellt.
Anwenderinnen und Anwender zahlen eine Nutzungs-
gebühr. Diese wird im Voraus für eine Laufzeit von 36
Monaten erhoben. Der Austausch von Meldungen für
eine Betriebsnummer kostet 36 Euro. Damit fallen pro
Monat Kosten in Höhe von 1 Euro an. Sollen Meldungen
für mehrere Betriebsnummer ausgetauscht werden,
werden 99 Euro berechnet. Dies entspricht einem mo-
natlichen Betrag von 2,75 Euro. Hinzu kommt noch die
jeweils gültige Mehrwertsteuer. Für Anwenderinnen
und Anwender, die sich bis zum 31. März 2024 regist-
riert haben, ist die Nutzung bis Ende des Jahres 2024
kostenfrei. Erst ab dem Jahr 2025 wird das Portal für
diese Nutzerinnen und Nutzer kostenpflichtig.
Quelle: Medieninformation der Minijobzentrale
vom 5. März 2024
Verdienstgrenze oder kurzfristig: So unterscheiden sich Minijobs
Welcher Minijob der richtige ist, hängt von vielen Fak-
toren ab. Wer einen Job mit einem regelmäßigen Ein-
kommen sucht, ist mit einem Minijob mit Verdienstgren-
ze gut beraten. Wer hingegen nur gelegentlich für eine
begrenzte Zeit arbeiten möchte, könnte mit einer kurz-
fristigen Beschäftigung besser bedient sein. Wir erklä-
ren, worin die Unterschiede liegen.
1. Was ist ein Minijob mit Verdienstgrenze?
Ein Minijob mit Verdienstgrenze ist in der Regel auf Dau-
er angelegt. Beim durchschnittlichen monatlichen Ver-
dienst muss jedoch eine Grenze beachtet werden.
Beim Überschreiten dieser Verdienstgrenze liegt grund-
sätzlich kein Minijob mehr vor, sondern eine sozialver-
sicherungspflichtige Beschäftigung.
Wie hoch ist die Verdienstgrenze im Minijob?
Die monatliche Verdienstgrenze für einen Minijob liegt
aktuell bei 538 Euro. Das entspricht 6.456 Euro im Jahr.
Solange diese jährliche Verdienstgrenze eingehalten
wird, kann der Verdienst von Minijobberinnen und Mi-
nijobbern in einzelnen Monaten auch schwanken und
über 538 Euro liegen. Wird die Jahresverdienstgrenze
überschritten, liegt nur unter bestimmten Vorausset-
zungen ein Minijob vor. Diese erklären wir in unserem
Beitrag „Mehr Geld im Minijob: Wann darf man über
538 Euro verdienen".
Kann man mehrere Minijobs mit
Verdienstgrenze gleichzeitig ausüben?
Solange keine versicherungspflichtige Beschäftigung
besteht, dürfen Minijobberinnen und Minijobber zwei
oder mehrere Minijobs gleichzeitig auszuüben. Voraus-
setzung dafür ist allerdings, dass der Verdienst aus die-
sen Beschäftigungen zusammengerechnet durch-
schnittlich nicht höher als 538 Euro ist. Was Beschäftigte
bei einem Minijob neben einer sozialversicherungs-
pflichtigen Beschäftigung beachten müssen, erklären
wir auf unserer Internetseite.
Wie hoch sind die Abgaben bei einem
Minijob mit Verdienstgrenze?
Bei einem Minijob mit Verdienstgrenze tragen Arbeit-
geberinnen und Arbeitgeber den größten Teil der Ab-
gaben zur Sozialversicherung. Minijobberinnen und Mi-
nijobber zahlen in der Regel nur einen Eigenanteil zur
Rentenversicherung. Damit haben sie im Minijob die
gleiche rentenrechtliche Absicherung wie bei einer
sozialversicherungspflichtigen Beschäftigung. Die Be-
schäftigten haben die Option, sich von der Rentenver-
sicherungspflicht befreien zulassen. In diesem Fall ent-
fällt der Eigenanteil zur Rentenversicherung, sie ver-
zichten damit aber auch auf wertvolle Leistungen der
Rentenversicherung.
Ist ein Minijob mit Verdienstgrenze steuerpflichtig?
Ja, der Verdienst ist steuerpflichtig. Wie ein Minijob be-
steuert wird, entscheidet grundsätzlich die Arbeitge-
berin oder der Arbeitgeber. Sie können sich hierbei zwi-
schen der einheitlichen Pauschsteuer in Höhe von
zwei Prozent, die an die Minijob-Zentrale gezahlt wird,
oder der Besteuerung über das Finanzamt nach der in-
dividuellen Lohnsteuerklasse der Minijobberin oder
des Minijobbers entscheiden.
2. Was ist eine kurzfristige Beschäftigung?
Kurzfristige Beschäftigungen werden auch als kurzfris-
tige Minijobs bezeichnet. Eine kurzfristige Beschäfti-
gung darf von vornherein befristet längstens 70 Ar-
beitstage oder 3 Monate im laufenden Kalenderjahr
ausgeübt werden.
Wie viel darf man bei einer
kurzfristigen Beschäftigung verdienen?
Wie viel Minijobberinnen und Minijobber in einer kurz-
fristigen Beschäftigung verdienen dürfen, ist nicht be-
grenzt. Die Beschäftigten können demnach auch mehr
als 538 Euro im Monat verdienen. Bei einem Verdienst
oberhalb dieser Verdienstgrenze müssen Arbeitgebe-
rinnen und Arbeitgeber jedoch prüfen, ob die Beschäf-
tigung berufsmäßig ausgeübt wird.
Wird die Beschäftigung berufsmäßig ausgeübt?
Wird eine Beschäftigung berufsmäßig ausgeübt, ist sie
kein kurzfristiger Minijob. Eine Person ist berufsmäßig
tätig, wenn der Verdienst wirtschaftlich bedeutend für
sie ist und ihren Lebensunterhalt sichert.
Können mehrere kurzfristige Beschäftigungen
gleichzeitig ausgeübt werden?
Arbeitnehmerinnen und Arbeitnehmer können mehre-
re kurzfristige Beschäftigungen gleichzeitig ausüben.
Die Beschäftigungszeiten müssen jedoch zusammen-
gerechnet werden und dürfen die Grenzen von 70 Ar-
beitstagen oder 3 Monaten nicht überschreiten. Neben
einer kurzfristigen Beschäftigung kann parallel auch
ein Minijob mit Verdienstgrenze ausgeübt werden.
Dauer
Verdienstgrenze
Beiträge
Arbeitgeberinnen
und Arbeitgeber
Beiträge
Arbeitnehmerinnen
und Arbeitgeber
Steuern
Minijob mit Verdienstgrenze
Keine zeitliche Begrenzung.
Aktuell durchschnittlich 538 Euro
pro Monat
Wie hoch sind die Abgaben bei einer
kurzfristigen Beschäftigung?
Beim kurzfristigen Minijob fallen keine Beiträge zur So-
zialversicherung an. Arbeitgeberinnen und Arbeitge-
ber zahlen lediglich Umlagen in geringer Höhe an die
Minijob-Zentrale.
Ist der Verdienst einer kurzfristigen
Beschäftigung steuerpflichtig?
Der Verdienst aus einer kurzfristigen Beschäftigung ist
unabhängig von seiner Höhe steuerpflichtig. Arbeitge-
berinnen und Arbeitgeber können den Verdienst auf
zwei Arten über das Finanzamt versteuern: individuell
nach der Lohnsteuerklasse der Beschäftigten oder un-
ter bestimmten Voraussetzungen pauschal in Höhe
von 25 Prozent (zuzüglich Kirchensteuer). In beiden
Fällen ist die Steuer nicht an die Minijob-Zentrale, son-
dern an das zuständige Finanzamt zu zahlen.
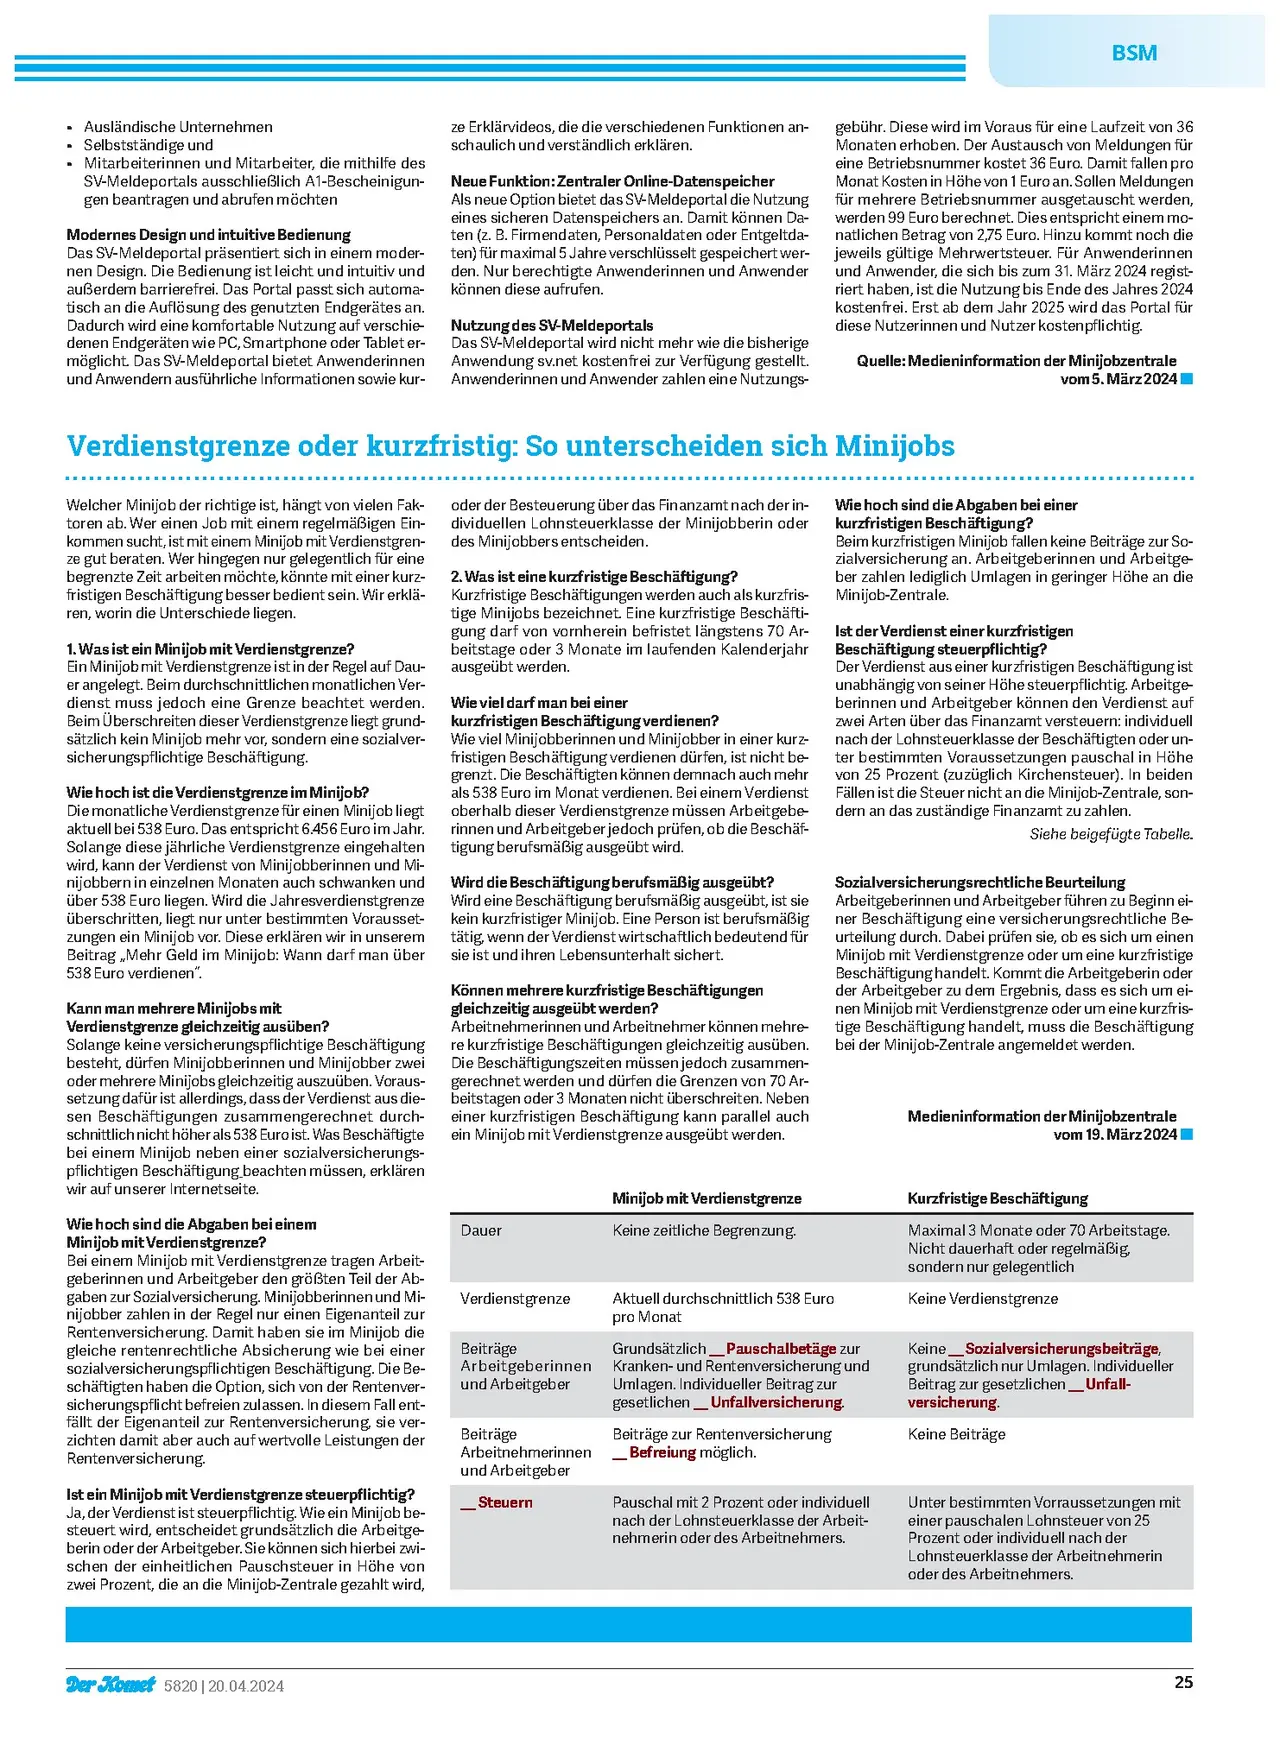
Siehe beigefügte Tabelle.
Sozialversicherungsrechtliche Beurteilung
Arbeitgeberinnen und Arbeitgeber führen zu Beginn ei-
ner Beschäftigung eine versicherungsrechtliche Be-
urteilung durch. Dabei prüfen sie, ob es sich um einen
Minijob mit Verdienstgrenze oder um eine kurzfristige
Beschäftigung handelt. Kommt die Arbeitgeberin oder
der Arbeitgeber zu dem Ergebnis, dass es sich um ei-
nen Minijob mit Verdienstgrenze oder um eine kurzfris-
tige Beschäftigung handelt, muss die Beschäftigung
bei der Minijob-Zentrale angemeldet werden.
Grundsätzlich
Kranken- und Rentenversicherung und
Umlagen. Individueller Beitrag zur
gesetlichen Unfallversicherung.
Beiträge zur Rentenversicherung
Befreiung möglich.
Pauschalbetäge zur
Pauschal mit 2 Prozent oder individuell
nach der Lohnsteuerklasse der Arbeit-
nehmerin oder des Arbeitnehmers.
Medieninformation der Minijobzentrale
vom 19. März 2024
Kurzfristige Beschäftigung
Maximal 3 Monate oder 70 Arbeitstage.
Nicht dauerhaft oder regelmäßig,
sondern nur gelegentlich
Keine Verdienstgrenze
Keine Sozialversicherungsbeiträge,
grundsätzlich nur Umlagen. Individueller
Beitrag zur gesetzlichen __ Unfall-
versicherung.
Keine Beiträge
Unter bestimmten Vorraussetzungen mit
einer pauschalen Lohnsteuer von 25
Prozent oder individuell nach der
Lohnsteuerklasse der Arbeitnehmerin
oder des Arbeitnehmers.
Der Komet 5820 | 20.04.2024
25