Der Komet 2893 – Seite 3
1940-11-09 · Seite 3 von 16
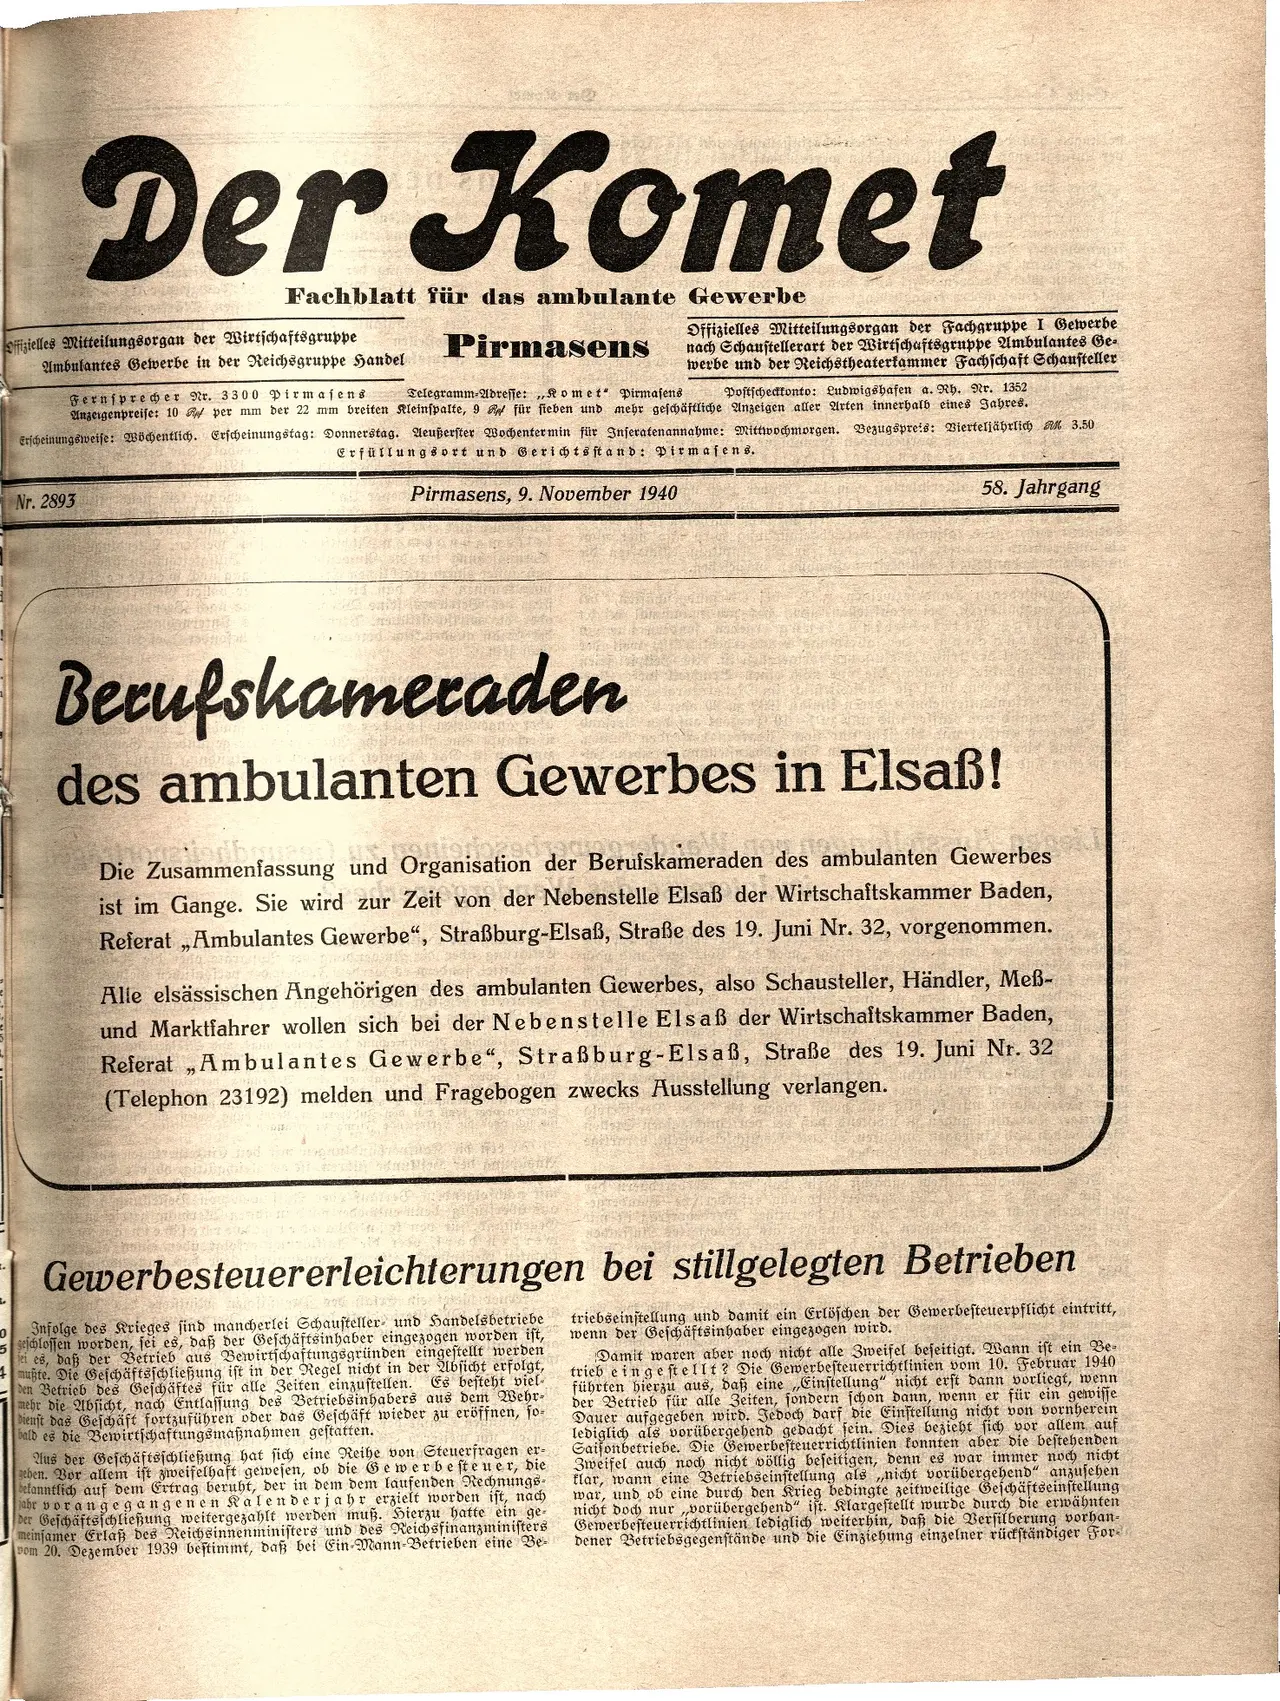
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
Fachblatt für das ambulante Gewerbe
Offizielles Mitteilungsorgan der Wirtschaftsgruppe
Ambulantes Gewerbe in der Reichsgruppe Handel
Pirmasens
Offizielles Mitteilungsorgan der Fachgruppe I Gewerbe
nach Schaustellerart der Wirtschaftsgruppe Ambulantes Ge-
werbe und der Reichstheaterkammer Fachschaft Schausteller
Postscheckkonto: Ludwigshafen a. Rh. Nr. 1352
Anzeigenpreise: 10 per mm der 22 mm breiten Kleinspalte, 9 f für sieben und mehr geschäftliche Anzeigen aller Arten innerhalb eines Jahres.
Erscheinungsweise: Wöchentlich. Erscheinungstag: Donnerstag. Aeußerster Wochenter min für Inseratenannahme: Mittwochmorgen. Bezugspreis: Vierteljährlich RM 3.50
Erfüllungsort und Gerichtsstand: Pirmasens.
Nr. 2893
Fernsprecher Nr. 3300 Pirmasens
Telegramm-Adresse:,,Rome t" Pirmasens
Pirmasens, 9. November 1940
58. Jahrgang
4201
th
Berufskameraden
des ambulanten Gewerbes in Elsaß!
odbr
Die Zusammenfassung und Organisation der Berufskameraden des ambulanten Gewerbes
ist im Gange. Sie wird zur Zeit von der Nebenstelle Elsaß der Wirtschaftskammer Baden,
Referat,,Ambulantes Gewerbe", Straßburg-Elsaß, Straße des 19. Juni Nr. 32, vorgenommen.
Alle elsässischen Angehörigen des ambulanten Gewerbes, also Schausteller, Händler, Meß-
und Marktfahrer wollen sich bei der Nebenstelle Elsaß der Wirtschaftskammer Baden,
Referat Ambulantes Gewerbe", Straßburg-Elsaß, Straße des 19. Juni Nr. 32
(Telephon 23192) melden und Fragebogen zwecks Ausstellung verlangen.
"9
0
Gewerbesteuererleichterungen bei stillgelegten Betrieben
Infolge des Krieges sind mancherlei Schausteller- und Handelsbetriebe
5 geschlossen worden, sei es, daß der Geschäftsinhaber eingezogen
worden ist
,
jei es, daß der Betrieb aus Bewirtschaftungsgründen
eingestellt werden
mußte. Die Geschäftsschließung ist in der Regel nicht in der
Absicht erfolgt
,
Es besteht viel-
den Betrieb des Geschäftes für alle Zeiten
einzustellen.
mehr die Absicht, nach Entlassung des Betriebsinhabers aus dem Wehr-
dienst das Geschäft fortzuführen oder das Geschäft
wieder zu eröffnen, so-
bald es die Bewirtschaftungsmaßnahmen gestatten.
Aus der Geschäftsschließung hat sich eine Reihe von Steuerfragen er-
geben. Vor allem ist zweifelhaft gewesen, ob die
Gewerbesteuer, die
bekanntlich auf dem Ertrag beruht, der in dem dem laufenden
Rechnungs-
jahr vorangegangenen Kalenderjahr erzielt
worden ist, nach
der Geschäftsschließung weitergezahlt werden muß
. Hierzu hatte ein ge-
meinsamer Erlaß des Reichsinnenministers und des Reichsfinanzministers
vom 20. Dezember 1939 bestimmt, daß bei Ein-Mann-Betrieben
eine Be-
triebseinstellung und damit ein Erlöschen der Gewerbesteuerpflicht eintritt,
wenn der Geschäftsinhaber eingezogen wird.
Damit waren aber noch nicht alle Zweifel beseitigt. Wann ist ein Be
trieb eingestellt? Die Gewerbesteuerrichtlinien vom 10. Februar 1940
führten hierzu aus, daß eine Einstellung" nicht erst dann
vorliegt, wenn
der Betrieb für alle Zeiten, sondern schon dann, wenn er für ein gewisse
Dauer aufgegeben wird. Jedoch darf die Einstellung nicht von vornherein
lediglich als vorübergehend gedacht sein. Dies bezieht sich vor
allem auf
Saisonbetriebe. Die Gewerbesteuerrichtlinien konnten aber
die bestehenden
Zweifel auch noch nicht völlig beseitigen, denn es war immer noch nicht
flar, wann eine Betriebseinstellung als nicht vorübergehend"
anzusehen
war, und ob eine durch den Krieg bedingte zeitweilige Geschäftseinstellung
nicht doch nur vorübergehend" ist. Klargestellt wurde durch
die erwähnten
Gewerbesteuerrichtlinien lediglich weiterhin, daß die Versilberung vorhan-
dener Betriebsgegenstände und die Einziehung einzelner rückständiger For-