Der Komet 2907 – Seite 4
1941-02-15 · Seite 4 von 20
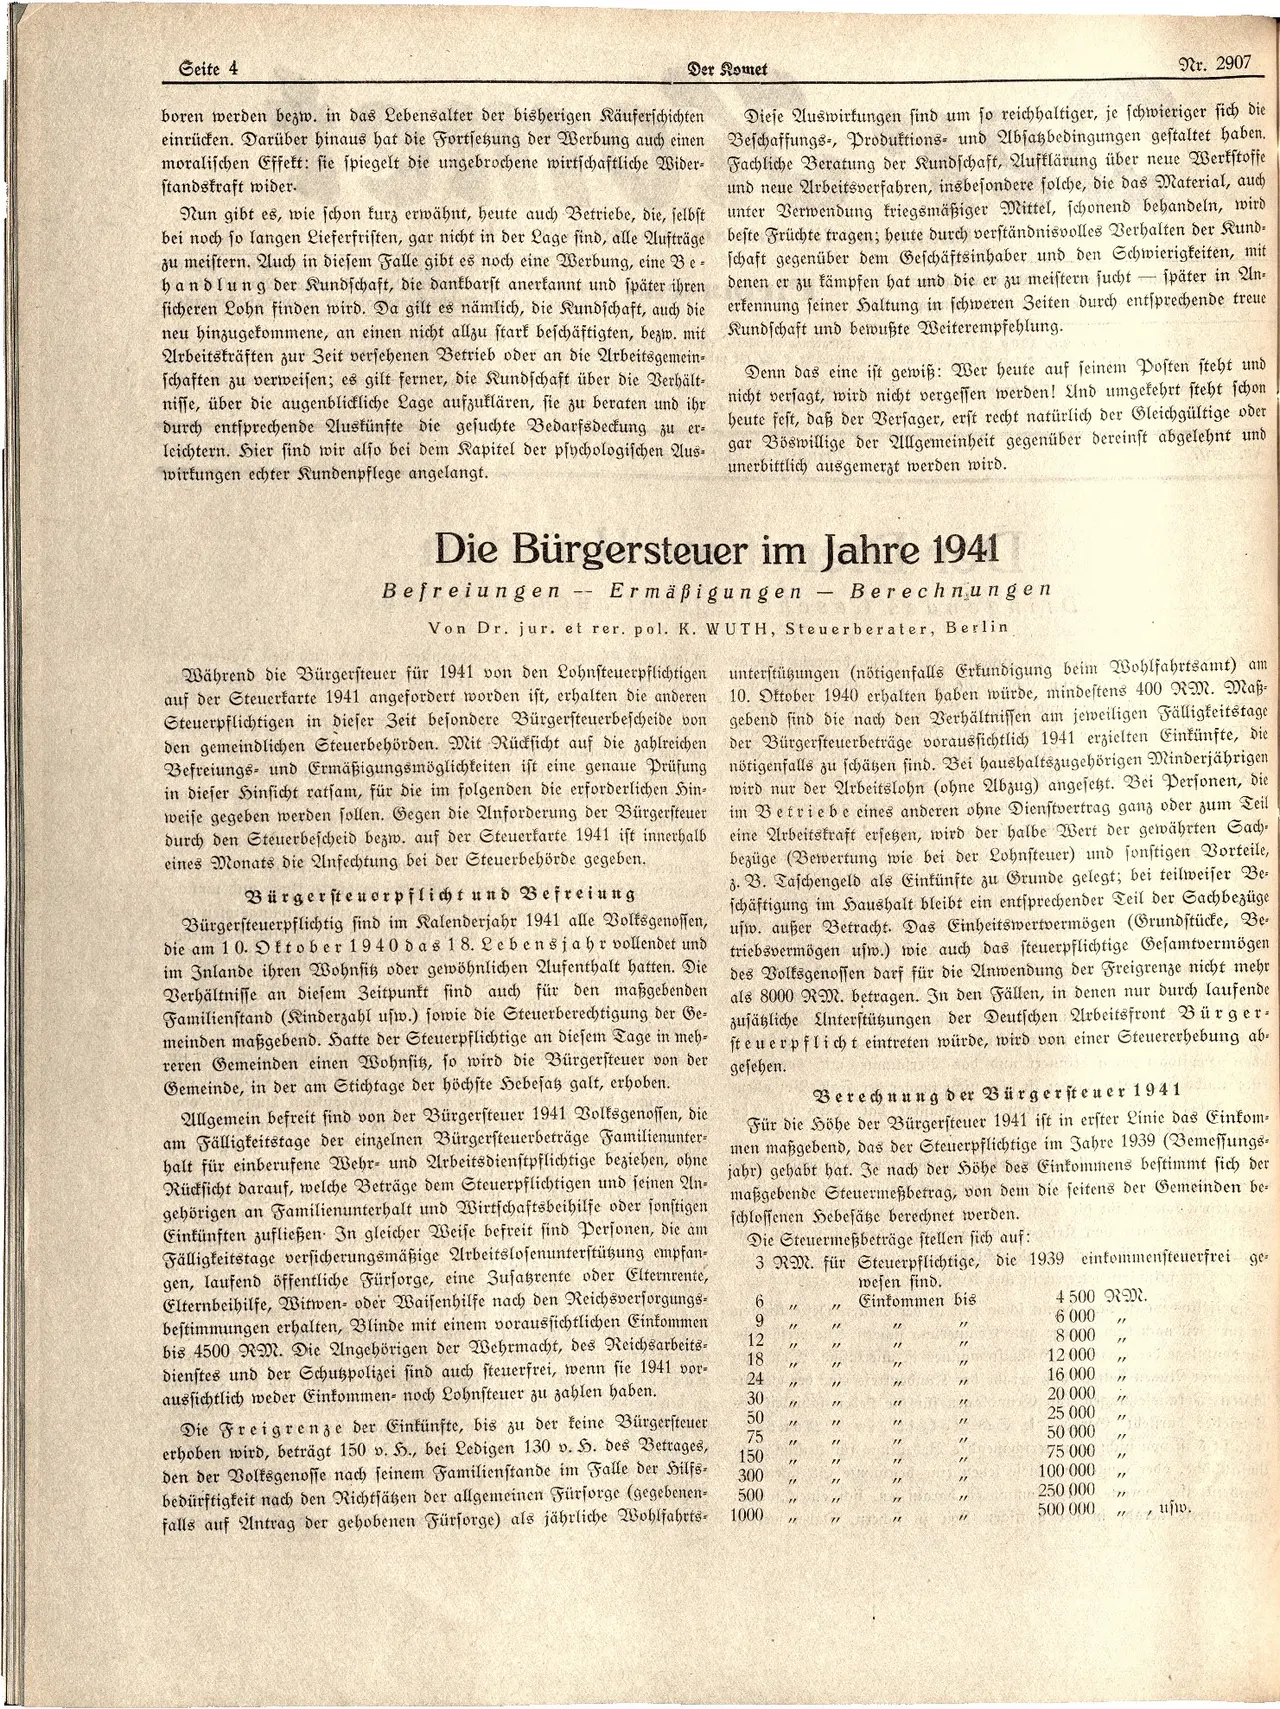
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
boren werden bezw. in das Lebensalter der bisherigen Käuferschichten
einrücken. Darüber hinaus hat die Fortsetzung der Werbung auch einen
moralischen Effekt: sie spiegelt die ungebrochene wirtschaftliche Wider-
standskraft wider.
Nun gibt es, wie schon kurz erwähnt, heute auch Betriebe, die, selbst
bei noch so langen Lieferfristen, gar nicht in der Lage sind, alle Aufträge
zu meistern. Auch in diesem Falle gibt es noch eine Werbung, eine Be-
handlung der Kundschaft, die dankbarst anerkannt und später ihren
sicheren Lohn finden wird. Da gilt es nämlich, die Kundschaft, auch die
neu hinzugekommene, an einen nicht allzu stark beschäftigten, bezw. mit
Arbeitskräften zur Zeit versehenen Betrieb oder an die Arbeitsgemein-
schaften zu verweisen; es gilt ferner, die Kundschaft über die Verhält-
nisse, über die augenblickliche Lage aufzuklären, sie zu beraten und ihr
durch entsprechende Auskünfte die gesuchte Bedarfsdeckung zu er-
leichtern. Hier sind wir also bei dem Kapitel der psychologischen Aus-
wirkungen echter Kundenpflege angelangt.
Nr. 2907
Diese Auswirkungen sind um so reichhaltiger, je schwieriger sich die
Beschaffungs-, Produktions- und Absazbedingungen gestaltet haben.
Fachliche Beratung der Kundschaft, Aufklärung über neue Werkstoffe
und neue Arbeitsverfahren, insbesondere solche, die das Material, auch
unter Verwendung friegsmäßiger Mittel, schonend behandeln, wird
beste Früchte tragen; heute durch verständnisvolles Verhalten der Kund-
schaft gegenüber dem Geschäftsinhaber und den Schwierigkeiten, mit
denen er zu kämpfen hat und die er zu meistern sucht
später in An-
erkennung seiner Haltung in schweren Zeiten durch entsprechende treue
Rundschaft und bewußte Weiterempfehlung.
Denn das eine ist gewiß: Wer heute auf seinem Posten steht und
nicht versagt, wird nicht vergessen werden! Und umgekehrt steht schon
heute fest, daß der Versager, erst recht natürlich der Gleichgültige oder
gar Böswillige der Allgemeinheit gegenüber dereinst abgelehnt und
unerbittlich ausgemerzt werden wird.
Die Bürgersteuer im Jahre 1941
Befreiungen
Ermäßigungen
-
Berechnungen
Von Dr. jur. et rer. pol. K. WUTH, Steuerberater, Berlin
Während die Bürgersteuer für 1941 von den Lohnsteuerpflichtigen unterstüßungen (nötigenfalls Erkundigung beim Wohlfahrtsamt) am
auf der Steuerkarte 1941 angefordert worden ist, erhalten die anderen
Steuerpflichtigen in dieser Zeit besondere Bürgersteuerbescheide von
den gemeindlichen Steuerbehörden. Mit Rücksicht auf die zahlreichen
Befreiungs- und Ermäßigungsmöglichkeiten ist eine genaue Prüfung
in dieser Hinsicht ratsam, für die im folgenden die erforderlichen Hin-
weise gegeben werden sollen. Gegen die Anforderung der Bürgersteuer
durch den Steuerbescheid bezw. auf der Steuerkarte 1941 ist innerhalb
eines Monats die Anfechtung bei der Steuerbehörde gegeben.
Bürgersteuerpflicht und Befreiung
Bürgersteuerpflichtig sind im Kalenderjahr 1941 alle Volksgenossen,
die am 10. Oktober 1940 das 18. Lebensjahr vollendet und
im Inlande ihren Wohnsitz oder gewöhnlichen Aufenthalt hatten. Die
Verhältnisse an diesem Zeitpunkt sind auch für den maßgebenden
Familienſtand (Kinderzahl usw.) sowie die Steuerberechtigung der Ge-
meinden maßgebend. Hatte der Steuerpflichtige an diesem Tage in meh-
reren Gemeinden einen Wohnsit, so wird die Bürgersteuer von der
Gemeinde, in der am Stichtage der höchste Hebesat galt, erhoben.
Allgemein befreit sind von der Bürgersteuer 1941 Volksgenossen, die
am Fälligkeitstage der einzelnen Bürgersteuerbeträge Familienunter-
halt für einberufene Wehr- und Arbeitsdienstpflichtige beziehen, ohne
Rücksicht darauf, welche Beträge dem Steuerpflichtigen und seinen An-
gehörigen an Familienunterhalt und Wirtschaftsbeihilfe oder sonstigen
Einkünften zufließen. In gleicher Weise befreit sind Personen, die am
Fälligkeitstage versicherungsmäßige Arbeitslosenunterstützung empfan-
gen, laufend öffentliche Fürsorge, eine Zusatzrente oder Elternrente,
Elternbeihilfe, Witwen- oder Waisenhilfe nach den Reichsversorgungs-
bestimmungen erhalten, Blinde mit einem voraussichtlichen Einkommen
bis 4500 RM. Die Angehörigen der Wehrmacht, des Reichsarbeits-
dienstes und der Schußpolizei sind auch steuerfrei, wenn sie 1941 vor-
aussichtlich weder Einkommen- noch Lohnsteuer zu zahlen haben.
Die Freigrenze der Einkünfte, bis zu der keine Bürgersteuer
erhoben wird, beträgt 150 v. S., bei Ledigen 130 v. H. des Betrages,
den der Volksgenosse nach seinem Familienstande im Falle der Hilfs-
bedürftigkeit nach den Richtsäßen der allgemeinen Fürsorge (gegebenen-
falls auf Antrag der gehobenen Fürsorge) als jährliche Wohlfahrts-
10. Oktober 1940 erhalten haben würde, mindestens 400 RM. Maß-
gebend sind die nach den Verhältnissen am jeweiligen Fälligkeitstage
der Bürgersteuerbeträge voraussichtlich 1941 erzielten Einkünfte, die
nötigenfalls zu schätzen sind. Bei haushaltszugehörigen Minderjährigen
wird nur der Arbeitslohn (ohne Abzug) angesetzt. Bei Personen, die
im Betriebe eines anderen ohne Dienstvertrag ganz oder zum Teil
eine Arbeitskraft ersetzen, wird der halbe Wert der gewährten Sach-
bezüge (Bewertung wie bei der Lohnsteuer) und sonstigen Vorteile,
3. B. Taschengeld als Einkünfte zu Grunde gelegt; bei teilweiser Be-
schäftigung im Haushalt bleibt ein entsprechender Teil der Sachbezüge
usw. außer Betracht. Das Einheitswertvermögen (Grundstücke, Be-
triebsvermögen usw.) wie auch das steuerpflichtige Gesamtvermögen
des Volksgenossen darf für die Anwendung der Freigrenze nicht mehr
als 8000 RM. betragen. In den Fällen, in denen nur durch laufende
zusätzliche Unterstützungen der Deutschen Arbeitsfront Bürger-
steuerpflicht eintreten würde, wird von einer Steuererhebung ab-
gesehen.
Berechnung der Bürgersteuer 1941
Für die Höhe der Bürgersteuer 1941 ist in erster Linie das Einkom-
men maßgebend, das der Steuerpflichtige im Jahre 1939 (Bemessungs-
jahr) gehabt hat. Je nach der Höhe des Einkommens bestimmt sich der
maßgebende Steuermeßbetrag, von dem die seitens der Gemeinden be-
schlossenen Hebesäße berechnet werden.
Die Steuermeßbeträge stellen sich auf:
3 RM. für Steuerpflichtige, die 1939 einkommensteuerfrei ge-
6
"
9
12
18
"
wesen sind.
Einkommen bis
"1
"1
"
"
24
"
"
30
"
50
75
"
"
150
"
"
300
"
"
500
"
11
1000
77
"
4500 RM.
6 000
8.000
"
12 000
16.000
20.000
25.000
50 000
75 000
100 000
250 000
"
500 000
ufw.