Der Komet 2913 – Seite 4
1941-03-29 · Seite 4 von 20
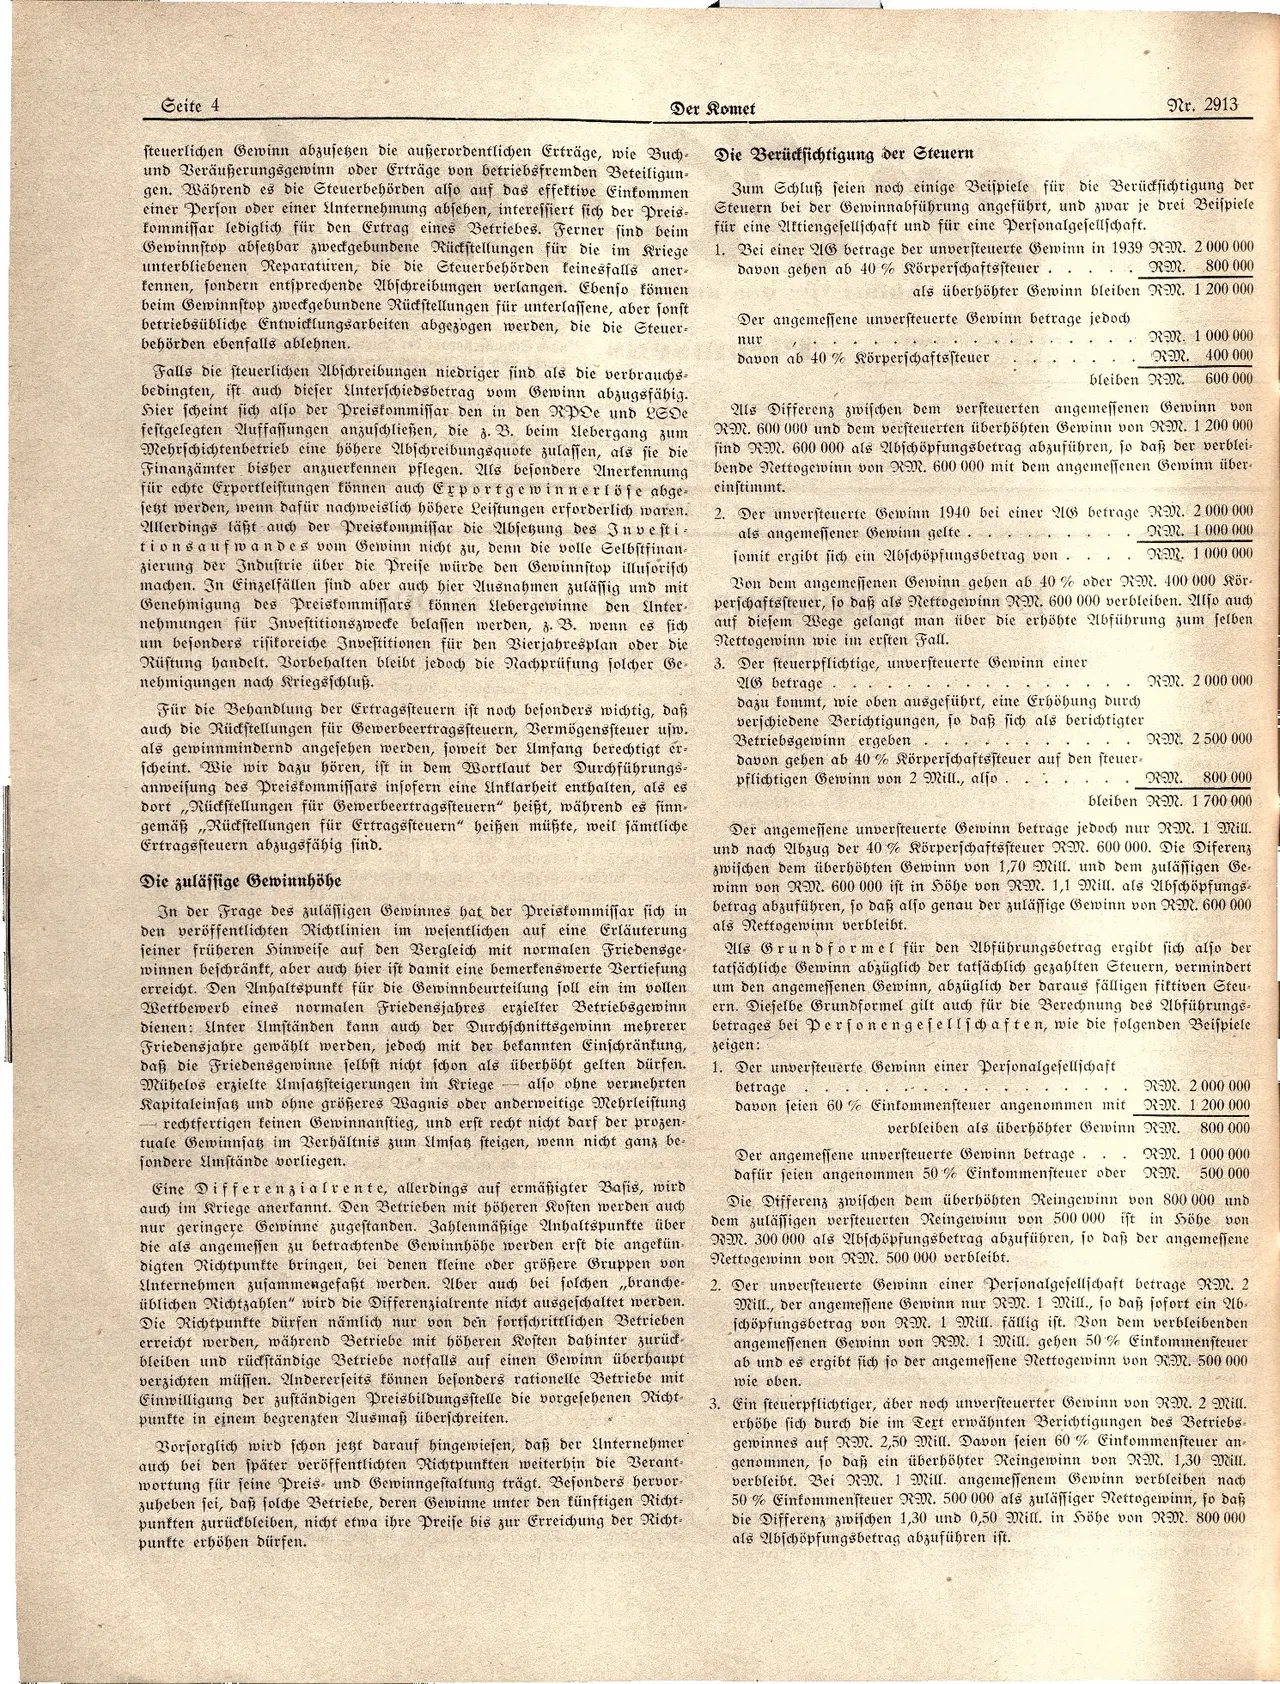
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
Der Komet
steuerlichen Gewinn abzusetzen die außerordentlichen Erträge, wie Buch-
und Veräußerungsgewinn oder Erträge von betriebsfremden Beteiligun-
gen. Während es die Steuerbehörden also auf das effektive Einkommen
einer Person oder einer Unternehmung absehen, interessiert sich der Preis-
kommissar lediglich für den Ertrag eines Betriebes. Ferner sind beim
Gewinnstop absetzbar zweckgebundene Rückstellungen für die im Kriege
unterbliebenen Reparaturen, die die Steuerbehörden keinesfalls aner-
kennen, sondern entsprechende Abschreibungen verlangen. Ebenso können
beim Gewinnstop zweckgebundene Rückstellungen für unterlassene, aber sonst
betriebsübliche Entwicklungsarbeiten abgezogen werden, die die Steuer-
behörden ebenfalls ablehnen.
Falls die steuerlichen Abschreibungen niedriger sind als die verbrauchs-
bedingten, ist auch dieser Unterschiedsbetrag vom Gewinn abzugsfähig.
Hier scheint sich also der Preiskommissar den in den RPDe und LSDe
festgelegten Auffassungen anzuschließen, die z. B. beim Uebergang zum
Mehrschichtenbetrieb eine höhere Abschreibungsquote zulassen, als sie die
Finanzämter bisher anzuerkennen pflegen. Als besondere Anerkennung
für echte Exportleistungen können auch Exportgewinnerlöse abge-
setzt werden, wenn dafür nachweislich höhere Leistungen erforderlich waren.
Allerdings läßt auch der Preiskommissar die Absetzung des Investi-
tionsaufwandes vom Gewinn nicht zu, denn die volle Selbstfinan-
zierung der Industrie über die Preise würde den Gewinnstop illusorisch
machen. In Einzelfällen sind aber auch hier Ausnahmen zulässig und mit
Genehmigung des Preiskommissars können llebergewinne den Unter-
nehmungen für Investitionszwecke belassen werden, z. B. wenn es sich
um besonders risikoreiche Investitionen für den Vierjahresplan oder die
Rüstung handelt. Vorbehalten bleibt jedoch die Nachprüfung solcher Ge-
nehmigungen nach Kriegsschluß.
Für die Behandlung der Ertragssteuern ist noch besonders wichtig, daß
auch die Rückstellungen für Gewerbeertragssteuern, Vermögenssteuer usw.
als gewinnmindernd angesehen werden, soweit der Umfang berechtigt er-
scheint. Wie wir dazu hören, ist in dem Wortlaut der Durchführungs-
anweisung des Preiskommissars insofern eine Unklarheit enthalten, als es
dort,,Rückstellungen für Gewerbeertragssteuern" heißt, während es sinn-
gemäß Rückstellungen für Ertragssteuern" heißen müßte, weil sämtliche
Ertragssteuern abzugsfähig sind.
Die zulässige Gewinnhöhe
In der Frage des zulässigen Gewinnes hat der Preiskommissar sich in
den veröffentlichten Richtlinien im wesentlichen auf eine Erläuterung
seiner früheren Hinweise auf den Vergleich mit normalen Friedensge-
winnen beschränkt, aber auch hier ist damit eine bemerkenswerte Vertiefung
erreicht. Den Anhaltspunkt für die Gewinnbeurteilung soll ein im vollen
Wettbewerb eines normalen Friedensjahres erzielter Betriebsgewinn
dienen: Unter Umständen kann auch der Durchschnittsgewinn mehrerer
Friedensjahre gewählt werden, jedoch mit der bekannten Einschränkung,
daß die Friedensgewinne selbst nicht schon als überhöht gelten dürfen.
Mühelos erzielte Umsatzsteigerungen im Kriege also ohne vermehrten
Kapitaleinsatz und ohne größeres Wagnis oder anderweitige Mehrleistung
rechtfertigen keinen Gewinnanstieg, und erst recht nicht darf der prozen-
tuale Gewinnsatz im Verhältnis zum Umsatz steigen, wenn nicht ganz be-
sondere Umstände vorliegen.
Eine Differenzialrente, allerdings auf ermäßigter Basis, wird
auch im Kriege anerkannt. Den Betrieben mit höheren Kosten werden auch
nur geringere Gewinne zugestanden. Zahlenmäßige Anhaltspunkte über
die als angemessen zu betrachtende Gewinnhöhe werden erst die angekün-
digten Richtpunkte bringen, bei denen kleine oder größere Gruppen von
Unternehmen zusammengefaßt werden. Aber auch bei solchen branche-
üblichen Richtzahlen" wird die Differenzialrente nicht ausgeschaltet werden.
Die Richtpunkte dürfen nämlich nur von den fortschrittlichen Betrieben
erreicht werden, während Betriebe mit höheren Kosten dahinter zurück-
bleiben und rückständige Betriebe notfalls auf einen Gewinn überhaupt
verzichten müssen. Andererseits können besonders rationelle Betriebe mit
Einwilligung der zuständigen Preisbildungsstelle die vorgesehenen Richt-
punkte in einem begrenzten Ausmaß überschreiten.
Vorsorglich wird schon jetzt darauf hingewiesen, daß der Unternehmer
auch bei den später veröffentlichten Richtpunkten weiterhin die Verant-
wortung für seine Preis- und Gewinngestaltung trägt. Besonders hervor-
zuheben sei, daß solche Betriebe, deren Gewinne unter den künftigen Richt-
punkten zurückbleiben, nicht etwa ihre Preise bis zur Erreichung der Richt-
punkte erhöhen dürfen.
Die Berücksichtigung der Steuern
Nr. 2913
Zum Schluß seien noch einige Beispiele für die Berücksichtigung der
Steuern bei der Gewinnabführung angeführt, und zwar je drei Beispiele
für eine Aktiengesellschaft und für eine Personalgesellschaft.
1. Bei einer AG betrage der unversteuerte Gewinn in 1939 R. 2 000 000
davon gehen ab 40 % Körperschaftssteuer.
RM. 800 000
als überhöhter Gewinn bleiben RM. 1 200 000
Der angemessene unversteuerte Gewinn betrage jedoch
nur
davon ab 40 % Körperschaftssteuer
RM. 1 000 000
RM. 400 000
bleiben RM. 600 000
Als Differenz zwischen dem versteuerten angemessenen Gewinn von
RM. 600 000 und dem versteuerten überhöhten Gewinn von RM. 1 200 000
sind RM. 600 000 als Abschöpfungsbetrag abzuführen, so daß der verblei-
bende Nettogewinn von RM. 600 000 mit dem angemessenen Gewinn über-
einstimmt.
2. Der unversteuerte Gewinn 1940 bei einer AG betrage RM. 2.000.000
als angemessener Gewinn gelte.
somit ergibt sich ein Abschöpfungsbetrag von.
RM. 1 000 000
RM. 1 000 000
Von dem angemessenen Gewinn gehen ab 40 % oder RM. 400 000 Rör-
perschaftssteuer, so daß als Nettogewinn RM. 600 000 verbleiben. Also auch
auf diesem Wege gelangt man über die erhöhte Abführung zum selben
Nettogewinn wie im ersten Fall.
3. Der steuerpflichtige, unversteuerte Gewinn einer
AG betrage
dazu kommt, wie oben ausgeführt, eine Erhöhung durch
verschiedene Berichtigungen, so daß sich als berichtigter
Betriebsgewinn ergeben
davon gehen ab 40 % Körperschaftssteuer auf den steuer-
pflichtigen Gewinn von 2 Mill., also.
RM. 2 000 000
RM. 2 500 000
RM. 800 000
bleiben RM. 1 700 000
Der angemessene unversteuerte Gewinn betrage jedoch nur RM. 1 Mill.
und nach Abzug der 40 % Körperschaftssteuer RM. 600 000. Die Diferenz
zwischen dem überhöhten Gewinn von 1,70 Mill. und dem zulässigen Ge-
winn von RM. 600 000 ist in Höhe von RM. 1,1 Mill. als Abschöpfungs-
betrag abzuführen, so daß also genau der zulässige Gewinn von RM. 600 000
als Nettogewinn verbleibt.
Als Grundformel für den Abführungsbetrag ergibt sich also der
tatsächliche Gewinn abzüglich der tatsächlich gezahlten Steuern, vermindert
um den angemessenen Gewinn, abzüglich der daraus fälligen fiktiven Steu-
ern. Dieselbe Grundformel gilt auch für die Berechnung des Abführungs-
betrages bei Personengesellschaften, wie die folgenden Beispiele
zeigen:
1. Der unversteuerte Gewinn einer Personalgesellschaft
betrage
davon seien 60% Einkommensteuer angenommen mit
verbleiben als überhöhter Gewinn
RM. 2 000 000
RM. 1 200 000
RM.
RM.
800 000
1 000 000
500 000
Der angemessene unversteuerte Gewinn betrage.
dafür seien angenommen 50% Einkommensteuer oder RM.
Die Differenz zwischen dem überhöhten Reingewinn von 800 000 und
dem zulässigen versteuerten Reingewinn von 500 000 ist in Höhe von
R. 300 000 als Abschöpfungsbetrag abzuführen, so daß der angemessene
Nettogewinn von RM. 500 000 verbleibt.
2. Der unversteuerte Gewinn einer Personalgesellschaft betrage RM. 2
Mill., der angemessene Gewinn nur RM. 1 Mill., so daß sofort ein Ab-
schöpfungsbetrag von RM. 1 Mill. fällig ist. Von dem verbleibenden
angemessenen Gewinn von RM. 1 Mill. gehen 50% Einkommensteuer
ab und es ergibt sich so der angemessene Nettogewinn von RM. 500 000
wie oben.
3. Ein steuerpflichtiger, aber noch unversteuerter Gewinn von RM. 2 Mill.
erhöhe sich durch die im Text erwähnten Berichtigungen des Betriebs-
gewinnes auf RM. 2,50 Mill. Davon seien 60 % Einkommensteuer an-
genommen, so daß ein überhöhter Reingewinn von RM. 1,30 Mill.
verbleibt. Bei RM. 1 Mill. angemessenem Gewinn verbleiben nach
50% Einkommensteuer RM. 500 000 als zulässiger Nettogewinn, so daß
die Differenz zwischen 1,30 und 0,50 Mill. in Höhe von RM. 800 000
als Abschöpfungsbetrag abzuführen ist.