Der Komet 3022 – Seite 7
1943-05-22 · Seite 7 von 20
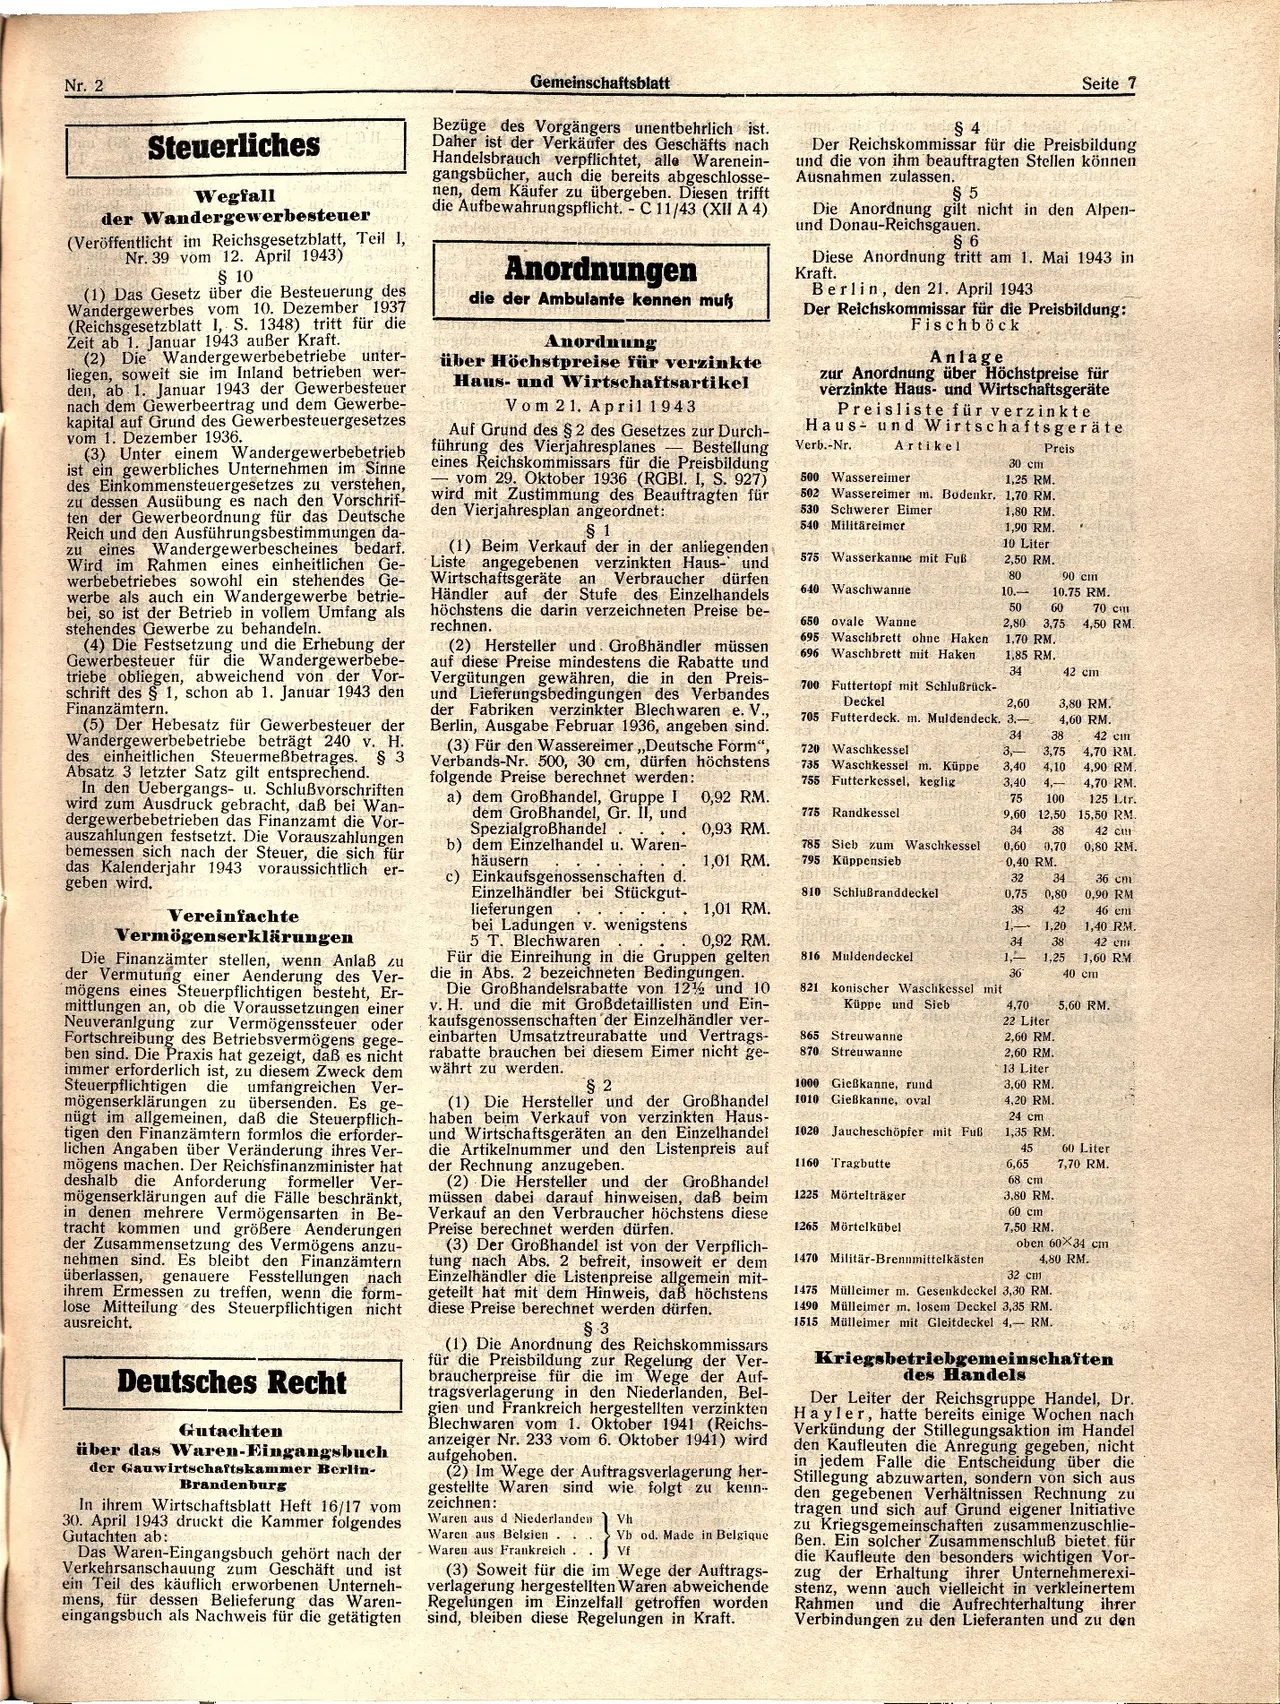
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 2
Steuerliches
Wegfall
der Wandergewerbesteuer
(Veröffentlicht im Reichsgesetzblatt, Teil I,
Nr. 39 vom 12. April 1943)
§ 10
(1) Das Gesetz über die Besteuerung des
Wandergewerbes vom 10. Dezember 1937
(Reichsgesetzblatt I, S. 1348) tritt für die
Zeit ab 1. Januar 1943 außer Kraft.
(2) Die Wandergewerbebetriebe unter-
liegen, soweit sie im Inland betrieben wer-
den, ab 1. Januar 1943 der Gewerbesteuer
nach dem Gewerbeertrag und dem Gewerbe-
kapital auf Grund des Gewerbesteuergesetzes
vom 1. Dezember 1936.
(3) Unter einem Wandergewerbebetrieb
ist ein gewerbliches Unternehmen im Sinne
des Einkommensteuergesetzes zu verstehen,
zu dessen Ausübung es nach den Vorschrif-
ten der Gewerbeordnung für das Deutsche
Reich und den Ausführungsbestimmungen da-
zu eines Wandergewerbescheines bedarf.
Wird im Rahmen eines einheitlichen Ge-
werbebetriebes sowohl ein stehendes Ge-
werbe als auch ein Wandergewerbe betrie-
bei, so ist der Betrieb in vollem Umfang als
stehendes Gewerbe zu behandeln.
(4) Die Festsetzung und die Erhebung der
Gewerbesteuer für die Wandergewerbebe-
triebe obliegen, abweichend von der Vor-
schrift des § 1, schon ab 1. Januar 1943 den
Finanzämtern.
(5) Der Hebesatz für Gewerbesteuer der
Wandergewerbebetriebe beträgt 240 v. H.
des einheitlichen Steuermeßbetrages. § 3
Absatz 3 letzter Satz gilt entsprechend.
In den Uebergangs- u. Schlußvorschriften
wird zum Ausdruck gebracht, daß bei Wan-
dergewerbebetrieben das Finanzamt die Vor-
auszahlungen festsetzt. Die Vorauszahlungen
bemessen sich nach der Steuer, die sich für
das Kalenderjahr 1943 voraussichtlich
geben wird.
Vereinfachte
Vermögenserklärungen
er-
Die Finanzämter stellen, wenn Anlaß zu
der Vermutung einer Aenderung des Ver-
mögens eines Steuerpflichtigen besteht, Er-
mittlungen an, ob die Voraussetzungen einer
Neuveranlgung zur Vermögenssteuer oder
Fortschreibung des Betriebsvermögens gege-
ben sind. Die Praxis hat gezeigt, daß es nicht
immer erforderlich ist, zu diesem Zweck dem
Steuerpflichtigen die umfangreichen Ver-
mögenserklärungen zu übersenden. Es ge-
nügt im allgemeinen, daß die Steuerpflich-
tigen den Finanzämtern formlos die erforder-
lichen Angaben über Veränderung ihres Ver-
mögens machen. Der Reichsfinanzminister hat
deshalb die Anforderung formeller Ver-
mögenserklärungen auf die Fälle beschränkt,
in denen mehrere Vermögensarten in Be-
tracht kommen und größere Aenderungen
der Zusammensetzung des Vermögens anzu-
nehmen sind. Es bleibt den Finanzämtern
überlassen, genauere Fesstellungen nach
ihrem Ermessen zu treffen, wenn die form-
lose Mitteilung des Steuerpflichtigen nicht
ausreicht.
Deutsches Recht
Gutachten
über das Waren-Eingangsbuch
der Gauwirtschaftskammer Berlin-
Brandenburg
In ihrem Wirtschaftsblatt Heft 16/17 vom
30. April 1943 druckt die Kammer folgendes
Gutachten ab:
Das Waren-Eingangsbuch gehört nach der
Verkehrsanschauung zum Geschäft und ist
ein Teil des käuflich erworbenen Unterneh-
mens, für dessen Belieferung das Waren-
eingangsbuch als Nachweis für die getätigten
Gemeinschaftsblatt
Bezüge des Vorgängers unentbehrlich ist.
Daher ist der Verkäufer des Geschäfts nach
Handelsbrauch verpflichtet, alle Warenein-
gangsbücher, auch die bereits abgeschlosse-
nen, dem Käufer zu übergeben. Diesen trifft
die Aufbewahrungspflicht. - C11/43 (XII A 4)
alldi
Anordnungen
die der Ambulante kennen mus
Anordnung
über Höchstpreise für verzinkte
Haus- und Wirtschaftsartikel
Vom 21. April 1943
Auf Grund des § 2 des Gesetzes zur Durch-
führung des Vierjahresplanes Bestellung
eines Reichskommissars für die Preisbildung
vom 29. Oktober 1936 (RGB1. I, S. 927)
wird mit Zustimmung des Beauftragten für
den Vierjahresplan angeordnet:
(1) Beim Verkauf der in der anliegenden
Liste angegebenen verzinkten Haus- und
Wirtschaftsgeräte an Verbraucher dürfen
Händler auf der Stufe des Einzelhandels
höchstens die darin verzeichneten Preise be-
rechnen. Monia Intu
(2) Hersteller und Großhändler müssen
auf diese Preise mindestens die Rabatte und
Vergütungen gewähren, die in den Preis-
und Lieferungsbedingungen des Verbandes
der Fabriken verzinkter Blechwaren e. V.,
Berlin, Ausgabe Februar 1936, angeben sind.
Seite 7
§ 4
Der Reichskommissar für die Preisbildung
und die von ihm beauftragten Stellen können
Ausnahmen zulassen.
§ 5
Die Anordnung gilt nicht in den Alpen-
und Donau-Reichsgauen.
§ 6
Diese Anordnung tritt am 1. Mai 1943 in
Kraft.
Berlin, den 21. April 1943
Der Reichskommissar für die Preisbildung:
Fischböck
Anlage
zur Anordnung über Höchstpreise für
verzinkte Haus- und Wirtschaftsgeräte
Preisliste für verzinkte
Haus und Wirtschaftsgeräte
Verb.-Nr. Artikel
500 Wassereimer
502 Wassereimer m. Bodenkr.
530 Schwerer Eimer
540 Militäreimer
575 Wasserkanne mit Fuß
640 Waschwanne
650 ovale Wanne
695 Waschbrett ohne Haken
696 Waschbrett mit Haken
700 Futtertopf mit Schlußrück-
Deckel
Preis
90
30 cm
1,25 RM.
1,70 RM.
1,80 RM.
1,90 RM.
10 Liter
2,50 RM.
80
10.-
90 cm
10.75 RM.
50
2,80 3,75
1,70 RM.
60
70 cm
4,50 RM.
1,85 RM.
34
42 cm
2,60
705 Futterdeck. m. Muldendeck. 3.-
3,80 RM.
4,60 RM.
34
720 Waschkessel
3,
735 Waschkessel m. Küppe
755 Futterkessel, keglig
38
3,75
3,40 4,10
42 cin
4,70 RM.
4,90 RM.
3,40 4,-
4,70 RM.
0,92 RM.
0,93 RM.
775 Randkessel
1,01 RM.
785 Sieb zum Waschkessel
795 Küppensieb
75 100
9,60 12,50
34 38
0,60 0,70
125 Ltr.
15,50 RM.
42 cul
0,80 RM.
0,40 RM.
1,01 RM.
810 Schlußranddeckel
Bau
32
0,75 0,80
38 42
34
36 cm
0,90 RM
46 cm
1,40 RM.
38
42 cm
816 Muldendeckel
1,60 RM.
36
40 cm
821 konischer Waschkessel
Küppe und Sieb
mit
4,70
5,60 RM.
22 Liter
(3) Für den Wassereimer,,Deutsche Form",
Verbands-Nr. 500, 30 cm, dürfen höchstens
folgende Preise berechnet werden:
dem Großhandel, Gr. II, und
a) dem Großhandel, Gruppe I
Spezialgroßhandel
b) dem Einzelhandel u. Waren-
häusern
c) Einkaufsgenossenschaften d.
Einzelhändler bei Stückgut-
lieferungen
bei Ladungen v. wenigstens
5 T. Blechwaren
0,92 RM.
Für die Einreihung in die Gruppen gelten
die in Abs. 2 bezeichneten Bedingungen.
Die Großhandelsrabatte von 12% und 10
v. H. und die mit Großdetaillisten und Ein-
kaufsgenossenschaften der Einzelhändler ver-
einbarten Umsatztreurabatte und Vertrags-
rabatte brauchen bei diesem Eimer nicht ge-
währt zu werden.
§ 2
(1) Die Hersteller und der Großhandel
haben beim Verkauf von verzinkten Haus-
und Wirtschaftsgeräten an den Einzelhandel
die Artikelnummer und den Listenpreis auf
der Rechnung anzugeben.
(2) Die Hersteller und der Großhandel
müssen dabei darauf hinweisen, daß beim
Verkauf an den Verbraucher höchstens diese
Preise berechnet werden dürfen.
(3) Der Großhandel ist von der Verpflich-
tung nach Abs. 2 befreit, insoweit er dem
Einzelhändler die Listenpreise allgemein mit-
geteilt hat mit dem Hinweis, daß höchstens
diese Preise berechnet werden dürfen.
§ 3
(1) Die Anordnung des Reichskommissars
für die Preisbildung zur Regelung der Ver-
braucherpreise für die im Wege der Auf-
tragsverlagerung in den Niederlanden, Bel-
gien und Frankreich hergestellten verzinkten
Blechwaren vom 1. Oktober 1941 (Reichs-
anzeiger Nr. 233 vom 6. Oktober 1941) wird
aufgehoben. in NO-7901
(2) Im Wege der Auftragsverlagerung her-
gestellte Waren sind wie folgt zu kenn-
zeichnen: bun
Waren aus d Niederlanden
Waren aus Belgien.
Waren aus Frankreich.
Vh
Vb od. Made in Belgique
Vf
(3) Soweit für die im Wege der Auftrags-
verlagerung hergestellten Waren abweichende
Regelungen im Einzelfall getroffen worden
sind, bleiben diese Regelungen in Kraft.
865 Streuwanne
870 Streuwanne
1000 Gießkanne, rund
1010 Gießkanne, oval
1,1,20
34
1,- 1,25
2,60 RM.
2,60 RM.
13 Liter
3,60 RM.
4,20 RM.
24 cm
1020 Jaucheschöpfer mit Fuß 1,35 RM.
1160 Tragbutte
1225 Mörtelträger
1265 Mörtelkübel
1470 Militär-Brennmittelkästen
45
6,65
68 cm
3,80 RM.
60 cm
60 Liter
7,70 RM.
7,50 RM.
oben 60X34 cm
4,80 RM.
32 cm
1475 Mülleimer m. Gesenkdeckel 3,30 RM.
1490 Mülleimer m. losem Deckel 3,35 RM.
1515 Mülleimer mit Gleitdeckel 4,- RM.
Kriegsbetriebgemeinschaften
des Handels
Der Leiter der Reichsgruppe Handel, Dr.
Hayler, hatte bereits einige Wochen nach
Verkündung der Stillegungsaktion im Handel
den Kaufleuten die Anregung gegeben, nicht
in jedem Falle die Entscheidung über die
Stillegung abzuwarten, sondern von sich aus
den gegebenen Verhältnissen Rechnung zu
tragen und sich auf Grund eigener Initiative
zu Kriegsgemeinschaften zusammenzuschlie-
Ben. Ein solcher Zusammenschluß bietet. für
die Kaufleute den besonders wichtigen Vor-
zug der Erhaltung ihrer Unternehmerexi-
stenz, wenn auch vielleicht in verkleinertem
Rahmen und die Aufrechterhaltung ihrer
Verbindungen zu den Lieferanten und zu den