Der Komet 3282 – Seite 8
1953-10-20 · Seite 8 von 28
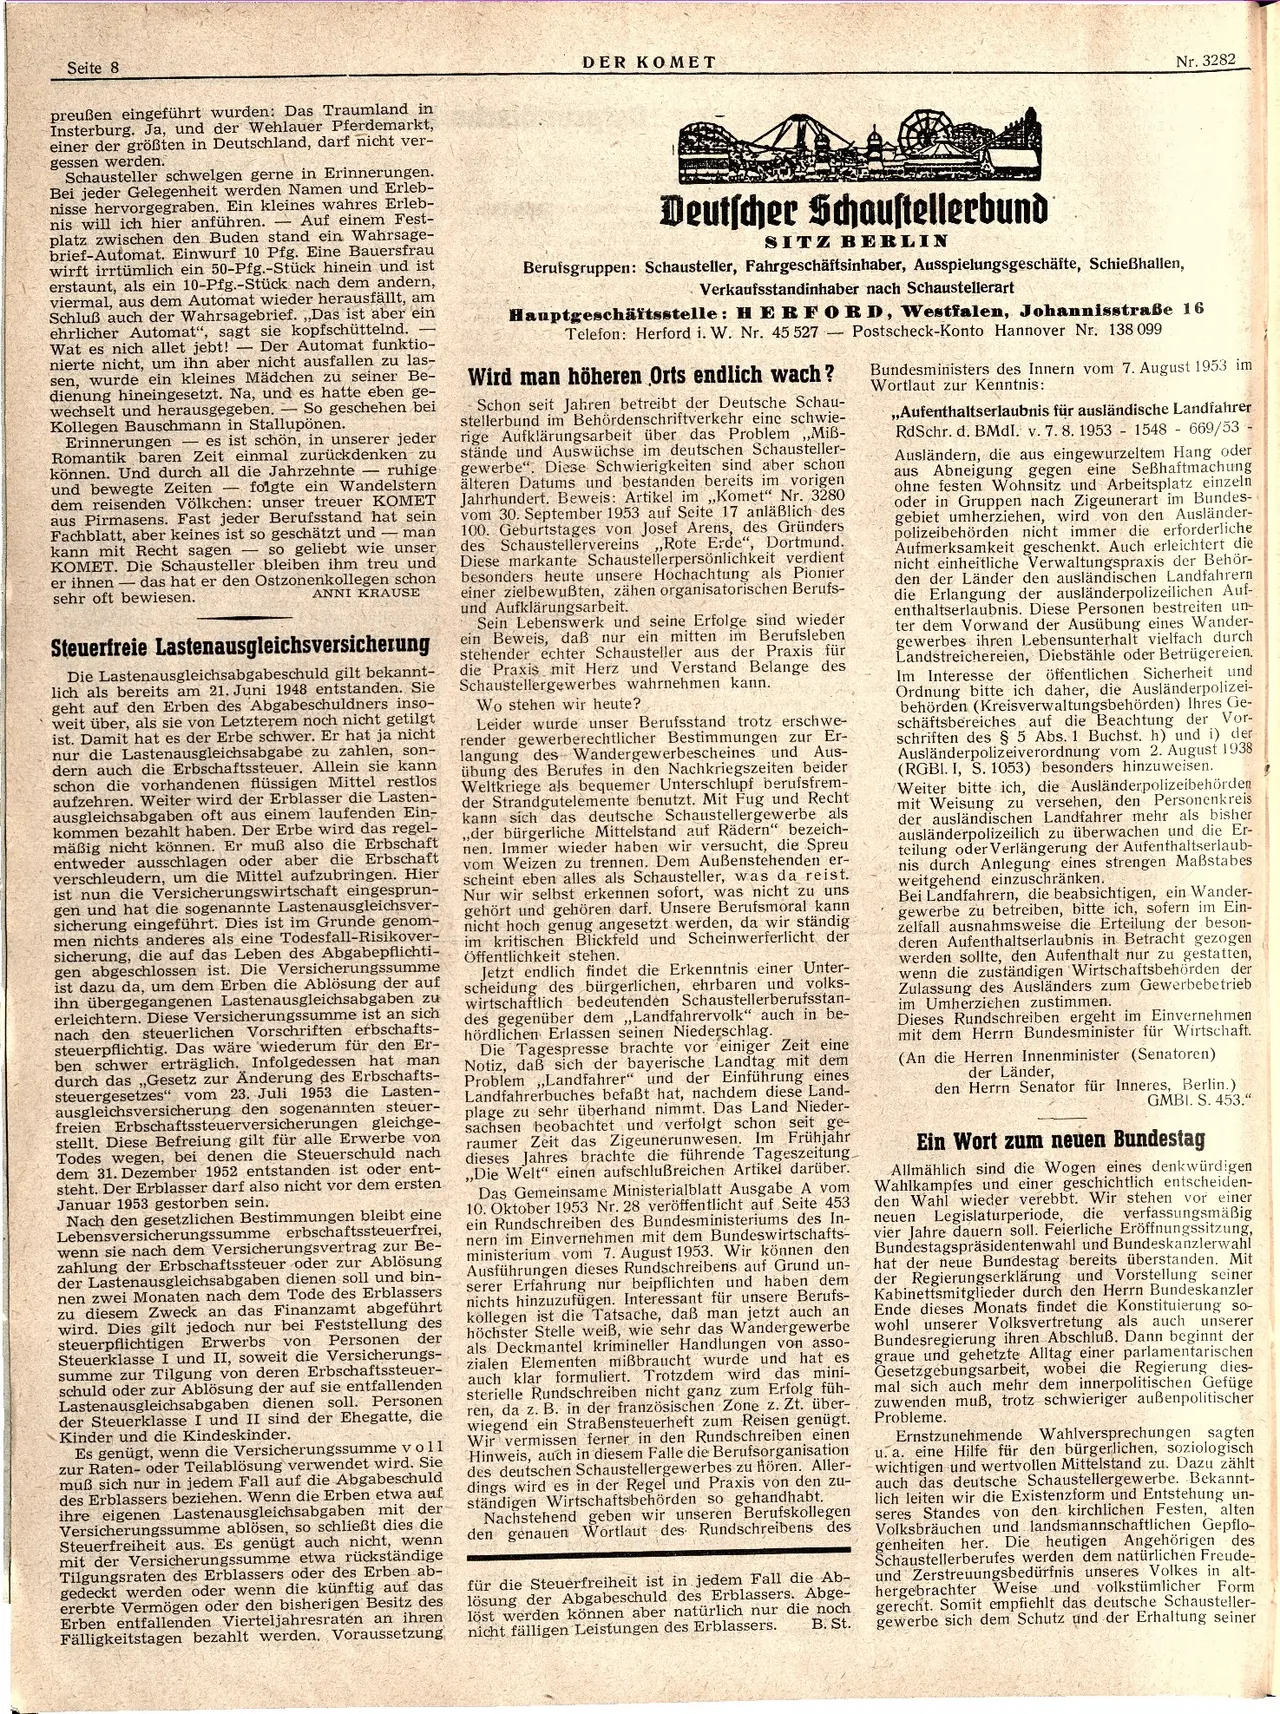
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 8
preußen eingeführt wurden: Das Traumland in
Insterburg. Ja, und der Wehlauer Pferdemarkt,
einer der größten in Deutschland, darf nicht ver-
gessen werden.
Schausteller schwelgen gerne in Erinnerungen.
Bei jeder Gelegenheit werden Namen und Erleb-
nisse hervorgegraben. Ein kleines wahres Erleb-
nis will ich hier anführen. Auf einem Fest-
platz zwischen den Buden stand ein Wahrsage-
brief-Automat. Einwurf 10 Pfg. Eine Bauersfrau
wirft irrtümlich ein 50-Pfg.-Stück hinein und ist
erstaunt, als ein 10-Pfg.-Stück nach dem andern,
viermal, aus dem Automat wieder herausfällt, am
Schluß auch der Wahrsagebrief.,,Das ist aber ein
ehrlicher Automat", sagt sie kopfschüttelnd. -
Wat es nich allet jebt! Der Automat funktio-
nierte nicht, um ihn aber nicht ausfallen zu las-
sen, wurde ein kleines Mädchen zu seiner Be-
dienung hineingesetzt. Na, und es hatte eben ge-
wechselt und herausgegeben. So geschehen bei
Kollegen Bauschmann in Stallupönen.
Erinnerungen es ist schön, in unserer jeder
Romantik baren Zeit einmal zurück denken zu
können. Und durch all die Jahrzehnte ruhige
und bewegte Zeiten folgte ein Wandelstern
dem reisenden Völkchen: unser treuer KOMET
aus Pirmasens. Fast jeder Berufsstand hat sein
Fachblatt, aber keines ist so geschätzt und man
kann mit Recht sagen - so geliebt wie unser
KOMET. Die Schausteller bleiben ihm treu und
er ihnen das hat er den Ostzonenkollegen schon
ANNI KRAUSE
sehr oft bewiesen.
Steuerfreie Lastenausgleichsversicherung
Die Lastenausgleichsabgabeschuld gilt bekannt-
lich als bereits am 21. Juni 1948 entstanden. Sie
geht auf den Erben des Abgabeschuldners inso-
weit über, als sie von Letzterem noch nicht getilgt
ist. Damit hat es der Erbe schwer. Er hat ja nicht
nur die Lastenausgleichsabgabe zu zahlen, son-
dern auch die Erbschaftssteuer. Allein sie kann.
schon die vorhandenen flüssigen Mittel restlos
aufzehren. Weiter wird der Erblasser die Lasten-
ausgleichsabgaben oft aus einem laufenden Ein-
kommen bezahlt haben. Der Erbe wird das regel-
mäßig nicht können. Er muß also die Erbschaft
entweder ausschlagen oder aber die Erbschaft
verschleudern, um die Mittel aufzubringen. Hier
ist nun die Versicherungswirtschaft eingesprun-
gen und hat die sogenannte Lastenausgleichsver-
sicherung eingeführt. Dies ist im Grunde genom-
men nichts anderes als eine Todesfall-Risikover-
sicherung, die auf das Leben des Abgabepflichti-
gen abgeschlossen ist. Die Versicherungssumme
ist dazu da, um dem Erben die Ablösung der auf
ihn übergegangenen Lastenausgleichsabgaben zu
erleichtern. Diese Versicherungssumme ist an sich
nach den steuerlichen Vorschriften erbschafts-
steuerpflichtig. Das wäre 'wiederum für den Er-
ben schwer erträglich. Infolgedessen hat man
durch das ,,Gesetz zur Änderung des Erbschafts-
steuergesetzes" vom 23. Juli 1953 die Lasten-
ausgleichsversicherung den sogenannten steuer-
freien Erbschaftssteuerversicherungen gleichge-
stellt. Diese Befreiung gilt für alle Erwerbe von
Todes wegen, bei denen die Steuerschuld nach
dem 31. Dezember 1952 entstanden ist oder ent-
steht. Der Erblasser darf also nicht vor dem ersten.
Januar 1953 gestorben sein.
Nach den gesetzlichen Bestimmungen bleibt eine
Lebensversicherungssumme erbschaftssteuerfrei,
wenn sie nach dem Versicherungsvertrag zur Be-
zahlung der Erbschaftssteuer oder zur Ablösung
der Lastenausgleichsabgaben dienen soll und bin-
nen zwei Monaten nach dem Tode des Erblassers
zu diesem Zweck an das Finanzamt abgeführt
wird. Dies gilt jedoch nur bei Feststellung des
von Personen der
steuerpflichtigen Erwerbs
Steuerklasse I und II, soweit die Versicherungs-
summe zur Tilgung von deren Erbschaftssteuer-
schuld oder zur Ablösung der auf sie entfallenden
Lastenausgleichsabgaben dienen soll. Personen
der Steuerklasse I und II sind der Ehegatte, die
Kinder und die Kindeskinder.
Es genügt, wenn die Versicherungssumme voll
zur Raten- oder Teilablösung verwendet wird. Sie
muß sich nur in jedem Fall auf die Abgabeschuld
des Erblassers beziehen. Wenn die Erben etwa auf
ihre eigenen Lastenausgleichsabgaben mit der
Versicherungssumme ablösen, so schließt
dies die
Steuerfreiheit aus. Es genügt auch nicht, wenn
mit der Versicherungssumme etwa rückständige
Tilgungsraten des Erblassers oder des Erben ab-
gedeckt werden oder wenn die künftig auf das
ererbte Vermögen oder den bisherigen Besitz des
Erben entfallenden Vierteljahresraten an ihren
Fälligkeitstagen bezahlt werden. Voraussetzung
DER KOMET
Deutscher Schaustellerbund
SITZ BERLIN
Berufsgruppen: Schausteller, Fahrgeschäftsinhaber, Ausspielungsgeschäfte, Schießhallen,
Verkaufsstandinhaber nach Schaustellerart
Nr. 3282
Hauptgeschäftsstelle: HERFORD, Westfalen, Johannisstraße 16
Telefon: Herford i. W. Nr. 45 527 Postscheck-Konto Hannover Nr. 138 099
Wird man höheren Orts endlich wach?
Schon seit Jahren betreibt der Deutsche Schau-
stellerbund im Behördenschriftverkehr eine schwie-
rige Aufklärungsarbeit über das Problem,,Miß-
stände und Auswüchse im deutschen Schausteller-
gewerbe". Diese Schwierigkeiten sind aber schon
älteren Datums und bestanden bereits im vorigen
Jahrhundert. Beweis: Artikel im ,,Komet" Nr. 3280
vom 30. September 1953 auf Seite 17 anläßlich des
100. Geburtstages von Josef Arens, des Gründers
des Schaustellervereins,,Rote Erde", Dortmund.
Diese markante Schaustellerpersönlichkeit verdient
besonders heute unsere Hochachtung als Pionier
einer zielbewußten, zähen organisatorischen Berufs-
und Aufklärungsarbeit.
Sein Lebenswerk und seine Erfolge sind wieder
ein Beweis, daß nur ein mitten im Berufsleben
stehender echter Schausteller aus der Praxis für
die Praxis mit Herz und Verstand Belange des
Schaustellergewerbes wahrnehmen kann.
Wo stehen wir heute?
Leider wurde unser Berufsstand trotz erschwe-
render gewerberechtlicher Bestimmungen zur Er-
langung des Wandergewerbescheines und Aus-
übung des Berufes in den Nachkriegszeiten beider
Weltkriege als bequemer Unterschlupf berufsfrem-
der Strandgutelemente benutzt. Mit Fug und Recht
kann sich das deutsche Schaustellergewerbe als
,,der bürgerliche Mittelstand auf Rädern" bezeich-
nen. Immer wieder haben wir versucht, die Spreu
vom Weizen zu trennen. Dem Außenstehenden er-
scheint eben alles als Schausteller, was da reist.
Nur wir selbst erkennen sofort, was nicht zu uns
gehört und gehören darf. Unsere Berufsmoral kann
nicht hoch genug angesetzt werden, da wir ständig
im kritischen Blickfeld und Scheinwerferlicht der
Öffentlichkeit stehen.
Jetzt endlich findet die Erkenntnis einer Unter-
scheidung des bürgerlichen, ehrbaren und volks-
wirtschaftlich bedeutenden Schaustellerberufsstan-
des gegenüber dem,,Landfahrervolk" auch in be-
hördlichen Erlassen seinen Niederschlag.
Die Tagespresse brachte vor einiger Zeit eine
Notiz, daß sich der bayerische Landtag mit dem
Problem Landfahrer" und der Einführung eines
Landfahrerbuches befaßt hat, nachdem diese Land-
plage zu sehr überhand nimmt. Das Land Nieder-
sachsen beobachtet und verfolgt schon seit ge-
raumer Zeit das Zigeunerunwesen. Im Frühjahr
dieses Jahres brachte die führende Tageszeitung.
,,Die Welt" einen aufschlußreichen Artikel darüber.
Das Gemeinsame Ministerialblatt Ausgabe A vom
10. Oktober 1953 Nr. 28 veröffentlicht auf Seite 453
ein Rundschreiben des Bundesministeriums des In-
nern im Einvernehmen mit dem Bundeswirtschafts-
ministerium vom 7. August 1953. Wir können den
Ausführungen dieses Rundschreibens auf Grund un-
serer Erfahrung nur beipflichten und haben dem
nichts hinzuzufügen. Interessant für unsere Berufs-
kollegen ist die Tatsache, daß man jetzt auch an
höchster Stelle weiß, wie sehr das Wandergewerbe
als Deckmantel krimineller Handlungen von asso-
zialen Elementen mißbraucht wurde und hat es
auch klar formuliert. Trotzdem wird das mini-
sterielle Rundschreiben nicht ganz zum Erfolg füh-
ren, da z. B. in der französischen Zone z. Zt. über-
wiegend ein Straßensteuerheft zum Reisen genügt.
Wir vermissen ferner in den Rundschreiben einen
Hinweis, auch in diesem Falle die Berufsorganisation
des deutschen Schaustellergewerbes zu hören. Aller-
dings wird es in der Regel und Praxis von den zu-
ständigen Wirtschaftsbehörden so gehandhabt.
Nachstehend geben wir unseren Berufskollegen
den genauen Wortlaut des Rundschreibens des
für die Steuerfreiheit ist in jedem Fall die Ab-
lösung der Abgabeschuld des Erblassers. Abge-
löst werden können aber natürlich nur
die noch
nicht fälligen Leistungen des Erblassers.
B. St.
Bundesministers des Innern vom 7. August 1953 im
Wortlaut zur Kenntnis:
,,Aufenthaltserlaubnis für ausländische Landfahrer
RdSchr. d. BMdI. v. 7. 8. 1953 - 1548 669/53 -
Ausländern, die aus eingewurzeltem Hang oder
aus Abneigung gegen eine Seßhaftmachung
ohne festen Wohnsitz und Arbeitsplatz einzeln
oder in Gruppen nach Zigeunerart im Bundes-
gebiet umherziehen, wird von den Ausländer-
polizeibehörden nicht immer die erforderliche
Aufmerksamkeit geschenkt. Auch erleichtert die
nicht einheitliche Verwaltungspraxis der Behör-
den der Länder den ausländischen Landfahrern
die Erlangung der ausländerpolizeilichen Auf-
enthaltserlaubnis. Diese Personen bestreiten un-
ter dem Vorwand der Ausübung eines Wander-
gewerbes ihren Lebensunterhalt vielfach durch
Landstreichereien, Diebstähle oder Betrügereien.
Im Interesse der öffentlichen Sicherheit und
Ordnung bitte ich daher, die Ausländerpolizei-
behörden (Kreisverwaltungsbehörden) Ihres Ge-
schäftsbereiches auf die Beachtung der Vor-
schriften des § 5 Abs. 1 Buchst. h) und i) der
Ausländerpolizeiverordnung vom 2. August 1938
(RGBI. I, S. 1053) besonders hinzuweisen.
Weiter bitte ich, die Ausländerpolizeibehörden
mit Weisung zu versehen, den Personenkreis
der ausländischen Landfahrer mehr als bisher
ausländerpolizeilich zu überwachen und die Er-
teilung oder Verlängerung der Aufenthaltserlaub-
nis durch Anlegung eines strengen Maßstabes
weitgehend einzuschränken.
Bei Landfahrern, die beabsichtigen, ein Wander-
gewerbe zu betreiben, bitte ich, sofern im Ein-
zelfall ausnahmsweise die Erteilung der beson-
deren Aufenthaltserlaubnis in Betracht gezogen
werden sollte, den Aufenthalt nur zu gestatten,
wenn die zuständigen Wirtschaftsbehörden der
Zulassung des Ausländers zum Gewerbebetrieb
im Umherziehen zustimmen.
Dieses Rundschreiben ergeht im Einvernehmen
mit dem Herrn Bundesminister für Wirtschaft.
(An die Herren Innenminister (Senatoren)
der Länder,
den Herrn Senator für Inneres, Berlin.)
GMBI. S. 453."
Ein Wort zum neuen Bundestag
Allmählich sind die Wogen eines denkwürdigen
Wahlkampfes und einer geschichtlich entscheiden-
den Wahl wieder verebbt. Wir stehen vor einer
die
neuen Legislaturperiode,
verfassungsmäßig
vier Jahre dauern soll. Feierliche Eröffnungssitzung,
Bundestagspräsidentenwahl und Bundeskanzlerwahl
hat der neue Bundestag bereits überstanden. Mit
der Regierungserklärung und Vorstellung seiner
Kabinettsmitglieder durch den Herrn Bundeskanzler
Ende dieses Monats findet die Konstituierung so-
wohl unserer Volksvertretung als auch unserer
Bundesregierung ihren Abschluß. Dann beginnt der
graue und gehetzte Alltag einer parlamentarischen
Gesetzgebungsarbeit, wobei die Regierung dies-
mal sich auch mehr dem innerpolitischen Gefüge
zuwenden muß, trotz schwieriger außenpolitischer
Probleme.
Ernstzunehmende Wahlversprechungen sagten
u. a. eine Hilfe für den bürgerlichen, soziologisch
wichtigen und wertvollen Mittelstand zu. Dazu zählt
auch das deutsche Schaustellergewerbe. Bekannt-
lich leiten wir die Existenzform und Entstehung un-
seres Standes von den kirchlichen Festen, alten
Volksbräuchen und landsmannschaftlichen Gepflo-
genheiten her. Die heutigen Angehörigen des
Schaustellerberufes werden dem natürlichen Freude-
und Zerstreuungsbedürfnis unseres Volkes in alt-
hergebrachter Weise und volkstümlicher Form
gerecht. Somit empfiehlt das deutsche Schausteller-
gewerbe sich dem Schutz und der Erhaltung seiner