Der Komet 3452 – Seite 5
1958-07-10 · Seite 5 von 24
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 3452
»DER KOMET PIRMASENS
Seite 5
Berufsgruppen: Schausteller, Fahrgeschäftsinhaber, Ausspielungsgeschäfte, Schießhallen, Verkaufsstandinhaber nach Schaustellerart
Deutscher Schaustellerbund e.v.
SITZ BERLIN
MITGLIED DER EUROPÄISCHEN SCHAUSTELLER-UNION
Hauptgeschäftsstelle: BONN, Bungartstraße 14
Telefon: Bonn Nr. 3 52 84 Postscheckkonto Hannover Nr. 138 099
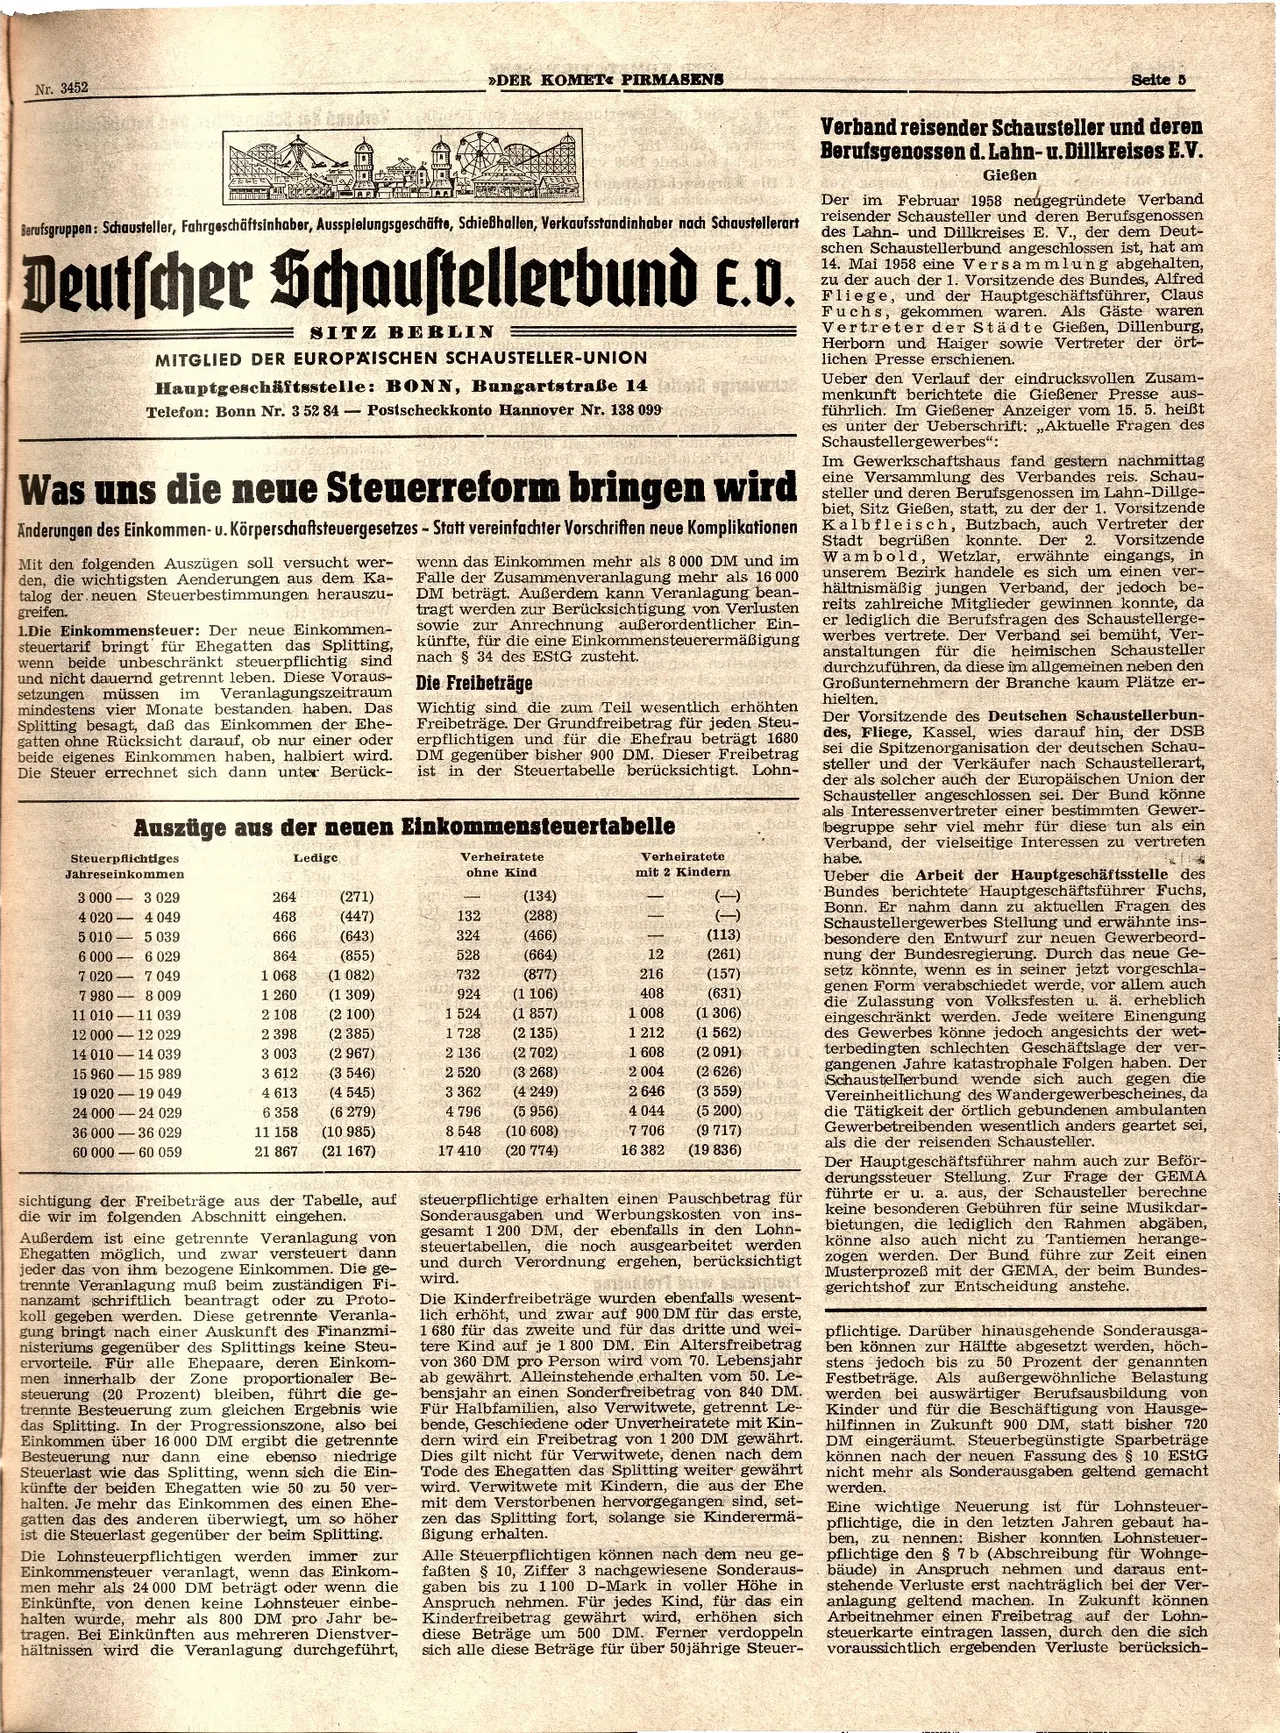
Was uns die neue Steuerreform bringen wird
Änderungen des Einkommen- u. Körperschaftsteuergesetzes - Statt vereinfachter Vorschriften neue Komplikationen
Mit den folgenden Auszügen soll versucht wer-
den, die wichtigsten Aenderungen aus dem Ka-
talog der neuen Steuerbestimmungen herauszu-
greifen.
1.Die Einkommensteuer: Der neue Einkommen-
steuertarif bringt für Ehegatten das Splitting,
wenn beide unbeschränkt steuerpflichtig sind
und nicht dauernd getrennt leben. Diese Voraus-
setzungen müssen im Veranlagungszeitraum
mindestens vier Monate bestanden haben. Das
Splitting besagt, daß das Einkommen der Ehe-
gatten ohne Rücksicht darauf, ob nur einer oder
beide eigenes Einkommen haben, halbiert wird.
Die Steuer errechnet sich dann unter Berück-
wenn das Einkommen mehr als 8 000 DM und im
Falle der Zusammenveranlagung mehr als 16 000
DM beträgt. Außerdem kann Veranlagung bean-
tragt werden zur Berücksichtigung von Verlusten
sowie zur Anrechnung außerordentlicher Ein-
künfte, für die eine Einkommensteuerermäßigung
nach § 34 des EStG zusteht.
Die Freibeträge
Wichtig sind die zum Teil wesentlich erhöhten
Freibeträge. Der Grundfreibetrag für jeden Steu-
erpflichtigen und für die Ehefrau beträgt 1680
DM gegenüber bisher 900 DM. Dieser Freibetrag
ist in der Steuertabelle berücksichtigt. Lohn-
Auszüge aus der neuen Einkommensteuertabelle
Steuerpflichtiges
Jahreseinkommen
Verheiratete
ohne Kind
Verheiratete
(-)
(
Ledige
mit 2 Kindern
3 000- 3 029
264
(271)
(134)
4 020
4 049
468
(447)
132
(288)
5 010-
5 039
666
(643)
324
(466)
(113)
6 000
6 029
864
(855)
528
(664)
12
(261)
7 020
7 049
1068
(1 082)
732
(877)
216
(157)
7 980
8 009
1 260
(1 309)
924
(1 106)
408
(631)
11 010 11 039
2 108
(2 100)
1524
(1 857)
1.008
(1.306)
12 000 12 029
2 398
(2 385)
1728
(2 135)
1 212
(1562)
14 010
14 039
3 003
(2 967)
2 136
(2 702)
1608
(2 091)
15 960
15 989
3 612
(3 546)
2 520
(3 268)
2004
(2 626)
19 020
19 049
4 613
(4 545)
3 362
(4 249)
2 646
(3 559)
24 000 24 029
36 000 36 029
60 000 60 059
6 358
(6 279)
4 796
11 158 (10 985)
21 867 (21 167)
8 548
17 410
(5 956)
(10 608)
(20 774)
4 044
*
7 706
16 382
sichtigung der Freibeträge aus der Tabelle, auf
die wir im folgenden Abschnitt eingehen.
Außerdem ist eine getrennte Veranlagung von
Ehegatten möglich, und zwar versteuert dann
jeder das von ihm bezogene Einkommen. Die ge-
trennte Veranlagung muß beim zuständigen Fi-
nanzamt schriftlich beantragt oder zu Proto-
koll gegeben werden. Diese getrennte Veranla-
gung bringt nach einer Auskunft des Finanzmi-
nisteriums gegenüber des Splittings keine Steu-
ervorteile. Für alle Ehepaare, deren Einkom-
men innerhalb der Zone proportionaler Be-
steuerung (20 Prozent) bleiben, führt die ge-
trennte Besteuerung zum gleichen Ergebnis wie
das Splitting. In der Progressionszone, also bei
Einkommen über 16 000 DM ergibt die getrennte
Besteuerung nur dann eine ebenso niedrige
Steuerlast wie das Splitting, wenn sich die Ein-
künfte der beiden Ehegatten wie 50 zu 50 ver-
halten. Je mehr das Einkommen des einen Ehe-
gatten das des anderen überwiegt, um so höher
ist die Steuerlast gegenüber der beim Splitting.
Die Lohnsteuerpflichtigen werden immer
Einkommensteuer veranlagt, wenn das Einkom-
men mehr als 24 000 DM beträgt oder wenn die
Einkünfte, von denen keine Lohnsteuer einbe-
halten wurde, mehr als 800 DM pro Jahr be-
tragen. Bei Einkünften aus mehreren Dienstver-
hältnissen wird die Veranlagung durchgeführt,
zur
(5 200)
(9 717)
(19 836)
steuerpflichtige erhalten einen Pauschbetrag für
Sonderausgaben und Werbungskosten von ins-
gesamt 1 200 DM, der ebenfalls in den Lohn-
steuertabellen, die noch ausgearbeitet werden
und durch Verordnung ergehen, berücksichtigt
wird.
Die Kinderfreibeträge wurden ebenfalls wesent-
lich erhöht, und zwar auf 900 DM für das erste,
1 680 für das zweite und für das dritte und wei-
tere Kind auf je 1800 DM. Ein Altersfreibetrag
von 360 DM pro Person wird vom 70. Lebensjahr
ab gewährt. Alleinstehende erhalten vom 50. Le-
bensjahr an einen Sonderfreibetrag von 840 DM.
Für Halbfamilien, also Verwitwete, getrennt Le-
bende, Geschiedene oder Unverheiratete mit Kin-
dern wird ein Freibetrag von 1 200 DM gewährt.
Dies gilt nicht für Verwitwete, denen nach dem
Tode des Ehegatten das Splitting weiter gewährt
wird. Verwitwete mit Kindern, die aus der Ehe
mit dem Verstorbenen hervorgegangen sind, set-
zen das Splitting fort, solange sie Kinderermä-
Bigung erhalten.
Alle Steuerpflichtigen können nach dem neu ge-
faßten § 10, Ziffer 3 nachgewiesene Sonderaus-
gaben bis zu 1100 D-Mark in voller Höhe in
Anspruch nehmen. Für jedes Kind, für das ein
Kinderfreibetrag gewährt wird, erhöhen sich
diese Beträge um 500 DM. Ferner verdoppeln
sich alle diese Beträge für über 50jährige Steuer-
Verband reisender Schausteller und deren
Berufsgenossen d. Lahn- u. Dillkreises E.V.
Gießen
Der im Februar 1958 neugegründete Verband
reisender Schausteller und deren Berufsgenossen
des Lahn- und Dillkreises E. V., der dem Deut-
schen Schaustellerbund angeschlossen ist, hat am
14. Mai 1958 eine Versammlung abgehalten,
zu der auch der 1. Vorsitzende des Bundes, Alfred
Fliege, und der Hauptgeschäftsführer, Claus
Fuchs, gekommen waren. Als Gäste waren
Vertreter der Städte Gießen, Dillenburg,
Herborn und Haiger sowie Vertreter der ört-
lichen Presse erschienen.
Ueber den Verlauf der eindrucksvollen Zusam-
menkunft berichtete die Gießener Presse aus-
führlich. Im Gießener Anzeiger vom 15. 5. heißt
es unter der Ueberschrift: „Aktuelle Fragen des
Schaustellergewerbes":
Im Gewerkschaftshaus fand gestern nachmittag
eine Versammlung des Verbandes reis. Schau-
steller und deren Berufsgenossen im Lahn-Dillge-
biet, Sitz Gießen, statt, zu der der 1. Vorsitzende
Kalbfleisch, Butzbach, auch Vertreter der
Stadt begrüßen konnte. Der 2. Vorsitzende
Wambold, Wetzlar, erwähnte eingangs, in
unserem Bezirk handele es sich um einen ver-
hältnismäßig jungen Verband, der jedoch be-
reits zahlreiche Mitglieder gewinnen konnte, da
er lediglich die Berufsfragen des Schaustellerge-
werbes vertrete. Der Verband sei bemüht, Ver-
anstaltungen für die heimischen Schausteller
durchzuführen, da diese im allgemeinen neben den
Großunternehmern der Branche kaum Plätze er-
hielten.
Der Vorsitzende des Deutschen Schaustellerbun-
des, Fliege, Kassel, wies darauf hin, der DSB
sei die Spitzenorganisation der deutschen Schau-
steller und der Verkäufer nach Schaustellerart,
der als solcher auch der Europäischen Union der
Schausteller angeschlossen sei. Der Bund könne
als Interessenvertreter einer bestimmten Gewer-
begruppe sehr viel mehr für diese tun als ein
Verband, der vielseitige Interessen zu vertreten
habe.
Ueber die Arbeit der Hauptgeschäftsstelle des
Bundes berichtete Hauptgeschäftsführer Fuchs,
Bonn. Er nahm dann zu aktuellen Fragen des
Schaustellergewerbes Stellung und erwähnte ins-
besondere den Entwurf zur neuen Gewerbeord-
nung der Bundesregierung. Durch das neue Ge-
setz könnte, wenn es in seiner jetzt vorgeschla-
genen Form verabschiedet werde, vor allem auch
die Zulassung von Volksfesten u. ä. erheblich
eingeschränkt werden. Jede weitere Einengung
des Gewerbes könne jedoch angesichts der wet-
terbedingten schlechten Geschäftslage der ver-
gangenen Jahre katastrophale Folgen haben. Der
Schaustellerbund wende sich auch gegen die
Vereinheitlichung des Wandergewerbescheines, da
die Tätigkeit der örtlich gebundenen ambulanten
Gewerbetreibenden wesentlich anders geartet sei,
als die der reisenden Schausteller.
Der Hauptgeschäftsführer nahm auch zur Beför-
derungssteuer Stellung. Zur Frage der GEMA
führte er u. a. aus, der Schausteller berechne
keine besonderen Gebühren für seine Musikdar-
bietungen, die lediglich den Rahmen abgäben,
könne also auch nicht zu Tantiemen herange-
zogen werden. Der Bund führe zur Zeit einen
Musterprozeß mit der GEMA, der beim Bundes-
gerichtshof zur Entscheidung anstehe.
pflichtige. Darüber hinausgehende Sonderausga-
ben können zur Hälfte abgesetzt werden, höch-
stens jedoch bis zu 50 Prozent der genannten
Festbeträge. Als außergewöhnliche Belastung
werden bei auswärtiger Berufsausbildung von
Kinder und für die Beschäftigung von Hausge-
hilfinnen in Zukunft 900 DM, statt bisher 720
DM eingeräumt. Steuerbegünstigte Sparbeträge
können nach der neuen Fassung des § 10 EStG
nicht mehr als Sonderausgaben geltend gemacht
werden.
Eine wichtige Neuerung ist für Lohnsteuer-
pflichtige, die in den letzten Jahren gebaut ha-
ben, zu nennen: Bisher konnten Lohnsteuer-
pflichtige den § 7b (Abschreibung für Wohnge-
bäude) in Anspruch nehmen und daraus ent-
stehende Verluste erst nachträglich bei der Ver-
anlagung geltend machen. In Zukunft können
Arbeitnehmer einen Freibetrag auf der Lohn-
steuerkarte eintragen lassen, durch den die sich
voraussichtlich ergebenden Verluste berücksich-