Der Komet 3691 – Seite 4
1965-02-27 · Seite 4 von 24
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 4
schickt und in erster Linie geht es darum, diese
Veranstaltungen zu erhalten. Das ist das wich-
tigste, gemeinsame Interesse. Und noch eines,
und das halte ich für das ausschlaggebende Pro-
blem, würde bei der Einigkeit von selbst geregelt:
die von einzelnen Kollegen ständig angewandte
Drohung, wenn meine Interessen - sprich pri-
vaten egoistischen - nicht vertreten werden,
gehe ich zum anderen Verband. Diese Äußerungen
sind gefährlich und schaden dem Ganzen mehr,
als man überhaupt ausdrücken kann.
Es sollte nicht so weit kommen, daß egoistische
Eigeninteressen einiger weniger durch ihren
Standesdünkel unwichtige Dinge nach oben spie-
len um so den mit der Materie nicht vertrauten
>DER KOMET PIRMASENS
Schausteller zu einem willigen Verbandsmitglied
zu machen.
Weiter wäre den wichtigsten Verhandlungspart-
nern unseres Berufsstandes so die Möglichkeit
genommen, bei Meinungsverschiedenheiten zwi-
schen dem einen und anderen Verband zu jong-
lieren. Das Resultat würde dann sicher zum
Nachteil unseres Gewerbes ausfallen. Diese Dinge
sollten, bei allen Versuchen das Beste für den
Schaustellerberuf zu erreichen, nicht übersehen
werden.
Das obersteZiel aber müßte sein und bleiben, der
Gemeinsamkeit als einziger und richtiger Lösung
zum Sieg zu verhelfen.
Gefährliche Spray-Dosen
Spray- oder Aerosol-Dosen erfreuen sich immer
größerer Beliebtheit. Die aus den USA stammende
Erfindung kam in den ersten Nachkriegsjahren
nach Deutschland. Der vielfältige Anwendungs-
bereich im Haushalt ist bekannt. Es bedienen sich
aber auch bereits zahlreiche gewerbliche Betriebe
dieser praktischen Dosen. Sie enthalten Schmier-
mittel für Maschinenantriebe, Auto-Reinigungs-
mittel, Polituren, Kunstharzlösungen, Gleitbeläge
aus flüssigem Teflon, Feuerlöschmittel, Desinfek-
tions-, Insektizidlösungen, chemische Reagenzien
und andere Hilfsmittel verschiedenster Art. Diese
Zerstäuber sind zylindrische, meist 15-500 ccm
fassende Behälter aus Aluminium. Schwarz- oder
Weißblech, Glas oder Kunststoff. Der Inhalt wird
durch leichtes Andrücken eines Ventils mit etwa
3-6 Atmosphären (atü) Druck durch dünne Öff-
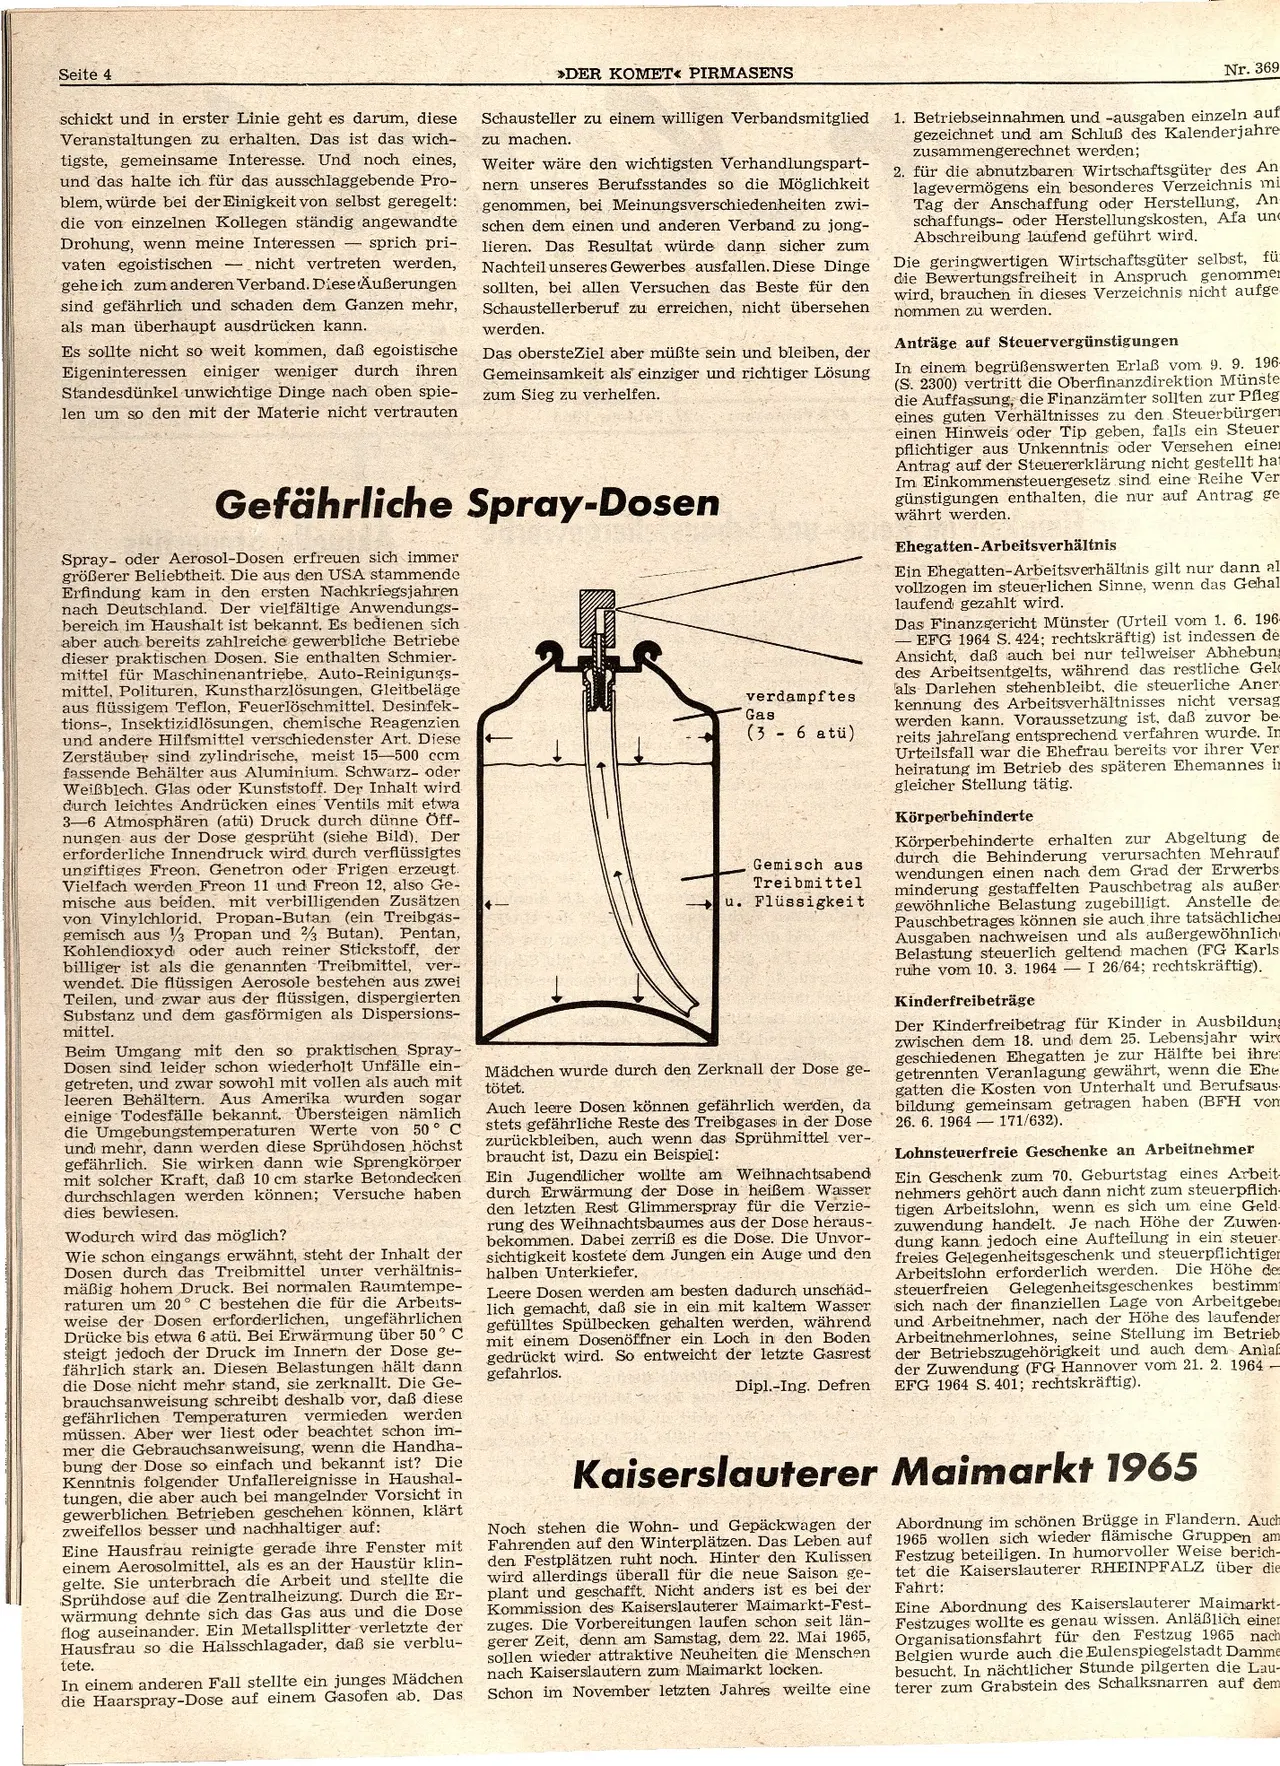
nungen aus der Dose gesprüht (siehe Bild). Der
erforderliche Innendruck wird durch verflüssigtes
ungiftiges Freon, Genetron oder Frigen erzeugt.
Vielfach werden Freon 11 und Freon 12, also Ge-
mische aus beiden. mit verbilligenden Zusätzen
von Vinylchlorid, Propan-Butan (ein Treibgas-
gemisch aus 13 Propan und 2/3 Butan). Pentan,
Kohlendioxyd oder auch reiner Stickstoff, der
billiger ist als die genannten Treibmittel, ver-
wendet. Die flüssigen Aerosole bestehen aus zwei
Teilen, und zwar aus der flüssigen, dispergierten
Substanz und dem gasförmigen als Dispersions-
mittel.
Beim Umgang mit den so praktischen Spray-
Dosen sind leider schon wiederholt Unfälle ein-
getreten, und zwar sowohl mit vollen als auch mit
leeren Behältern. Aus Amerika wurden sogar
einige Todesfälle bekannt. Übersteigen nämlich
die Umgebungstemperaturen Werte von 50° C
und mehr, dann werden diese Sprühdosen höchst
gefährlich. Sie wirken dann wie Sprengkörper
mit solcher Kraft, daß 10 cm starke Betondecken
durchschlagen werden können; Versuche haben
dies bewiesen.
Wodurch wird das möglich?
Wie schon eingangs erwähnt, steht der Inhalt der
Dosen durch das Treibmittel unter verhältnis-
mäßig hohem Druck. Bei normalen Raumtempe-
raturen um 20° C bestehen die für die Arbeits-
weise der Dosen erforderlichen, ungefährlichen
Drücke bis etwa 6 atü. Bei Erwärmung über 50° C
steigt jedoch der Druck im Innern der Dose ge-
fährlich stark an. Diesen Belastungen hält dann
die Dose nicht mehr stand, sie zerknallt. Die Ge-
brauchsanweisung schreibt deshalb vor, daß diese
gefährlichen Temperaturen vermieden werden
müssen. Aber wer liest oder beachtet schon im-
mer die Gebrauchsanweisung, wenn die Handha-
bung der Dose so einfach und bekannt ist? Die
Kenntnis folgender Unfallereignisse in Haushal-
tungen, die aber auch bei mangelnder Vorsicht in
gewerblichen Betrieben geschehen können, klärt
zweifellos besser und nachhaltiger auf:
Eine Hausfrau reinigte gerade ihre Fenster mit
einem Aerosolmittel, als es an der Haustür klin-
gelte. Sie unterbrach die Arbeit und stellte die
Sprühdose auf die Zentralheizung. Durch die Er-
wärmung dehnte sich das Gas aus und die Dose
flog auseinander. Ein Metallsplitter verletzte der
Hausfrau so die Halsschlagader, daß sie verblu-
tete.
In einem anderen Fall stellte ein junges Mädchen
die Haarspray-Dose auf einem Gasofen ab. Das
verdampftes
Gas
(36 atü)
Gemisch aus
Treibmittel
u. Flüssigkeit
Mädchen wurde durch den Zerknall der Dose ge-
tötet.
Auch leere Dosen können gefährlich werden, da
stets gefährliche Reste des Treibgases in der Dose
zurückbleiben, auch wenn das Sprühmittel ver-
braucht ist, Dazu ein Beispiel:
Ein Jugendlicher wollte am Weihnachtsabend
durch Erwärmung der Dose in heißem Wasser
den letzten Rest Glimmerspray für die Verzie-
rung des Weihnachtsbaumes aus der Dose heraus-
bekommen. Dabei zerriß es die Dose. Die Unvor-
sichtigkeit kostete dem Jungen ein Auge und den
halben Unterkiefer.
Leere Dosen werden am besten dadurch unschäd-
lich gemacht, daß sie in ein mit kaltem Wasser
gefülltes Spülbecken gehalten werden, während
mit einem Dosenöffner ein Loch in den Boden
gedrückt wird. So entweicht der letzte Gasrest
gefahrlos.
Dipl.-Ing. Defren
Nr. 369
1. Betriebseinnahmen und -ausgaben einzeln auf
gezeichnet und am Schluß des Kalenderjahre
zusammengerechnet werden;
2. für die abnutzbaren Wirtschaftsgüter des An
lagevermögens ein besonderes Verzeichnis mi
Tag der Anschaffung oder Herstellung, An
schaffungs- oder Herstellungskosten, Afa un
Abschreibung laufend geführt wird.
Die geringwertigen Wirtschaftsgüter selbst, fü
die Bewertungsfreiheit in Anspruch genommen
wird, brauchen in dieses Verzeichnis nicht aufge
nommen zu werden.
Anträge auf Steuervergünstigungen
In einem begrüßenswerten Erlaß vom 9. 9. 196
(S. 2300) vertritt die Oberfinanzdirektion Münste
die Auffassung, die Finanzämter sollten zur Pfleg
eines guten Verhältnisses zu den Steuerbürger
einen Hinweis oder Tip geben, falls ein Steuer
pflichtiger aus Unkenntnis oder Versehen eine
Antrag auf der Steuererklärung nicht gestellt hat
Im Einkommensteuergesetz sind eine Reihe Ver
günstigungen enthalten, die nur auf Antrag ge
währt werden.
Ehegatten-Arbeitsverhältnis
Ein Ehegatten-Arbeitsverhältnis gilt nur dann al
vollzogen im steuerlichen Sinne, wenn das Gehal
laufend gezahlt wird.
Das Finanzgericht Münster (Urteil vom 1. 6. 196
EFG 1964 S. 424; rechtskräftig) ist indessen de
Ansicht, daß auch bei nur teilweiser Abhebun
des Arbeitsentgelts, während das restliche Gel
als Darlehen stehenbleibt, die steuerliche Aner
kennung des Arbeitsverhältnisses nicht versag
werden kann. Voraussetzung ist, daß zuvor be
reits jahrelang entsprechend verfahren wurde. In
Urteilsfall war die Ehefrau bereits vor ihrer Ver
heiratung im Betrieb des späteren Ehemannes i
gleicher Stellung tätig.
Körperbehinderte
Körperbehinderte erhalten zur Abgeltung de
durch die Behinderung verursachten Mehrauf
wendungen einen nach dem Grad der Erwerbs
minderung gestaffelten Pauschbetrag als außer
gewöhnliche Belastung zugebilligt. Anstelle de
Pauschbetrages können sie auch ihre tatsächliche
Ausgaben nachweisen und als außergewöhnlich
Belastung steuerlich geltend machen (FG Karls
ruhe vom 10. 3. 1964 I 26/64; rechtskräftig).
Kinderfreibeträge
Der Kinderfreibetrag für Kinder in Ausbildung
zwischen dem 18. und dem 25. Lebensjahr wir
geschiedenen Ehegatten je zur Hälfte bei ihre
getrennten Veranlagung gewährt, wenn die Ehe
gatten die Kosten von Unterhalt und Berufsaus
bildung gemeinsam getragen haben (BFH von
26. 6. 1964-171/632)..
Lohnsteuerfreie Geschenke an Arbeitnehmer
Ein Geschenk zum 70. Geburtstag eines Arbeit
nehmers gehört auch dann nicht zum steuerpflich
tigen Arbeitslohn, wenn es sich um eine Geld
zuwendung handelt. Je nach Höhe der Zuwen
dung kann jedoch eine Aufteilung in ein steuer
freies Gelegenheitsgeschenk und steuerpflichtiger
Arbeitslohn erforderlich werden.. Die Höhe de
steuerfreien Gelegenheitsgeschenkes bestimm
sich nach der finanziellen Lage von Arbeitgeber
und Arbeitnehmer, nach der Höhe des laufender
Arbeitnehmerlohnes, seine Stellung im Betrieb
der Betriebszugehörigkeit und auch dem Anlaf
der Zuwendung (FG Hannover vom 21. 2. 1964-
EFG 1964 S. 401; rechtskräftig).
Kaiserslauterer Maimarkt 1965
Noch stehen die Wohn- und Gepäckwagen der
Fahrenden auf den Winterplätzen. Das Leben auf
den Festplätzen ruht noch. Hinter den Kulissen
wird allerdings überall für die neue Saison ge-
plant und geschafft. Nicht anders ist es bei der
Kommission des Kaiserslauterer Maimarkt-Fest-
zuges. Die Vorbereitungen laufen schon seit län-
gerer Zeit, denn am Samstag, dem 22. Mai 1965,
sollen wieder attraktive Neuheiten die Menschen
nach Kaiserslautern zum Maimarkt locken.
Schon im November letzten Jahres weilte eine
Abordnung im schönen Brügge in Flandern. Auch
1965 wollen sich wieder flämische Gruppen am
Festzug beteiligen. In humorvoller Weise berich-
tet die Kaiserslauterer RHEINPFALZ über die
Fahrt:
Eine Abordnung des Kaiserslauterer Maimarkt-
Festzuges wollte es genau wissen. Anläẞlich einer
Organisationsfahrt für den Festzug 1965 nach
Belgien wurde auch die Eulenspiegelstadt Damme
besucht. In nächtlicher Stunde pilgerten die Lau
terer zum Grabstein des Schalksnarren auf dem