Der Komet 4266 – Seite 11
1981-02-20 · Seite 11 von 36
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4266/20. 2. 1981
>> DER KOMET « PIRMASENS
Seite 9
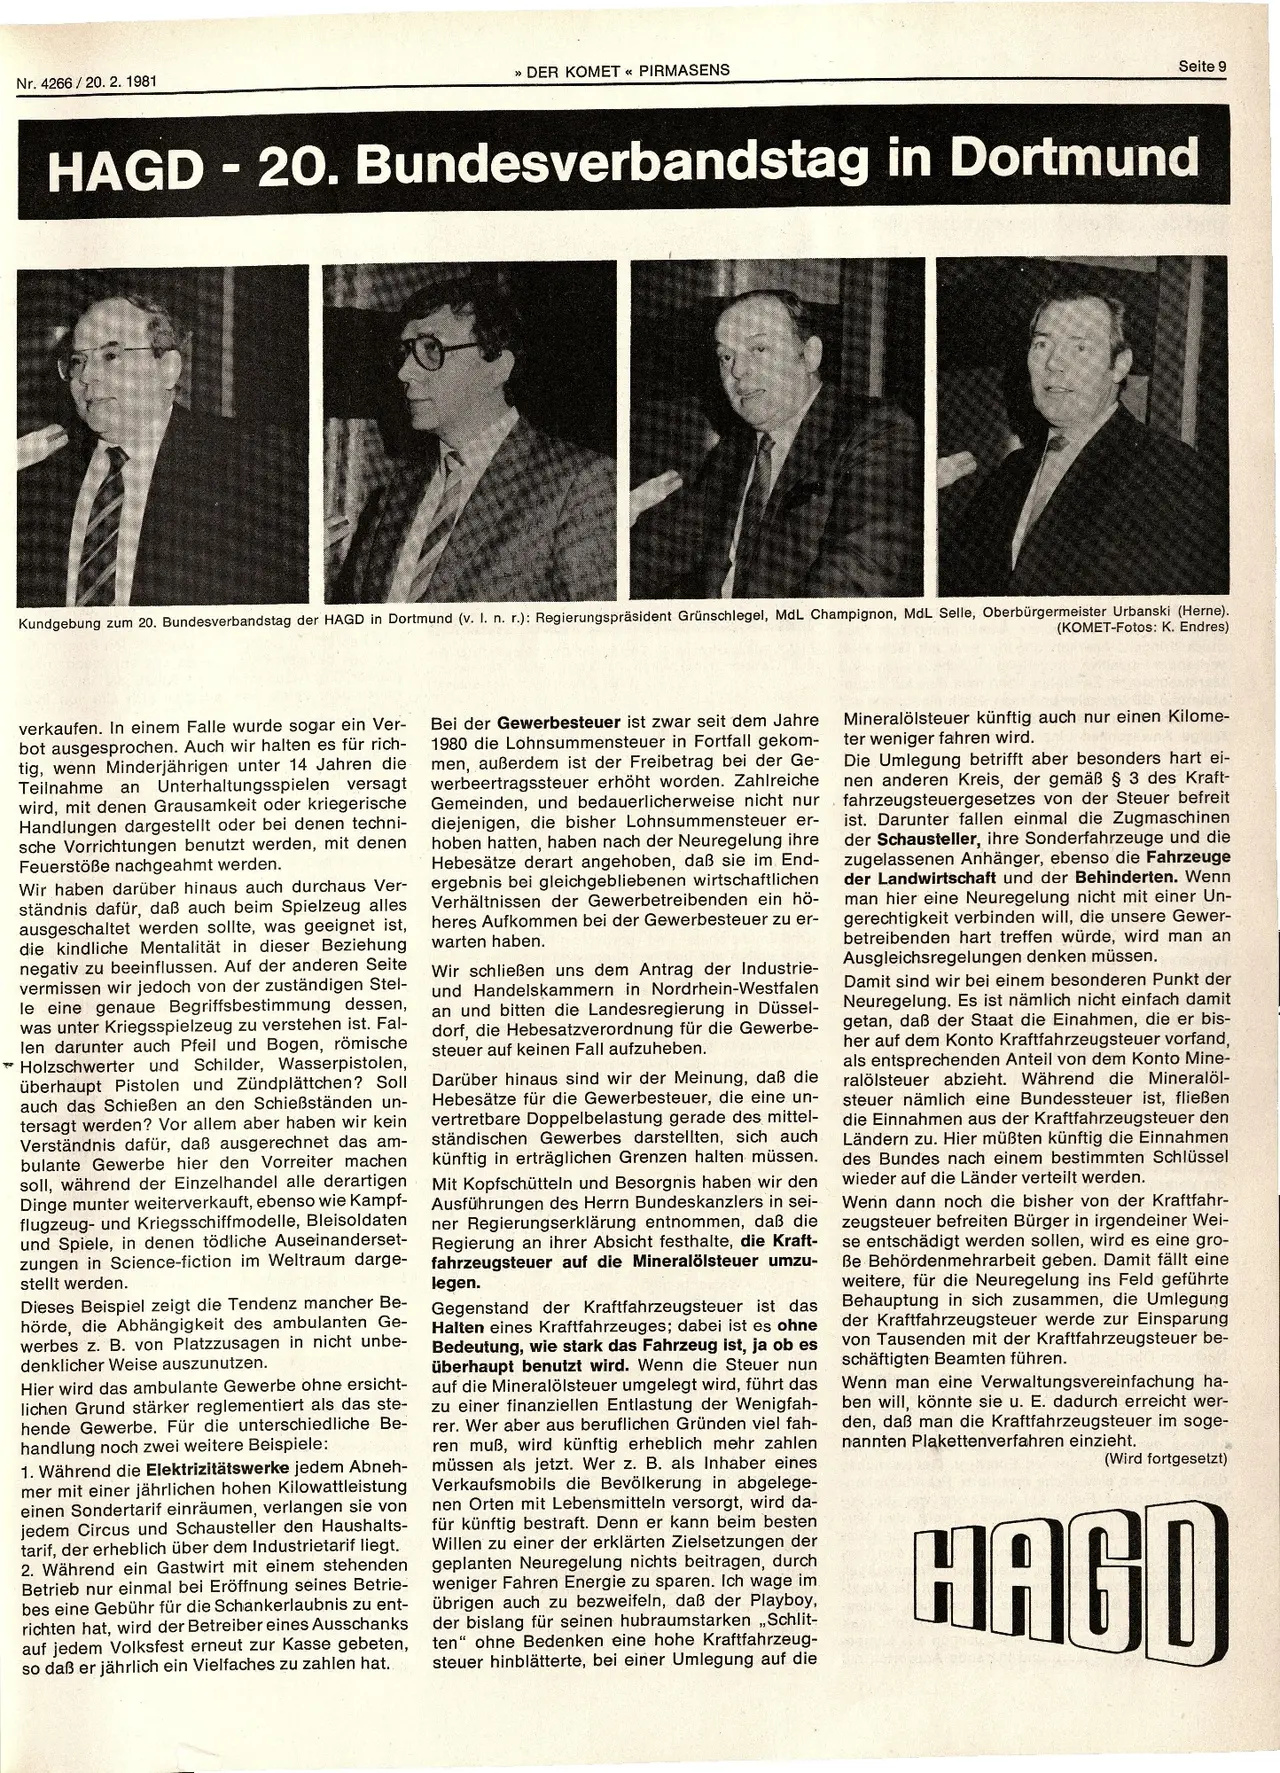
HAGD - 20. Bundesverbandstag in Dortmund
Kundgebung zum 20. Bundesverbandstag der HAGD in Dortmund (v. I. n. r.): Regierungspräsident Grünschlegel, MdL Champignon, MdL Selle, Oberbürgermeister Urbanski (Herne).
(KOMET-Fotos: K. Endres)
verkaufen. In einem Falle wurde sogar ein Ver-
bot ausgesprochen. Auch wir halten es für rich-
tig, wenn Minderjährigen unter 14 Jahren die
Teilnahme an Unterhaltungsspielen versagt
wird, mit denen Grausamkeit oder kriegerische
Handlungen dargestellt oder bei denen techni-
sche Vorrichtungen benutzt werden, mit denen
Feuerstöße nachgeahmt werden.
Wir haben darüber hinaus auch durchaus Ver-
ständnis dafür, daß auch beim Spielzeug alles
ausgeschaltet werden sollte, was geeignet ist,
die kindliche Mentalität in dieser Beziehung
negativ zu beeinflussen. Auf der anderen Seite
vermissen wir jedoch von der zuständigen Stel-
le eine genaue Begriffsbestimmung dessen,
was unter Kriegsspielzeug zu verstehen ist. Fal-
len darunter auch Pfeil und Bogen, römische
Holzschwerter und Schilder, Wasserpistolen,
überhaupt Pistolen und Zündplättchen? Soll
auch das Schießen an den Schießständen un-
tersagt werden? Vor allem aber haben wir kein
Verständnis dafür, daß ausgerechnet das am-
bulante Gewerbe hier den Vorreiter machen
soll, während der Einzelhandel alle derartigen
Dinge munter weiterverkauft, ebenso wie Kampf-
flugzeug- und Kriegsschiffmodelle, Bleisoldaten
und Spiele, in denen tödliche Auseinanderset-
zungen in Science-fiction im Weltraum darge-
stellt werden.
Dieses Beispiel zeigt die Tendenz mancher Be-
hörde, die Abhängigkeit des ambulanten Ge-
werbes z. B. von Platzzusagen in nicht unbe-
denklicher Weise auszunutzen.
Hier wird das ambulante Gewerbe ohne ersicht-
lichen Grund stärker reglementiert als das ste-
hende Gewerbe. Für die unterschiedliche Be-
handlung noch zwei weitere Beispiele:
1. Während die Elektrizitätswerke jedem Abneh-
mer mit einer jährlichen hohen Kilowattleistung
einen Sondertarif einräumen, verlangen sie von
jedem Circus und Schausteller den Haushalts-
tarif, der erheblich über dem Industrietarif liegt.
2. Während ein Gastwirt mit einem stehenden
Betrieb nur einmal bei Eröffnung seines Betrie-
bes eine Gebühr für die Schankerlaubnis zu ent-
richten hat, wird der Betreiber eines Ausschanks
auf jedem Volksfest erneut zur Kasse gebeten,
so daß er jährlich ein Vielfaches zu zahlen hat..
Bei der Gewerbesteuer ist zwar seit dem Jahre
1980 die Lohnsummensteuer in Fortfall gekom-
men, außerdem ist der Freibetrag bei der Ge-
werbeertragssteuer erhöht worden. Zahlreiche
Gemeinden, und bedauerlicherweise nicht nur
diejenigen, die bisher Lohnsummensteuer er-
hoben hatten, haben nach der Neuregelung ihre
Hebesätze derart angehoben, daß sie im End-
ergebnis bei gleichgebliebenen wirtschaftlichen
Verhältnissen der Gewerbetreibenden ein hö-
heres Aufkommen bei der Gewerbesteuer zu er-
warten haben.
Wir schließen uns dem Antrag der Industrie-
und Handelskammern in Nordrhein-Westfalen
an und bitten die Landesregierung in Düssel-
dorf, die Hebesatzverordnung für die Gewerbe-
steuer auf keinen Fall aufzuheben.
Darüber hinaus sind wir der Meinung, daß die
Hebesätze für die Gewerbesteuer, die eine un-
vertretbare Doppelbelastung gerade des mittel-
ständischen Gewerbes darstellten, sich auch
künftig in erträglichen Grenzen halten müssen.
Mit Kopfschütteln und Besorgnis haben wir den
Ausführungen des Herrn Bundeskanzlers in sei-
ner Regierungserklärung entnommen, daß die
Regierung an ihrer Absicht festhalte, die Kraft-
fahrzeugsteuer auf die Mineralölsteuer umzu-
legen.
Gegenstand der Kraftfahrzeugsteuer ist das
Halten eines Kraftfahrzeuges; dabei ist es ohne
Bedeutung, wie stark das Fahrzeug ist, ja ob es
überhaupt benutzt wird. Wenn die Steuer nun
auf die Mineralölsteuer umgelegt wird, führt das
zu einer finanziellen Entlastung der Wenigfah-
rer. Wer aber aus beruflichen Gründen viel fah-
ren muß, wird künftig erheblich mehr zahlen
müssen als jetzt. Wer z. B. als Inhaber eines
Verkaufsmobils die Bevölkerung in abgelege-
nen Orten mit Lebensmitteln versorgt, wird da-
für künftig bestraft. Denn er kann beim besten
Willen zu einer der erklärten Zielsetzungen der
geplanten Neuregelung nichts beitragen, durch
weniger Fahren Energie zu sparen. Ich wage im
übrigen auch zu bezweifeln, daß der Playboy,
der bislang für seinen hubraumstarken,,Schlit-
ten" ohne Bedenken eine hohe Kraftfahrzeug-
steuer hinblätterte, bei einer Umlegung auf die
Mineralölsteuer künftig auch nur einen Kilome-
ter weniger fahren wird.
Die Umlegung betrifft aber besonders hart ei-
nen anderen Kreis, der gemäß § 3 des Kraft-
fahrzeugsteuergesetzes von der Steuer befreit
ist. Darunter fallen einmal die Zugmaschinen
der Schausteller, ihre Sonderfahrzeuge und die
zugelassenen Anhänger, ebenso die Fahrzeuge
der Landwirtschaft und der Behinderten. Wenn
man hier eine Neuregelung nicht mit einer Un-
gerechtigkeit verbinden will, die unsere Gewer-
betreibenden hart treffen würde, wird man an
Ausgleichsregelungen denken müssen.
Damit sind wir bei einem besonderen Punkt der
Neuregelung. Es ist nämlich nicht einfach damit
getan, daß der Staat die Einahmen, die er bis-
her auf dem Konto Kraftfahrzeugsteuer vorfand,
als entsprechenden Anteil von dem Konto Mine-
ralölsteuer abzieht. Während die Mineralöl-
steuer nämlich eine Bundessteuer ist, fließen
die Einnahmen aus der Kraftfahrzeugsteuer den
Ländern zu. Hier müßten künftig die Einnahmen
des Bundes nach einem bestimmten Schlüssel
wieder auf die Länder verteilt werden.
Wenn dann noch die bisher von der Kraftfahr-
zeugsteuer befreiten Bürger in irgendeiner Wei-
se entschädigt werden sollen, wird es eine gro-
Be Behördenmehrarbeit geben. Damit fällt eine
weitere, für die Neuregelung ins Feld geführte
Behauptung in sich zusammen, die Umlegung
der Kraftfahrzeugsteuer werde zur Einsparung
von Tausenden mit der Kraftfahrzeugsteuer be-
schäftigten Beamten führen.
Wenn man eine Verwaltungsvereinfachung ha-
ben will, könnte sie u. E. dadurch erreicht wer-
den, daß man die Kraftfahrzeugsteuer im soge-
nannten Plakettenverfahren einzieht.
(Wird fortgesetzt)
HAGD