Der Komet 4411 – Seite 3
1985-02-28 · Seite 3 von 32
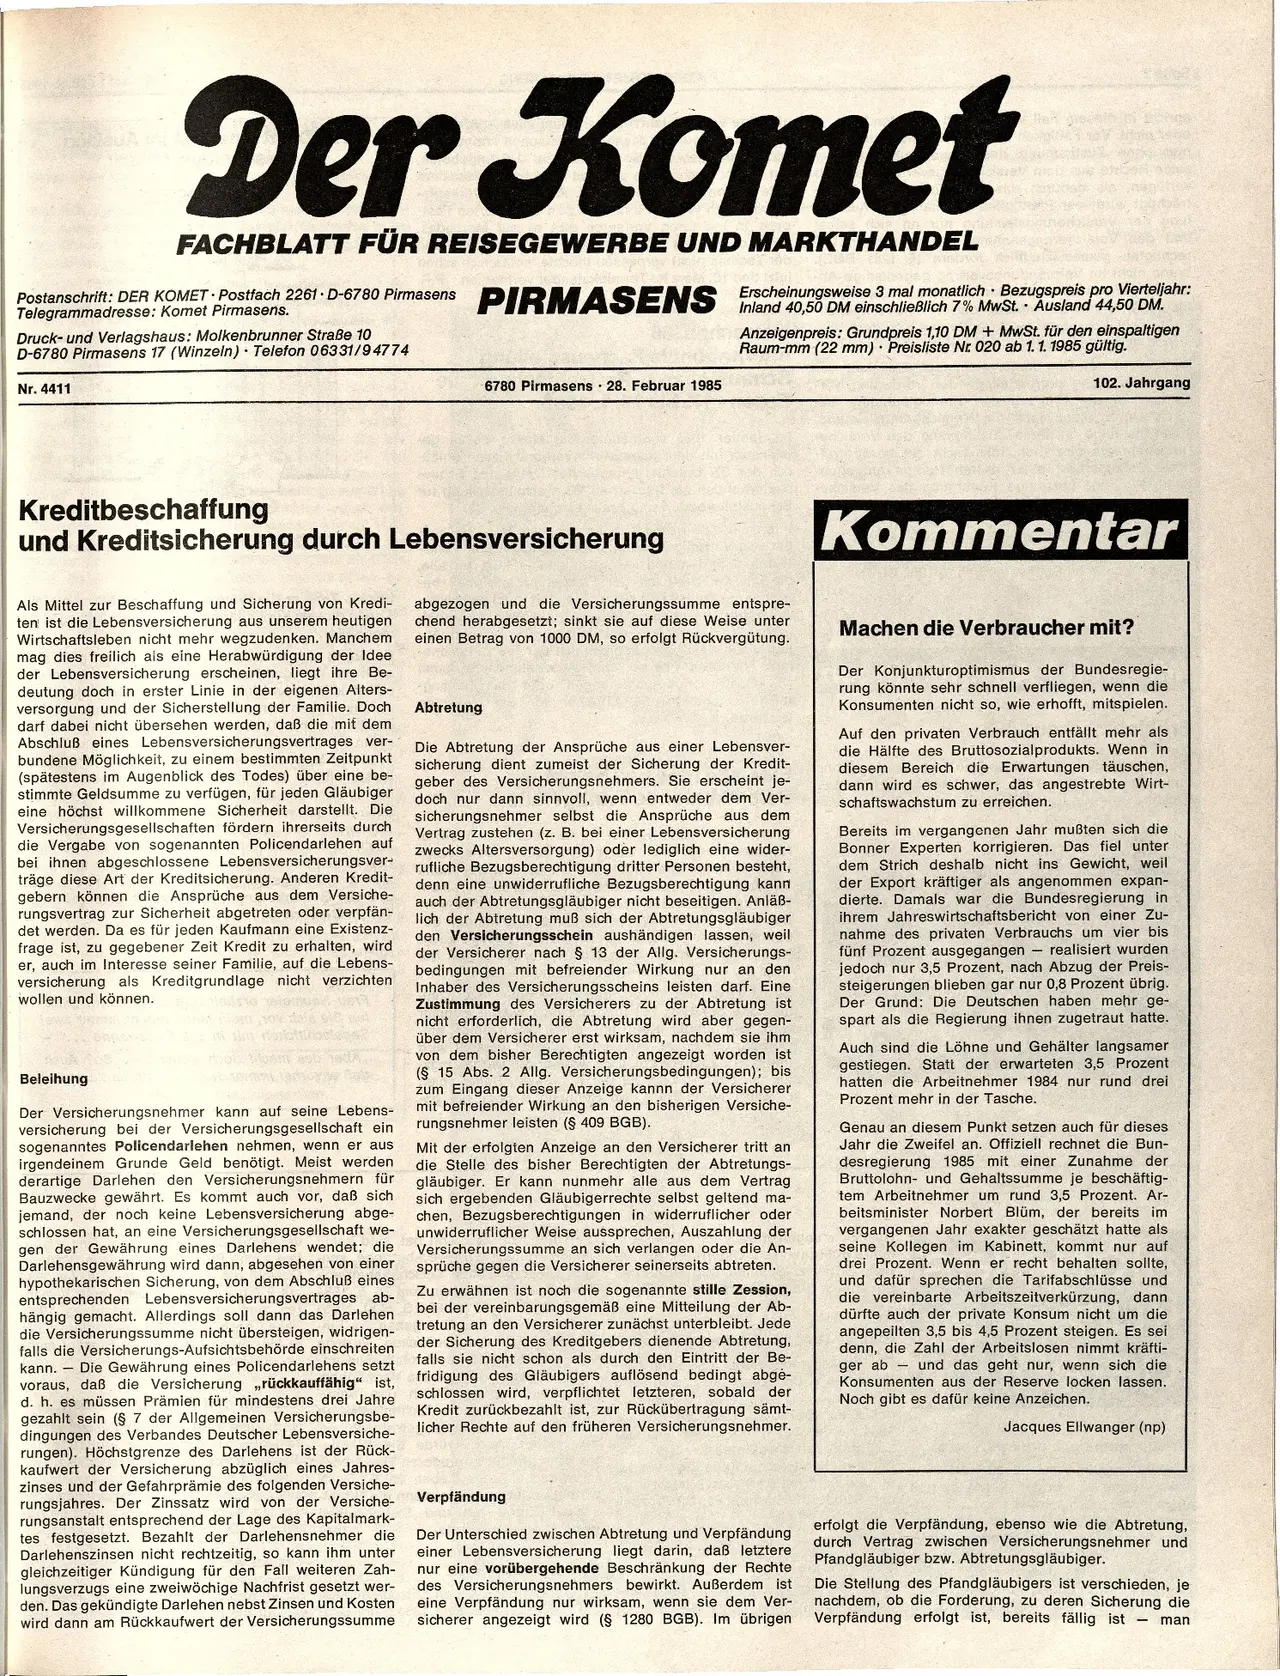
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Erscheinungsweise 3 mal monatlich Bezugspreis pro Vierteljahr:
Postanschrift: DER KOMET Postfach 2261 D-6780 Pirmasens PIRMASENS and 40,50 DM einschließlich 7% MwSt. - Ausland 44,50 DM.
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
D-6780 Pirmasens 17 (Winzeln) Telefon 06331/94774
Nr. 4411
6780 Pirmasens 28. Februar 1985
Anzeigenpreis: Grundpreis 1,10 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste Nr. 020 ab 1.1.1985 gültig.
102. Jahrgang
Kreditbeschaffung
und Kreditsicherung durch Lebensversicherung
Kommentar
Als Mittel zur Beschaffung und Sicherung von Kredi-
ten ist die Lebensversicherung aus unserem heutigen
Wirtschaftsleben nicht mehr wegzudenken. Manchem
mag dies freilich als eine Herabwürdigung der Idee
der Lebensversicherung erscheinen, liegt ihre Be-
deutung doch in erster Linie in der eigenen Alters-
versorgung und der Sicherstellung der Familie. Doch
darf dabei nicht übersehen werden, daß die mit dem
Abschluß eines Lebensversicherungsvertrages ver-
bundene Möglichkeit, zu einem bestimmten Zeitpunkt
(spätestens im Augenblick des Todes) über eine be-
stimmte Geldsumme zu verfügen, für jeden Gläubiger
eine höchst willkommene Sicherheit darstellt. Die
Versicherungsgesellschaften fördern ihrerseits durch
die Vergabe von sogenannten Policendarlehen auf
bei ihnen abgeschlossene Lebensversicherungsver-
träge diese Art der Kreditsicherung. Anderen Kredit-
gebern können die Ansprüche aus dem Versiche-
rungsvertrag zur Sicherheit abgetreten oder verpfän-
det werden. Da es für jeden Kaufmann eine Existenz-
frage ist, zu gegebener Zeit Kredit zu erhalten, wird
er, auch im Interesse seiner Familie, auf die Lebens-
versicherung als Kreditgrundlage nicht verzichten
wollen und können.
Beleihung
Der Versicherungsnehmer kann auf seine Lebens-
versicherung bei der Versicherungsgesellschaft ein
sogenanntes Policendarlehen nehmen, wenn er aus
irgendeinem Grunde Geld benötigt. Meist werden
derartige Darlehen den Versicherungsnehmern für
Bauzwecke gewährt. Es kommt auch vor, daß sich
jemand, der noch keine Lebensversicherung abge-
schlossen hat, an eine Versicherungsgesellschaft we-
gen der Gewährung eines Darlehens wendet; die
Darlehensgewährung wird dann, abgesehen von einer
hypothekarischen Sicherung, von dem Abschluß eines
entsprechenden Lebensversicherungsvertrages ab-
hängig gemacht. Allerdings soll dann das Darlehen
die Versicherungssumme nicht übersteigen, widrigen-
falls die Versicherungs-Aufsichtsbehörde einschreiten
kann. Die Gewährung eines Policendarlehens setzt
voraus, daß die Versicherung „rückkauffähig" ist,
d. h. es müssen Prämien für mindestens drei Jahre
gezahlt sein (§ 7 der Allgemeinen Versicherungsbe-
dingungen des Verbandes Deutscher Lebensversiche-
rungen). Höchstgrenze des Darlehens ist der Rück-
kaufwert der Versicherung abzüglich eines Jahres-
zinses und der Gefahrprämie des folgenden Versiche-
rungsjahres. Der Zinssatz wird von der Versiche-
rungsanstalt entsprechend der Lage des Kapitalmark-
tes festgesetzt. Bezahlt der Darlehensnehmer die
Darlehenszinsen nicht rechtzeitig, so kann ihm unter
gleichzeitiger Kündigung für den Fall weiteren Zah-
lungsverzugs eine zweiwöchige Nachfrist gesetzt wer-
den. Das gekündigte Darlehen nebst Zinsen und Kosten
wird dann am Rückkaufwert der Versicherungssumme
abgezogen und die Versicherungssumme entspre-
chend herabgesetzt; sinkt sie auf diese Weise unter
einen Betrag von 1000 DM, so erfolgt Rückvergütung.
Abtretung
Die Abtretung der Ansprüche aus einer Lebensver-
sicherung dient zumeist der Sicherung der Kredit-
geber des Versicherungsnehmers. Sie erscheint je-
doch nur dann sinnvoll, wenn entweder dem Ver-
sicherungsnehmer selbst die Ansprüche aus dem
Vertrag zustehen (z. B. bei einer Lebensversicherung
zwecks Altersversorgung) oder lediglich eine wider-
rufliche Bezugsberechtigung dritter Personen besteht,
denn eine unwiderrufliche Bezugsberechtigung kann
auch der Abtretungsgläubiger nicht beseitigen. Anläẞ-
lich der Abtretung muß sich der Abtretungsgläubiger
den Versicherungsschein aushändigen lassen, weil
der Versicherer nach § 13 der Allg. Versicherungs-
bedingungen mit befreiender Wirkung nur an den
Inhaber des Versicherungsscheins leisten darf. Eine
Zustimmung des Versicherers zu der Abtretung ist
nicht erforderlich, die Abtretung wird aber gegen-
über dem Versicherer erst wirksam, nachdem sie ihm
von dem bisher Berechtigten angezeigt worden ist
(§ 15 Abs. 2 Allg. Versicherungsbedingungen); bis
zum Eingang dieser Anzeige kannn der Versicherer
mit befreiender Wirkung an den bisherigen Versiche-
rungsnehmer leisten (§ 409 BGB).
Mit der erfolgten Anzeige an den Versicherer tritt an
die Stelle des bisher Berechtigten der Abtretungs-
gläubiger. Er kann nunmehr alle aus dem Vertrag
sich ergebenden Gläubigerrechte selbst geltend ma-
chen, Bezugsberechtigungen in widerruflicher oder
unwiderruflicher Weise aussprechen, Auszahlung der
Versicherungssumme an sich verlangen oder die An-
sprüche gegen die Versicherer seinerseits abtreten.
Zu erwähnen ist noch die sogenannte stille Zession,
bei der vereinbarungsgemäß eine Mitteilung der Ab-
tretung an den Versicherer zunächst unterbleibt. Jede
der Sicherung des Kreditgebers dienende Abtretung,
falls sie nicht schon als durch den Eintritt der Be-
fridigung des Gläubigers auflösend bedingt abge-
schlossen wird, verpflichtet letzteren, sobald der
Kredit zurückbezahlt ist, zur Rückübertragung sämt-
licher Rechte auf den früheren Versicherungsnehmer.
Verpfändung
Der Unterschied zwischen Abtretung und Verpfändung
einer Lebensversicherung liegt darin, daß letztere
nur eine vorübergehende Beschränkung der Rechte
des Versicherungsnehmers bewirkt. Außerdem ist
eine Verpfändung nur wirksam, wenn sie dem Ver-
sicherer angezeigt wird (§ 1280 BGB). Im übrigen
Machen die Verbraucher mit?
Der Konjunkturoptimismus der Bundesregie-
rung könnte sehr schnell verfliegen, wenn die
Konsumenten nicht so, wie erhofft, mitspielen.
Auf den privaten Verbrauch entfällt mehr als
die Hälfte des Bruttosozialprodukts. Wenn in
diesem Bereich die Erwartungen täuschen,
dann wird es schwer, das angestrebte Wirt-
schaftswachstum zu erreichen.
Bereits im vergangenen Jahr mußten sich die
Bonner Experten korrigieren. Das fiel unter
dem Strich deshalb nicht ins Gewicht, weil
der Export kräftiger als angenommen expan-
dierte. Damals war die Bundesregierung in
ihrem Jahreswirtschaftsbericht von einer Zu-
nahme des privaten Verbrauchs um vier bis
fünf Prozent ausgegangen realisiert wurden
jedoch nur 3,5 Prozent, nach Abzug der Preis-
steigerungen blieben gar nur 0,8 Prozent übrig.
Der Grund: Die Deutschen haben mehr ge-
spart als die Regierung ihnen zugetraut hatte.
Auch sind die Löhne und Gehälter langsamer
gestiegen. Statt der erwarteten 3,5 Prozent
hatten die Arbeitnehmer 1984 nur rund drei
Prozent mehr in der Tasche.
Genau an diesem Punkt setzen auch für dieses
Jahr die Zweifel an. Offiziell rechnet die Bun-
desregierung 1985 mit einer Zunahme der
Bruttolohn- und Gehaltssumme je beschäftig-
tem Arbeitnehmer um rund 3,5 Prozent. Ar-
beitsminister Norbert Blüm, der bereits im
vergangenen Jahr exakter geschätzt hatte als
seine Kollegen im Kabinett, kommt nur auf
drei Prozent. Wenn er recht behalten sollte,
und dafür sprechen die Tarifabschlüsse und
die vereinbarte Arbeitszeitverkürzung, dann
dürfte auch der private Konsum nicht um die
angepeilten 3,5 bis 4,5 Prozent steigen. Es sei
denn, die Zahl der Arbeitslosen nimmt kräfti-
ger ab und das geht nur, wenn sich die
Konsumenten aus der Reserve locken lassen.
Noch gibt es dafür keine Anzeichen.
Jacques Ellwanger (np)
erfolgt die Verpfändung, ebenso wie die Abtretung,
durch Vertrag zwischen Versicherungsnehmer und
Pfandgläubiger bzw. Abtretungsgläubiger.
Die Stellung des Pfandgläubigers ist verschieden, je
nachdem, ob die Forderung, zu deren Sicherung die
Verpfändung erfolgt ist, bereits fällig ist - man