Der Komet 4411 – Seite 5
1985-02-28 · Seite 5 von 32
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4411/28. 2. 1985
Einkommen Selbständiger ist
beitragspflichtig
Steuerliche Gewinnermittlungsvorschriften maßgeblich
Die Beitragshöhe bei den freiwillig krankenversicher-
ten Selbständigen, wie zum Beispiel Gastwirte oder
Spediteure, hängt u. a. auch von den „,sonstigen
Einnahmen zum Lebensunterhalt" ab.
Dieser unbestimmte Rechtsbegriff wurde jetzt in zwei
Verfahren vor dem Bundessozialgericht näher defi-
niert. Zum einen ging es um die Frage, ob bei der
Beitragsberechnung auch solche Privatentnahmen mit
berücksichtigt werden können, die den nach den
allgemeinen Gewinnermittlungsvorschriften des Ein-
kommensteuerrechts ermittelten Gewinn übersteigen.
Aus dem zu beurteilenden Sachverhalt ergab sich,
daß die selbständige Gastwirtin keine Gewinne erzielt,
sondern erhebliche Verluste erlitten hatte. Da die
höheren Privatentnahmen aber tatsächlich für den
Lebensunterhalt verwandt wurden, hatte die Kranken-
kasse diese Beträge auch der Beitragsermittlung
zugrunde gelegt. Nun haben die Richter jedoch ent-
schieden, daß so nicht verfahren werden könne. Viel-
mehr dürfen aus der selbständigen Tätigkeit nur
solche Einkünfte herangezogen werden, die sich aus
den steuerlichen Gewinnermittlungsvorschriften er-
geben. Da im vorliegenden Fall die Privatentnahmen
auf Kapital- und Vermögensverzehr, nicht jedoch auf
einen erarbeiteten Betriebsvermögenszuwachs be-
ruhten, durfte die Krankenkasse sie auch nicht als
Einnahmen zum Lebensunterhalt werten und folglich
davon auch keine Beiträge erheben (Az.: 12 RK 72/82)
In einem weiteren Verfahren hat das Bundessozial-
gericht dazu Stellung genommen, inwieweit sich nach
dem Einkommensteuerrecht Absetzungen für Abnut-
zung mindernd auf die Beitragsberechnung auswirken.
Bisher waren derartige Abschreibungen im sozial-
versicherungsrechtlichen Bereich nicht abzugsfähig,
weil diese keine Betriebsausgaben, sondern lediglich
Wertberichtigungen des Betriebsvermögens darstel-
len. Jetzt kamen die Richter jedoch zu einem ande-
ren Ergebnis: Sie bestätigten die Ansicht des klagen-
den Spediteurs, daß die Absetzung für Abnutzung
nach § 7 EStG sowohl im Rahmen der Gewinnermitt-
lung aus seinem Betrieb als auch bei Einkünften aus
Vermietung und Verpachtung einkommensmindernd
zu berücksichtigen ist. Folglich durften diese Beträge
nicht zur Beitragsberechnung seiner freiwilligen
Krankenversicherung herangezogen werden (Az.: 12
RK 70/82).
Karl-J. Steden (np)
>> DER KOMET « PIRMASENS
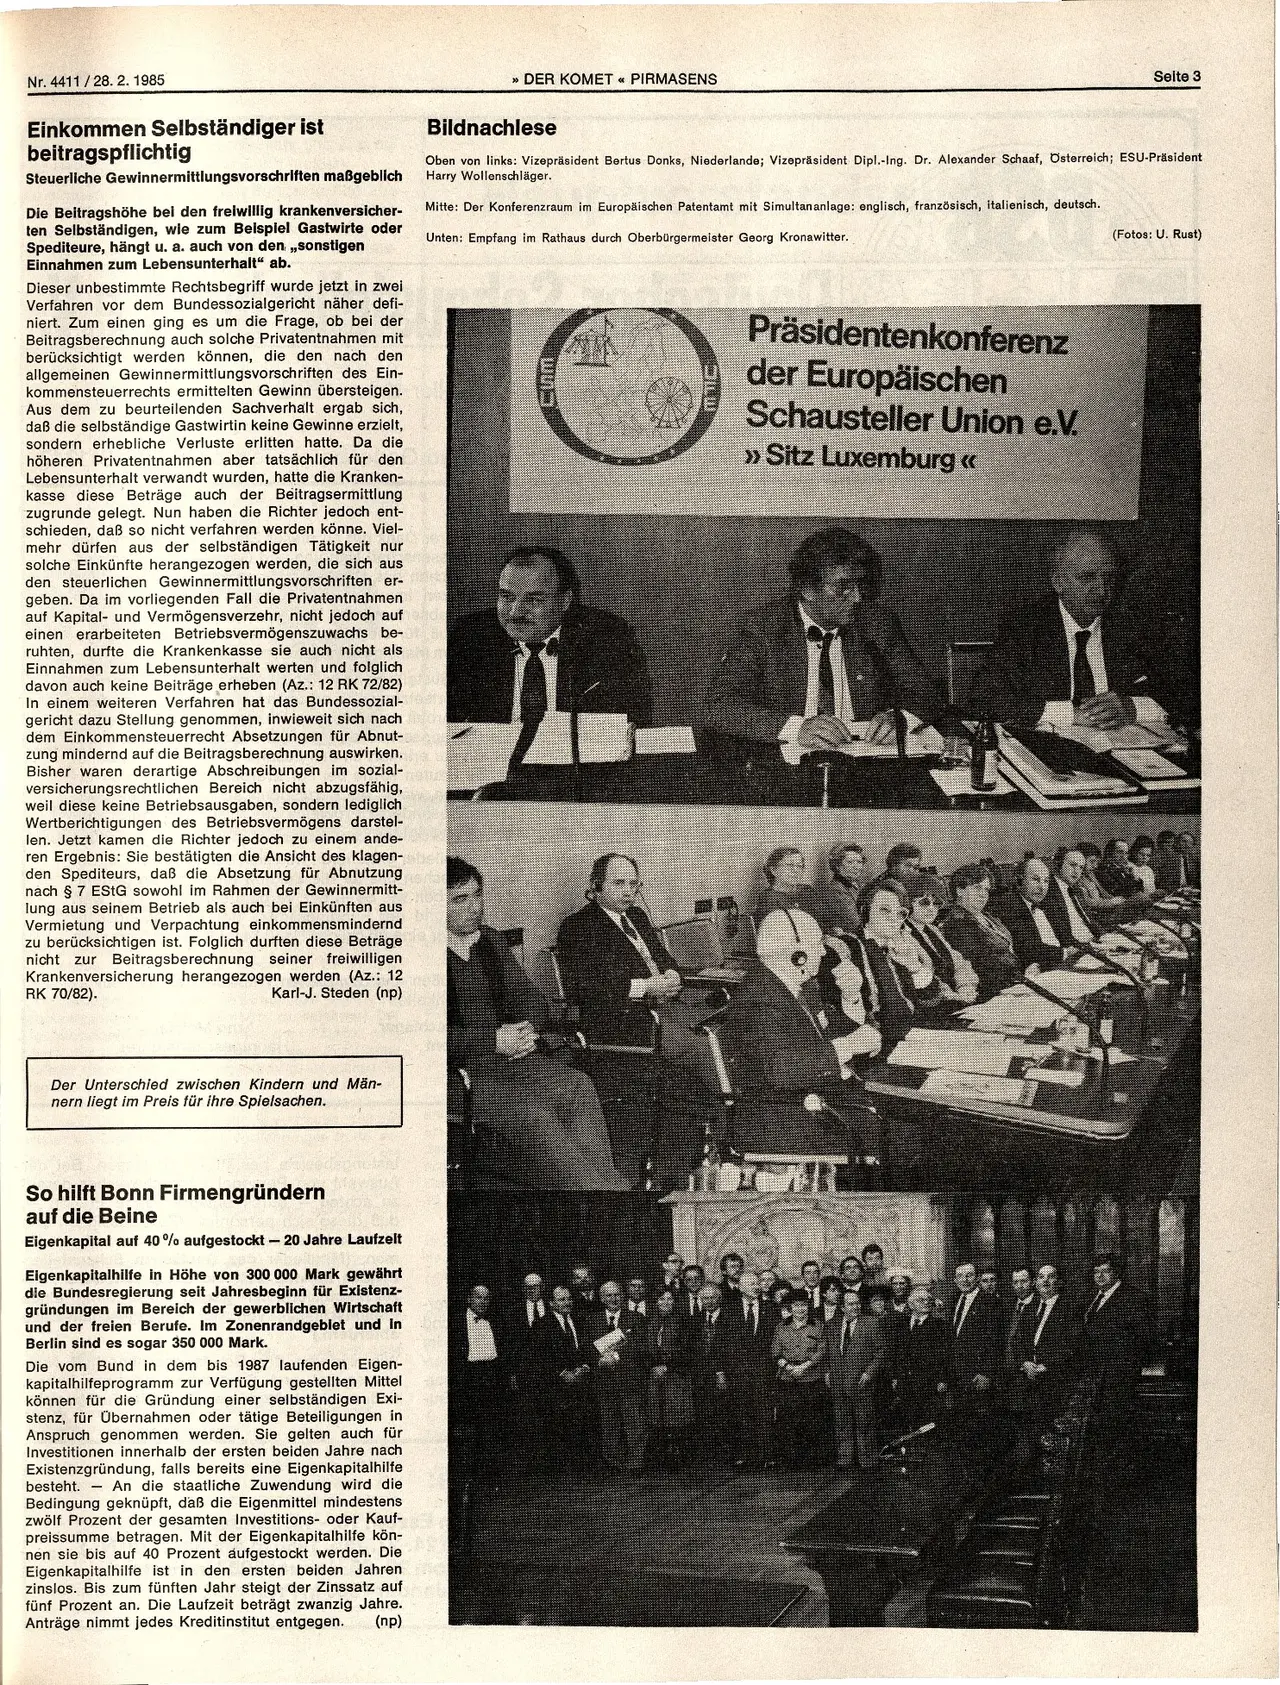
Bildnachlese
Seite 3
Oben von links: Vizepräsident Bertus Donks, Niederlande; Vizepräsident Dipl.-Ing. Dr. Alexander Schaaf, Österreich; ESU-Präsident
Harry Wollenschläger.
Mitte: Der Konferenzraum im Europäischen Patentamt mit Simultananlage: englisch, französisch, italienisch, deutsch.
Unten: Empfang im Rathaus durch Oberbürgermeister Georg Kronawitter.
cum
Präsidentenkonferenz
der Europäischen
Schausteller Union e.V.
>> Sitz Luxemburg «<
(Fotos: U. Rust)
Der Unterschied zwischen Kindern und Män-
nern liegt im Preis für ihre Spielsachen.
So hilft Bonn Firmengründern
auf die Beine
Eigenkapital auf 40% aufgestockt - 20 Jahre Laufzeit
Eigenkapitalhilfe in Höhe von 300 000 Mark gewährt
die Bundesregierung seit Jahresbeginn für Existenz-
gründungen im Bereich der gewerblichen Wirtschaft
und der freien Berufe. Im Zonenrandgebiet und in
Berlin sind es sogar 350 000 Mark.
Die vom Bund in dem bis 1987 laufenden Eigen-
kapitalhilfeprogramm zur Verfügung gestellten Mittel
können für die Gründung einer selbständigen Exi-
stenz, für Übernahmen oder tätige Beteiligungen in
Anspruch genommen werden. Sie gelten auch für
Investitionen innerhalb der ersten beiden Jahre nach
Existenzgründung, falls bereits eine Eigenkapitalhilfe
besteht. An die staatliche Zuwendung wird die
Bedingung geknüpft, daß die Eigenmittel mindestens
zwölf Prozent der gesamten Investitions- oder Kauf-
preissumme betragen. Mit der Eigenkapitalhilfe kön-
nen sie bis auf 40 Prozent aufgestockt werden. Die
Eigenkapitalhilfe ist in den ersten beiden Jahren
zinslos. Bis zum fünften Jahr steigt der Zinssatz auf
fünf Prozent an. Die Laufzeit beträgt zwanzig Jahre.
Anträge nimmt jedes Kreditinstitut entgegen. (np)