Der Komet 4546 – Seite 8
1988-11-30 · Seite 8 von 36
OCR-Text · Seite 8
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Seite 6
»DER KOMET« PIRMASENS
Vereinsbesteuerung
Eine Ohrfeige der Bundesregierung
für die reisende Gastronomie
Sollte dieses Gesetz tatsächlich unter den be-
schriebenen Voraussetzungen eingebracht wer-
den und in Kraft treten, so hieße dies, den sowieso
Ungeachtet der massiven Proteste und zahlrei- die Verbesserung und Vereinfachung des Vereins-
chen Eingaben des DSB und aus den Reihen des förderungsgesetzes mit einbezogen werden.
Gastgewerbes und seines Verbandes hat sich die
Koalitionsfraktion auf eine endgültige Form der
Vereinsbesteuerung geeinigt. Diese absurde Fixie-
rung auf ein den Vereinen zur Freud und allen
Gastgewerbetreibenden zum Nachteil gereichen-
des Besteuerungsvorhaben wird sich in dem zu er-
wartenden Gesetzentwurf »zur Verbesserung und
Vereinfachung der Vereinsbesteuerung<< wie folgt
niederschlagen:
schon erheblichen Umsätzen der Vereine einen zu-
sätzlichen legalen Rahmen zu schaffen. Es darf als
bekannt vorausgesetzt werden, daß bei Veranstal-
tungen sportlicher und kultureller Art als wesentli-
cher Umsatzträger der Verkauf von
Speisen und
Getränken zu bezeichnen ist. Die Kumulierung der
Für die wirtschaftlichen Aktivitäten der Vereine Besteuerungsgrenze für (gast-)wirtschaftliche Akti-
wird eine Besteuerungsgrenze von 60 000,- DM vitäten und der Zwecksbetriebsfreigrenze hätte zur
Umsatz eingeführt, bis zu der keine Körperschafts- Folge, daß fast 95 % der vorhandenen Vereine
und Gewerbesteuerpflicht besteht. Für die Zwecks- jährlich bis zu 120 000,- DM Umsatz ohne die,
betriebseigenschaft der sportlichen Veranstaltun- für alle anderen Wirtschaftsbereiche geltende
gen wird darüber hinaus eine Zweckbetriebs- Steuerabgaben, erzielen können.
grenze von ebenfalls 60 000,- DM eingeführt. Die
Vereine haben das Wahlrecht, jeweils für fünf Jah-
re auf die Zweckbetriebsgrenze zu verzichten
und
statt dessen den bisherigen § 67 a Abgabenord-
nung (Körperschaftssteuerbefreiung für reine Ama-
teursportvereine) anzuwenden.
Darüber hinaus werden bei der Körperschafts-
und Gewerbesteuer die bisherigen Freibeträge
oder Freigrenzen von 5 000,- DM auf einen Frei-
betrag von 7 500,- DM angehoben.
- Vereine unterhalb der Besteuerungsgrenze von
60 000,- DM können sich für jeweils fünf Jahre für
eine pauschalierte Umsatzsteuer von 7% ent-
scheiden.
Dieses steuerliche »Bonbon«<, das sich jeder Verein
händeringend in die Vereinskasse stecken wird
,
ist
ein Schlag in das Umsatzkontor all der mittelstän-
dischen Gewerbebetriebe, die ihre bescheidenen
Umsätze von 60 000,- bis 120 000,- DM voll ver-
steuern müssen.
Nr. 4546/30. 11. 1988
>>Hinweise zur Zulassung
von Schaustellern<<
(Me.) Der Hauptgeschäftsführer des Deut-
schen Schaustellerbundes gab den Bürgermei-
stern und Stadtdirektoren und Verbandsbeige-
ordnete, die als Mitglieder des Ausschusses für
Kultur, Schule und Sport des Deutschen Städte-
und Gemeindebundes nach Bad Zwischenahn
zur diesjährigen Herbstsitzung gekommen wa-
ren >>Hinweise zur Zulassung von Schau-
stellern<<.
Auf Einladung des Ausschusses hat der Haupt-
geschäftsführer des DSB kulturelle und kultur-
historische Bindungen des Gewerbes, neueste
Entwicklungsprozesse und besondere Proble-
me mit den Vergabe- und Auswahlkriterien, die
die Rechtsprechung den Kommunen auferlegt
hat, aufgezeigt.
Im Kanon der Forderungen des Schausteller-
bundes konnte dabei selbstverständlich nicht
die Forderung nach dem Verbleib der tradi-
tionellen Volksfeste in der Veranstaltungsho-
heit der Städte und Gemeinden fehlen.
Die Ausführungen des DSB-Vertreters lösten ei-
ne rege Diskussion aus, die als Beginn eines
längerfristig angelegten Dialogs zu werten ist.
Schon jetzt kann gesagt werden, daß die
Übermittlung von Hintergrundwissen und
Detailkenntnissen über das Schaustellerge-
werbe an die Stadtoberhäupter und führen-
den Kommunalbeamten geeignet ist, eine
positive Einstellung zum Volksfest und den
Schaustellern zu fördern und zu festigen.
Eine solchermaßen geplante Besteuerung, die
nicht nur den Gleichheitssatz des Grundgeset-
zes verletzt, sondern auch die gleiche Tätigkeit,
nämlich den Verkauf von Speisen und Geträn-
ken, zukünftig mit zweierlei Recht mißt, wird zu
unzumutbaren Wettbewerbsverzerrungen füh-
ren, und den heimlich gehegten Gedanken der
echten Schwarzgastronomie in manchem, bis-
- Wie schon entschieden, müssen gemeinnützige lang gesetzes- und abgabentreuen Gastrono-
Vereine die sogenannte kleine Kapitalertragssteu- men wieder aufschwellen lassen.
Gutwillig betrachtet könnte der Koalitionsfraktion
er (Quellensteuer auf Geldvermögen) nicht tragen. Die Bundesregierung hat diese absehbaren eine Portion Naivität zugeschrieben werden, wenn
Auch die gemeinnützigen Stiftungen sollen in Negativ-Folgen stets verneint, und stellt weiterhin sie in der Tat der
Auffassung ist, mit diesem Be-
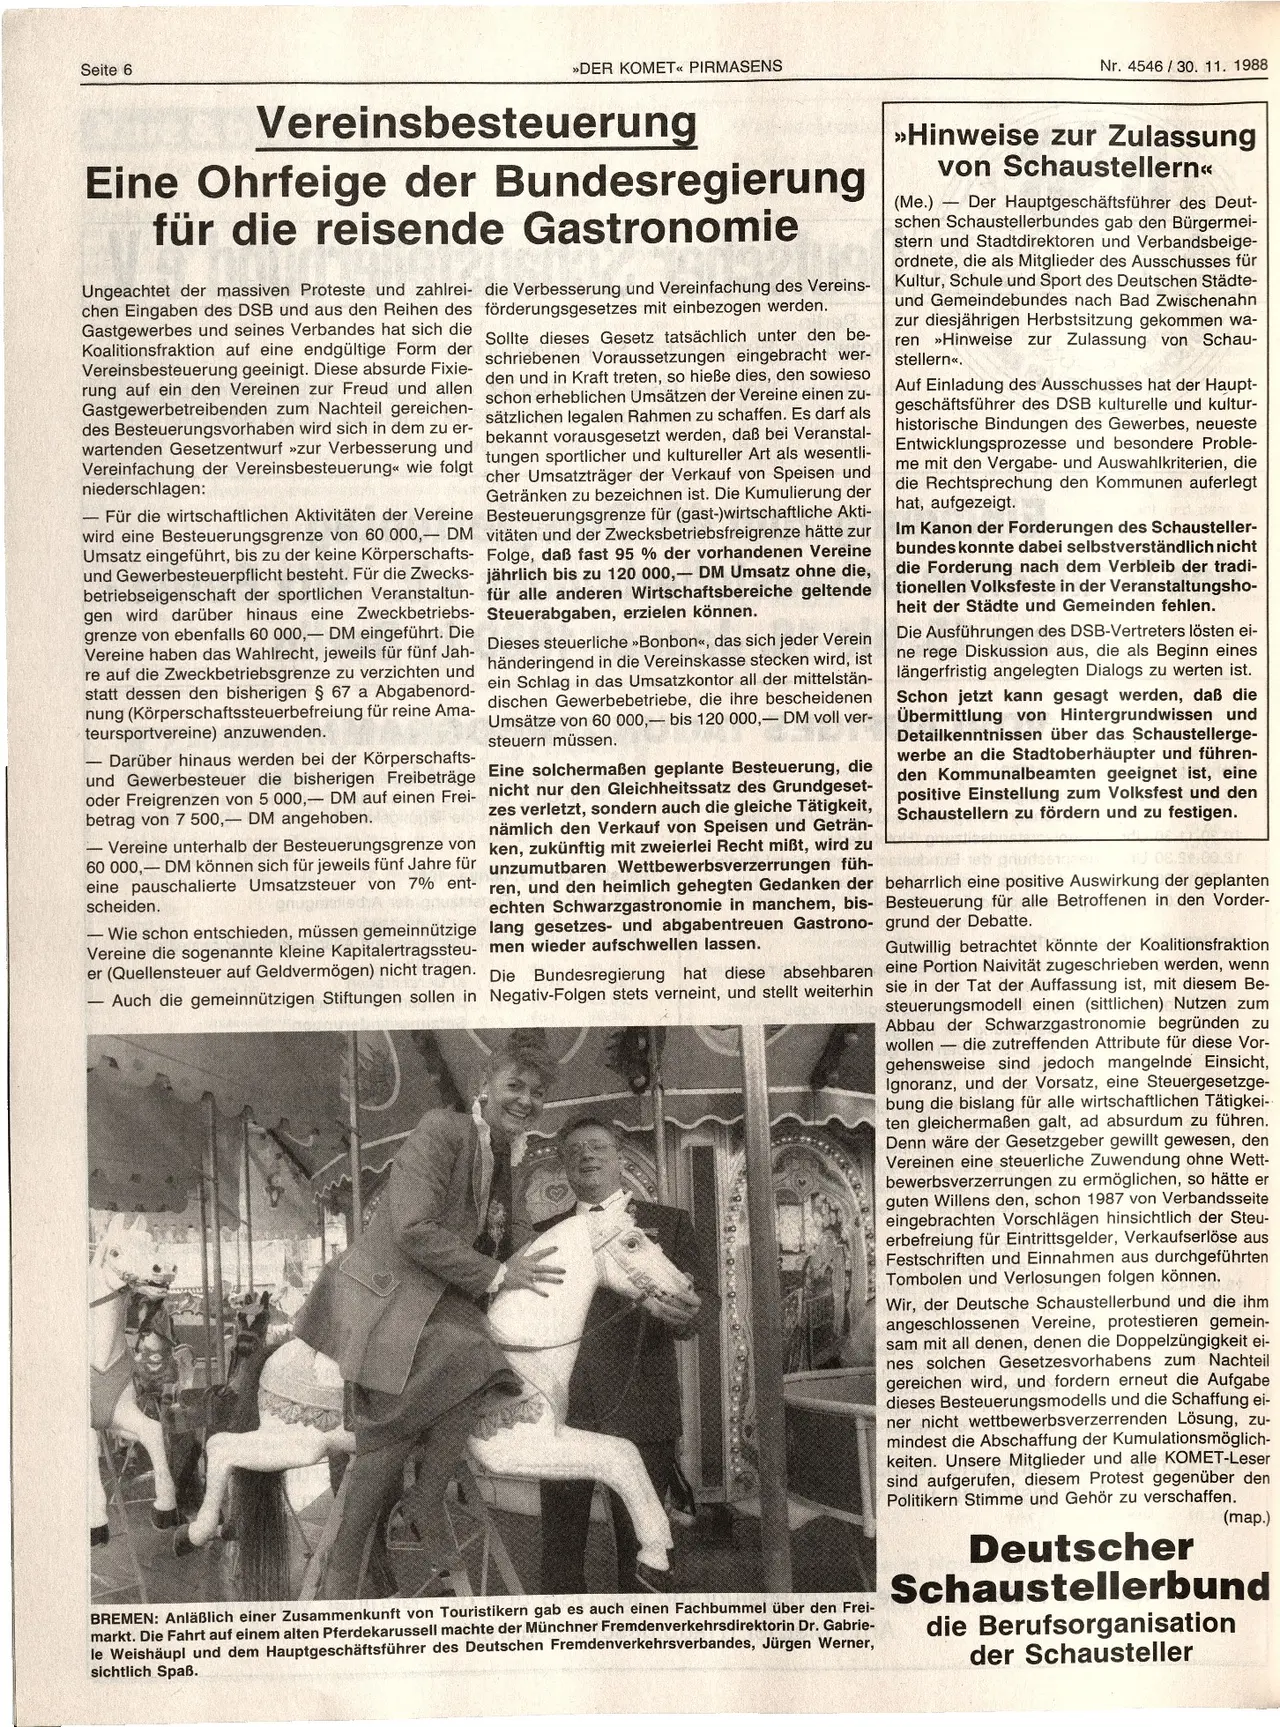
BREMEN: Anläßlich einer Zusammenkunft von Touristikern gab es auch einen Fachbummel über den Frei-
markt. Die Fahrt auf einem alten Pferdekarussell machte der Münchner Fremdenverkehrsdirektorin
Dr. Gabrie-
le Weishäupl und dem Hauptgeschäftsführer des Deutschen Fremdenverkehrsverbandes, Jürgen Werner,
sichtlich Spaß.
beharrlich eine positive Auswirkung der geplanten
Besteuerung für alle Betroffenen in den Vorder-
grund der Debatte.
steuerungsmodell einen (sittlichen) Nutzen zum
Abbau der Schwarzgastronomie begründen zu
wollen die zutreffenden Attribute für diese Vor-
gehensweise sind jedoch mangelnde Einsicht,
Ignoranz, und der Vorsatz, eine Steuergesetzge-
bung die bislang für alle wirtschaftlichen Tätigkei-
ten gleichermaßen galt, ad absurdum zu führen.
Denn wäre der Gesetzgeber gewillt gewesen, den
Vereinen eine steuerliche Zuwendung ohne Wett-
bewerbsverzerrungen zu ermöglichen, so hätte er
guten Willens den, schon 1987 von Verbandsseite
eingebrachten Vorschlägen hinsichtlich der Steu-
erbefreiung für Eintrittsgelder, Verkaufserlöse aus
Festschriften und Einnahmen aus durchgeführten
Tombolen und Verlosungen folgen können.
Wir, der Deutsche Schaustellerbund und die ihm
angeschlossenen Vereine, protestieren gemein-
sam mit all denen, denen die Doppelzüngigkeit ei-
nes solchen Gesetzesvorhabens zum Nachteil
gereichen wird, und fordern erneut die Aufgabe
dieses Besteuerungsmodells und die Schaffung ei-
ner nicht wettbewerbsverzerrenden Lösung, zu-
mindest die Abschaffung der Kumulationsmöglich-
keiten. Unsere Mitglieder und alle KOMET-Leser
sind aufgerufen, diesem Protest gegenüber den
Politikern Stimme und Gehör zu verschaffen.
(map.)
Deutscher
Schaustellerbund
die Berufsorganisation
der Schausteller