Der Komet 4659 – Seite 3
1992-01-20 · Seite 3 von 32
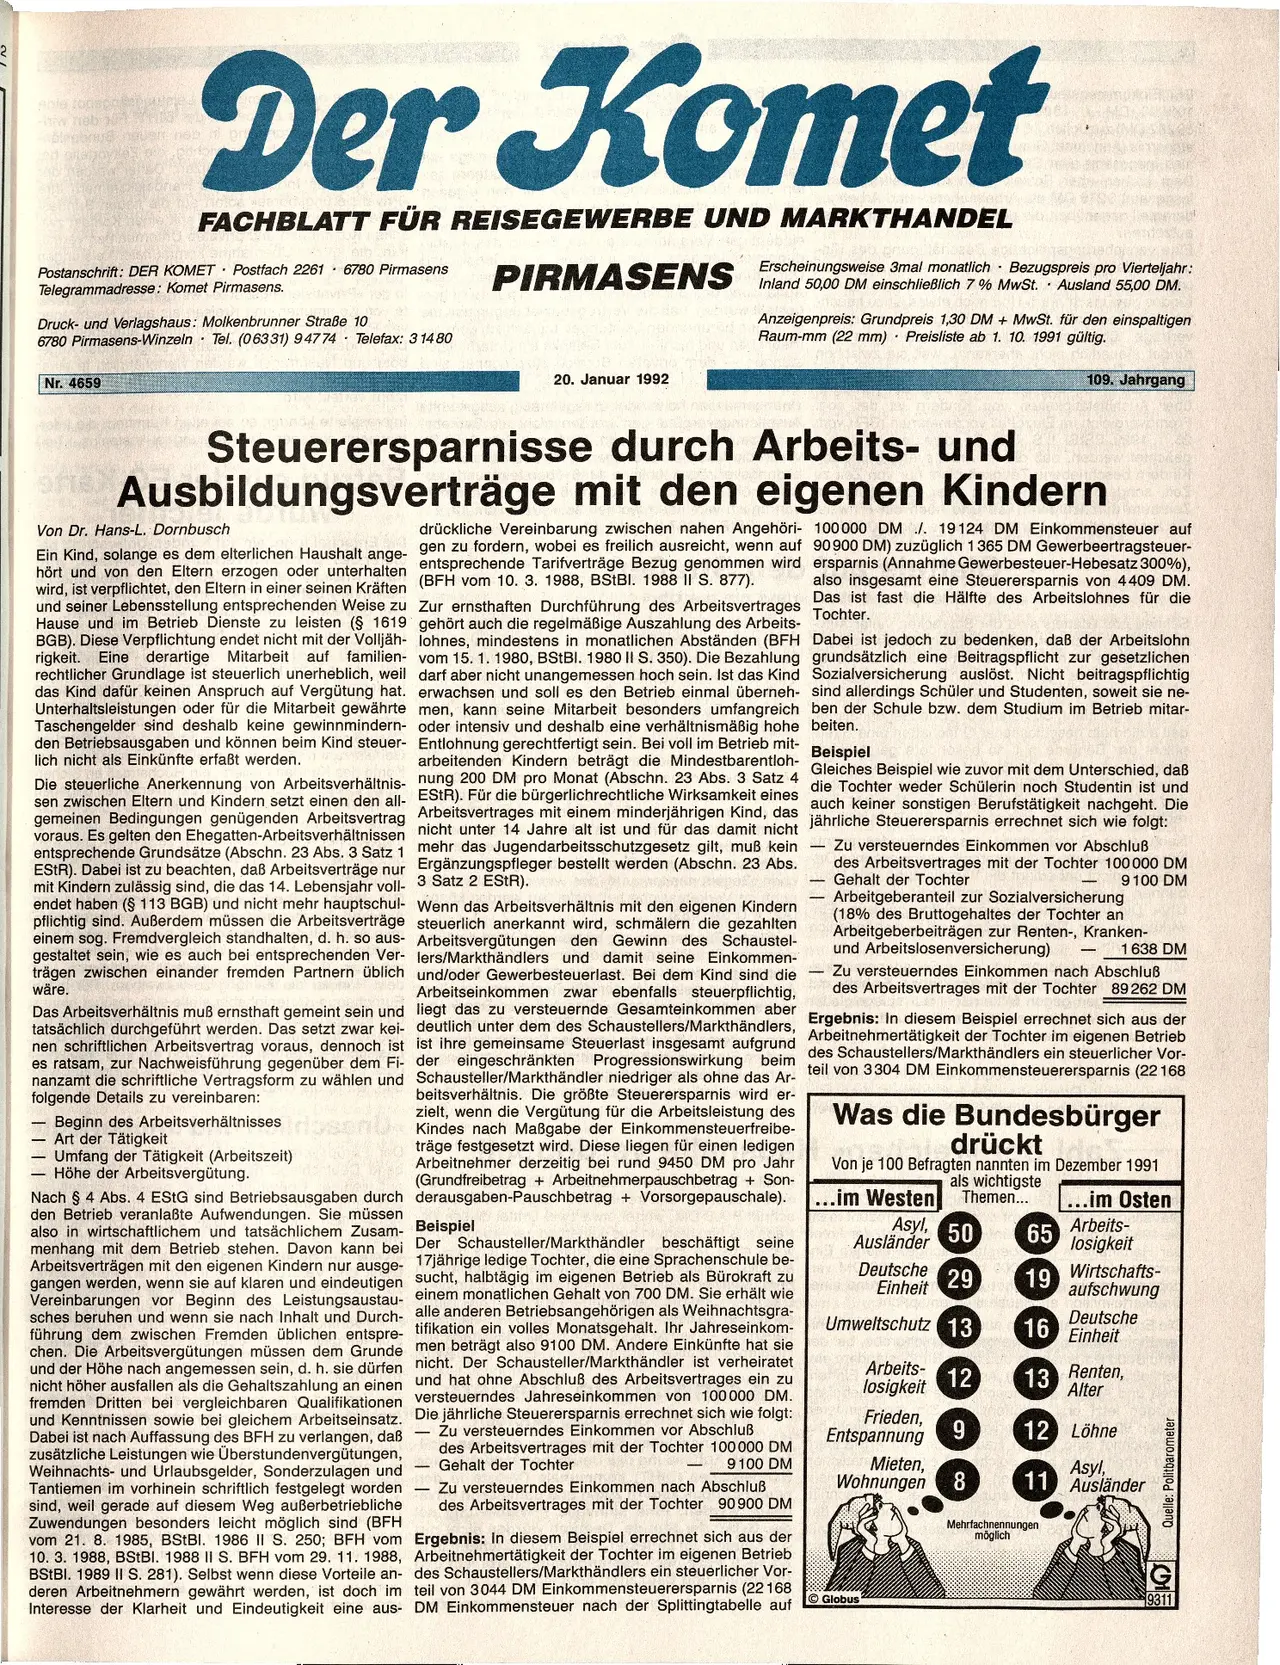
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
2
Siw nieb
Der Komet
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4659
PIRMASENS
Telefax: 31480
20. Januar 1992
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 50,00 DM einschließlich 7% MwSt. Ausland 55,00 DM.
Anzeigenpreis: Grundpreis 1,30 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 10. 1991 gültig.
Steuerersparnisse durch Arbeits- und
109. Jahrgang
ofte Ausbildungsverträge mit den eigenen Kindern
Von Dr. Hans-L. Dornbusch
Ein Kind, solange es dem elterlichen Haushalt ange-
hört und von den Eltern erzogen oder unterhalten
wird, ist verpflichtet, den Eltern in einer seinen Kräften
und seiner Lebensstellung entsprechenden Weise zu
Hause und im Betrieb Dienste zu leisten (§ 1619
BGB). Diese Verpflichtung endet nicht mit der Volljäh-
rigkeit. Eine derartige Mitarbeit auf familien-
rechtlicher Grundlage ist steuerlich unerheblich, weil
das Kind dafür keinen Anspruch auf Vergütung hat.
Unterhaltsleistungen oder für die Mitarbeit gewährte
Taschengelder sind deshalb keine gewinnmindern-
den Betriebsausgaben und können beim Kind steuer-
lich nicht als Einkünfte erfaßt werden.
drückliche Vereinbarung zwischen nahen Angehöri- 100000 DM ./. 19124 DM Einkommensteuer auf
gen zu fordern, wobei es freilich ausreicht, wenn auf
entsprechende Tarifverträge Bezug genommen wird
(BFH vom 10. 3. 1988, BStBI. 1988 II S. 877).
Zur ernsthaften Durchführung des Arbeitsvertrages
gehört auch die regelmäßige Auszahlung des Arbeits-
lohnes, mindestens in monatlichen Abständen (BFH
vom 15. 1. 1980, BStBI. 1980 II S. 350). Die Bezahlung
darf aber nicht unangemessen hoch sein. Ist das Kind
erwachsen und soll es den Betrieb einmal überneh-
men, kann seine Mitarbeit besonders umfangreich
oder intensiv und deshalb eine verhältnismäßig hohe
Entlohnung gerechtfertigt sein. Bei voll im Betrieb mit-
arbeitenden Kindern beträgt die Mindestbarentloh-
Die steuerliche Anerkennung von Arbeitsverhältnis- nung 200 DM pro Monat (Abschn. 23 Abs. 3 Satz 4
sen zwischen Eltern und Kindern setzt einen den all- EStR). Für die bürgerlich
rechtliche Wirksamkeit eines
gemeinen Bedingungen genügenden Arbeitsvertrag Arbeitsvertrages mit einem minderjährigen
Kind, das
voraus. Es gelten den Ehegatten-Arbeitsverhältnissen nicht unter 14
Jahre alt ist und für das damit nicht
entsprechende Grundsätze (Abschn. 23 Abs. 3 Satz 1 mehr das Jugendarbeitsschutzgesetz
gilt, muß kein
ESTR). Dabei ist zu beachten, daß Arbeitsverträge nur Ergänzungspfleger bestellt werden (Abschn. 23 Abs.
mit Kindern zulässig sind, die das 14. Lebensjahr voll- 3 Satz 2 EStR).
endet haben (§ 113 BGB) und nicht mehr hauptschul-
pflichtig sind. Außerdem müssen die Arbeitsverträge
einem sog. Fremdvergleich standhalten, d. h. so aus-
gestaltet sein, wie es auch bei entsprechenden Ver-
trägen zwischen einander fremden Partnern üblich
wäre.
Das Arbeitsverhältnis muß ernsthaft gemeint sein und
tatsächlich durchgeführt werden. Das setzt zwar kei-
nen schriftlichen Arbeitsvertrag voraus, dennoch ist
es ratsam, zur Nachweisführung gegenüber dem Fi-
nanzamt die schriftliche Vertragsform zu wählen und
folgende Details zu vereinbaren:
Beginn des Arbeitsverhältnisses
Art der Tätigkeit
Umfang der Tätigkeit (Arbeitszeit)
Höhe der Arbeitsvergütung.
Nach § 4 Abs. 4 EStG sind Betriebsausgaben durch
den Betrieb veranlaßte Aufwendungen. Sie müssen
also in wirtschaftlichem und tatsächlichem Zusam-
90900 DM) zuzüglich 1365 DM Gewerbeertragsteuer-
ersparnis (Annahme Gewerbesteuer-Hebesatz 300%),
also insgesamt eine Steuerersparnis von 4409 DM.
Das ist fast die Hälfte des Arbeitslohnes für die
Tochter.
Dabei ist jedoch zu bedenken, daß der Arbeitslohn
grundsätzlich eine Beitragspflicht zur gesetzlichen
Sozialversicherung auslöst. Nicht beitragspflichtig
sind allerdings Schüler und Studenten, soweit sie ne-
ben der Schule bzw. dem Studium im Betrieb mitar-
beiten.
Beispiel
Gleiches Beispiel wie zuvor mit dem Unterschied, daß
die Tochter weder Schülerin noch Studentin ist und
auch keiner sonstigen Berufstätigkeit nachgeht. Die
jährliche Steuerersparnis errechnet sich wie folgt:
- Zu versteuerndes Einkommen vor Abschluß
des Arbeitsvertrages mit der Tochter 100000 DM
- Gehalt der Tochter
9100 DM
Arbeitgeberanteil zur Sozialversicherung
(18% des Bruttogehaltes der Tochter an
Arbeitgeberbeiträgen zur Renten-, Kranken-
und Arbeitslosenversicherung)
-
1638 DM
Zu versteuerndes Einkommen nach Abschluß
des Arbeitsvertrages mit der Tochter 89 262 DM
Ergebnis: In diesem Beispiel errechnet sich aus der
des Schaustellers/Markthändlers ein steuerlicher Vor-
Arbeitnehmertätigkeit der Tochter im eigenen Betrieb
Wenn das Arbeitsverhältnis mit den eigenen Kindern
steuerlich anerkannt wird, schmälern die gezahlten
Arbeitsvergütungen den Gewinn des Schaustel-
lers/Markthändlers und damit seine Einkommen-
und/oder Gewerbesteuerlast. Bei dem Kind sind die
Arbeitseinkommen zwar ebenfalls steuerpflichtig,
liegt das zu versteuernde Gesamteinkommen aber
deutlich unter dem des Schaustellers/Markthändlers,
ist ihre gemeinsame Steuerlast insgesamt aufgrund
der eingeschränkten Progressionswirkung beim
Schausteller/Markthändler niedriger als ohne das Ar- teil von 3304 DM Einkommensteuerersparnis (22168
beitsverhältnis. Die größte Steuerersparnis wird er-
zielt, wenn die Vergütung für die Arbeitsleistung des
Kindes nach Maßgabe der Einkommensteuerfreibe-
träge festgesetzt wird. Diese liegen für einen ledigen
Arbeitnehmer derzeitig bei rund 9450 DM pro Jahr
(Grundfreibetrag + Arbeitnehmerpauschbetrag + Son-
derausgaben-Pauschbetrag + Vorsorgepauschale).
Beispiel
Die jährliche Steuerersparnis errechnet sich wie folgt:
menhang mit dem Betrieb stehen. Davon kann bei Der Schausteller/Markthändler beschäftigt seine
Arbeitsverträgen mit den eigenen Kindern nur ausge- 17jährige ledige Tochter, die eine Sprachenschule be-
gangen werden, wenn sie auf klaren und eindeutigen sucht, halbtägig im eigenen Betrieb als Bürokraft zu
Vereinbarungen vor Beginn des Leistungsaustau- einem monatlichen Gehalt von 700 DM.
Sie erhält wie
sches beruhen und wenn sie nach Inhalt und Durch- alle anderen Betriebsangehörigen als
Weihnachtsgra-
führung dem zwischen Fremden üblichen entspre- tifikation ein volles Monatsgehalt. Ihr Jahreseinkom-
chen. Die Arbeitsvergütungen müssen dem Grunde men beträgt also 9100
DM. Andere Einkünfte hat sie
und der Höhe nach angemessen sein, d. h. sie dürfen nicht. Der Schausteller/Markthändler
ist verheiratet
nicht höher ausfallen als die Gehaltszahlung an einen und hat ohne Abschluß des Arbeitsvertrages ein zu
fremden Dritten bei vergleichbaren Qualifikationen versteuerndes Jahreseinkommen
von 100000 DM.
und Kenntnissen sowie bei gleichem Arbeitseinsatz.
Dabei ist nach Auffassung des BFH zu verlangen, daß
zusätzliche Leistungen wie Überstundenvergütungen,
Weihnachts- und Urlaubsgelder, Sonderzulagen und
Tantiemen im vorhinein schriftlich festgelegt worden
sind, weil gerade auf diesem Weg außerbetriebliche
Zuwendungen besonders leicht möglich sind (BFH
vom 21. 8. 1985, BStBl. 1986 II S. 250; BFH vom Ergebnis: In diesem Beispiel errechnet sich aus der
10. 3. 1988, BStBI. 1988 II S. BFH vom 29. 11. 1988, Arbeitnehmertätigkeit der Tochter im eigenen Betrieb
BStBl. 1989 II S. 281). Selbst wenn diese Vorteile an- des Schaustellers/Markthändlers ein steuerlicher Vor-
deren Arbeitnehmern gewährt werden, ist doch im teil von 3044 DM Einkommensteuerersparnis (22168
Interesse der Klarheit und Eindeutigkeit eine aus- DM Einkommensteuer nach der Splittingtabelle auf
-
Zu versteuerndes Einkommen vor Abschluß
des Arbeitsvertrages mit der Tochter 100000 DM
O Gehalt der Tochter
9100 DM
Zu versteuerndes Einkommen nach Abschluß
des Arbeitsvertrages mit der Tochter 90 900 DM
Was die Bundesbürger
drückt
Von je 100 Befragten nannten im Dezember 1991
als wichtigste
Themen...
...im Westen
Asyl,
Ausländer
Deutsche
Einheit
50 65
Umweltschutz 13
...im Osten
Arbeits-
losigkeit
29 19
Wirtschafts-
aufschwung
16
Arbeits-
losigkeit
Frieden,
12
13
Entspannung
Mieten,
Wohnungen
8
Globus
29
Deutsche
Einheit
Renten,
Alter
12 Löhne
Asyl,
11 Ausländer
Mehrfachnennungen
möglich
Quelle: Politbarometer
G
9311