Der Komet 4671 – Seite 3
1992-05-20 · Seite 3 von 28
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
zus vileper
FACHBLATT FÜR REISEGEWERBE UND MARKTHANDEL
Postanschrift: DER KOMET Postfach 2261 6780 Pirmasens
Telegrammadresse: Komet Pirmasens.
Druck- und Verlagshaus: Molkenbrunner Straße 10
6780 Pirmasens-Winzeln Tel. (06331) 94774
Nr. 4671
PIRMASENS
Telefax: 31480
20. Mai 1992
Erscheinungsweise 3mal monatlich Bezugspreis pro Vierteljahr:
Inland 50,00 DM einschließlich 7% MwSt. Ausland 55,00 DM.
Anzeigenpreis: Grundpreis 1,30 DM + MwSt. für den einspaltigen
Raum-mm (22 mm) Preisliste ab 1. 10. 1991 gültig.
109. Jahrgang
201
Häufige Fehler bei Geschäftsübergaben
Der Geschäfts- oder Betriebsinhaber kann, wenn Hineinwachsen
er rüstig und gesund ist, die Leitung des Unterneh-
mens bis zuletzt in seinen Händen behalten. Die
Frage eines Nachfolgers stellt sich dann erst bei
seinem Ableben. Jeder verantwortungsbewußte
Unternehmer wird beizeiten für diesen Fall Vorsor-
ge treffen, insbesondere durch die Errichtung ei-
ner letztwilligen Verfügung. Nun weiß aber
niemand, ob sich die Anordnungen, die er testa-
mentarisch getroffen hat, auch als richtig erweisen
werden; jedenfalls kann er den Lauf der Dinge
dann nicht mehr beeinflussen. Diese Erwägung
veranlaßt viele Geschäftsinhaber, ihren Betrieb
schon zu Lebzeiten zu übergeben. Das bietet auch
den Vorteil, daß sie sich rechtzeitig zur Ruhe set-
zen und ihren Lebensabend genießen können.
Die Geschäftsübergabe an den Sohn, die Tochter
oder einen sonstigen nahen Verwandten bedeutet ge-
wöhnlich nur die Vorwegnahme der Erbfolge. Der
Übernehmer verzichtet entweder auf sämtliche Erb-
und Pflichtteilsansprüche oder es wird bestimmt, daß
er sich den Wert des erhaltenen Geschäfts auf seinen
künftigen gesetzlichen Erbteil bzw. seinen Pflichtteil
anrechnen lassen muß. Andererseits verpflichtet sich
der Übernehmer in der Regel auch zu bestimmten Lei-
stungen, namentlich zu Versorgungsleistungen an
den Übergeber und dessen Ehegatten, aber auch zu
Ausgleichszahlungen an die Geschwister und sonsti-
ge Verwandte. Die Erfahrung zeigt nun, daß bei Über-
gabeverträgen immer wieder gewisse Punkte nicht
oder nicht genügend beachtet werden. Das kann sich
später zum Nachteil des Übergebers oder des Über-
nehmers auswirken. Eine Bereinigung, die nur einver-
nehmlich erfolgen könnte, ist dann aber oft nicht mehr
möglich, weil der günstiger weggekommene Teil ge-
wöhnlich nicht bereit ist, in eine Änderung der Verein-
barungen zu willigen. Es geht jedoch bei einer
Geschäftsübergabe nicht nur um rechtliche, sondern
auch um betriebswirtschaftliche Fragen, sie wollen
ebenfalls genau bedacht werden und erwogen sein.
Der nachfolgende Überblick über Fehler, wie sie bei
Geschäftsübergaben häufig vorkommen, soll die Auf-
merksamkeit der Beteiligten auf einige wesentliche
Punkte lenken.
Ausbildung des Nachfolgers
Oft wird zu wenig darauf geachtet, daß der Überneh-
mer des Geschäfts für dessen Leitung genügend aus-
gebildet ist. Manchmal besitzt er zwar die erforder-
lichen theoretischen Kenntnisse, es fehlen ihm aber
praktische Erfahrungen, oder aber er hat solche Er-
fahrungen nur in dem Betrieb, den er nun überneh-
men soll, gesammelt. Zu einer richtigen praktischen
Ausbildung gehört aber, daß man auch in anderen Be-
trieben tätig war und sich dort umgesehen hat.
Von der Eignung, dem beruflichen Können und Wis-
sen des Geschäftsübernehmers hängt das Wohl und
Wehe des Betriebes ab. Der Übergeber sollte sich
nicht darauf verlassen, daß er seinem Nachfolger not-
falls beratend zur Seite stehen könne; denn zum ei-
nen können Krankheit oder Tod einer solchen Bera-
tung entgegenstehen oder es kann sein Rat nicht er-
wünscht sein oder nicht befolgt werden.
des Nachfolgers in den Betrieb
Es ist zweckmäßig, wenn der Geschäftsinhaber sei-
nen in Aussicht genommenen Nachfolger schon lange
vor der Übergabe in dem Betrieb mitarbeiten läßt und
ihn im Laufe der Zeit mit immer wichtigeren und ver-
antwortungsvolleren Aufgaben betraut. Auf diese Wei-
se kann der Übernehmer in den Betrieb »hinein-
wachsen« und die Übergabe bedeutet dann keinen
Bruch in der betrieblichen Kontinuität.
Auch gegen dieses Prinzip wird häufig verstoßen,
meist deshalb, weil der Geschäftsinhaber bis zuletzt
die Fäden des Betriebes in seinen Händen behalten
will.
fauti kulane
Übergabevertrages ist hier unerläßlich, sie wird aber
leider oft versäumt.
Manche Übergeber wissen nicht, daß, wenn mit dem
Betrieb ein Grundstück übergeben wird, die Leibrente
durch Eintragung einer Reallast im Grundbuch ding-
lich gesichert werden kann. Auch ein unentgeltliches
Wohnungsrecht, das sich der Übergeber einräumen
läßt, kann in Form einer beschränkten persönlichen
Dienstbarkeit dinglich gesichert werden.
Hinauszahlungen
Fast immer hat der Übernehmer des Betriebes neben
den Versorgungsleistungen an den Übergeber auch
noch Hinauszahlungen an Geschwister oder andere
nahe Verwandte zu erbringen. Bei der Festlegung der
Höhe und der Fälligkeit dieser Zahlungen ist der Über-
geber frei. Es muß aber was mitunter nicht genü-
gend geschieht - darauf geachtet werden, daß sich
daraus nicht eine allzu starke Belastung des Überneh-
mers ergibt, denn ein übermäßiger Entzug liquider
Mittel muß sich auf den Betrieb negativ auswirken. Es
sind also entsprechende Zahlungsfristen zu be-
Wert des Betriebes ermitteln
Der Wert des Geschäftsbetriebes, den der Überneh-
mer erhält, muß die Grundlage für die Berechnung der
von ihm zu erbringenden Leistungen bilden, auch
wenn deren Summe - wie im Regelfall - weit unter
dem Betriebswert bleibt. Man sollte deshalb nicht, wie
es oft geschieht, den Wert des zu übergebenden Be-
triebes über den Daumen peilen, sondern ihn notfalls
im Wege einer Sachverständigenschätzung ermitteln Ein gewisser Ausgleich kann dadurch geschaffen wer-
lassen. Das ist auch aus steuerlichen und rechtlichen den, daß der Übernehmer die hinauszuzahlenden Be-
Gründen geboten, nämlich zur Klarstellung, inwieweit träge ab Übernahme des Betriebes angemessen zu
eine entgeltliche (Kauf) und inwieweit eine unentgelt- verzinsen hat. Dies entspricht auch der Billigkeit, weil
liche Übertragung (Schenkung) vorliegt.
Übergabe auf einmal oder nach und nach?
Wenn der Betrieb nicht auf einmal, sondern nach und
nach übergeben wird, indem der spätere Übernehmer
zunächst am Betriebsvermögen beteiligt wird, können
sich wesentliche Steuervorteile ergeben. Hierüber
muß man sich rechtzeitig beraten lassen, was leider
häufig versäumt wird.
Richtiger Zeitpunkt der Übergabe
Finanzielle, organisatorische und personelle Gründe
sollten in erster Linie für die Wahl des Übergabezeit-
punkts maßgebend sein. Das liegt im beiderseitigen
Interesse und vor allem im Interesse des Betriebes
selbst. Tatsächlich lassen sich aber viele Betriebsin-
haber bei der Bestimmung des Übergabezeitpunkt
vornehmlich von gefühlsmäßigen Erwägungen leiten.
Art der Versorgungsleistungen
Die Versorgungsleistungen des Übernehmers an den
übergeber können entweder in einer Summe festge-
legt werden, auch wenn der Betrag in mehreren Raten
zu entrichten ist, oder in einer lebenslänglichen Rente
bestehen. Die Vor- und Nachteile beider Leistungsar-
ten werden nicht immer genügend gegeneinander ab-
gewogen. Wird eine Rente gewählt, so ist es im
Interesse des Übergebers dringend angezeigt, eine
Wertsicherungsklausel zu vereinbaren. Manche die-
ser Klauseln bedürfen aber zu ihrer Rechtswirksam-
keit der Genehmigung durch die zuständige Landes-
zentralbank, weshalb unbedingt darauf zu achten ist,
daß entweder eine genehmigungsfreie Klausel ge-
wählt oder die erforderliche Genehmigung eingeholt
wird. Eine rechtskundige Beratung vor Abschluß des
stimmen.
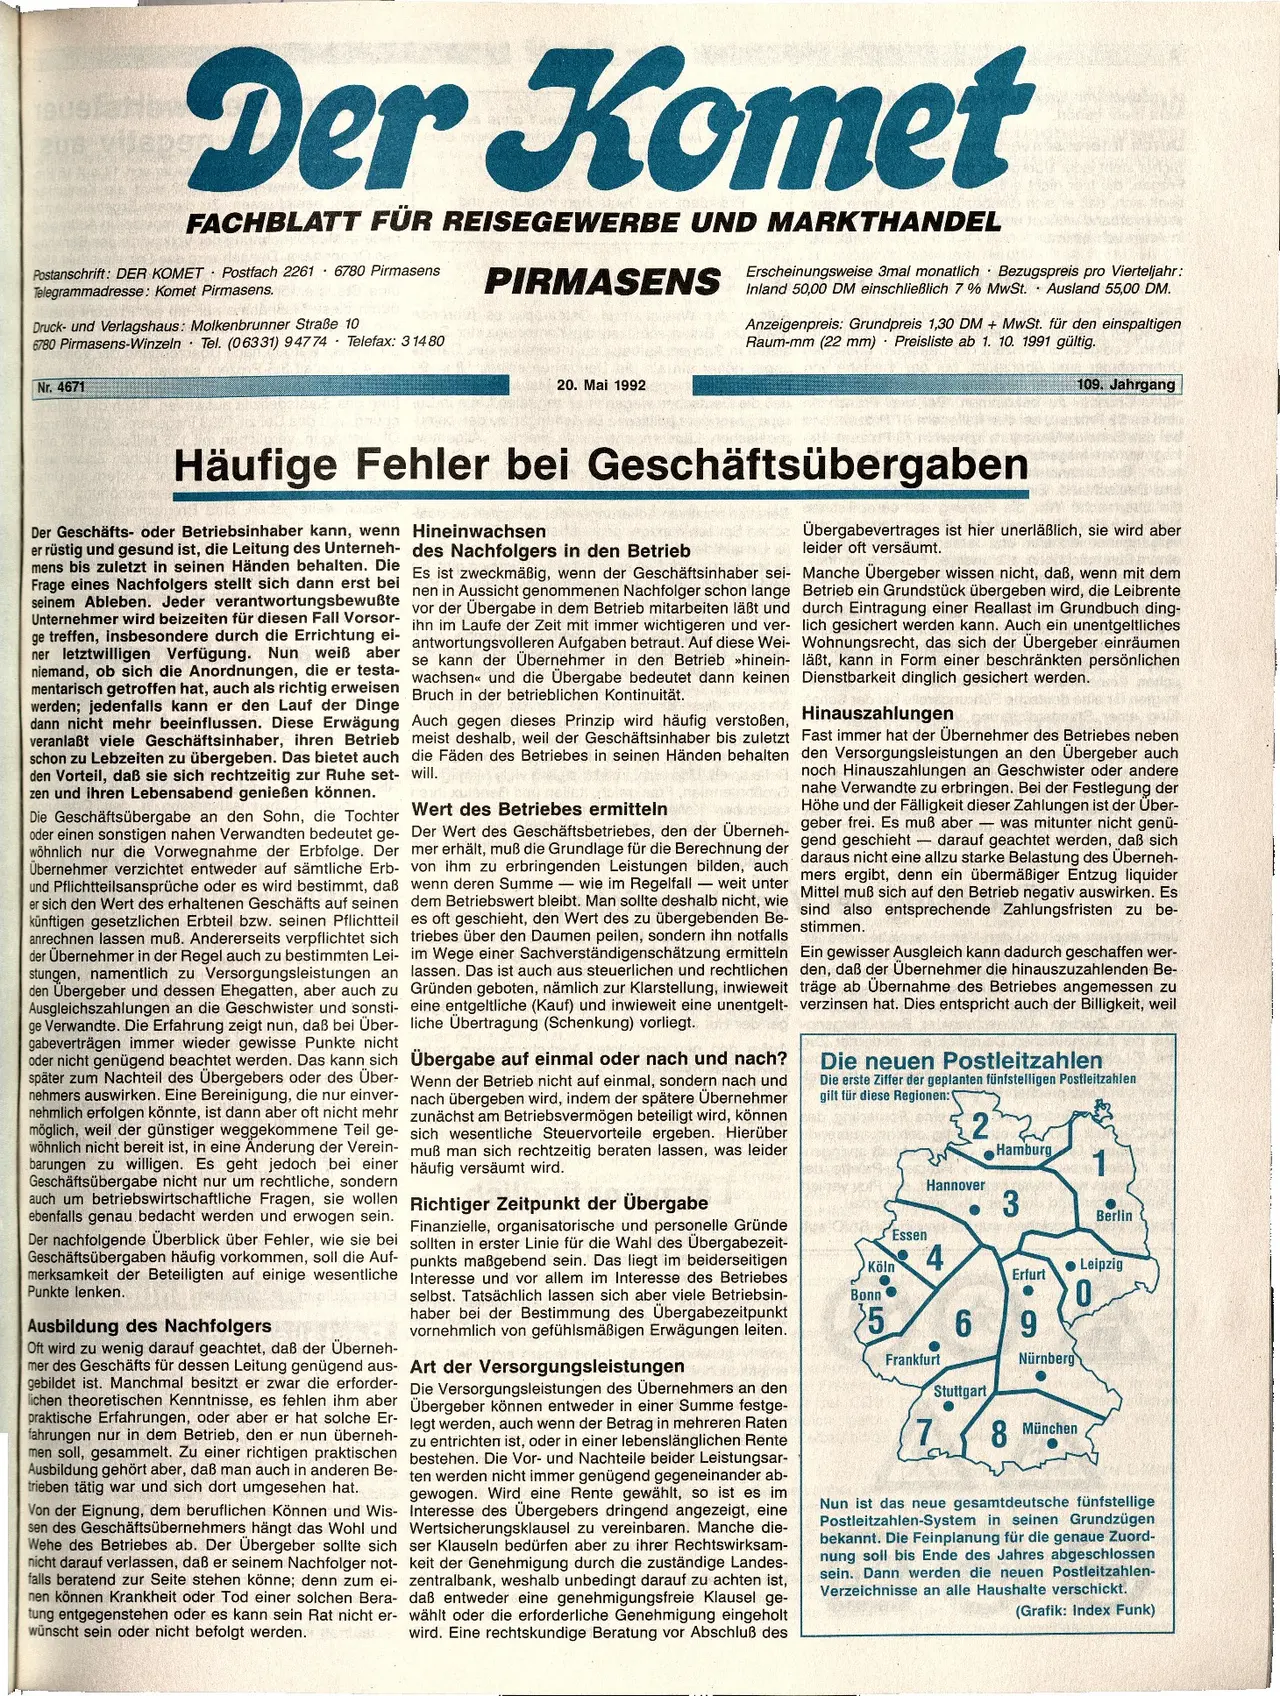
Die neuen Postleitzahlen
Die erste Ziffer der geplanten fünfstelligen Postleitzahlen
gilt für diese Regionen: (
Essen
Köln
Bonn
2
Hannover
4
Hamburg
3
Erfurt
569
Frankfurt
1
Berlin
● Leipzig
Nürnberg
Stuttgart
8
München
0
Nun ist das neue gesamtdeutsche fünfstellige
Postleitzahlen-System in seinen Grundzügen
bekannt. Die Feinplanung für die genaue Zuord-
nung soll bis Ende des Jahres abgeschlossen
sein. Dann werden die neuen Postleitzahlen-
Verzeichnisse an alle Haushalte verschickt.
(Grafik: Index Funk)