Der Komet 4721 – Seite 7
1993-10-10 · Seite 7 von 40
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4721/10. 10. 1993
Der Komet
7
DSB in gutem Einvernehmen
mit amerikanischen Parks
Ein freundschaftliches Gespräch
zwischen Vertretern der ame-
rikanischen Freizeitpark-Orga-
nisation IAAPA und Spitzen-
vertretern des DSB fand jetzt
in München statt.
IAAPA-Präsident Gillian und
Generalsekretär John Graff tra-
fen sich mit Bundesschatzmei-
ster Walter Müller, Vizepräsi-
dent Karl-Heinz Fehrensen,
Vizepräsident Bruno Schmelter
und Hauptgeschäftsführer Dr.
Norbert Weigang, um über ge-
meinsame Interessen auf dem
Sektor des Messe- und Ausstel-
lungswesens zu diskutieren.
sb mess
48 lug
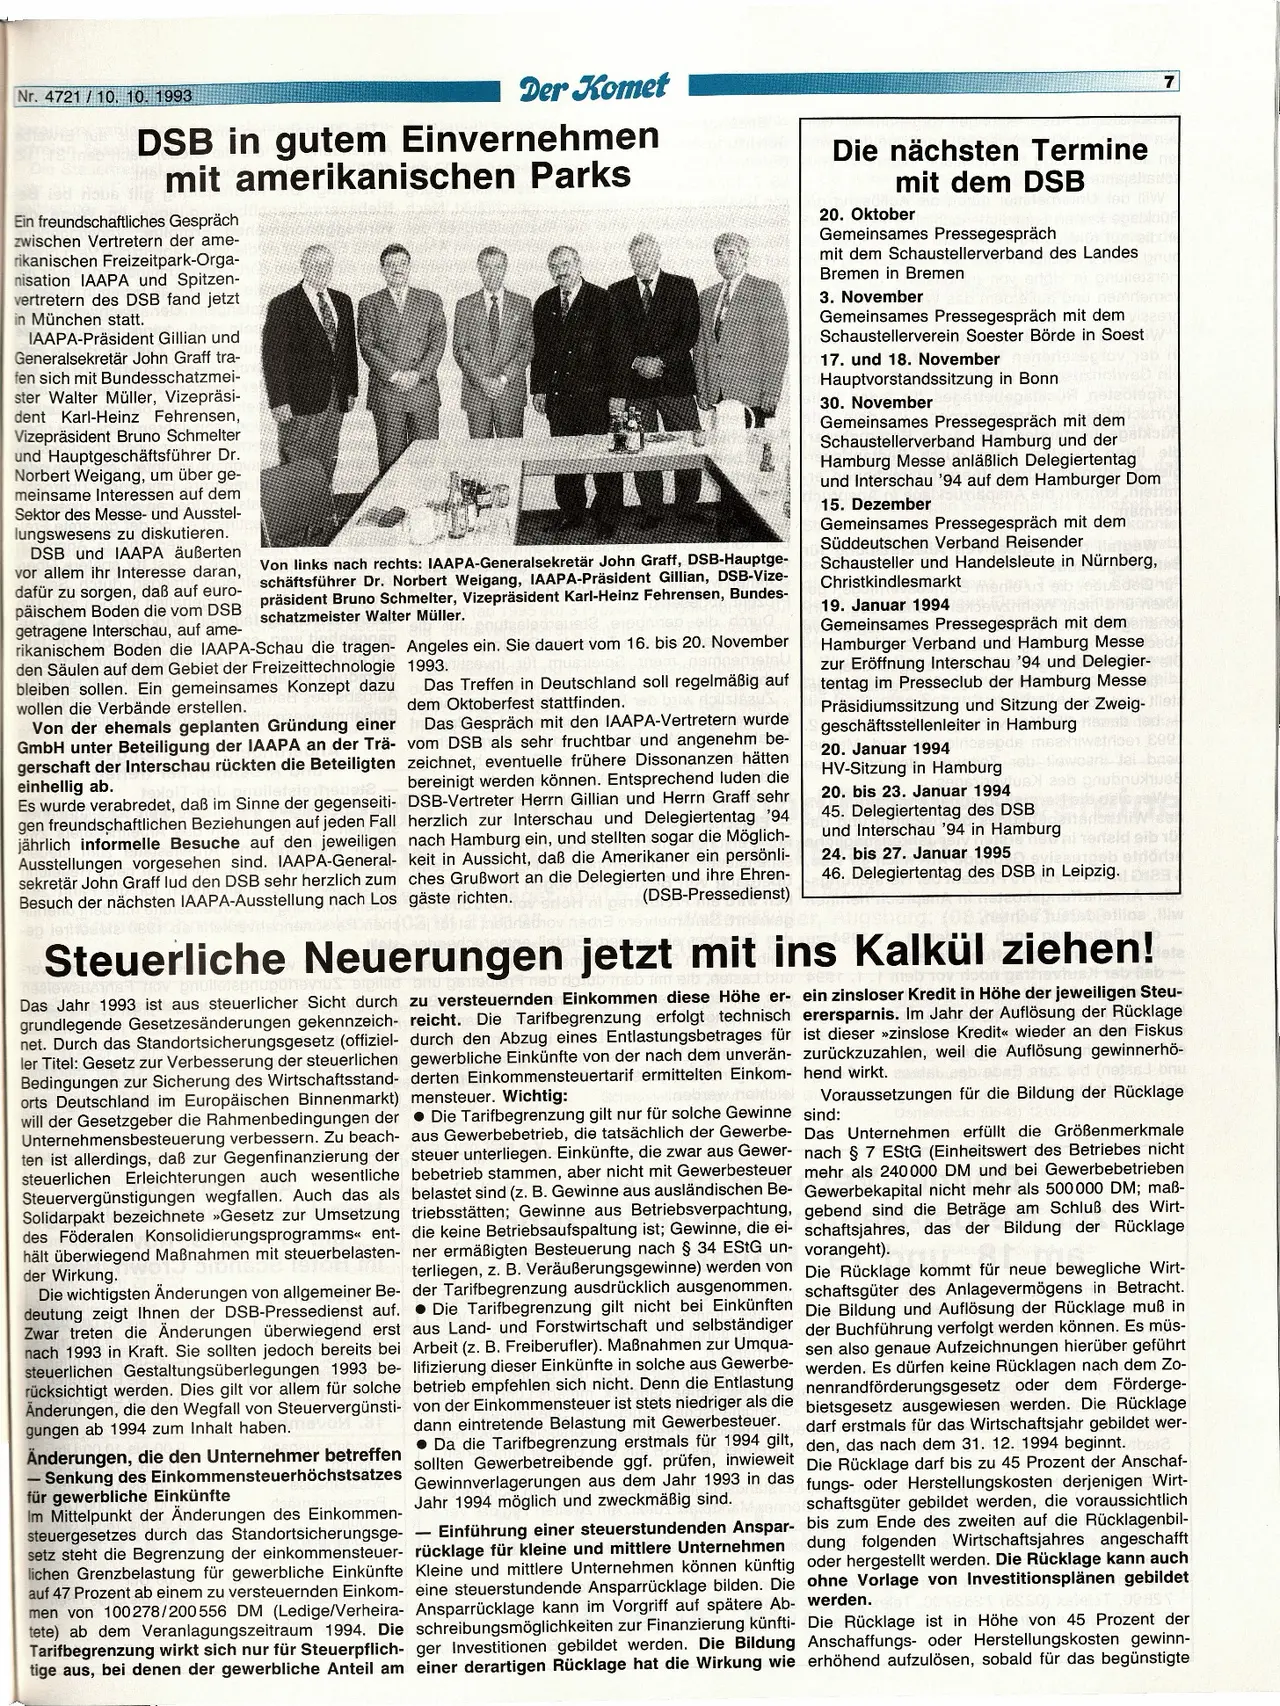
Von links nach rechts: IAAPA-Generalsekretär John Graff, DSB-Hauptge-
schäftsführer Dr. Norbert Weigang, IAAPA-Präsident Gillian, DSB-Vize-
präsident Bruno Schmelter, Vizepräsident Karl-Heinz Fehrensen, Bundes-
schatzmeister Walter Müller.
DSB und IAAPA äußerten
vor allem ihr Interesse daran,
dafür zu sorgen, daß auf euro-
päischem Boden die vom DSB
getragene Interschau, auf ame-
rikanischem Boden die IAAPA-Schau die tragen-
den Säulen auf dem Gebiet der Freizeittechnologie
bleiben sollen. Ein gemeinsames Konzept dazu
wollen die Verbände erstellen.
Von der ehemals geplanten Gründung einer
GmbH unter Beteiligung der IAAPA an der Trä-
gerschaft der Interschau rückten die Beteiligten
einhellig ab.
Es wurde verabredet, daß im Sinne der gegenseiti-
gen freundschaftlichen Beziehungen auf jeden Fall
jährlich informelle Besuche auf den jeweiligen
Ausstellungen vorgesehen sind. IAAPA-General-
sekretär John Graff lud den DSB sehr herzlich zum
Besuch der nächsten IAAPA-Ausstellung nach Los
ep 1911
Angeles ein. Sie dauert vom 16. bis 20. November
pemdameta
1993. evlat
Das Treffen in Deutschland soll regelmäßig auf
dem Oktoberfest stattfinden.
Das Gespräch mit den IAAPA-Vertretern wurde
vom DSB als sehr fruchtbar und angenehm be-
zeichnet, eventuelle frühere Dissonanzen hätten
bereinigt werden können. Entsprechend luden die
DSB-Vertreter Herrn Gillian und Herrn Graff sehr
herzlich zur Interschau und Delegiertentag '94
nach Hamburg ein, und stellten sogar die Möglich-
keit in Aussicht, daß die Amerikaner ein persönli-
ches Grußwort an die Delegierten und ihre Ehren-
(DSB-Pressedienst)
gäste richten.
Die nächsten Termine
mit dem DSB
20. Oktober
Gemeinsames Pressegespräch
mit dem Schaustellerverband des Landes
Bremen in Bremen
3. November
Gemeinsames Pressegespräch mit dem vizes
Schaustellerverein Soester Börde in Soest
17. und 18. November
Hauptvorstandssitzung in Bonn
30. November
Gemeinsames Pressegespräch mit dem
Schaustellerverband Hamburg und der
Hamburg Messe anläßlich Delegiertentag
und Interschau '94 auf dem Hamburger Dom
15. Dezember
Gemeinsames Pressegespräch mit dem
Süddeutschen Verband Reisender
Schausteller und Handelsleute in Nürnberg,
Christkindlesmarkt
19. Januar 1994
Gemeinsames Pressegespräch mit dem
Hamburger Verband und Hamburg Messeed
zur Eröffnung Interschau '94 und Delegier- t
tentag im Presseclub der Hamburg Messe
Präsidiumssitzung und Sitzung der Zweig-tier
geschäftsstellenleiter in Hamburg
es
20. Januar 1994
HV-Sitzung in Hamburg
20. bis 23. Januar 1994
45. Delegiertentag des DSB
und Interschau '94 in Hamburg
24. bis 27. Januar 1995
46. Delegiertentag des DSB in Leipzig.
ve
sib 10
Steuerliche Neuerungen jetzt mit ins Kalkül ziehen!
Das Jahr 1993 ist aus steuerlicher Sicht durch zu versteuernden Einkommen diese Höhe er- ein zinsloser Kredit in Höhe der jeweiligen Steu-
grundlegende Gesetzesänderungen gekennzeich- reicht. Die Tarifbegrenzung erfolgt technisch erersparnis. Im Jahr der
Auflösung der Rücklage
net. Durch das Standortsicherungsgesetz (offiziel- durch den Abzug eines Entlastungsbetrages für ist dieser »zinslose
Kredit<< wieder an den Fiskus
ler Titel: Gesetz zur Verbesserung der steuerlichen gewerbliche Einkünfte von der nach dem unverän- zurückzuzahlen,
weil die Auflösung gewinnerhö-
Bedingungen zur Sicherung des Wirtschaftsstand- derten Einkommensteuertarif ermittelten Einkom- hend
wirkt.
orts Deutschland im Europäischen Binnenmarkt) mensteuer. Wichtig:
Voraussetzungen für die Bildung der Rücklage
will der Gesetzgeber die Rahmenbedingungen der Die Tarifbegrenzung gilt nur für solche Gewinne sind:
Unternehmensbesteuerung verbessern. Zu beach- aus Gewerbebetrieb, die tatsächlich der Gewerbe- Das Unternehmen erfüllt die Größenmerkmale
ten ist allerdings, daß zur Gegenfinanzierung der steuer unterliegen. Einkünfte, die zwar aus Gewer- nach § 7 EStG (Einheitswert des Betriebes nicht
steuerlichen Erleichterungen auch wesentliche bebetrieb stammen, aber nicht mit Gewerbesteuer mehr als 240000 DM und bei Gewerbebetrieben
Steuervergünstigungen wegfallen. Auch das als belastet sind (z. B. Gewinne aus ausländischen Be- Gewerbekapital nicht mehr als 500000 DM; maẞ-
Solidarpakt bezeichnete »Gesetz zur Umsetzung triebsstätten; Gewinne aus Betriebsverpachtung, gebend sind die Beträge am Schluß des Wirt-
des Föderalen Konsolidierungsprogramms« ent- die keine Betriebsaufspaltung ist; Gewinne, die ei- schaftsjahres, das der Bildung der Rücklage
hält überwiegend Maßnahmen mit steuerbelasten- ner ermäßigten Besteuerung nach § 34 EStG un- vorangeht).
der Wirkung.
terliegen, z. B. Veräußerungsgewinne) werden von Die Rücklage kommt für neue bewegliche Wirt-
der Tarifbegrenzung ausdrücklich ausgenommen. schaftsgüter des Anlagevermögens in Betracht.
● Die Tarifbegrenzung gilt nicht bei Einkünften Die Bildung und Auflösung der Rücklage muß in
aus Land- und Forstwirtschaft und selbständiger der Buchführung verfolgt werden können. Es müs-
Arbeit (z. B. Freiberufler). Maßnahmen zur Umqua- sen also genaue Aufzeichnungen hierüber geführt
lifizierung dieser Einkünfte in solche aus Gewerbe- werden. Es dürfen keine Rücklagen nach dem Zo-
betrieb empfehlen sich nicht. Denn die Entlastung nenrandförderungsgesetz oder dem Förderge-
von der Einkommensteuer ist stets niedriger als die
dann eintretende Belastung mit Gewerbesteuer.
● Da die Tarifbegrenzung erstmals für 1994 gilt,
sollten Gewerbetreibende ggf. prüfen, inwieweit
Gewinnverlagerungen aus dem Jahr 1993 in das
Jahr 1994 möglich und zweckmäßig sind.
Die wichtigsten Änderungen von allgemeiner Be-
deutung zeigt Ihnen der DSB-Pressedienst auf.
Zwar treten die Änderungen überwiegend erst
nach 1993 in Kraft. Sie sollten jedoch bereits bei
steuerlichen Gestaltungsüberlegungen 1993 be-
rücksichtigt werden. Dies gilt vor allem für solche
Änderungen, die den Wegfall von Steuervergünsti-
gungen ab 1994 zum Inhalt haben.mevol
Änderungen, die den Unternehmer betreffen
Senkung des Einkommensteuerhöchstsatzes
für gewerbliche Einkünfte
-
bietsgesetz ausgewiesen werden. Die Rücklage
darf erstmals für das Wirtschaftsjahr gebildet wer-
den, das nach dem 31. 12. 1994 beginnt. bere
Die Rücklage darf bis zu 45 Prozent der Anschaf-
fungs- oder Herstellungskosten derjenigen Wirt-
schaftsgüter gebildet werden, die voraussichtlich
bis zum Ende des zweiten auf die Rücklagenbil-
dung folgenden Wirtschaftsjahres angeschafft
oder hergestellt werden. Die Rücklage kann auch
ohne Vorlage von Investitionsplänen gebildet
werden.
Im Mittelpunkt der Änderungen des Einkommen-
steuergesetzes durch das Standortsicherungsge- Einführung einer steuerstundenden Anspar-
setz steht die Begrenzung der einkommensteuer- rücklage für kleine und mittlere Unternehmen
lichen Grenzbelastung für gewerbliche Einkünfte Kleine und mittlere Unternehmen können künftig
auf 47 Prozent ab einem zu versteuernden Einkom- eine steuerstundende Ansparrücklage bilden
.
Die
men von 100278/200556 DM (Ledige/Verheira- Ansparrücklage kann im Vorgriff auf spätere Ab-
tete) ab dem Veranlagungszeitraum 1994. Die schreibungsmöglichkeiten zur Finanzierung künfti- Die Rücklage ist in Höhe von 45 Prozent der
Tarifbegrenzung wirkt sich nur für Steuerpflich- ger Investitionen gebildet werden. Die Bildung Anschaffungs- oder Herstellungskosten
gewinn-
tige aus, bei denen der gewerbliche Anteil am einer derartigen Rücklage hat die Wirkung wie erhöhend aufzulösen
, sobald für das begünstigte