Der Komet 4745 – Seite 3
1994-06-10 · Seite 3 von 32
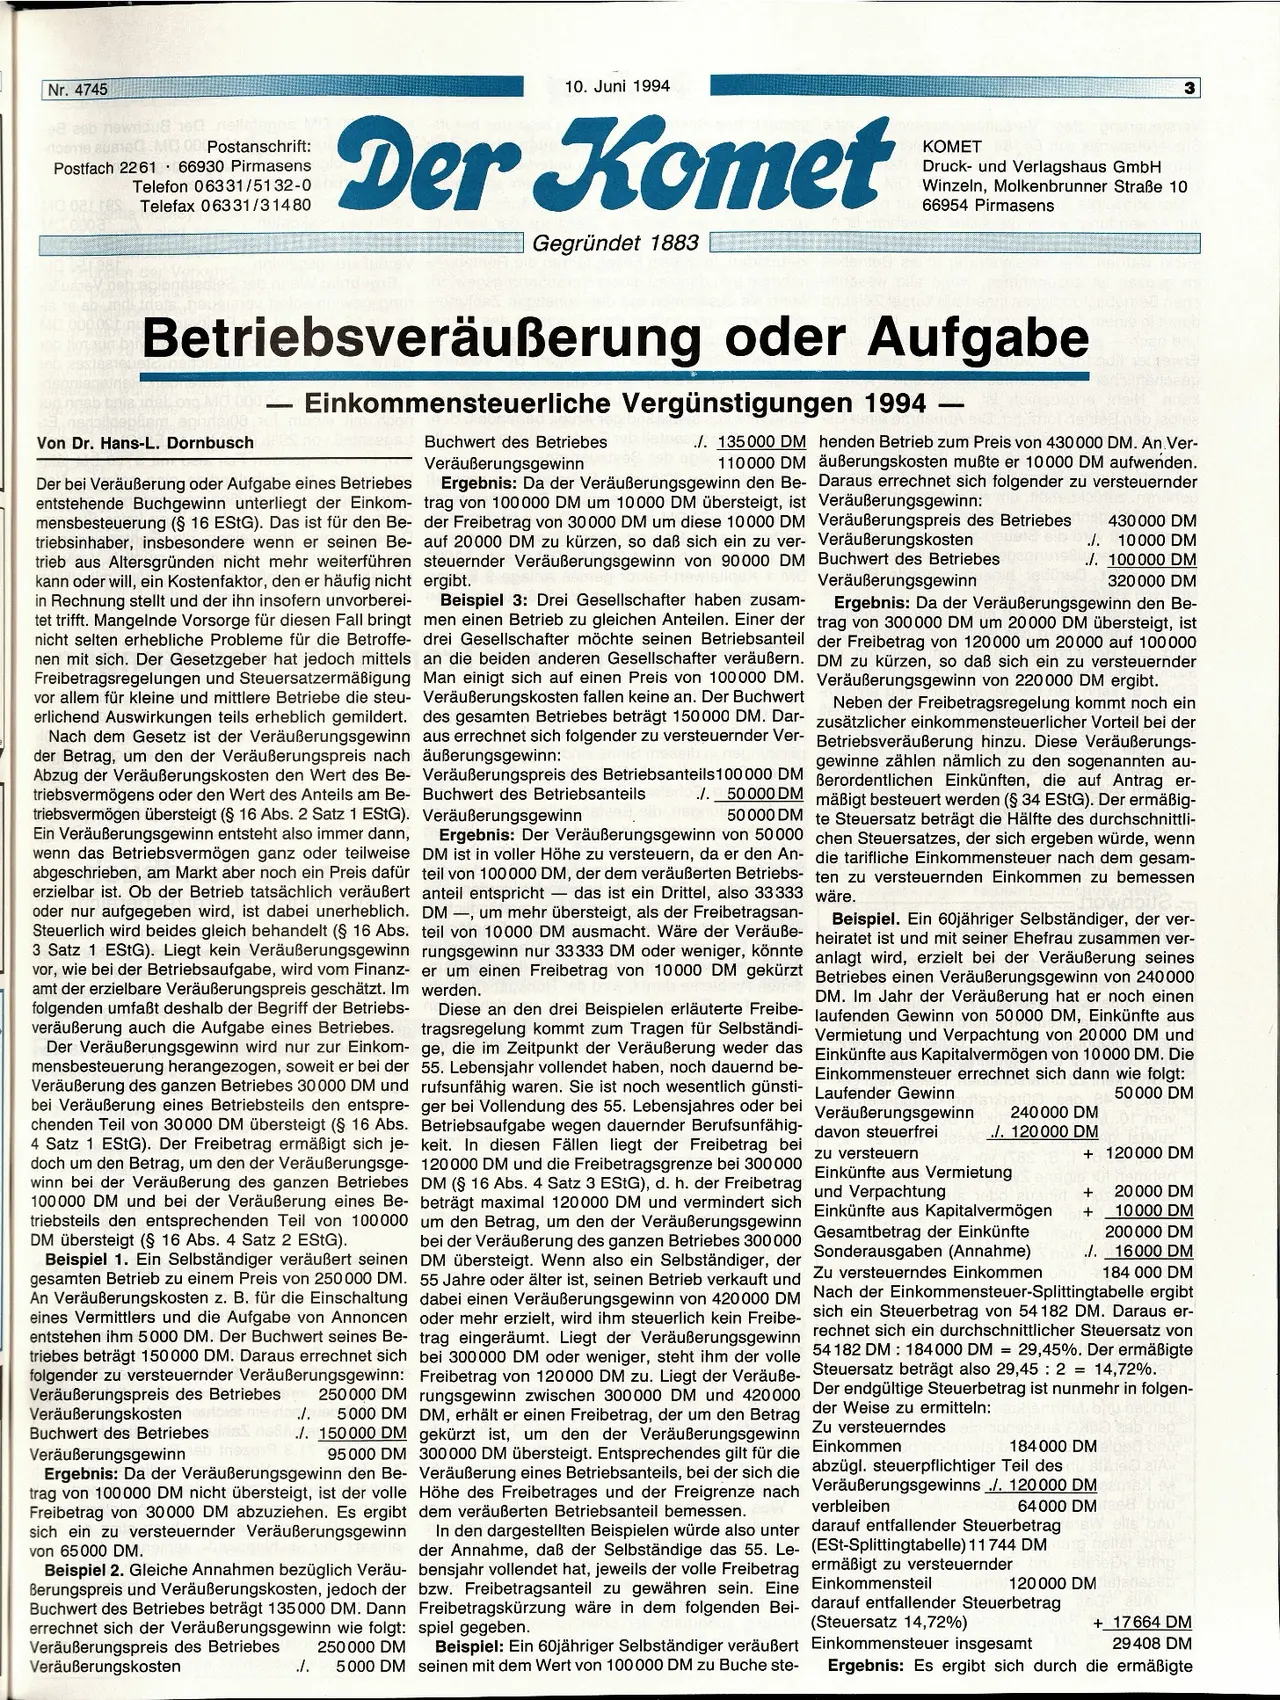
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4745
98 zeb newribu8 100 nellstepns MO
MO 00 Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0 U
MG patres Telefax 06331/31480
MC.0003
ug
neue
10. Juni 1994
Der Komet
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
MC Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
Betriebsveräußerung oder Aufgabe
Von Dr. Hans-L. Dornbusch
-
Einkommensteuerliche Vergünstigungen 1994
Buchwert des Betriebes
Veräußerungsgewinn
-
3
./. 135000 DM henden Betrieb zum Preis von 430000 DM. An Ver-
110000 DM äußerungskosten mußte er 10000 DM aufwenden.
Ergebnis: Da der Veräußerungsgewinn den Be- Daraus errechnet sich folgender zu versteuernder
trag von 100000 DM um 10000 DM übersteigt, ist Veräußerungsgewinn:
der Freibetrag von 30000 DM um diese 10000 DM Veräußerungspreis des Betriebes 430000 DM
auf 20000 DM zu kürzen, so daß sich ein zu ver- Veräußerungskosten
./. 10000 DM
steuernder Veräußerungsgewinn von 90000 DM Buchwert des Betriebes
./. 100000 DM
ergibt.
Veräußerungsgewinn
320000 DM
Buchwert des Betriebsanteils
Veräußerungsgewinn
er um einen Freibetrag von 10000 DM gekürzt
werden.
Der bei Veräußerung oder Aufgabe eines Betriebes
entstehende Buchgewinn unterliegt der Einkom-
mensbesteuerung (§ 16 EStG). Das ist für den Be-
triebsinhaber, insbesondere wenn er seinen Be-
trieb aus Altersgründen nicht mehr weiterführen
kann oder will, ein Kostenfaktor, den er häufig nicht
in Rechnung stellt und der ihn insofern unvorberei- Beispiel 3: Drei Gesellschafter haben zusam-
tet trifft. Mangelnde Vorsorge für diesen Fall bringt men einen Betrieb zu gleichen Anteilen. Einer der
nicht selten erhebliche Probleme für die Betroffe- drei Gesellschafter möchte seinen Betriebsanteil
nen mit sich. Der Gesetzgeber hat jedoch mittels an die beiden anderen Gesellschafter veräußern.
Freibetragsregelungen und Steuersatzermäßigung Man einigt sich auf einen Preis von 100000 DM.
vor allem für kleine und mittlere Betriebe die steu- Veräußerungskosten fallen keine an. Der Buchwert
erlichend Auswirkungen teils erheblich gemildert. des gesamten Betriebes beträgt 150000 DM. Dar-
Nach dem Gesetz ist der Veräußerungsgewinn aus errechnet sich folgender zu versteuernder Ver-
der Betrag, um den der Veräußerungspreis nach äußerungsgewinn:
Abzug der Veräußerungskosten den Wert des Be- Veräußerungspreis des Betriebsanteils 100000 DM
triebsvermögens oder den Wert des Anteils am Be-
./. 50000 DM
triebsvermögen übersteigt (§ 16 Abs. 2 Satz 1 EStG).
nechc 50000 DM
Ein Veräußerungsgewinn entsteht also immer dann, Ergebnis: Der Veräußerungsgewinn von 50000
wenn das Betriebsvermögen ganz oder teilweise DM ist in voller Höhe zu versteuern, da er den An-
abgeschrieben, am Markt aber noch ein Preis dafür teil von 100 000 DM, der dem veräußerten Betriebs-
erzielbar ist. Ob der Betrieb tatsächlich veräußert anteil entspricht - das ist ein Drittel, also 33333
oder nur aufgegeben wird, ist dabei unerheblich. DM-, um mehr übersteigt, als der Freibetragsan-
Steuerlich wird beides gleich behandelt (§ 16 Abs. teil von 10000 DM ausmacht. Wäre der Veräuße-
3 Satz 1 EStG). Liegt kein Veräußerungsgewinn rungsgewinn nur 33333 DM oder weniger, könnte
vor, wie bei der Betriebsaufgabe, wird vom Finanz-
amt der erzielbare Veräußerungspreis geschätzt. Im
folgenden umfaßt deshalb der Begriff der Betriebs- Diese an den drei Beispielen erläuterte Freibe-
veräußerung auch die Aufgabe eines Betriebes. tragsregelung kommt zum Tragen für Selbständi-
Der Veräußerungsgewinn wird nur zur Einkom- ge, die im Zeitpunkt der Veräußerung weder das
mensbesteuerung herangezogen, soweit er bei der 55. Lebensjahr vollendet haben, noch dauernd be-
Veräußerung des ganzen Betriebes 30000 DM und rufsunfähig waren. Sie ist noch wesentlich günsti-
bei Veräußerung eines Betriebsteils den entspre- ger bei Vollendung des 55. Lebensjahres oder bei
chenden Teil von 30000 DM übersteigt (§ 16 Abs. Betriebsaufgabe wegen dauernder Berufsunfähig
4 Satz 1 EStG). Der Freibetrag ermäßigt sich je- keit. In diesen Fällen liegt der Freibetrag bei
doch um den Betrag, um den der Veräußerungsge- 120000 DM und die Freibetragsgrenze bei 300 000
winn bei der Veräußerung des ganzen Betriebes DM (§ 16 Abs. 4 Satz 3 EStG), d. h. der Freibetrag
100000 DM und bei der Veräußerung eines Be- beträgt maximal 120000 DM und vermindert sich
triebsteils den entsprechenden Teil von 100000 um den Betrag, um den der Veräußerungsgewinn
DM übersteigt (§ 16 Abs. 4 Satz 2 EStG).
bei der Veräußerung des ganzen Betriebes 300000
Beispiel 1. Ein Selbständiger veräußert seinen DM übersteigt. Wenn also ein Selbständiger, der
gesamten Betrieb zu einem Preis von 250000 DM. 55 Jahre oder älter ist, seinen Betrieb verkauft und
An Veräußerungskosten z. B. für die Einschaltung dabei einen Veräußerungsgewinn von 420000 DM
eines Vermittlers und die Aufgabe von Annoncen oder mehr erzielt, wird ihm steuerlich kein Freibe-
entstehen ihm 5000 DM. Der Buchwert seines Be- trag eingeräumt. Liegt der Veräußerungsgewinn
triebes beträgt 150000 DM. Daraus errechnet sich bei 300000 DM oder weniger, steht ihm der volle
folgender zu versteuernder Veräußerungsgewinn: Freibetrag von 120000 DM zu. Liegt der Veräuße-
Veräußerungspreis des Betriebes 250000 DM rungsgewinn zwischen 300000 DM und 420000
Veräußerungskosten
5000 DM DM, erhält er einen Freibetrag, der um den Betrag
Buchwert des Betriebes
./. 150000 DM gekürzt ist, um den der Veräußerungsgewinn
Veräußerungsgewinn
95000 DM 300 000 DM übersteigt. Entsprechendes gilt für die
Ergebnis: Da der Veräußerungsgewinn den Be- Veräußerung eines Betriebsanteils, bei der sich die
trag von 100000 DM nicht übersteigt, ist der volle Höhe des Freibetrages und der Freigrenze nach
Freibetrag von 30000 DM abzuziehen. Es ergibt dem veräußerten Betriebsanteil bemessen.
sich ein zu versteuernder Veräußerungsgewinn
von 65000 DM.
./.
Beispiel 2. Gleiche Annahmen bezüglich Veräu-
Berungspreis und Veräußerungskosten, jedoch der
Buchwert des Betriebes beträgt 135000 DM. Dann
errechnet sich der Veräußerungsgewinn wie folgt:
Veräußerungspreis des Betriebes 250000 DM
Veräußerungskosten
.J. 5000 DM
In den dargestellten Beispielen würde also unter
der Annahme, daß der Selbständige das 55. Le-
bensjahr vollendet hat, jeweils der volle Freibetrag
bzw. Freibetragsanteil zu gewähren sein. Eine
Freibetragskürzung wäre in dem folgenden Bei-
spiel gegeben.
Beispiel: Ein 60jähriger Selbständiger veräußert
seinen mit dem Wert von 100000 DM zu Buche ste-
Ergebnis: Da der Veräußerungsgewinn den Be-
trag von 300000 DM um 20000 DM übersteigt, ist
der Freibetrag von 120000 um 20000 auf 100000
DM zu kürzen, so daß sich ein zu versteuernder
Veräußerungsgewinn von 220000 DM ergibt.
Neben der Freibetragsregelung kommt noch ein
zusätzlicher einkommensteuerlicher Vorteil bei der
Betriebsveräußerung hinzu. Diese Veräußerungs-
gewinne zählen nämlich zu den sogenannten au-
Berordentlichen Einkünften, die auf Antrag er-
mäßigt besteuert werden (§ 34 EStG). Der ermäßig-
te Steuersatz beträgt die Hälfte des durchschnittli-
chen Steuersatzes, der sich ergeben würde, wenn
die tarifliche Einkommensteuer nach dem gesam-
ten zu versteuernden Einkommen zu bemessen
wäre.
Beispiel. Ein 60jähriger Selbständiger, der ver-
heiratet ist und mit seiner Ehefrau zusammen ver-
anlagt wird, erzielt bei der Veräußerung seines
Betriebes einen Veräußerungsgewinn von 240000
DM. Im Jahr der Veräußerung hat er noch einen
laufenden Gewinn von 50000 DM, Einkünfte aus
Vermietung und Verpachtung von 20000 DM und
Einkünfte aus Kapitalvermögen von 10000 DM. Die
Einkommensteuer errechnet sich dann wie folgt:
Laufender Gewinn
Veräußerungsgewinn
davon steuerfrei
240000 DM
./. 120000 DM
50000 DM
+120000 DM
+
20000 DM
10000 DM
200000 DM
./. 16000 DM
184 000 DM
zu versteuern
Einkünfte aus Vermietung
und Verpachtung
Einkünfte aus Kapitalvermögen
Gesamtbetrag der Einkünfte
Sonderausgaben (Annahme)
Zu versteuerndes Einkommen
Nach der Einkommensteuer-Splittingtabelle ergibt
sich ein Steuerbetrag von 54182 DM. Daraus er-
rechnet sich ein durchschnittlicher Steuersatz von
54182 DM: 184000 DM = 29,45%. Der ermäßigte
Steuersatz beträgt also 29,45: 2 = 14,72%.
Der endgültige Steuerbetrag ist nunmehr in folgen-
der Weise zu ermitteln:
Zu versteuerndes
Einkommen
184000 DM
abzügl. steuerpflichtiger Teil des
Veräußerungsgewinns ./. 120000 DM
64000 DM
verbleiben
darauf entfallender Steuerbetrag
(ESt-Splittingtabelle) 11744 DM
ermäßigt zu versteuernder
Einkommensteil
120000 DM
darauf entfallender Steuerbetrag
(Steuersatz 14,72%)
Einkommensteuer insgesamt
+17664 DM
29408 DM
Ergebnis: Es ergibt sich durch die ermäßigte