Der Komet 4777 – Seite 4
1995-04-30 · Seite 4 von 40
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Der Komet
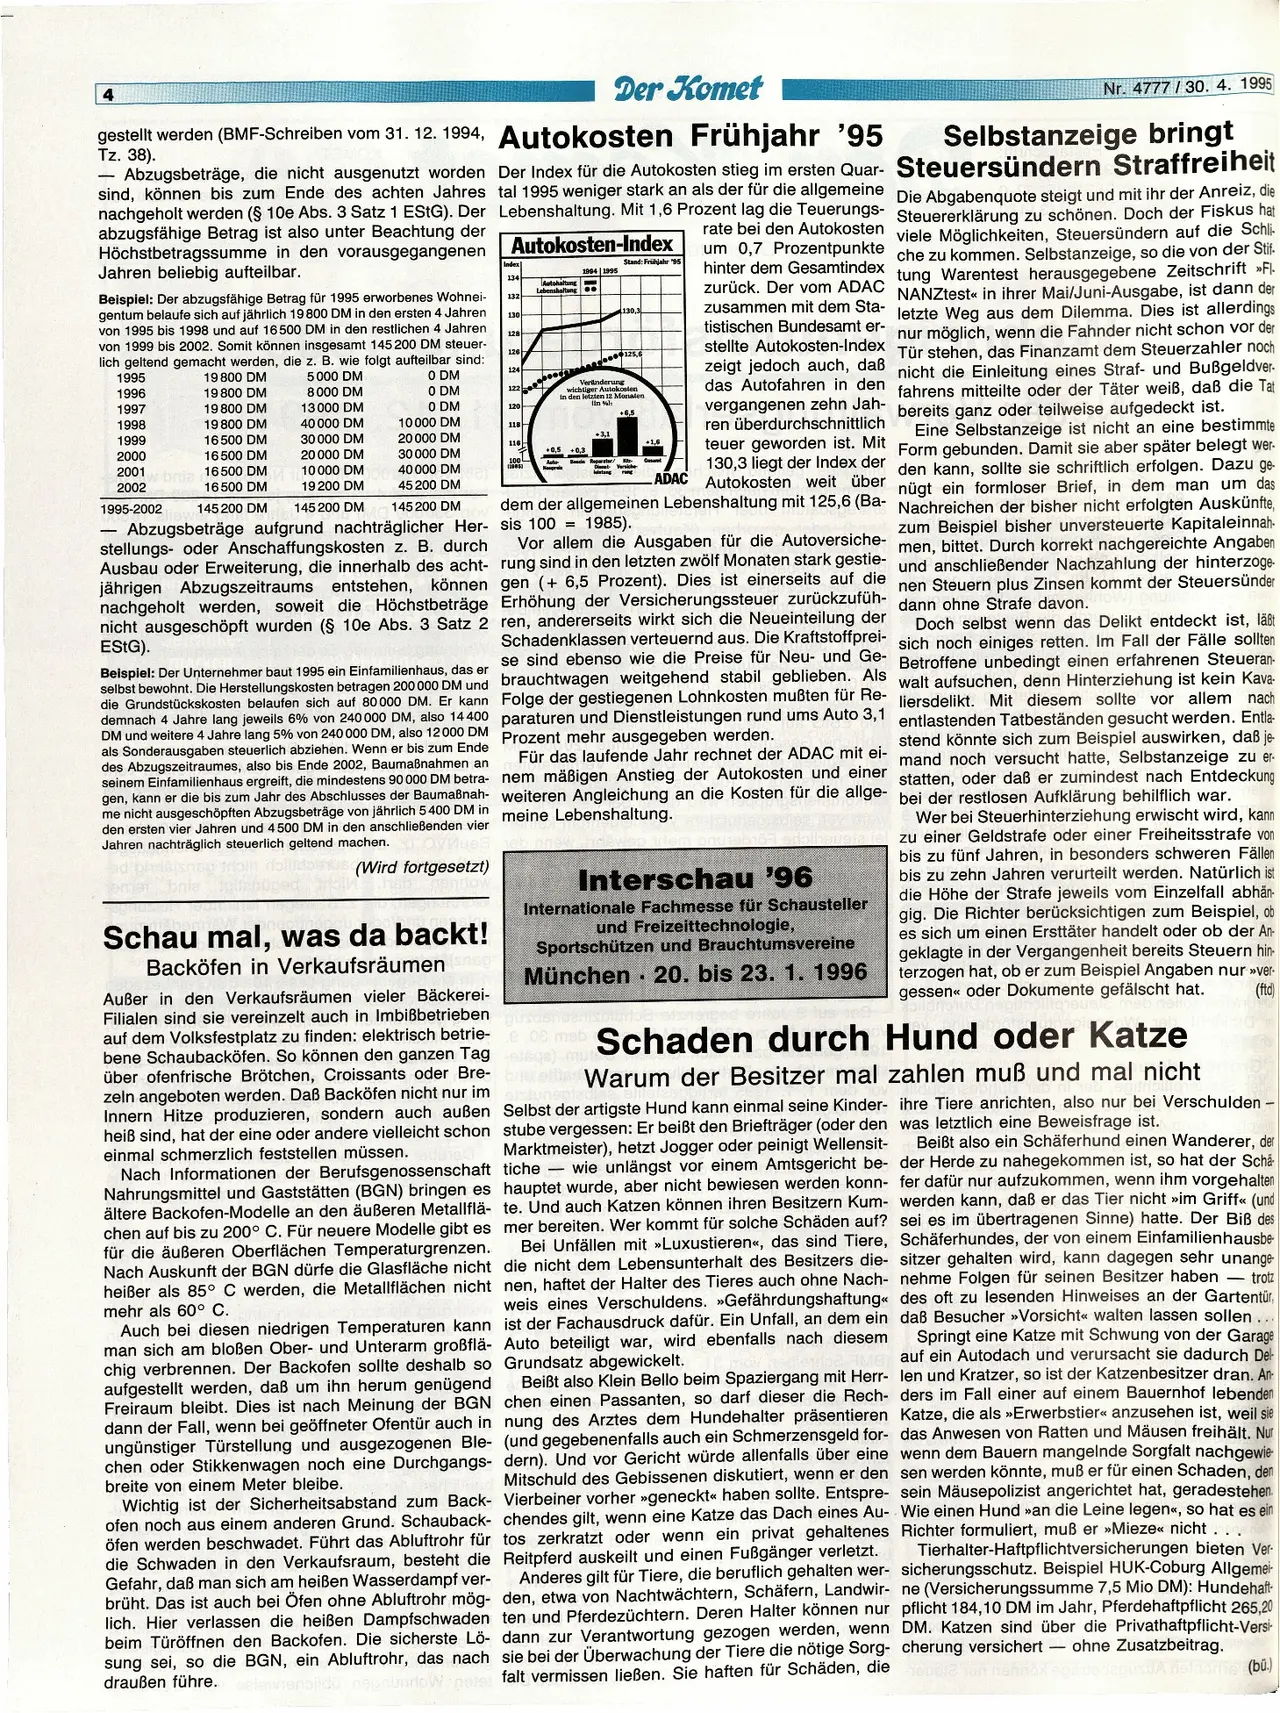
gestellt werden (BMF-Schreiben vom 31. 12. 1994, Autokosten Frühjahr '95
Tz. 38).
Abzugsbeträge, die nicht ausgenutzt worden
sind, können bis zum Ende des achten Jahres
nachgeholt werden (§ 10e Abs. 3 Satz 1 EStG). Der
abzugsfähige Betrag ist also unter Beachtung der
Höchstbetragssumme in den vorausgegangenen
Jahren beliebig aufteilbar.
Beispiel: Der abzugsfähige Betrag für 1995 erworbenes Wohnei-
gentum belaufe sich auf jährlich 19 800 DM in den ersten 4 Jahren
von 1995 bis 1998 und auf 16500 DM in den restlichen 4 Jahren
von 1999 bis 2002. Somit können insgesamt 145 200 DM steuer-
lich geltend gemacht werden, die z. B. wie folgt aufteilbar sind:
19 800 DM
Nr. 4777/30. 4. 1995
Selbstanzeige bringt
Der Index für die Autokosten stieg im ersten Quar- Steuersündern Straffreiheit
tal 1995 weniger stark an als der für die allgemeine Die Abgabenquote steigt und mit ihr der Anreiz, die
Lebenshaltung. Mit 1,6 Prozent lag die Teuerungs- Steuererklärung zu schönen. Doch der Fiskus hat
rate bei den Autokosten viele Möglichkeiten, Steuersündern auf die Schli
Autokosten-Index
um 0,7 Prozentpunkte che zu kommen. Selbstanzeige, so die von der Stif
tung Warentest herausgegebene Zeitschrift »>Fl.
NANZtest<< in ihrer Mai/Juni-Ausgabe, ist dann der
zusammen mit dem Sta- letzte Weg aus dem Dilemma. Dies ist allerdings
nur möglich, wenn die Fahnder nicht schon vor der
Tür stehen, das Finanzamt dem Steuerzahler noch
1994 1995
Stand: Frühjahr '95
Index
134
Autohaltung
Lebenshaltung .
-
130,3
132
130
128
126
124
122
1995
5000 DM
0 DM
1996
19 800 DM
8000 DM
0 DM
1997
19 800 DM
13000 DM
0 DM
120
1998
19800 DM
40000 DM
10000 DM
118
1999
16500 DM
30 000 DM
20000 DM
116-
2000
16500 DM
20000 DM
30 000 DM
vbnia
16500 DM
10000 DM
40 000 DM
16500 DM
19200 DM
145 200 DM
2001
2002
1995-2002
145 200 DM
45 200 DM
145 200 DM
Abzugsbeträge aufgrund nachträglicher Her-
stellungs- oder Anschaffungskosten z. B. durch
Ausbau oder Erweiterung, die innerhalb des acht-
jährigen Abzugszeitraums entstehen, können
nachgeholt werden, soweit die Höchstbeträge
nicht ausgeschöpft wurden (§ 10e Abs. 3 Satz 2
EStG).
Beispiel: Der Unternehmer baut 1995 ein Einfamilienhaus, das er
selbst bewohnt. Die Herstellungskosten betragen 200 000 DM und
die Grundstückskosten belaufen sich auf 80000 DM. Er kann
demnach 4 Jahre lang jeweils 6% von 240 000 DM, also 14400
DM und weitere 4 Jahre lang 5% von 240 000 DM, also 12000 DM
als Sonderausgaben steuerlich abziehen. Wenn er bis zum Ende
des Abzugszeitraumes, also bis Ende 2002, Baumaßnahmen an
seinem Einfamilienhaus ergreift, die mindestens 90 000 DM betra-
gen, kann er die bis zum Jahr des Abschlusses der Baumaßnah-
me nicht ausgeschöpften Abzugsbeträge von jährlich 5400 DM in
den ersten vier Jahren und 4500 DM in den anschließenden vier
Jahren nachträglich steuerlich geltend machen.
(Wird fortgesetzt)
Schau mal, was da backt!
Backöfen in Verkaufsräumen
Außer in den Verkaufsräumen vieler Bäckerei-
Filialen sind sie vereinzelt auch in Imbiẞbetrieben
auf dem Volksfestplatz zu finden: elektrisch betrie-
bene Schaubacköfen. So können den ganzen Tag
über ofenfrische Brötchen, Croissants oder Bre-
zeln angeboten werden. Daß Backöfen nicht nur im
Innern Hitze produzieren, sondern auch außen
heiß sind, hat der eine oder andere vielleicht schon
einmal schmerzlich feststellen müssen.
Nach Informationen der Berufsgenossenschaft
Nahrungsmittel und Gaststätten (BGN) bringen es
ältere Backofen-Modelle an den äußeren Metallflä-
chen auf bis zu 200° C. Für neuere Modelle gibt es
für die äußeren Oberflächen Temperaturgrenzen.
Nach Auskunft der BGN dürfe die Glasfläche nicht
heißer als 85° C werden, die Metallflächen nicht
mehr als 60° C.
Auch bei diesen niedrigen Temperaturen kann
man sich am bloßen Ober- und Unterarm großflä-
chig verbrennen. Der Backofen sollte deshalb so
aufgestellt werden, daß um ihn herum genügend
Freiraum bleibt. Dies ist nach Meinung der BGN
dann der Fall, wenn bei geöffneter Ofentür auch in
ungünstiger Türstellung und ausgezogenen Ble-
chen oder Stikkenwagen noch eine Durchgangs-
breite von einem Meter bleibe.
100L
(1985)
125,
Verlinderung
wichtiger Autokosten
in den letzten 12 Monaten
(in %):
leistung
+6.5
+1,6
hinter dem Gesamtindex
zurück. Der vom ADAC
tistischen Bundesamt er-
stellte Autokosten-Index
zeigt jedoch auch, daß
das Autofahren in den
vergangenen zehn Jah-
ren überdurchschnittlich
teuer geworden ist. Mit
130,3 liegt der Index der
Autokosten weit über
dem der allgemeinen Lebenshaltung mit 125,6 (Ba-
1985).
sis 100 =
ADAC
Vor allem die Ausgaben für die Autoversiche-
rung sind in den letzten zwölf Monaten stark gestie-
gen (+ 6,5 Prozent). Dies ist einerseits auf die
Erhöhung der Versicherungssteuer zurückzufüh-
ren, andererseits wirkt sich die Neueinteilung der
Schadenklassen verteuernd aus. Die Kraftstoffprei-
se sind ebenso wie die Preise für Neu- und Ge-
brauchtwagen weitgehend stabil geblieben. Als
Folge der gestiegenen Lohnkosten mußten für Re-
paraturen und Dienstleistungen rund ums Auto 3,1
Prozent mehr ausgegeben werden.
Für das laufende Jahr rechnet der ADAC mit ei-
nem mäßigen Anstieg der Autokosten und einer
weiteren Angleichung an die Kosten für die allge-
meine Lebenshaltung.
heb new
Interschau '96
Internationale Fachmesse für Schausteller
und Freizeittechnologie,
Sportschützen und Brauchtumsvereine
München 20. bis 23. 1. 1996
uneplad
nicht die Einleitung eines Straf- und Bußgeldver
fahrens mitteilte oder der Täter weiß, daß die Tat
bereits ganz oder teilweise aufgedeckt ist.
Eine Selbstanzeige ist nicht an eine bestimmte
Form gebunden. Damit sie aber später belegt wer-
den kann, sollte sie schriftlich erfolgen. Dazu ge
nügt ein formloser Brief, in dem man um das
Nachreichen der bisher nicht erfolgten Auskünfte,
zum Beispiel bisher unversteuerte Kapitaleinnah-
men, bittet. Durch korrekt nachgereichte Angaben
und anschließender Nachzahlung der hinterzoge.
nen Steuern plus Zinsen kommt der Steuersünder
dann ohne Strafe davon.
Doch selbst wenn das Delikt entdeckt ist, läßt
sich noch einiges retten. Im Fall der Fälle sollten
Betroffene unbedingt einen erfahrenen Steueran-
walt aufsuchen, denn Hinterziehung ist kein Kava
liersdelikt. Mit diesem sollte vor allem nach
entlastenden Tatbeständen gesucht werden. Entla-
stend könnte sich zum Beispiel auswirken, daß je
mand noch versucht hatte, Selbstanzeige zu er
statten, oder daß er zumindest nach Entdeckung
bei der restlosen Aufklärung behilflich war.
Wer bei Steuerhinterziehung erwischt wird, kann
zu einer Geldstrafe oder einer Freiheitsstrafe von
bis zu fünf Jahren, in besonders schweren Fällen
bis zu zehn Jahren verurteilt werden. Natürlich ist
die Höhe der Strafe jeweils vom Einzelfall abhän
gig. Die Richter berücksichtigen zum Beispiel, ob
es sich um einen Ersttäter handelt oder ob der An-
geklagte in der Vergangenheit bereits Steuern hin-
terzogen hat, ob er zum Beispiel Angaben nur >>ver-
(ftd)
gessen«< oder Dokumente gefälscht hat.
ihre Tiere anrichten, also nur bei Verschulden -
was letztlich eine Beweisfrage ist.
08 meb Schaden durch Hund oder Katze
Warum der Besitzer mal zahlen muß und mal nicht
Selbst der artigste Hund kann einmal seine Kinder-
stube vergessen: Er beißt den Briefträger (oder den
Beißt also ein Schäferhund einen Wanderer, der
Marktmeister), hetzt Jogger oder peinigt Wellensit-
tiche wie unlängst vor einem Amtsgericht be- der Herde zu nahegekommen ist, so hat der Schä
hauptet wurde, aber nicht bewiesen werden konn- fer dafür nur aufzukommen, wenn ihm vorgehalten
te. Und auch Katzen können ihren Besitzern Kum- werden kann, daß er das Tier nicht »>im Griff<< (und
mer bereiten. Wer kommt für solche Schäden auf? sei es im übertragenen Sinne) hatte.
Der Biß des
Bei Unfällen mit »Luxustieren«, das sind Tiere, Schäferhundes, der von einem Einfamilienhausbe
die nicht dem Lebensunterhalt des Besitzers die-
nen, haftet der Halter des Tieres auch ohne Nach-
weis eines Verschuldens. »Gefährdungshaftung«
ist der Fachausdruck dafür. Ein Unfall, an dem ein
Auto beteiligt war, wird ebenfalls nach diesem
Grundsatz abgewickelt.
Beißt also Klein Bello beim Spaziergang mit Herr-
chen einen Passanten, so darf dieser die Rech-
nung des Arztes dem Hundehalter präsentieren
(und gegebenenfalls auch ein Schmerzensgeld for-
dern). Und vor Gericht würde allenfalls über eine
Mitschuld des Gebissenen diskutiert, wenn er den
Wichtig ist der Sicherheitsabstand zum Back- Vierbeiner vorher »geneckt«< haben sollte. Entspre-
ofen noch aus einem anderen Grund. Schauback- chendes gilt, wenn eine Katze das Dach eines Au-
öfen werden beschwadet. Führt das Abluftrohr für tos zerkratzt oder wenn ein privat
gehaltenes
die Schwaden in den Verkaufsraum, besteht die Reitpferd auskeilt und einen Fußgänger verletzt.
Gefahr, daß man sich am heißen Wasserdampf ver- Anderes gilt für Tiere, die beruflich
gehalten
wer-
brüht. Das ist auch bei Öfen ohne Abluftrohr mög- den, etwa von Nachtwächtern, Schäfern, Landwir-
lich. Hier verlassen die heißen Dampfschwaden ten und Pferdezüchtern. Deren Halter
können nur
beim Türöffnen den Backofen. Die sicherste Lö-
sung sei, so die BGN, ein Abluftrohr, das nach
draußen führe.
dann zur Verantwortung gezogen werden, wenn
sie bei der Überwachung der Tiere die nötige Sorg-
falt vermissen ließen. Sie haften für Schäden, die
sitzer gehalten wird, kann dagegen sehr unange
nehme Folgen für seinen Besitzer haben - trotz
des oft zu lesenden Hinweises an der Gartentür,
daß Besucher »Vorsicht<< walten lassen sollen...
Springt eine Katze mit Schwung von der Garage
auf ein Autodach und verursacht sie dadurch Del
len und Kratzer, so ist der Katzenbesitzer dran. An-
ders im Fall einer auf einem Bauernhof lebenden
Katze, die als »Erwerbstier« anzusehen ist, weil sie
das Anwesen von Ratten und Mäusen freihält. Nur
wenn dem Bauern mangelnde Sorgfalt nachgewie
sen werden könnte, muß er für einen Schaden, den
sein Mäusepolizist angerichtet hat, geradestehen.
Wie einen Hund »an die Leine legen«, so hat es ein
Richter formuliert, muß er »Mieze<< nicht.n
Tierhalter-Haftpflichtversicherungen bieten Ver-
sicherungsschutz. Beispiel HUK-Coburg Allgemei
ne (Versicherungssumme 7,5 Mio DM): Hundehaft
pflicht 184,10 DM im Jahr, Pferdehaftpflicht 265,20
DM. Katzen sind über die Privathaftpflicht-Versi
cherung versichert - ohne Zusatzbeitrag.
nsinonies (bū.)