Der Komet 4777 – Seite 7
1995-04-30 · Seite 7 von 40
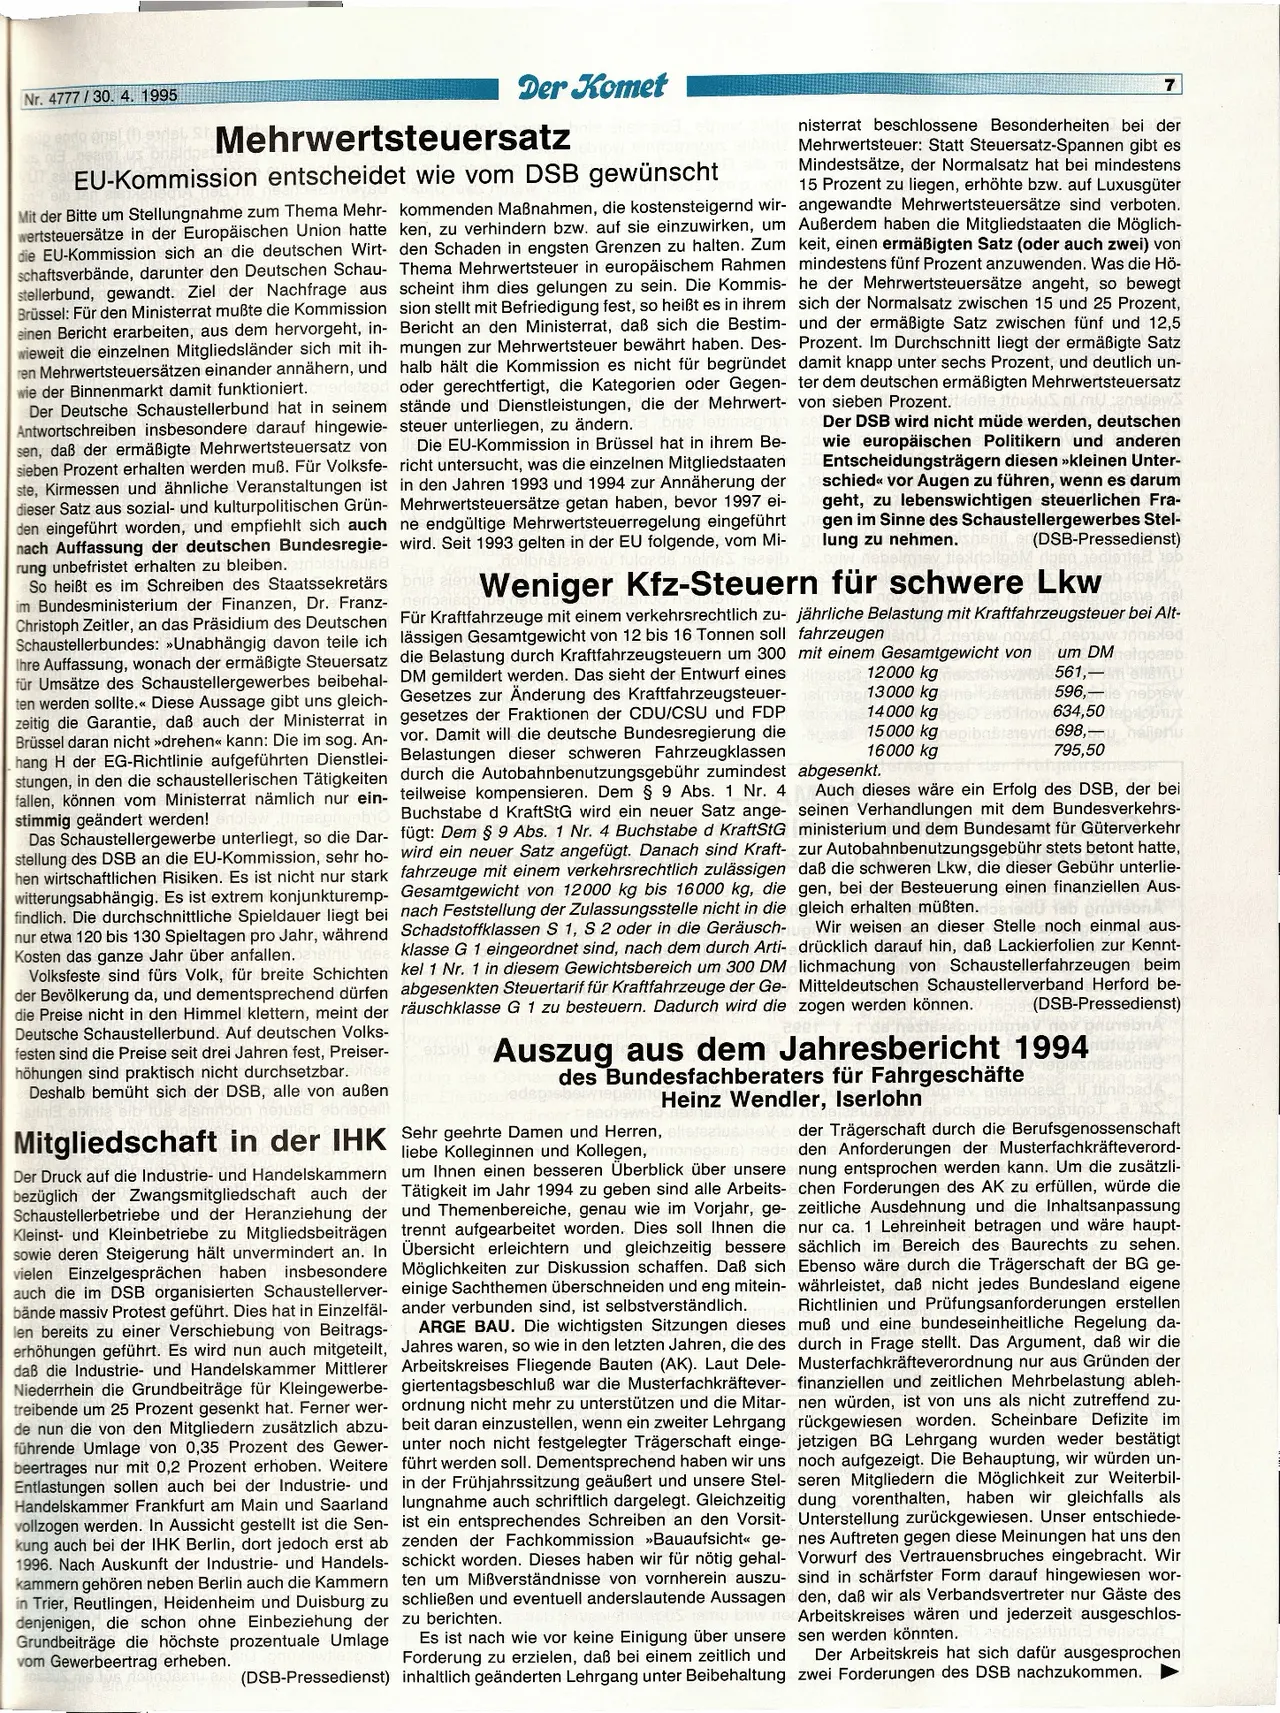
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4777/30. 4. 1995
Der Komet
endo egaletel St Mehrwertsteuersatz
EU-Kommission entscheidet wie vom DSB gewünscht
7
nisterrat beschlossene Besonderheiten bei der
Mehrwertsteuer: Statt Steuersatz-Spannen gibt es
Mindestsätze, der Normalsatz hat bei mindestens
15 Prozent zu liegen, erhöhte bzw. auf Luxusgüter
angewandte Mehrwertsteuersätze sind verboten.
Außerdem haben die Mitgliedstaaten die Möglich-
den Schaden in engsten Grenzen zu halten. Zum keit, einen ermäßigten Satz (oder auch zwei) von
Thema Mehrwertsteuer in europäischem Rahmen mindestens fünf Prozent anzuwenden. Was die Hö-
scheint ihm dies gelungen zu sein. Die Kommis- he der Mehrwertsteuersätze angeht, so bewegt
sion stellt mit Befriedigung fest, so heißt es in ihrem sich der Normalsatz zwischen 15 und 25 Prozent,
Bericht an den Ministerrat, daß sich die Bestim- und der ermäßigte Satz zwischen fünf und 12,5
mungen zur Mehrwertsteuer bewährt haben. Des- Prozent. Im Durchschnitt liegt der ermäßigte Satz
halb hält die Kommission es nicht für begründet damit knapp unter sechs Prozent, und deutlich un-
oder gerechtfertigt, die Kategorien oder Gegen- ter dem deutschen ermäßigten Mehrwertsteuersatz
stände und Dienstleistungen, die der Mehrwert- von sieben Prozent. Plotte touplus. OLMU
steuer unterliegen, zu ändern.
Mit der Bitte um Stellungnahme zum Thema Mehr- kommenden Maßnahmen, die kostensteigernd wir-
wertsteuersätze in der Europäischen Union hatte ken, zu verhindern bzw. auf sie einzuwirken, um
die EU-Kommission sich an die deutschen Wirt-
schaftsverbände, darunter den Deutschen Schau-
stellerbund, gewandt. Ziel der Nachfrage aus
Brüssel: Für den Ministerrat mußte die Kommission
einen Bericht erarbeiten, aus dem hervorgeht, in-
wieweit die einzelnen Mitgliedsländer sich mit ih-
ren Mehrwertsteuersätzen einander annähern, und
wie der Binnenmarkt damit funktioniert. letead
Der Deutsche Schaustellerbund hat in seinem
Antwortschreiben insbesondere darauf hingewie-
sen, daß der ermäßigte Mehrwertsteuersatz von Die EU-Kommission in Brüssel hat in ihrem Be-
sieben Prozent erhalten werden muß. Für Volksfe- richt untersucht, was die einzelnen Mitgliedstaaten
ste, Kirmessen und ähnliche Veranstaltungen ist in den Jahren 1993 und 1994 zur Annäherung der
dieser Satz aus sozial- und kulturpolitischen Grün- Mehrwertsteuersätze getan haben, bevor 1997 ei-
den eingeführt worden, und empfiehlt sich auch ne endgültige Mehrwertsteuerregelung eingeführt
nach Auffassung der deutschen Bundesregie- wird. Seit 1993 gelten in der EU folgende, vom Mi-
Jususa
rung unbefristet erhalten zu bleiben.
bristalevnu
Der DSB wird nicht müde werden, deutschen
wie europäischen Politikern und anderen
Entscheidungsträgern diesen >>kleinen Unter-
schied<< vor Augen zu führen, wenn es darum
geht, zu lebenswichtigen steuerlichen Fra-
gen im Sinne des Schaustellergewerbes Stel-
lung zu nehmen.
(DSB-Pressedienst)
Weniger Kfz-Steuern für schwere Lkw
So heißt es im Schreiben des Staatssekretärs
im Bundesministerium der Finanzen, Dr. Franz- neripal
Christoph Zeitler, an das Präsidium des Deutschen Für Kraftfahrzeuge mit einem verkehrsrechtlich zu- jährliche Belastung mit Kraftfahrzeugsteuer bei Alt-
Schaustellerbundes: »Unabhängig davon teile ich lässigen Gesamtgewicht von 12 bis 16 Tonnen soll fahrzeugen
Ihre Auffassung, wonach der ermäßigte Steuersatz die Belastung durch Kraftfahrzeugsteuern um 300 mit
einem
Gesamtgewicht von
für Umsätze des Schaustellergewerbes beibehal- DM gemildert werden. Das sieht der
Entwurf eines
ten werden sollte.<< Diese Aussage gibt uns gleich- Gesetzes zur Änderung des Kraftfahrzeugsteuer-
zeitig die Garantie, daß auch der Ministerrat in gesetzes der Fraktionen der CDU/
CSU und FDP
Brüssel daran nicht »>drehen<< kann: Die im sog. An- vor. Damit will die deutsche Bundesregierung die
hang H der EG-Richtlinie aufgeführten Dienstlei- Belastungen dieser schweren Fahrzeugklassen
stungen, in den die schaustellerischen Tätigkeiten
fallen, können vom Ministerrat nämlich nur ein-
stimmig geändert werden!
12000 kg
13000 kg
14000 kg
15000 kg
16000 kg
nebjw
um DM
561,-
596,-
634,50
698,-
795,50
Auch dieses wäre ein Erfolg des DSB, der bei
seinen Verhandlungen mit dem Bundesverkehrs-
ministerium und dem Bundesamt für Güterverkehr
zur Autobahnbenutzungsgebühr stets betont hatte,
daß die schweren Lkw, die dieser Gebühr unterlie-
gen, bei der Besteuerung einen finanziellen Aus-
gleich erhalten müßten.
durch die Autobahnbenutzungsgebühr zumindest abgesenkt.
teilweise kompensieren. Dem § 9 Abs. 1 Nr. 4
sapnabio Buchstabe d KraftStG wird ein neuer Satz ange-
fügt: Dem § 9 Abs. 1 Nr. 4 Buchstabe d KraftStG
wird ein neuer Satz angefügt. Danach sind Kraft-
fahrzeuge mit einem verkehrsrechtlich zulässigen
Gesamtgewicht von 12000 kg bis 16000 kg, die
nach Feststellung der Zulassungsstelle nicht in die
Wir weisen an dieser Stelle noch einmal aus-
Schadstoffklassen S 1, S2 oder in die Geräusch-
klasse G 1 eingeordnet sind, nach dem durch Arti- drücklich darauf hin, daß Lackierfolien zur Kennt-
kel 1 Nr. 1 in diesem Gewichtsbereich um 300 DM lichmachung von Schaustellerfahrzeugen beim
abgesenkten Steuertarif für Kraftfahrzeuge der Ge- Mitteldeutschen Schaustellerverband Herford be-
(DSB-Pressedienst)
räuschklasse G 1 zu besteuern. Dadurch wird die zogen werden können.
Das Schaustellergewerbe unterliegt, so die Dar-
stellung des DSB an die EU-Kommission, sehr ho-
hen wirtschaftlichen Risiken. Es ist nicht nur stark
witterungsabhängig. Es ist extrem konjunkturemp-
findlich. Die durchschnittliche Spieldauer liegt bei
nur etwa 120 bis 130 Spieltagen pro Jahr, während
Kosten das ganze Jahr über anfallen.
Volksfeste sind fürs Volk, für breite Schichten
der Bevölkerung da, und dementsprechend dürfen
die Preise nicht in den Himmel klettern, meint der
Deutsche Schaustellerbund. Auf deutschen Volks-
festen sind die Preise seit drei Jahren fest, Preiser-
höhungen sind praktisch nicht durchsetzbar.
Deshalb bemüht sich der DSB, alle von außen
netusa
zee
Auszug aus dem Jahresbericht 1994
des Bundesfachberaters für Fahrgeschäfte
probavering Heinz Wendler, Iserlohn
Paadiewe
der Trägerschaft durch die Berufsgenossenschaft
liebe Kolleginnen und Kollegen, monegaus) nedei den Anforderungen der Musterfachkräfteverord-
Der Druck auf die Industrie- und Handelskammern um Ihnen einen besseren Überblick über unsere nung entsprochen werden kann. Um die zusätzli-
bezüglich der Zwangsmitgliedschaft auch der Tätigkeit im Jahr 1994 zu geben sind alle Arbeits- chen Forderungen des AK zu erfüllen, würde die
Schaustellerbetriebe und der Heranziehung der und Themenbereiche, genau wie im Vorjahr, ge-
Kleinst- und Kleinbetriebe zu Mitgliedsbeiträgen trennt aufgearbeitet worden. Dies soll Ihnen die
sowie deren Steigerung hält unvermindert an. In Übersicht erleichtern und gleichzeitig bessere
vielen Einzelgesprächen haben insbesondere Möglichkeiten zur Diskussion schaffen. Daß sich
auch die im DSB organisierten Schaustellerver- einige Sachthemen überschneiden und eng mitein-
bände massiv Protest geführt. Dies hat in Einzelfäl- ander verbunden sind, ist selbstverständlich.
len bereits zu einer Verschiebung von Beitrags-
erhöhungen geführt. Es wird nun auch mitgeteilt,
daß die Industrie- und Handelskammer Mittlerer
Niederrhein die Grundbeiträge für Kleingewerbe-
treibende um 25 Prozent gesenkt hat. Ferner wer-
de nun die von den Mitgliedern zusätzlich abzu-
führende Umlage von 0,35 Prozent des Gewer-
beertrages nur mit 0,2 Prozent erhoben. Weitere
Entlastungen sollen auch bei der Industrie- und
Handelskammer Frankfurt am Main und Saarland
vollzogen werden. In Aussicht gestellt ist die Sen-
kung auch bei der IHK Berlin, dort jedoch erst ab
1996. Nach Auskunft der Industrie- und Handels-
kammern gehören neben Berlin auch die Kammern
in Trier, Reutlingen, Heidenheim und Duisburg zu
denjenigen, die schon ohne Einbeziehung der zu berichten.
Grundbeiträge die höchste prozentuale Umlage Es ist nach wie vor keine Einigung über unsere
vom Gewerbeertrag erheben.
Forderung zu erzielen, daß bei einem zeitlich und
(DSB-Pressedienst) inhaltlich geänderten Lehrgang unter Beibehaltung
Mitgliedschaft in der IHK Sehr geehrte Damen und Herren,
zeitliche Ausdehnung und die Inhaltsanpassung
nur ca. 1 Lehreinheit betragen und wäre haupt-
sächlich im Bereich des Baurechts zu sehen.
Ebenso wäre durch die Trägerschaft der BG ge-
währleistet, daß nicht jedes Bundesland eigene
Richtlinien und Prüfungsanforderungen erstellen
ARGE BAU. Die wichtigsten Sitzungen dieses muß und eine bundeseinheitliche Regelung da-
Jahres waren, so wie in den letzten Jahren, die des durch in Frage stellt. Das Argument, daß wir die
Arbeitskreises Fliegende Bauten (AK). Laut Dele- Musterfachkräfteverordnung nur aus Gründen der
giertentagsbeschluß war die Musterfachkräftever- finanziellen und zeitlichen Mehrbelastung ableh-
ordnung nicht mehr zu unterstützen und die Mitar- nen würden, ist von uns als nicht zutreffend zu-
beit daran einzustellen, wenn ein zweiter Lehrgang rückgewiesen worden. Scheinbare Defizite im
unter noch nicht festgelegter Trägerschaft einge- jetzigen BG Lehrgang wurden weder bestätigt
führt werden soll. Dementsprechend haben wir uns noch aufgezeigt. Die Behauptung, wir würden un-
in der Frühjahrssitzung geäußert und unsere Stel- seren Mitgliedern die Möglichkeit zur Weiterbil-
lungnahme auch schriftlich dargelegt. Gleichzeitig dung vorenthalten, haben wir gleichfalls als
ist ein entsprechendes Schreiben an den Vorsit- Unterstellung zurückgewiesen. Unser entschiede-
zenden der Fachkommission »Bauaufsicht« ge-
schickt worden. Dieses haben wir für nötig gehal-
ten um Mißverständnisse von vornherein auszu-
schließen und eventuell anderslautende Aussagen
nes Auftreten gegen diese Meinungen hat uns den
Vorwurf des Vertrauensbruches eingebracht. Wir
sind in schärfster Form darauf hingewiesen wor-
den, daß wir als Verbandsvertreter nur Gäste des
Arbeitskreises wären und jederzeit ausgeschlos-
zeblepatining
sen werden könnten.
Der Arbeitskreis hat sich dafür ausgesprochen
zwei Forderungen des DSB nachzukommen.