Der Komet 4783 – Seite 4
1995-06-30 · Seite 4 von 32
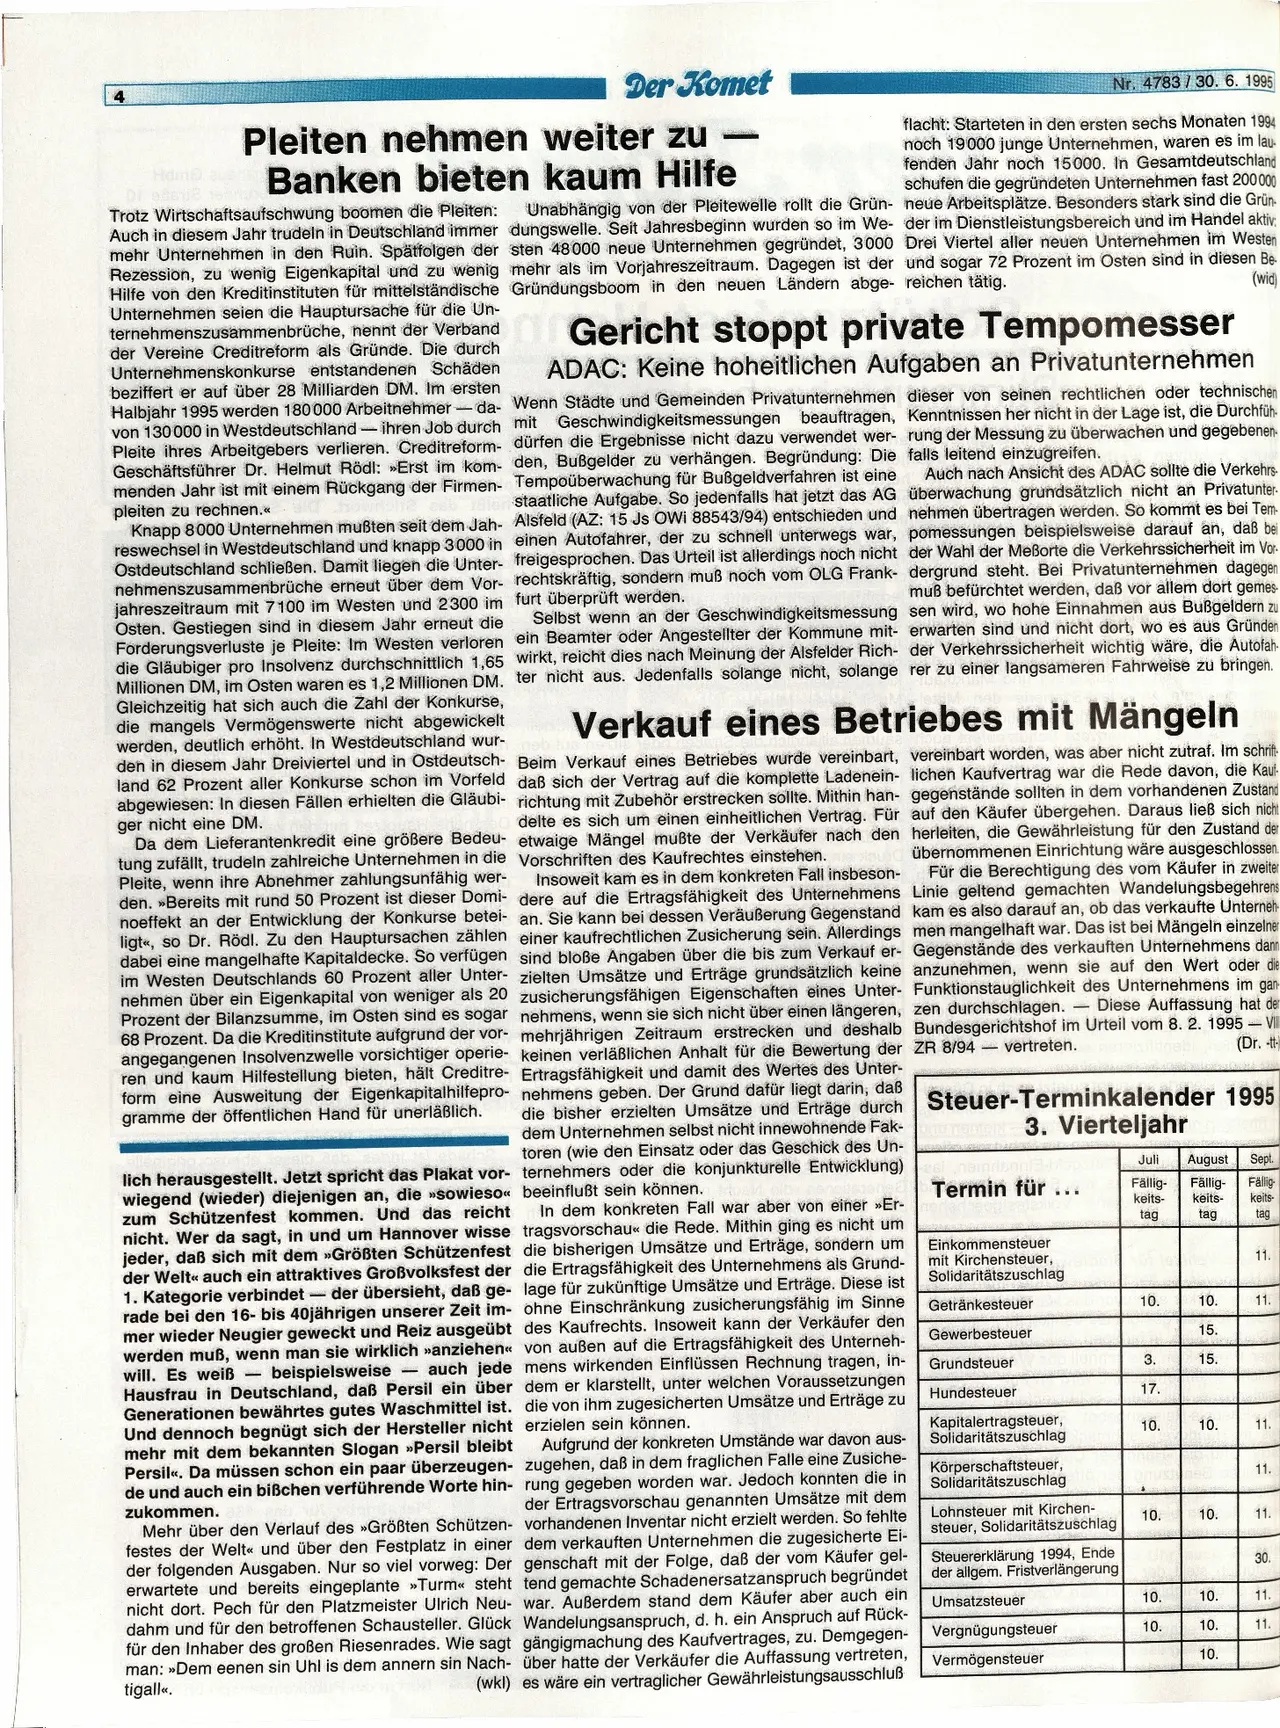
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Homo aus
Der Komet
Pleiten nehmen weiter zu
Banken bieten kaum Hilfe
Nr. 4783/30. 6. 1995
flacht: Starteten in den ersten sechs Monaten 1994
noch 19000 junge Unternehmen, waren es im lau-
fenden Jahr noch 15000. In Gesamtdeutschland
schufen die gegründeten Unternehmen fast 200000
Unabhängig von der Pleitewelle rollt die Grün- neue Arbeitsplätze. Besonders stark sind die Grün-
dungswelle. Seit Jahresbeginn wurden so im We- der im Dienstleistungsbereich und im Handel aktiv
sten 48000 neue Unternehmen gegründet, 3000 Drei Viertel aller neuen Unternehmen im Westen
mehr als im Vorjahreszeitraum. Dagegen ist der und sogar 72 Prozent im Osten sind in diesen Be
Gründungsboom in den neuen Ländern abge- reichen tätig.
(wid)
Trotz Wirtschaftsaufschwung boomen die Pleiten:
Auch in diesem Jahr trudeln in Deutschland immer
mehr Unternehmen in den Ruin. Spätfolgen der
Rezession, zu wenig Eigenkapital und zu wenig
Hilfe von den Kreditinstituten für mittelständische
Unternehmen seien die Hauptursache für die Un-
ternehmenszusammenbrüche, nennt der Verband Gericht stoppt private Tempomesser
der Vereine Creditreform als Gründe. Die durch
Unternehmenskonkurse entstandenen Schäden ADAC: Keine hoheitlichen Aufgaben an Privatunternehmen
beziffert er auf über 28 Milliarden DM. Im ersten
Halbjahr 1995 werden 180000 Arbeitnehmer-da- Wenn Städte und Gemeinden Privatunternehmen dieser von seinen rechtlichen oder technischen
mit Geschwindigkeitsmessungen
beauftragen, Kenntnissen her nicht in der Lage ist, die Durchfüh
dürfen die Ergebnisse nicht dazu verwendet wer- rung der Messung zu
überwachen und gegebenen-
den, Bußgelder zu verhängen. Begründung: Die falls leitend einzugreifen
.
Tempoüberwachung für Bußgeldverfahren ist eine
staatliche Aufgabe. So jedenfalls hat jetzt das AG
Alsfeld (AZ: 15 Js OWI 88543/94) entschieden und nehmen übertragen werden. So kommt es bei Tem
einen Autofahrer, der zu schnell unterwegs war, pomessungen beispielsweise
darauf an, daß
bei
freigesprochen. Das Urteil ist allerdings noch nicht der Wahl der Meẞorte
die Verkehrssicherheit im Vor
rechtskräftig, sondern muß noch vom OLG Frank- dergrund steht. Bei
Privatunternehmen dagegen
muß befürchtet werden, daß vor allem dort gemes
furt überprüft werden.
Selbst wenn an der Geschwindigkeitsmessung sen wird, wo hohe Einnahmen aus Bußgeldern zu
ein Beamter oder Angestellter der Kommune mit- erwarten sind und nicht dort, wo
es aus Gründen
wirkt, reicht dies nach Meinung der Alsfelder Rich- der Verkehrssicherheit
wichtig wäre, die Autofah
ter nicht aus. Jedenfalls solange nicht, solange rer zu einer langsameren
Fahrweise zu bringen.
von 130000 in Westdeutschland - ihren Job durch
Pleite ihres Arbeitgebers verlieren. Creditreform-
Geschäftsführer Dr. Helmut Rödl: »Erst im kom-
menden Jahr ist mit einem Rückgang der Firmen-
pleiten zu rechnen.<<
Auch nach Ansicht des ADAC sollte die Verkehrs-
überwachung grundsätzlich nicht an Privatunter
Knapp 8000 Unternehmen mußten seit dem Jah-
reswechsel in Westdeutschland und knapp 3000 in
Ostdeutschland schließen. Damit liegen die Unter-
nehmenszusammenbrüche erneut über dem Vor-
jahreszeitraum mit 7100 im Westen und 2300 im
Osten. Gestiegen sind in diesem Jahr erneut die
Forderungsverluste je Pleite: Im Westen verloren
die Gläubiger pro Insolvenz durchschnittlich 1,65
Millionen DM, im Osten waren es 1,2 Millionen DM.
Gleichzeitig hat sich auch die Zahl der Konkurse,
die mangels Vermögenswerte nicht abgewickelt
werden, deutlich erhöht. In Westdeutschland wur-
den in diesem Jahr Dreiviertel und in Ostdeutsch- Beim Verkauf eines Betriebes wurde vereinbart, vereinbart worden, was aber nicht zutraf. Im schrift
land 62 Prozent aller Konkurse schon im Vorfeld daß sich der Vertrag auf die komplette Ladenein- lichen Kaufvertrag war die Rede davon,
die Kauf
abgewiesen: In diesen Fällen erhielten die Gläubi- richtung mit Zubehör erstrecken sollte. Mithin han-
ger nicht eine DM.
delte es sich um einen einheitlichen Vertrag. Für
etwaige Mängel mußte der Verkäufer nach den
Vorschriften des Kaufrechtes einstehen.
neb
Verkauf eines Betriebes mit Mängeln
gegenstände sollten in dem vorhandenen Zustand
auf den Käufer übergehen. Daraus ließ sich nicht
herleiten, die Gewährleistung für den Zustand der
übernommenen Einrichtung wäre ausgeschlossen.
Für die Berechtigung des vom Käufer in zweiter
Linie geltend gemachten Wandelungsbegehrens
Da dem Lieferantenkredit eine größere Bedeu-
tung zufällt, trudeln zahlreiche Unternehmen in die
Pleite, wenn ihre Abnehmer zahlungsunfähig wer- Insoweit kam es in dem konkreten Fall insbeson-
den. »Bereits mit rund 50 Prozent ist dieser Domi- dere auf die Ertragsfähigkeit des Unternehmens
noeffekt an der Entwicklung der Konkurse betei- an. Sie kann bei dessen Veräußerung Gegenstand kam es also darauf an, ob das verkaufte Unterneh
ligt«<, so Dr. Rödl. Zu den Hauptursachen zählen einer kaufrechtlichen Zusicherung sein. Allerdings men
mangelhaft war. Das ist bei Mängeln einzelner
dabei eine mangelhafte Kapitaldecke. So verfügen sind bloße Angaben über die bis zum Verkauf er-
Gegenstände des verkauften Unternehmens dann
im Westen Deutschlands 60 Prozent aller Unter- zielten Umsätze und Erträge grundsätzlich keine anzunehmen
, wenn sie auf den Wert oder die
nehmen über ein Eigenkapital von weniger als 20 zusicherungsfähigen Eigenschaften eines Unter-
Funktionstauglichkeit des Unternehmens im gan
- Diese Auffassung hat der
Prozent der Bilanzsumme, im Osten sind es sogar nehmens, wenn sie sich nicht über einen längeren, zen
durchschlagen.
68 Prozent. Da die Kreditinstitute aufgrund der vor- mehrjährigen Zeitraum erstrecken und deshalb Bundesgerichtshof im Urteil vom 8. 2. 1995-VII
angegangenen Insolvenzwelle vorsichtiger operie- keinen verläßlichen Anhalt für die Bewertung der ZR
8/94 - vertreten.
ren und kaum Hilfestellung bieten, hält Creditre- Ertragsfähigkeit und damit des Wertes des Unter-
form eine Ausweitung der Eigenkapitalhilfepro- nehmens geben. Der Grund dafür liegt darin, daß
gramme der öffentlichen Hand für unerläßlich.
(Dr. -tt-
die bisher erzielten Umsätze und Erträge durch Steuer-Terminkalender 1995
dem Unternehmen selbst nicht innewohnende Fak-mumente 3. Vierteljahr
toren (wie den Einsatz oder das Geschick des Un-
ternehmers oder die konjunkturelle Entwicklung)
beeinflußt sein können.
lich herausgestellt. Jetzt spricht das Plakat vor-
wiegend (wieder) diejenigen an, die »>sowieso«<
In dem konkreten Fall war aber von einer »Er-
zum Schützenfest kommen. Und das reicht
nicht. Wer da sagt, in und um Hannover wisse tragsvorschau« die Rede. Mithin ging es nicht um
jeder, daß sich mit dem »Größten Schützenfest die bisherigen Umsätze
und Erträge, sondern um
der Welt auch ein attraktives Großvolksfest der die Ertragsfähigkeit des Unternehmens
als Grund-
1. Kategorie verbindet der übersieht, daß ge- lage für zukünftige Umsätze und
Erträge. Diese ist
rade bei den 16- bis 40jährigen unserer Zeit im- ohne Einschränkung
zusicherungsfähig im Sinne
mer wieder Neugier geweckt und Reiz ausgeübt des Kaufrechts. Insoweit kann
der Verkäufer den
werden muß, wenn man sie wirklich »anziehen« von außen auf die
Ertragsfähigkeit des Unterneh-
auch jede mens wirkenden Einflüssen Rechnung
tragen, in-
beispielsweise
will. Es weiß -
Hausfrau in Deutschland, daß Persil ein über dem er klarstellt, unter welchen Voraussetzungen
Generationen bewährtes gutes Waschmittel ist. die von ihm zugesicherten Umsätze
und Erträge zu
Und dennoch begnügt sich der Hersteller nicht erzielen sein können.
mehr mit dem bekannten Slogan »Persil bleibt
Persil«<. Da müssen schon ein paar überzeugen-
de und auch ein bißchen verführende Worte hin-
zukommen.
1
Aufgrund der konkreten Umstände war davon aus-
zugehen, daß in dem fraglichen Falle eine Zusiche-
rung gegeben worden war. Jedoch konnten die in
der Ertragsvorschau genannten Umsätze mit dem
Mehr über den Verlauf des »Größten Schützen- vorhandenen Inventar nicht erzielt werden. So fehlte
festes der Welt«< und über den Festplatz in einer dem verkauften Unternehmen die zugesicherte Ei-
der folgenden Ausgaben. Nur so viel vorweg: Der genschaft mit der Folge, daß der
vom Käufer gel-
erwartete und bereits eingeplante »Turm<< steht tend gemachte Schadenersatzanspruch
begründet
nicht dort. Pech für den Platzmeister Ulrich Neu- war. Außerdem stand dem Käufer
aber auch ein
dahm und für den betroffenen Schausteller. Glück Wandelungsanspruch, d. h. ein Anspruch auf Rück-
für den Inhaber des großen Riesenrades. Wie sagt gängigmachung des Kaufvertrages, zu. Demgegen-
man: »Dem eenen sin Uhl is dem annern sin Nach- über hatte der Verkäufer
die Auffassung vertreten,
tigall«.
(wkl) es wäre ein vertraglicher Gewährleistungsausschluß
Juli
Termin für ...
tag
August Sept.
Fällig- Fällig- Fällig
keits- keits- keits-
tag
tag
Einkommensteuer
mit Kirchensteuer,
Solidaritätszuschlag
Getränkesteuer
Gewerbesteuer
Grundsteuer
Hundesteuer
055
11.
11
10.
10.
11.
15.
3.
15.
17.
Kapitalertragsteuer,
10.
10.
Solidaritätszuschlag
Körperschaftsteuer,
Solidaritätszuschlag
Lohnsteuer mit Kirchen-
steuer, Solidaritätszuschlag
Steuererklärung 1994, Ende
der allgem. Fristverlängerung
Umsatzsteuer
Vergnügungsteuer
Vermögensteuer
10.
10.
11.
11
11
11.
F
11.
30.
90
10.
10.
11.
10.
10.
11.
10.