Der Komet 4852 – Seite 3
1997-05-30 · Seite 3 von 40
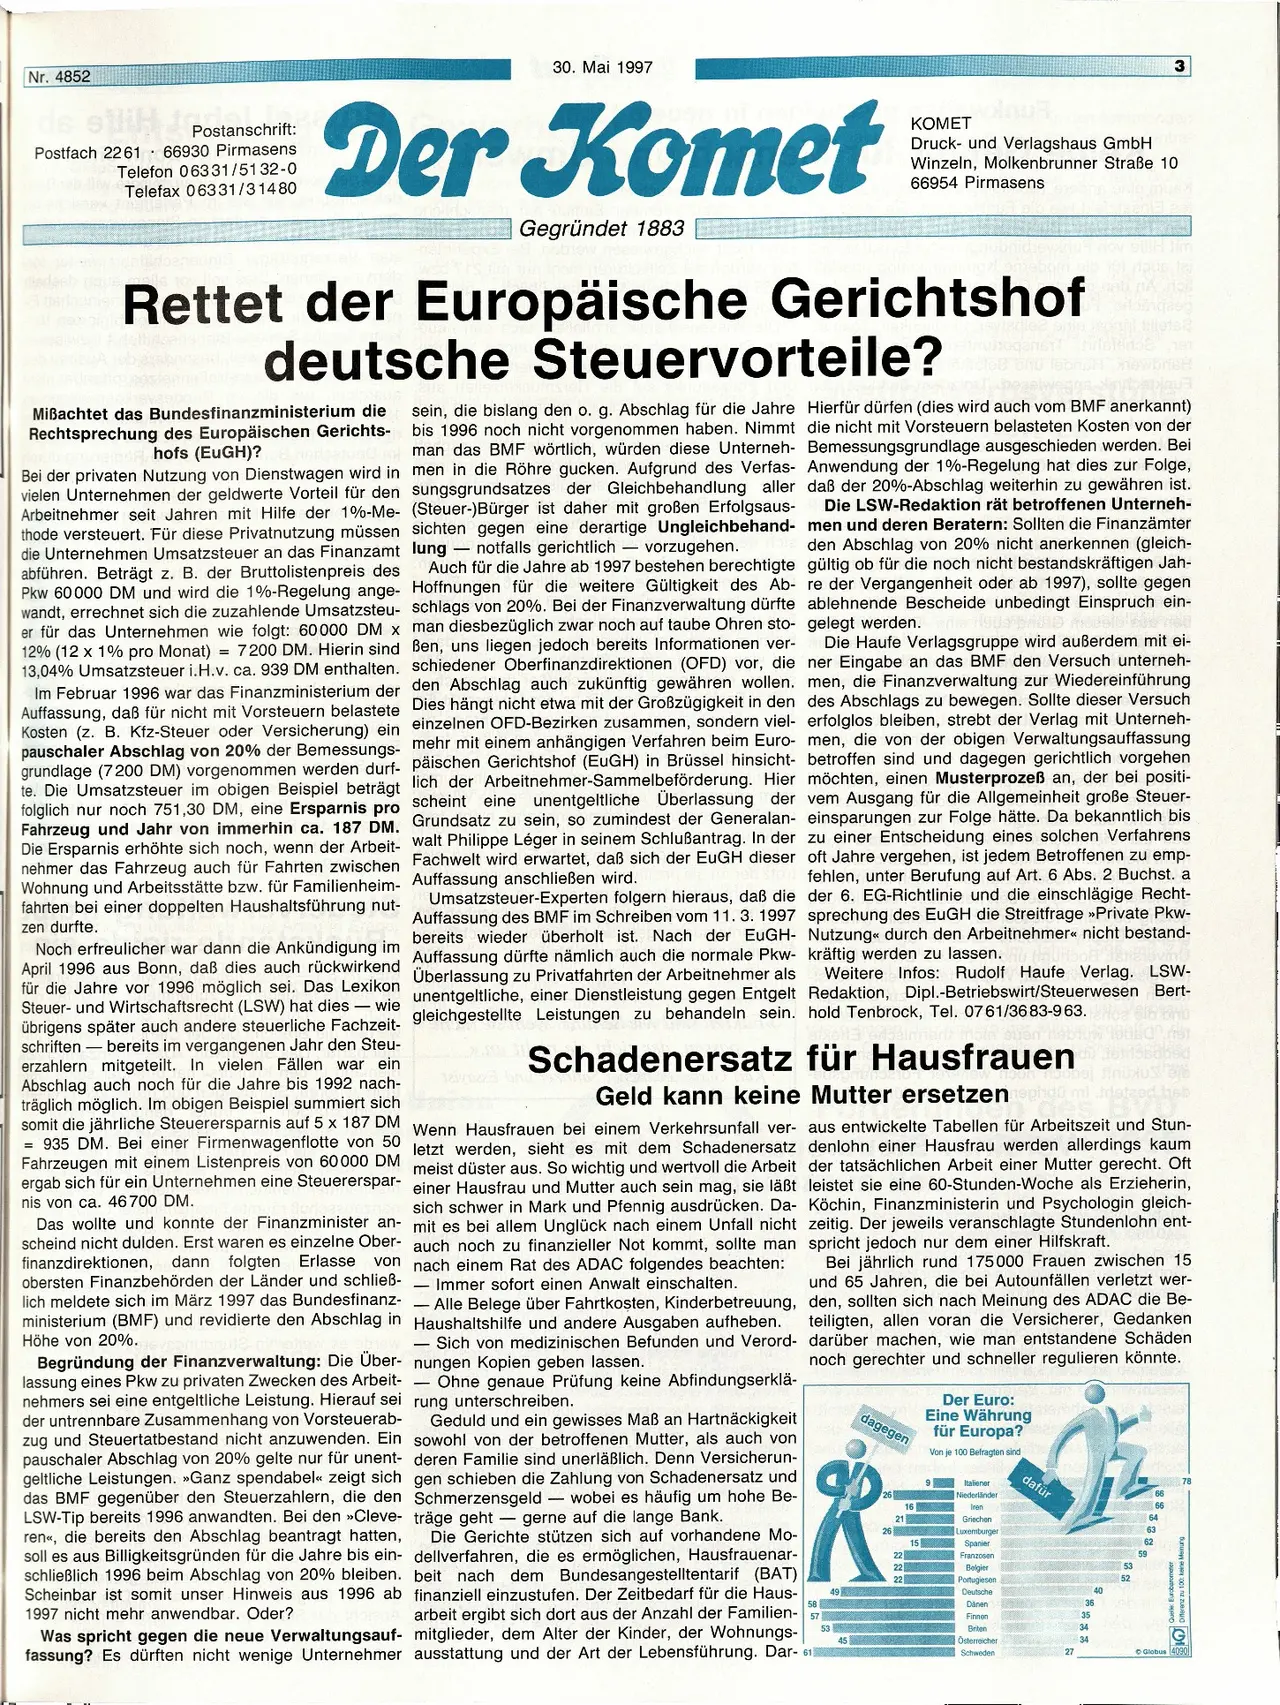
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4852
ds
Postanschrift:
Postfach 2261 66930 Pirmasens
Telefon 06331/5132-0
Telefax 06331/31480
30. Mai 1997
Der Komet
Gegründet 1883
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
Rettet der Europäische Gerichtshof
deutsche Steuervorteile?
Miẞachtet das Bundesfinanzministerium die
Rechtsprechung des Europäischen Gerichts-
hofs (EuGH)?
=
Bei der privaten Nutzung von Dienstwagen wird in
vielen Unternehmen der geldwerte Vorteil für den
Arbeitnehmer seit Jahren mit Hilfe der 1%-Me-
thode versteuert. Für diese Privatnutzung müssen
die Unternehmen Umsatzsteuer an das Finanzamt
abführen. Beträgt z. B. der Bruttolistenpreis des
Pkw 60000 DM und wird die 1%-Regelung ange-
wandt, errechnet sich die zuzahlende Umsatzsteu-
er für das Unternehmen wie folgt: 60000 DM x
12% (12 x 1% pro Monat) 7200 DM. Hierin sind
13,04% Umsatzsteuer i.H.v. ca. 939 DM enthalten.
Im Februar 1996 war das Finanzministerium der
Auffassung, daß für nicht mit Vorsteuern belastete
Kosten (z. B. Kfz-Steuer oder Versicherung) ein
pauschaler Abschlag von 20% der Bemessungs-
grundlage (7200 DM) vorgenommen werden durf-
te. Die Umsatzsteuer im obigen Beispiel beträgt
folglich nur noch 751,30 DM, eine Ersparnis pro
Fahrzeug und Jahr von immerhin ca. 187 DM.
Die Ersparnis erhöhte sich noch, wenn der Arbeit-
nehmer das Fahrzeug auch für Fahrten zwischen
Wohnung und Arbeitsstätte bzw. für Familienheim-
fahrten bei einer doppelten Haushaltsführung nut-
zen durfte.
3
Jim
ets2
197
sein, die bislang den o. g. Abschlag für die Jahre Hierfür dürfen (dies wird auch vom BMF anerkannt)
bis 1996 noch nicht vorgenommen haben. Nimmt die nicht mit Vorsteuern belasteten Kosten von der
man das BMF wörtlich, würden diese Unterneh- Bemessungsgrundlage ausgeschieden werden. Bei
men in die Röhre gucken. Aufgrund des Verfas- Anwendung der 1%-Regelung hat dies zur Folge,
sungsgrundsatzes der Gleichbehandlung aller daß der 20%-Abschlag weiterhin zu gewähren ist.
(Steuer-)Bürger ist daher mit großen Erfolgsaus-
sichten gegen eine derartige Ungleichbehand-
vorzugehen.
lung-notfalls gerichtlich
Die LSW-Redaktion rät betroffenen Unterneh-
men und deren Beratern: Sollten die Finanzämter
den Abschlag von 20% nicht anerkennen (gleich-
gültig ob für die noch nicht bestandskräftigen Jah-
re der Vergangenheit oder ab 1997), sollte gegen
ablehnende Bescheide unbedingt Einspruch ein-
gelegt werden.
Auch für die Jahre ab 1997 bestehen berechtigte
Hoffnungen für die weitere Gültigkeit des Ab-
schlags von 20%. Bei der Finanzverwaltung dürfte
man diesbezüglich zwar noch auf taube Ohren sto-
Die Haufe Verlagsgruppe wird außerdem mit ei-
Ben, uns liegen jedoch bereits Informationen ver-
schiedener Oberfinanzdirektionen (OFD) vor, die ner Eingabe an das BMF den Versuch unterneh-
den Abschlag auch zukünftig gewähren wollen. men, die Finanzverwaltung zur Wiedereinführung
Dies hängt nicht etwa mit der Großzügigkeit in den des Abschlags zu bewegen. Sollte dieser Versuch
einzelnen OFD-Bezirken zusammen, sondern viel- erfolglos bleiben, strebt der Verlag mit Unterneh-
mehr mit einem anhängigen Verfahren beim Euro- men, die von der obigen Verwaltungsauffassung
päischen Gerichtshof (EuGH) in Brüssel hinsicht- betroffen sind und dagegen gerichtlich
vorgehen
lich der Arbeitnehmer-Sammelbeförderung. Hier möchten, einen Musterprozeß an, der bei positi-
scheint eine unentgeltliche Überlassung der vem Ausgang für die Allgemeinheit große Steuer-
Grundsatz zu sein, so zumindest der Generalan- einsparungen zur
Folge hätte. Da bekanntlich bis
walt Philippe Léger in seinem Schlußantrag. In der zu einer Entscheidung eines solchen Verfahrens
Fachwelt wird erwartet, daß sich der EuGH dieser oft Jahre vergehen, ist jedem Betroffenen zu emp-
fehlen, unter Berufung auf Art. 6 Abs. 2 Buchst. a
Auffassung anschließen wird.
der 6. EG-Richtlinie und die einschlägige Recht-
sprechung des EuGH die Streitfrage >>Private Pkw-
Umsatzsteuer-Experten folgern hieraus, daß die
Auffassung des BMF im Schreiben vom 11. 3. 1997
Nutzung durch den Arbeitnehmer<< nicht bestand-
kräftig werden zu lassen.
Noch erfreulicher war dann die Ankündigung im bereits wieder überholt ist. Nach der EuGH-
April 1996 aus Bonn, daß dies auch rückwirkend
Auffassung dürfte nämlich auch die normale Pkw-
für die Jahre vor 1996 möglich sei. Das Lexikon Überlassung
zu Privatfahrten der Arbeitnehmer als
Steuer- und Wirtschaftsrecht (LSW) hat dies - wie unentgeltliche,
einer Dienstleistung gegen Entgelt
übrigens später auch andere steuerliche Fachzeit- gleichgestellte
Leistungen zu behandeln sein.
hold Tenbrock, Tel. 0761/3683-963.
schriften bereits im vergangenen Jahr den Steu-
erzahlern mitgeteilt. In vielen Fällen war ein
Abschlag auch noch für die Jahre bis 1992 nach-
träglich möglich. Im obigen Beispiel summiert sich
somit die jährliche Steuerersparnis auf 5 x 187 DM
= 935 DM. Bei einer Firmenwagenflotte von 50
Fahrzeugen mit einem Listenpreis von 60000 DM
ergab sich für ein Unternehmen eine Steuererspar-
nis von ca. 46700 DM.
Das wollte und konnte der Finanzminister an-
scheind nicht dulden. Erst waren es einzelne Ober-
finanzdirektionen, dann folgten Erlasse von
obersten Finanzbehörden der Länder und schließ-
lich meldete sich im März 1997 das Bundesfinanz-
ministerium (BMF) und revidierte den Abschlag in
Höhe von 20%.
Weitere Infos: Rudolf Haufe Verlag. LSW-
Redaktion, Dipl.-Betriebswirt/Steuerwesen Bert-
Schadenersatz für Hausfrauen sabed
Geld kann keine Mutter ersetzen
heb
Köchin, Finanzministerin und Psychologin gleich-
zeitig. Der jeweils veranschlagte Stundenlohn ent-
spricht jedoch nur dem einer Hilfskraft.
Wenn Hausfrauen bei einem Verkehrsunfall ver- aus entwickelte Tabellen für Arbeitszeit und Stun-
letzt werden, sieht es mit dem Schadenersatz denlohn einer Hausfrau werden allerdings kaum
meist düster aus. So wichtig und wertvoll die Arbeit der tatsächlichen Arbeit einer Mutter gerecht. Oft
einer Hausfrau und Mutter auch sein mag, sie läßt leistet sie eine 60-Stunden-Woche als Erzieherin,
sich schwer in Mark und Pfennig ausdrücken. Da-
mit es bei allem Unglück nach einem Unfall nicht
auch noch zu finanzieller Not kommt, sollte man
nach einem Rat des ADAC folgendes beachten:
Immer sofort einen Anwalt einschalten.
Alle Belege über Fahrtkosten, Kinderbetreuung,
Haushaltshilfe und andere Ausgaben aufheben.
Sich von medizinischen Befunden und Verord-
nungen Kopien geben lassen.
Ohne genaue Prüfung keine Abfindungserklä-
unterschreiben.
rung
Begründung der Finanzverwaltung: Die Über-
lassung eines Pkw zu privaten Zwecken des Arbeit-
nehmers sei eine entgeltliche Leistung. Hierauf sei
der untrennbare Zusammenhang von Vorsteuerab- Geduld und ein gewisses Maß an Hartnäckigkeit
zug und Steuertatbestand nicht anzuwenden. Ein sowohl von der betroffenen Mutter, als auch von
pauschaler Abschlag von 20% gelte nur für unent- deren Familie sind unerläßlich. Denn Versicherun-
geltliche Leistungen. »Ganz spendabel« zeigt sich gen schieben die Zahlung von Schadenersatz und
das BMF gegenüber den Steuerzahlern, die den Schmerzensgeld wobei es häufig um hohe Be-
LSW-Tip bereits 1996 anwandten. Bei den »Cleve- träge geht gerne auf die lange Bank.
ren«<, die bereits den Abschlag beantragt hatten,
soll es aus Billigkeitsgründen für die Jahre bis ein-
schließlich 1996 beim Abschlag von 20% bleiben.
Scheinbar ist somit unser Hinweis aus 1996 ab
1997 nicht mehr anwendbar. Oder?
Die Gerichte stützen sich auf vorhandene Mo-
dellverfahren, die es ermöglichen, Hausfrauenar-
beit nach dem Bundesangestelltentarif (BAT)
finanziell einzustufen. Der Zeitbedarf für die Haus-
arbeit ergibt sich dort aus der Anzahl der Familien-
Was spricht gegen die neue Verwaltungsauf- mitglieder, dem Alter der Kinder, der Wohnungs-
fassung? Es dürften nicht wenige Unternehmer ausstattung und der Art der Lebensführung. Dar- 61
Bei jährlich rund 175000 Frauen zwischen 15
und 65 Jahren, die bei Autounfällen verletzt wer-
den, sollten sich nach Meinung des ADAC die Be-
teiligten, allen voran die Versicherer, Gedanken
darüber machen, wie man entstandene Schäden
noch gerechter und schneller regulieren könnte.
dagegen
Der Euro:
Eine Währung
für Europa?
Von je 100 Befragten sind
Italiener
9
dafür
Niederländer
16
21
Iren
Griechen
Luxemburger
78
66
66
64
63
15
Spanier
62
22
Franzosen
59
22
Belgier
53
22
Portugiesen
52
49
Deutsche
40
Dänen
36
57
Finnen
35
53
Briten
34
45
Österreicher
34
Schweden
27
Globus 4090||
Differenz zu 100: keine Meinung
Quelle: Eurobarometer