Der Komet 4919 – Seite 4
1999-04-10 · Seite 4 von 28
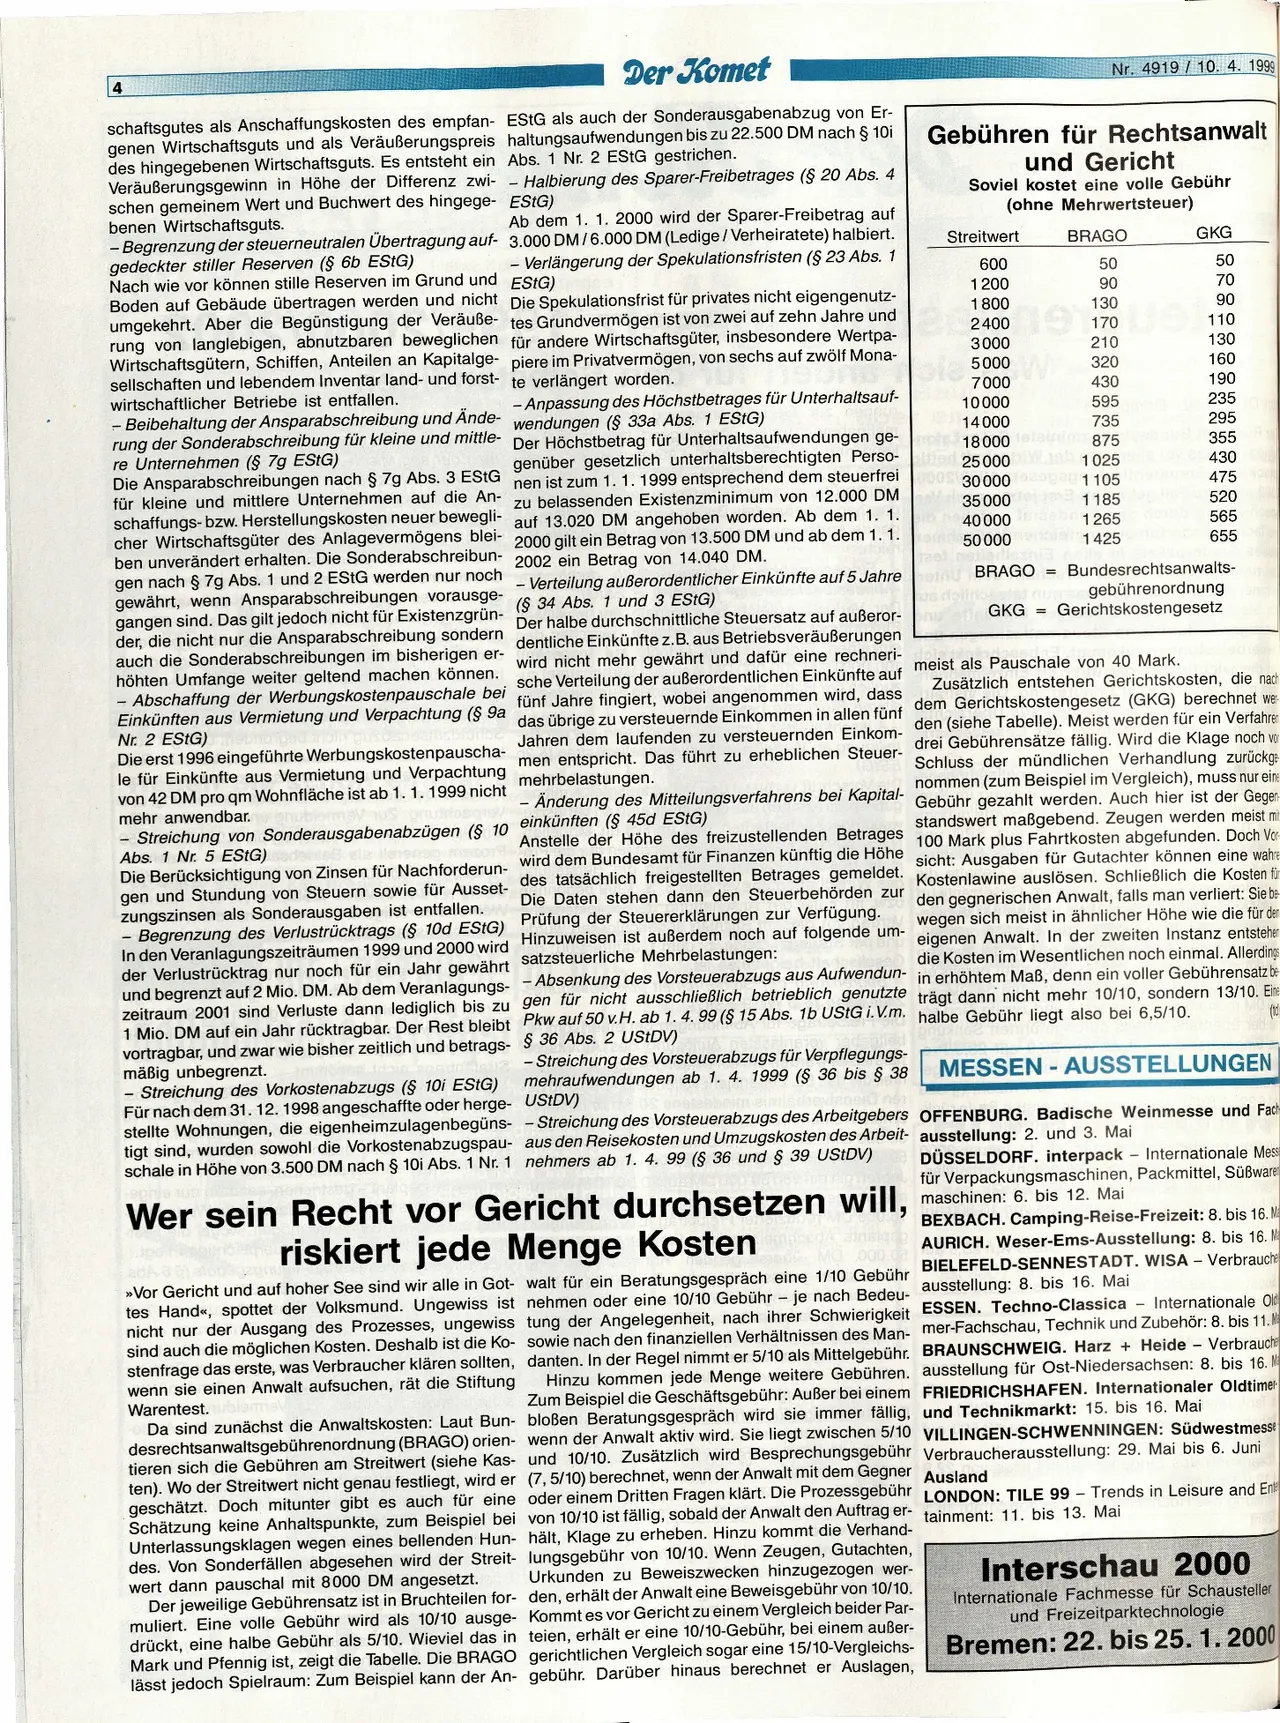
OCR-Text · Seite 4
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
4
Der Komet
schaftsgutes als Anschaffungskosten des empfan- EStG als auch der Sonderausgabenabzug von Er-
genen Wirtschaftsguts und als Veräußerungspreis haltungsaufwendungen
bis zu 22.500 DM nach § 10i
des hingegebenen Wirtschaftsguts. Es entsteht ein Abs. 1
Nr. 2 EStG gestrichen.
Veräußerungsgewinn in Höhe der Differenz zwi-
schen gemeinem Wert und Buchwert des hingege-
benen Wirtschaftsguts.
-
- Halbierung des Sparer-Freibetrages (§ 20 Abs. 4
EStG)
Ab dem 1. 1. 2000 wird der Sparer-Freibetrag auf
-Verlängerung der Spekulationsfristen (§ 23 Abs. 1
EStG)
- Begrenzung der steuerneutralen Übertragung auf- 3.000 DM/6.000 DM (Ledige / Verheiratete) halbiert.
gedeckter stiller Reserven (§ 6b EStG)
Nach wie vor können stille Reserven im Grund und
Boden auf Gebäude übertragen werden und nicht
umgekehrt. Aber die Begünstigung der Veräuße-
rung von langlebigen, abnutzbaren beweglichen
Wirtschaftsgütern, Schiffen, Anteilen an Kapitalge-
sellschaften und lebendem Inventar land- und forst-
wirtschaftlicher Betriebe ist entfallen.
-
-Beibehaltung der Ansparabschreibung und Ände-
rung der Sonderabschreibung für kleine und mittle-
re Unternehmen (§ 7g EStG)
Die Ansparabschreibungen nach § 7g Abs. 3 EStG
für kleine und mittlere Unternehmen auf die An-
schaffungs- bzw. Herstellungskosten neuer bewegli-
cher Wirtschaftsgüter des Anlagevermögens blei-
ben unverändert erhalten. Die Sonderabschreibun-
gen nach § 7g Abs. 1 und 2 EStG werden nur noch
gewährt, wenn Ansparabschreibungen vorausge-
gangen sind. Das gilt jedoch nicht für Existenzgrün-
der, die nicht nur die Ansparabschreibung sondern
auch die Sonderabschreibungen im bisherigen er-
höhten Umfange weiter geltend machen können.
- Abschaffung der Werbungskostenpauschale bei
Einkünften aus Vermietung und Verpachtung (§ 9a
Nr. 2 EStG)ebno
Die Spekulationsfrist für privates nicht eigengenutz-
tes Grundvermögen ist von zwei auf zehn Jahre und
für andere Wirtschaftsgüter, insbesondere Wertpa-
piere im Privatvermögen, von sechs auf zwölf Mona-
te verlängert worden.
wendungen (§ 33a Abs. 1 EStG)
Der Höchstbetrag für Unterhaltsaufwendungen ge-
genüber gesetzlich unterhaltsberechtigten Perso-
nen ist zum 1. 1. 1999 entsprechend dem steuerfrei
zu belassenden Existenzminimum von 12.000 DM
auf 13.020 DM angehoben worden. Ab dem 1. 1.
2000 gilt ein Betrag von 13.500 DM und ab dem 1. 1.
2002 ein Betrag von 14.040 DM.
- Anpassung des Höchstbetrages für Unterhaltsauf-
- Verteilung außerordentlicher Einkünfte auf 5 Jahre
(§ 34 Abs. 1 und 3 EStG)
Der halbe durchschnittliche Steuersatz auf außeror-
dentliche Einkünfte z. B. aus Betriebsveräußerungen
wird nicht mehr gewährt und dafür eine rechneri-
sche Verteilung der außerordentlichen Einkünfte auf
fünf Jahre fingiert, wobei angenommen wird, dass
das übrige zu versteuernde Einkommen in allen fünf
Jahren dem laufenden zu versteuernden Einkom-
Nr. 4919/10. 4. 1999
Gebühren für Rechtsanwalt
und Gericht
Soviel kostet eine volle Gebühr
(ohne Mehrwertsteuer)
Streitwert
BRAGO
GKG
600
50
50
1200
90
70
1800
130
90
2400
170
110
3000
210
130
5000
320
160
7000
430
190
10000
595
235
14000
735
295
355
430
47506
520
565 ded
by 655
phs 18000 etenim 875
1025
thed 25000
000 30 000 zapap 1105
35000
ID040000
50000
dom
edlesn13 n
1185
1265
1425
BRAGO = Bundesrechtsanwalts-
pats nusesgebührenordnung
GKG = Gerichtskostengesetzte
meist als Pauschale von 40 Mark.
Die erst 1996 eingeführte Werbungskostenpauscha- men entspricht. Das führt zu erheblichen Steuer- drei Gebührensätze fällig. Wird die Klage noch vor
le für Einkünfte aus Vermietung und Verpachtung
von 42 DM pro qm Wohnfläche ist ab 1. 1. 1999 nicht
mehr anwendbar.
mehrbelastungen.
Zusätzlich entstehen Gerichtskosten, die nach
dem Gerichtskostengesetz (GKG) berechnet wer
den (siehe Tabelle). Meist werden für ein Verfahren
Schluss der mündlichen Verhandlung zurückge
nommen (zum Beispiel im Vergleich), muss nur eine
- Änderung des Mitteilungsverfahrens bei Kapital- Gebühr gezahlt werden. Auch hier ist der Gegen
standswert maßgebend. Zeugen werden meist mi
Abs. 1 Nr. 5 EStG)sadeinte ete lenene storeAnstelle der Höhe des freizustellenden Betrages 100 Mark plus Fahrtkosten abgefunden. Doch Vor-
Streichung von Sonderausgabenabzügen (§ 10 einkünften (
§ 45d EStG)
Die Berücksichtigung von Zinsen für Nachforderun-
wird dem Bundesamt für Finanzen künftig die Höhe sicht: Ausgaben für Gutachter können eine wahre
gen und Stundung von Steuern sowie für Ausset-
zungszinsen als Sonderausgaben ist entfallen.
des tatsächlich freigestellten Betrages gemeldet.
Die Daten stehen dann den Steuerbehörden zur
Prüfung der Steuererklärungen zur Verfügung.
Hinzuweisen ist außerdem noch auf folgende um-
satzsteuerliche Mehrbelastungen:
Kostenlawine auslösen. Schließlich die Kosten für
den gegnerischen Anwalt, falls man verliert: Sie be
wegen sich meist in ähnlicher Höhe wie die für der
eigenen Anwalt. In der zweiten Instanz entstehen
die Kosten im Wesentlichen noch einmal. Allerdings
Begrenzung des Verlustrücktrags (§ 10d EStG)
In den Veranlagungszeiträumen
1999 und 2000 wird
der Verlustrücktrag nur noch für ein Jahr gewährt
und begrenzt auf 2 Mio. DM. Ab dem Veranlagungs-
zeitraum 2001 sind Verluste dann lediglich bis zu
1 Mio. DM auf ein Jahr rücktragbar. Der Rest bleibt Pkw auf 50 v.H. ab 1. 4. 99 (§ 15 Abs. 1b UStG i.V.m.
vortragbar, und zwar wie bisher zeitlich und betrags- § 36 Abs
. 2 UStDV)
mäßig unbegrenzt.
insunsiste-
Streichung des
Vorsteuerabzugs für Verpflegungs-
mehraufwendungen ab 1. 4. 1999 (§ 36
bis § 38
Streichung des Vorkostenabzugs (§ 10i EStG)
Für nach dem 31. 12. 1998 angeschaffte oder herge- UStDV)
stellte Wohnungen, die eigenheimzulagenbegüns- - Streichung des Vorsteuerabzugs des Arbeitgebers
tigt sind, wurden sowohl die Vorkostenabzugspau- aus den Reisekosten und Umzugskosten
des Arbeit-
schale in Höhe von 3.500 DM nach § 10i Abs. 1 Nr. 1 nehmers ab 1. 4.
99 (§ 36 und § 39 UStDV)
- Absenkung des Vorsteuerabzugs aus Aufwendun- in erhöhtem Maß, denn ein voller Gebührensatz be
gen für nicht ausschließlich betrieblich genutzte trägt dann
nicht mehr 10/10, sondern 13/10. Eine
halbe Gebühr
liegt also bei 6,5/10.
-
MESSEN AUSSTELLUNGEN
-
(to
OFFENBURG. Badische Weinmesse und Fach
ausstellung: 2. und 3. Mai
DÜSSELDORF. interpack - Internationale Mess
für Verpackungsmaschinen, Packmittel, Süßware
Wer sein Recht vor Gericht durchsetzen will, maschinen: 6. bis 12. Mai
riskiert jede Menge Kosten
'"
MO .000.08
>>Vor Gericht und auf hoher See sind wir alle in Got- walt für ein Beratungsgespräch eine 1/10 Gebühr
tes Hand«<, spottet der Volksmund. Ungewiss ist
nicht nur der Ausgang des Prozesses, ungewiss
sind auch die möglichen Kosten. Deshalb ist
die Ko-
stenfrage das erste, was Verbraucher klären sollten,
wenn sie einen Anwalt aufsuchen, rät die Stiftung
Warentest.ubismis
Da sind zunächst die Anwaltskosten: Laut Bun-
desrechtsanwaltsgebührenordnung (BRAGO) orien-
tieren sich die Gebühren am Streitwert (siehe Kas-
ten). Wo der Streitwert nicht genau festliegt, wird er
geschätzt. Doch mitunter gibt es auch für eine
Schätzung keine Anhaltspunkte, zum Beispiel bei
Unterlassungsklagen wegen eines bellenden Hun-
des. Von Sonderfällen abgesehen wird der Streit-
wert dann pauschal mit 8000 DM angesetzt.
Der jeweilige Gebührensatz ist in Bruchteilen for-
muliert. Eine volle Gebühr wird als 10/10 ausge-
drückt, eine halbe Gebühr als 5/10. Wieviel das in
Mark und Pfennig ist, zeigt die Tabelle. Die BRAGO
lässt jedoch Spielraum: Zum Beispiel kann der An-
BEXBACH. Camping-Reise-Freizeit: 8. bis 16. Ma
AURICH. Weser-Ems-Ausstellung: 8. bis 16. Ma
BIELEFELD-SENNESTADT. WISA - Verbrauche
nehmen oder eine 10/10 Gebühr - je nach Bedeu- ausstellung: 8. bis 16. Mai
tung der Angelegenheit, nach ihrer Schwierigkeit ESSEN
. Techno-Classica
- Internationale Old
sowie nach den finanziellen Verhältnissen des
Man- mer-Fachschau, Technik und Zubehör: 8. bis 11. Ma
danten. In der Regel nimmt er 5/10 als Mittelgebühr. BRAUNSCHWEIG
. Harz + Heide - Verbrauche
Hinzu kommen jede Menge weitere Gebühren. ausstellung für
Ost-Niedersachsen: 8. bis 16. Ma
Zum Beispiel die Geschäftsgebühr: Außer bei einem FRIEDRICHSHAFEN
. Internationaler Oldtimer
bloßen Beratungsgespräch wird sie immer fällig, und Technikmarkt: 15.
bis 16. Mai
wenn der Anwalt aktiv wird. Sie liegt zwischen 5/10 VILLINGEN-SCHWENNINGEN: Südwestmesse
und 10/10. Zusätzlich wird Besprechungsgebühr Verbraucherausstellung: 29. Mai
bis 6. Juni
(7,5/10) berechnet, wenn der Anwalt mit dem Gegner Ausland
oder einem Dritten Fragen klärt. Die Prozessgebühr LONDON: TILE 99 - Trends in Leisure and Ente
von 10/10 ist fällig, sobald der Anwalt den Auftrag er- tainment: 11. bis 13. Mai
hält, Klage zu erheben. Hinzu kommt die Verhand-
lungsgebühr von 10/10. Wenn Zeugen, Gutachten,
Urkunden zu Beweiszwecken hinzugezogen wer-
den, erhält der Anwalt eine Beweisgebühr von 10/10.
Kommt es vor Gericht zu einem Vergleich beider Par-
teien, erhält er eine 10/10-Gebühr, bei einem außer-
gerichtlichen Vergleich sogar eine 15/10-Vergleichs-
gebühr. Darüber hinaus berechnet er Auslagen,
Interschau 2000
Iniest
Internationale Fachmesse für Schausteller
und Freizeitparktechnologie
Bremen: 22. bis 25. 1. 2000