Der Komet 4939 – Seite 3
1999-10-30 · Seite 3 von 40
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Nr. 4939
solvie8phe Postanschrift:
30. Oktober 1999
Der Komet
Postfach 2261 66930 Pirmasens n
Telefon 06331/5132-0dm
etquapnuta
Telefax 06331/31480
Gegründet 1883
Betriebs-Pkw und Umsatzsteuer
Eine neue Verwaltungsanweisung regelt Einzelheiten
des Fahrzeugs der 50-prozentige Vorsteuerabzug
nach § 15 Abs. 1b UStG in Anspruch genommen
wird. Die Besteuerung der nicht unternehmerischen
Nutzung dieses Fahrzeugs entfällt.
KOMET
Druck- und Verlagshaus GmbH
Winzeln, Molkenbrunner Straße 10
66954 Pirmasens
zung entfallenden Kosten anzusetzen, soweit sie
zum vollen oder teilweisen Vorsteuerabzug berech-
tigt haben. Als Grundlage zur Ermittlung dieser Kos-
ten hat der Unternehmer die Wahl zwischen drei Me-
thoden: Ein-Prozent-Regelung, Fahrtenbuchme-
zungsanteils.
Durch das Steuerentlastungsgesetz 1999/2000/ men zugeordnet, wenn aus den Unterhaltskosten thode, Schätzung des nicht unternehmerischen Nut-
2002 wurde der Vorsteuerabzug zum 1. April 1999
eingeschränkt. Neben nicht abzugsfähigen Be-
triebskosten betrifft dies vor allem die Pkw-
Kosten. In einem bundeseinheitlichen Erlass
wurden jetzt Einzelheiten zu den Änderungen
beim Vorsteuerabzug und bei der Umsatzbe-
steuerung bei unternehmerisch genutzten Fahr-
zeugen geregelt.
Für die Höhe des Vorsteuerabzugs und für die Be-
steuerung der nicht unternehmerischen Nutzung ist
entscheidend, ob das Fahrzeug vor dem 1. April
1999 oder nach dem 31. März 1999 angeschafft,
hergestellt, innergemeinschaftlich erworben, einge-
führt oder gemietet worden ist.
mu bout
Nach dem 31. März erworbene Fahrzeuge
Hat ein Unternehmer ein Fahrzeug nach dem 31. 3.
1999 erworben, das sowohl für unternehmerische als
auch für nicht unternehmerische Zwecke genutzt
wird, kann er nur noch 50 Prozent der Vorsteuerbeträ-
ge abziehen, die auf die Anschaffungskosten und die
Unterhaltskosten dieses Fahrzeugs entfallen. Im Ge-
genzug entfällt allerdings die Besteuerung der nicht-
unternehmerischen Nutzung dieses Fahrzeugs.
Die Neuregelung gilt für Fahrzeuge, die der Unter-
nehmer seinem Unternehmen zugeordnet hat. Die
Zuordnung zum Unternehmen setzt voraus, dass
das Fahrzeug zu mindestens 10 Prozent für das Un-
ternehmen genutzt wird. Maßgebend ist dabei nach
der neuen Verwaltungsanweisung das Verhältnis
der Kilometer unternehmerischer Fahrten zu den
Jahreskilometern des Fahrzeugs.
Verzichtet der Unternehmer dagegen auf die In-
anspruchnahme des 50-prozentigen Vorsteuerab-
zugs, ordnet er das Fahrzeug dem nicht unterneh-
merischen Bereich zu.
Ein vor dem 1. April 1999 ohne Vorsteuerabzugs-
recht erworbenes Fahrzeug, welches der Unterneh-
mer sowohl unternehmerisch als auch für nicht un-
ternehmerische Zwecke verwendet, wird insgesamt
dem Unternehmen zugeordnet, wenn der Unterneh-
mer den Vorsteuerabzug aus den Unterhaltskosten
des Fahrzeugs in Anspruch genommen hat. Die Vor-
Die Veräußerung eines ohne Vorsteuerabzugs- steuerbeträge für die Unterhaltskosten sind grund-
recht erworbenen, jedoch dem Unternehmen zuge-
ordneten Fahrzeugs, unterliegt insgesamt der Um-
satzsteuer. Die Besteuerung der Entnahme eines
solchen Fahrzeugs entfällt grundsätzlich.
sätzlich nach dem Verhältnis von unternehmeri-
scher und nicht unternehmerischer Nutzung des
Fahrzeugs in einen abziehbaren und einen nicht ab-
ziehbaren Anteil aufzuteilen. In diesem Fall entfällt
eine Besteuerung der nicht unternehmerischen Nut-
nehmer jedoch auch den Vorsteuerabzug aus den
zung. Aus Vereinfachungsgründen kann der Unter-
Unterhaltskosten in voller Höhe vornehmen und die
nicht unternehmerische Nutzung besteuern.
Die Veräußerung eines ohne Vorsteuerabzug er-
worbenen Fahrzeugs ist umsatzsteuerpflichtig. Die
Besteuerung der Entnahme eines solchen Fahr-
zeugs entfällt grundsätzlich.
Vor dem 1. April erworbene Fahrzeuge
Für ein vor dem 1. April 1999 angeschafftes, einge-
führtes oder innergemeinschaftlich erworbenes
Fahrzeug, das von dem Unternehmer sowohl unter-
nehmerisch als auch für nicht unternehmerische
Zwecke genutzt wird, gelten die Einschränkungen
des Vorsteuerabzugs nicht. Der Vorsteuerabzug aus
den Unterhaltskosten eines solchen Fahrzeugs ist
bis zum Ausscheiden des Fahrzeugs aus dem Unter-
nehmen weiterhin in voller Höhe zulässig. Die nicht- Weitere Einzelheiten, insbesondere zur Bemes-
unternehmerische Nutzung des Fahrzeugs wird ab sungsgrundlage der nicht unternehmerischen Nut-
1.4. 1999 nach § 3 Abs. 9a Satz 1 Nr. 1 UStG besteu- zung, zur Besteuerung der Fahrzeugüberlassung an
ert. Die Veräußerung und die Entnahme des Fahr- das Personal sowie zu Veräußerungen enthält das
zeugs unterliegen insgesamt der Umsatzsteuer. BMF-Schreiben »Vorsteuerabzug und Umsatzbe-
Als Bemessungsgrundlage für die Besteuerung steuerung bei unternehmerisch genutzten Fahrzeu-
der nichtunternehmerischen Nutzung eines Fahr- gen ab dem 1. 4. 1999«<, IV D1 - S 7300 - 63/99, Bun-
zeugs sind die auf die unternehmensfremde Nut- dessteuerblatt Teil I 1999, Seite 581.D (van/BdSt)
sib
genie
Bei Fahrzeugen, die ausschließlich für unterneh-aloe
merische Zwecke genutzt werden, kann der Vorsteu- enie
erabzug sowohl aus den Anschaffungskosten als
auch aus den Unterhaltskosten in voller Höhe in An-q3-eigen
spruch genommen werden. Aus Vereinfachungs- Die Dienstiel
gründen lässt es die Steuerverwaltung zu, dass bei
einer geringfügigen nicht unternehmerischen Nut-
zung eines Fahrzeugs (höchstens 5 Prozent) ein vol-
ler Vorsteuerabzug vorgenommen wird. Die nicht
unternehmerische Nutzung unterliegt nach § 3 Abs.
9a Satz 1 Nr. 1 UStG als fiktive entgeltliche Leistung
der Umsatzbesteuerung.
Zu den ausschließlich unternehmerisch genutz-
ten Fahrzeugen gehören regelmäßig Fahrzeuge des
Umlaufvermögens (z. B. im Kfz-Handel), Lkw, Fahr-
zeuge der Autovermieter und Leasingunternehmer,
die ausschließlich vermietet oder verleast werden,
sowie die so genannten Dienst- oder Firmenwagen.
Die Veräußerung bzw. die Entnahme eines Fahr-
zeugs, bei dessen Erwerb der Unternehmer den 50-
prozentigen Vorsteuerabzug nach § 15 Abs. 1b
UStG in Anspruch genommen hat, unterliegt insge-
samt nicht nur zu 50 Prozent der Umsatzsteuer.
Wird das Fahrzeug innerhalb des 5-jährigen Berich-
tigungszeitraums des § 15a UStG veräußert bzw.
entnommen, erhält der Unternehmer einen nach-
träglichen anteiligen Vorsteuerabzug.
Erwirbt ein Unternehmer nach dem 31. März 1999
ein Fahrzeug ohne Vorsteuerabzugsrecht (z. B. beim
Kauf von privat), welches er sowohl zu mindestens
10 Prozent für unternehmerische als auch für nicht-
unternehmerische Zwecke verwendet gilt Folgen-
des: Das Fahrzeug wird insgesamt dem Unterneh-
elb.nep
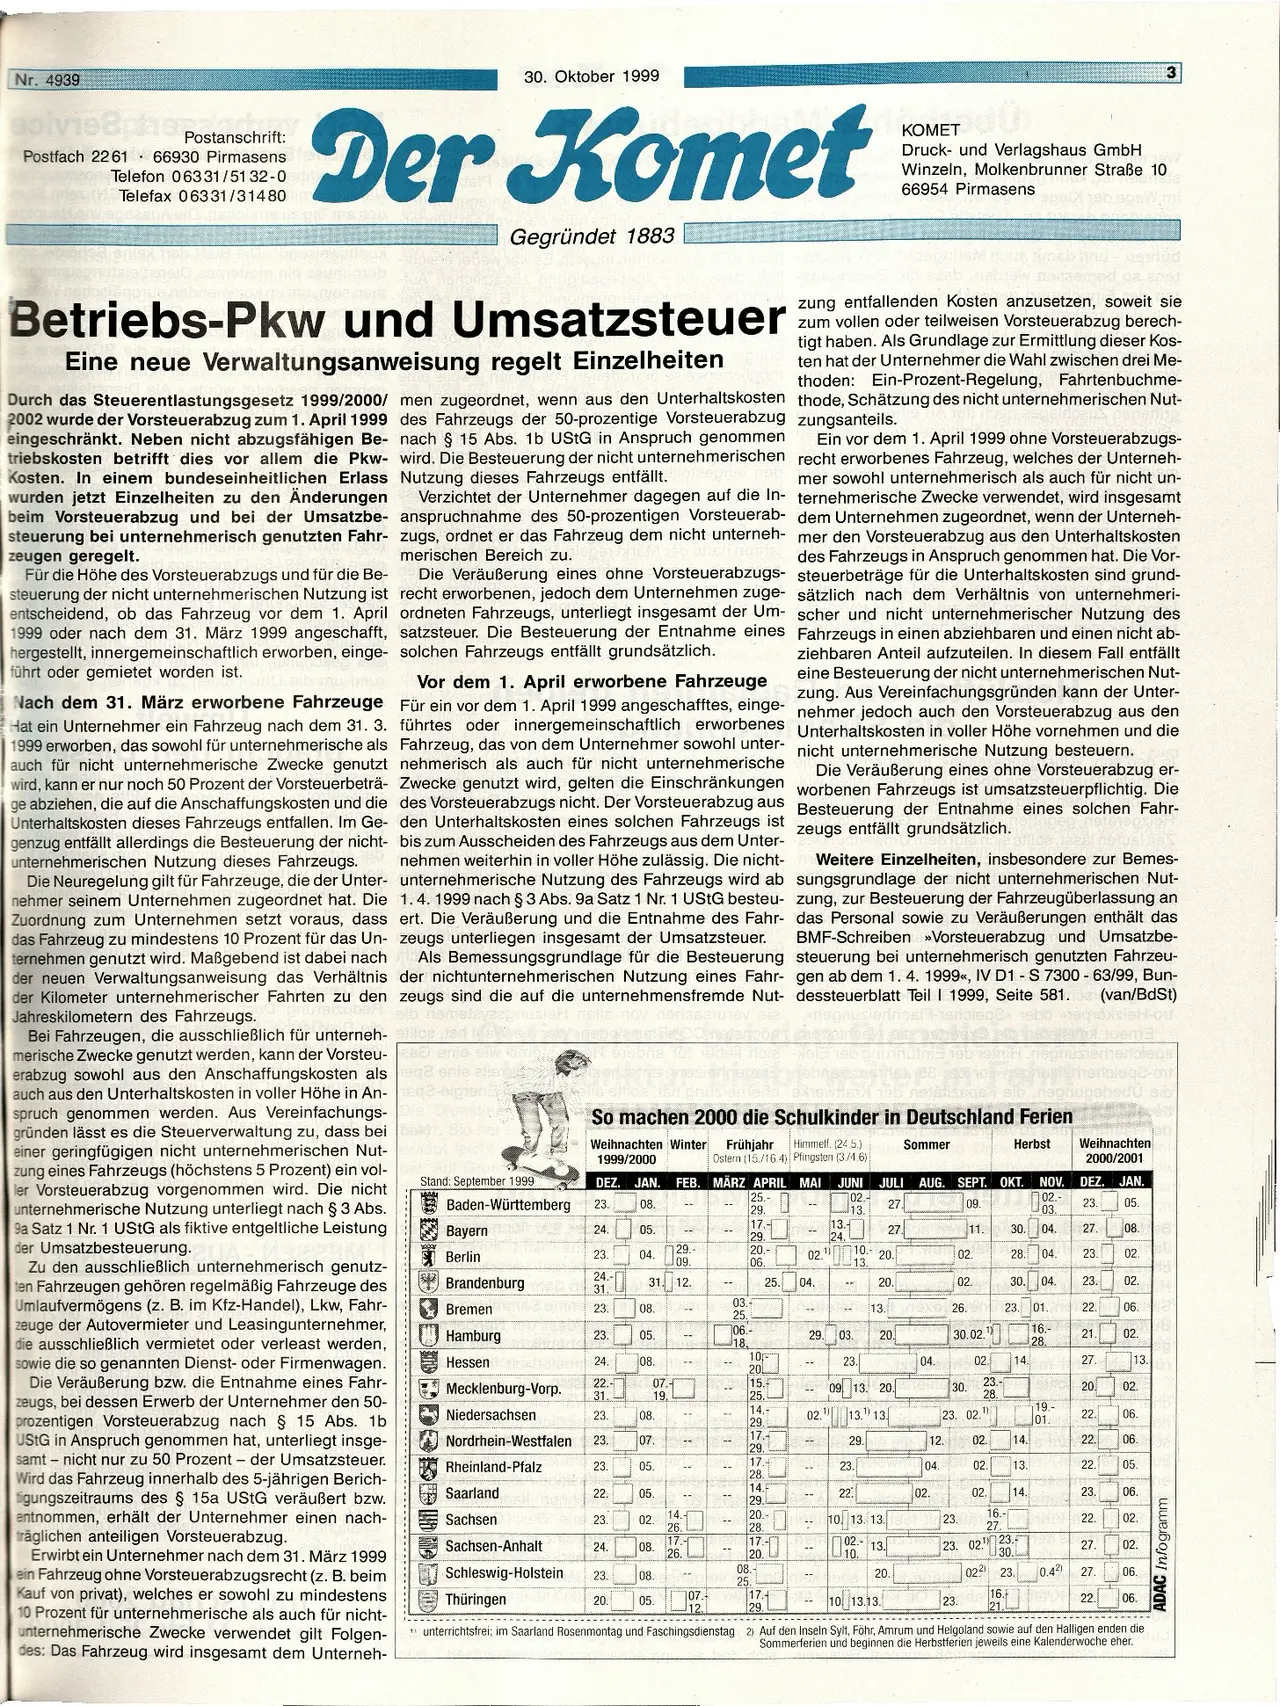
So machen 2000 die Schulkinder in Deutschland Ferien
Weihnachten Winter Frühjahr Himmelf. (24.5.)
1999/2000
Ostern (15./16.4) Pfingsten (3./4.6).
Sommer
Herbst
edu sib
ob
Weihnachten
2000/2001
DEZ. JAN. FEB. MÄRZ APRIL MAI JUNI JULI AUG. SEPT. OKT. NOV. DEZ. JAN.
82889
227228
--
0
30
eAut
Stand: September 1999
25.-
102.-
02.-
Baden-Württemberg
23.
08.
27
09.
23.
05.
29.
13.
03.
17.
13.
Bayern
Berlin
24.
05.
27.
11.
30. 04. 27.
29.
24.
29.-
20.-
23.
04.
02.020.
02.
28. 04.
08.
23. 02.
09.
13
Brandenburg
24.
31.
12.
25.
04.
20.
02.
30. 04.
23.
02.
31.
03.-
Bremen
23.
08.
13.
26.
23. 01.
22. 06.
25.
Hamburg
Hessen
06.-
23.
05.
29. 03.
20.
30.02.1
16.-
21. 02.
18,
28.
10-
24.
08.
23.
04.
02.
14.
27.
13.
20
Mecklenburg-Vorp.
22.-
07.
15.5
09 13 20.
23.
30.
20.
02.
31.
19.
25.
28.
14.-
Niedersachsen
23.
08.
29.
02. 13. 13.
1)
23. 02.1
19.-
22.
06.
01.
17.-
Nordrhein-Westfalen 23.
07.
--
29.
12.
02.
14.
22.
06.
29.
17.-
Rheinland-Pfalz
23.
05.
23.
04.
02.
13.
22.
05.
28.
Saarland
22.
05.
22
02.
02.
14.
23.
06.
29.
14.-
20.-
23.
02.
--
26.
28.
Sachsen-Anhalt
17.-
17.-
24.
08.
--
10 13. 13.
02.-13.
16.-
23.
22.
02.
27.
23. 021 23.4
27.
02.
26.
20.
10.
30.
Schleswig-Holstein
08.-
23.
08.
20.
022 23.
0.42) 27.
06.
25.
Thüringen
20.
05.
107.-
12.
17.
16.
29.
10 13.13.
22.
06.
21.
Sachsen
61
14.5
--
23
23.
725
"unterrichtsfrei; im Saarland Rosenmontag und Faschingsdienstag 2) Auf den Inseln Sylt, Föhr, Amrum und Helgoland sowie auf den Halligen enden die
Sommerferien und beginnen die Herbstferien jeweils eine Kalenderwoche eher.
ADAC Infogramm