Der Komet 5104 – Seite 6
2004-05-30 · Seite 6 von 24
OCR-Text · Seite 6
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
6
Der Komet
510430. 5. 2004
DSB
Spitzenorganisation des Schaustellergewerbes
Mitglied der Europäischen Schausteller-Union
Deutscher Schaustellerbund e.V.
SITZ BERLIN
SCHAUSTELLERBUND
EV.
DEUTSCHER
Hauptgeschäftsstelle:
Levetzowstraße 23 B 10555 Berlin
Telefon (030) 39 80 53-0 Telefax (030) 39 80 53-17
E-Mail: mail@dsbev.de Internet: www.dsbev.de
Ermäßigter Mehrwertsteuersatz bei Verzehr
im Vorübergehen
DSB: Absicherung durch gewerbeverträgliche Regelung
In wirtschaftlich schwierigen Zeiten sind die
Kassen schnell leer. Dies gilt gleichermaßen
für die Privatwirtschaft als auch für den Staat.
Letzter greift dann zur Einnahmenverbesse-
rung auf ein bewährtes Mittel mit Namen Steu-
erprüfung zurück. Die Imbissbetreiber auf den
Volksfesten sind davon besonders betroffen.
Denn immer häufiger tauchen in letzter Zeit
Fälle auf, wonach einzelne Finanzbehörden
die Gewährung des ermäßigten Mehrwertsteu-
ersatzes beim Verzehr im Vorübergehen nicht
mehr oder nur noch eingeschränkt anerken-
nen wollen.
Zur Frage der Anwendbarkeit des ermäßigten
Mehrwertsteuersatzes beim Verzehr im Vorüber-
gehen stellt der Deutsche Schaustellerbund fest:
Nach § 3 Abs. 9 Satz 4 Umsatzsteuergesetz ist die
Abgabe von Speisen und Getränken zum Verzehr
an Ort und Stelle eine so genannte sonstige Leis-
tung. Diese unterliegt dem vollen Mehrwertsteu-
ersatz mit 16%. Nach § 3 Abs. 9 Satz 5 Umsatz-
steuergesetz werden Speisen zum Verzehr an Ort
und Stelle abgegeben,
wenn sie nach den Umständen der Abgabe
dazu bestimmt sind, an einem Ort verzehrt zu
werden, der mit dem Abgabeort in einem räumli-
chen Zusammenhang steht
Oste
TRU
ein Verzehr an Ort und Stelle angenommen wird.
Diese Sichtweise kann nicht auf die räumlichen
Gegebenheiten eines Imbissstandes auf einem
Volksfest übertragen werden, da es in dem Sinne
keine gegenüberliegende Straßenseite gibt, an
welcher ein Verzehr stattfinden kann. Charakte-
ristisches Merkmal eines Volksfestes ist gerade
die Zurschaustellung von Attraktionen auf engs-
tem Raum. Und doch: Will man den Nachteil der
nicht begünstigten Besteuerung entgehen, sind
Stehtische und Ablagen vor nicht hochschiebba-
ren Fenstern an Verkaufsständen zu vermeiden
und von der Verwendung von Porzellangeschirr
ist abzusehen.
Von Seiten der Finanzverwaltung wird häufig ein
entscheidendes Argument übersehen. Denn bei
objektiver Betrachtung kann ein Verzehr an Ort und
Stelle allein aus platztechnischen Gründen nie zu
100% stattfinden. Bei Annahme eines 100%igen
Verzehrs an Ort und Stelle müsste der Verkaufsbe-
trieb zu irgendeinem Zeitpunkt solange eingestellt
werden, bis die gegenwärtig verzehrenden Kunden
ihr Mahl beendet haben und Platz für weitere Ver-
käufe, oder überspitzt formuliert, für die Aufnahme
weiterer verzehrbereiter Kunden, schaffen würden.
Dass diese Schilderung nicht annähernd den tat-
sächlichen Gegebenheiten entspricht, bedarf kei-
ner weiteren Erläuterung.
⚫und besondere Vorrichtungen für den Verzehr
an Ort und Stelle bereitgehalten werden. umsatzsteuerbegünstigte sonstige Leistungen Es muss in der Zukunft weiter darum gehen,
Diese Voraussetzungen liegen in der Regel bei anzunehmen, der Unternehmer sich nicht auf ei- eine gewerbeverträgliche Regelung bundesweit
volksfesttypischen Darreichungsformen nicht vor. nen Umsatz von Nahrungsmitteln zum Mitneh- mit den Finanzverwaltungen abzusichern. Die
Die einschlägigen Umsatzsteuerrichtlinien defi- men beschränkt, sondern auch im Darreichungs- bisher in den meisten Fällen praktizierte und von
nieren in Abschnitt 161 Verzehr an Ort und Stelle bereich Dienstleistungen ausführt, die den be- den Finanzverwaltungen anerkannte Aufteilung
diese besonderen Vorrichtungen in Abs. 5 durch stimmungsgemäßen sofortigen Verzehr der Spei- der Umsätze nach bestimmten Quoten für Ver-
eine Aufzählung, was genau nicht zu den beson- sen fördern. Nach § 3 Abs. 9 Satz 5 Umsatzsteu- zehr an Ort und Stelle und Verzehr im Vorüberge-
deren Vorrichtungen gehört: Einrichtungen und ergesetz sind besondere Vorrichtungen für den hen soll nach Möglichkeit bundesweit festge-
Vorrichtungen, die in erster Linie zum Verkauf Verzehr an Ort und Stelle ein typisierendes Merk- schrieben werden. Es wird insbesondere darauf
von Waren dienen, wie z. B. Verkaufstheken mal dafür, dass Dienstleistungen im Darrei- angekommen, dass objektivierbare Grundlagen
und Tresen sowie Ablagebretter an Kiosken, chungsbereich vorhanden sind." Solche Dienst- für eine solche Quotelung geschaffen werden.
Verkaufsständen, Würstchenbuden und der- leistungen sind etwa die Abgabe der Speisen auf Bisher ist es jedem Unternehmer selbst überlas-
gleichen, unabhängig von ihrer Form und Grö- Porzellantellern mit Besteck, die Verwendung von sen, selbst oder über seinen Steuerberater für
Be, sind keine besonderen Vorrichtungen für Mehrweggeschirr, das Bereithalten von Stehti- seinen Betrieb eine Quotelung mit der jeweiligen
schen oder Verzehrtheken, im ungünstigsten Fal- Finanzbehörde auszuhandeln. Hier kommt es
den Verzehr an Ort und Stelle.
In Übereinstimmung hierzu hat das Bundesmi- le bereits das Auslegen von Servietten und Senf- nicht nur auf das Verhandlungsgeschick des je-
nisterium der Finanzen noch im November 1999 schalen zur Selbstbedienung. Nach der ständi- weiligen Unternehmers
oder Steuerberaters an.
ein Schreiben veröffentlicht, in dem es heißt: gen Rechtsprechung des Bundesfinanzhofs bil- sondern auch auf den Nachweis des entspre-
,,Nach der Rechtssprechung des Europäischen det im stationären Gewerbe auch die gegenüber- chenden Verpackungsmaterials
bzw. des Waren-
Gerichtshofes (EuGH) und des Bundesfinanzho- liegende Straßenseite zum Verkaufsstand den einsatzes durch den
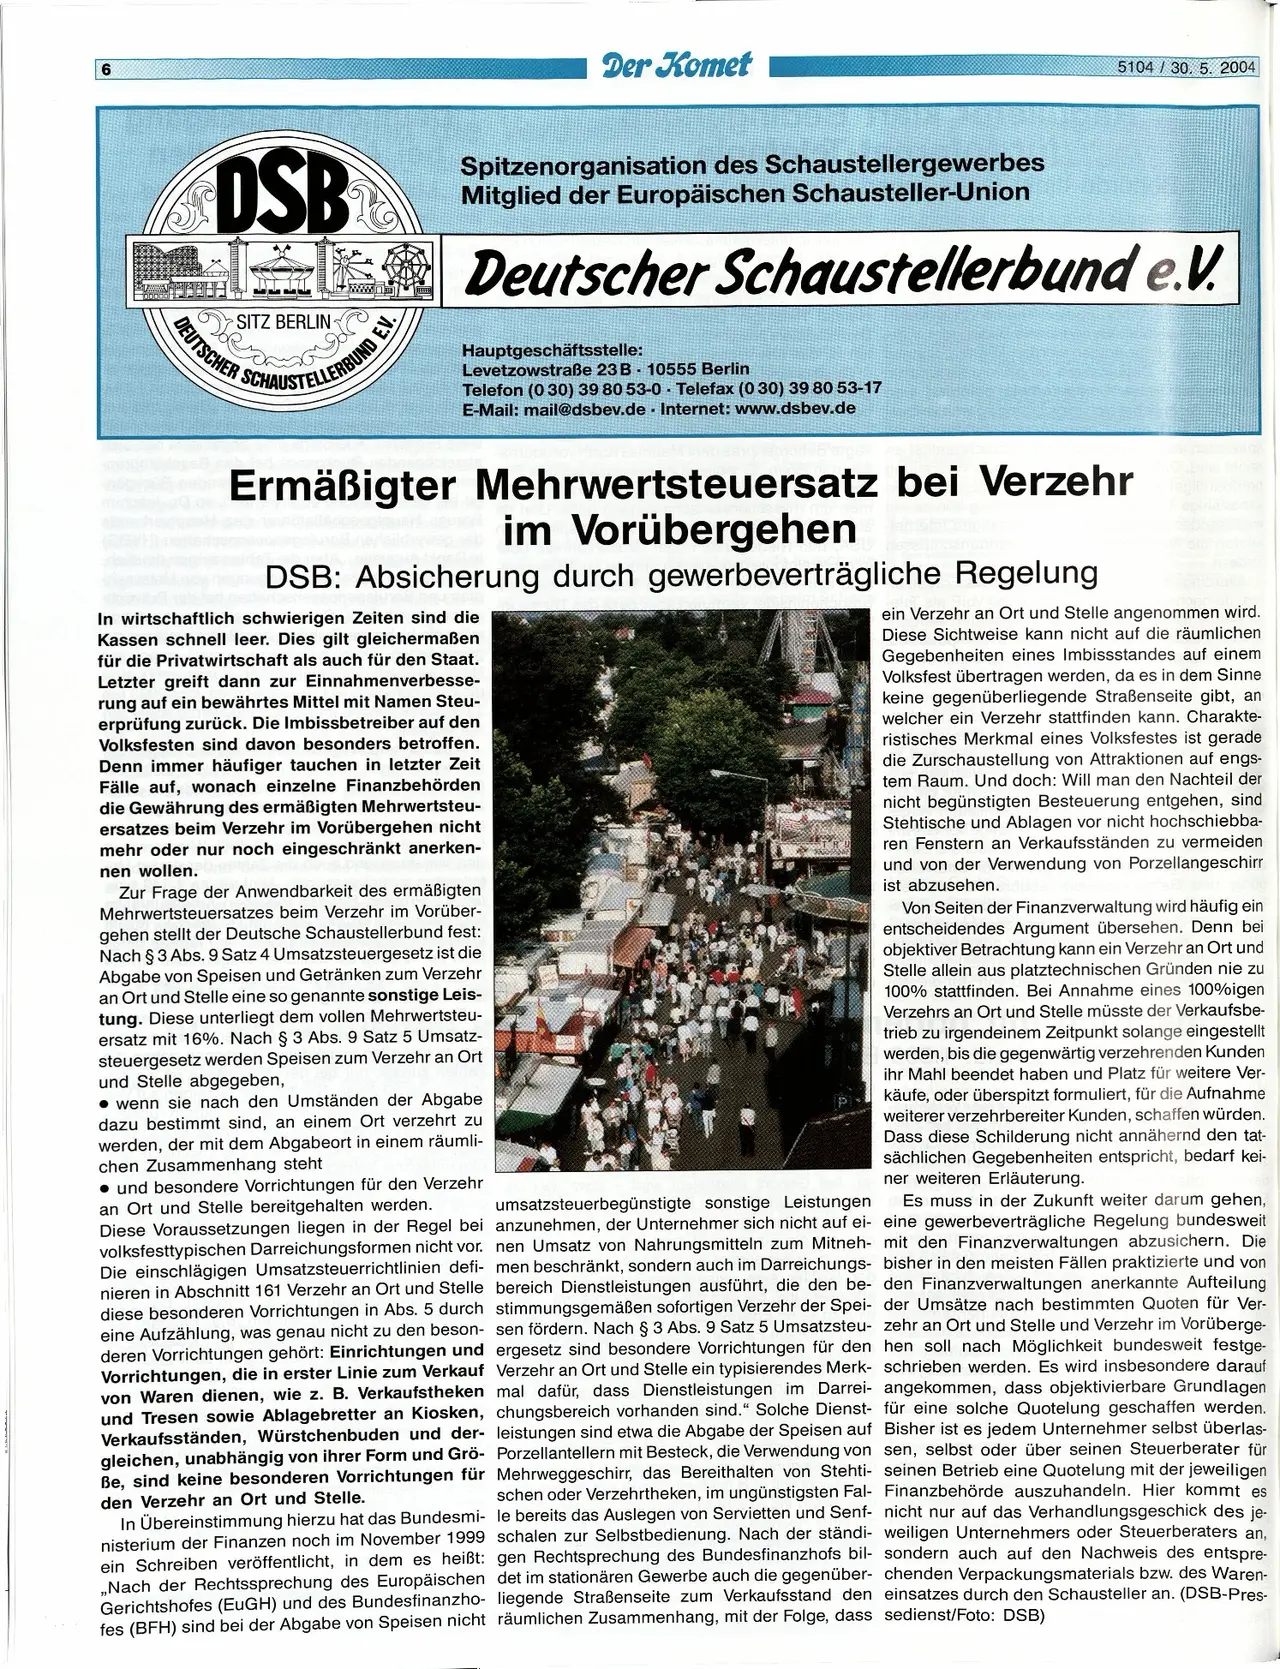
Schausteller an. (DSB-Pres-
fes (BFH) sind bei der Abgabe von Speisen nicht räumlichen Zusammenhang, mit der Folge, dass sedienst/Foto: DSB)
wwwwwwww