Der Komet 5114 – Seite 12
2004-09-10 · Seite 12 von 48
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
511410. 9. 2004
Vor der Unternehmensgründung
Rentabilität abschätzen
1. Wie viel Geld muss ich in mein Vorhaben investie-
ren?
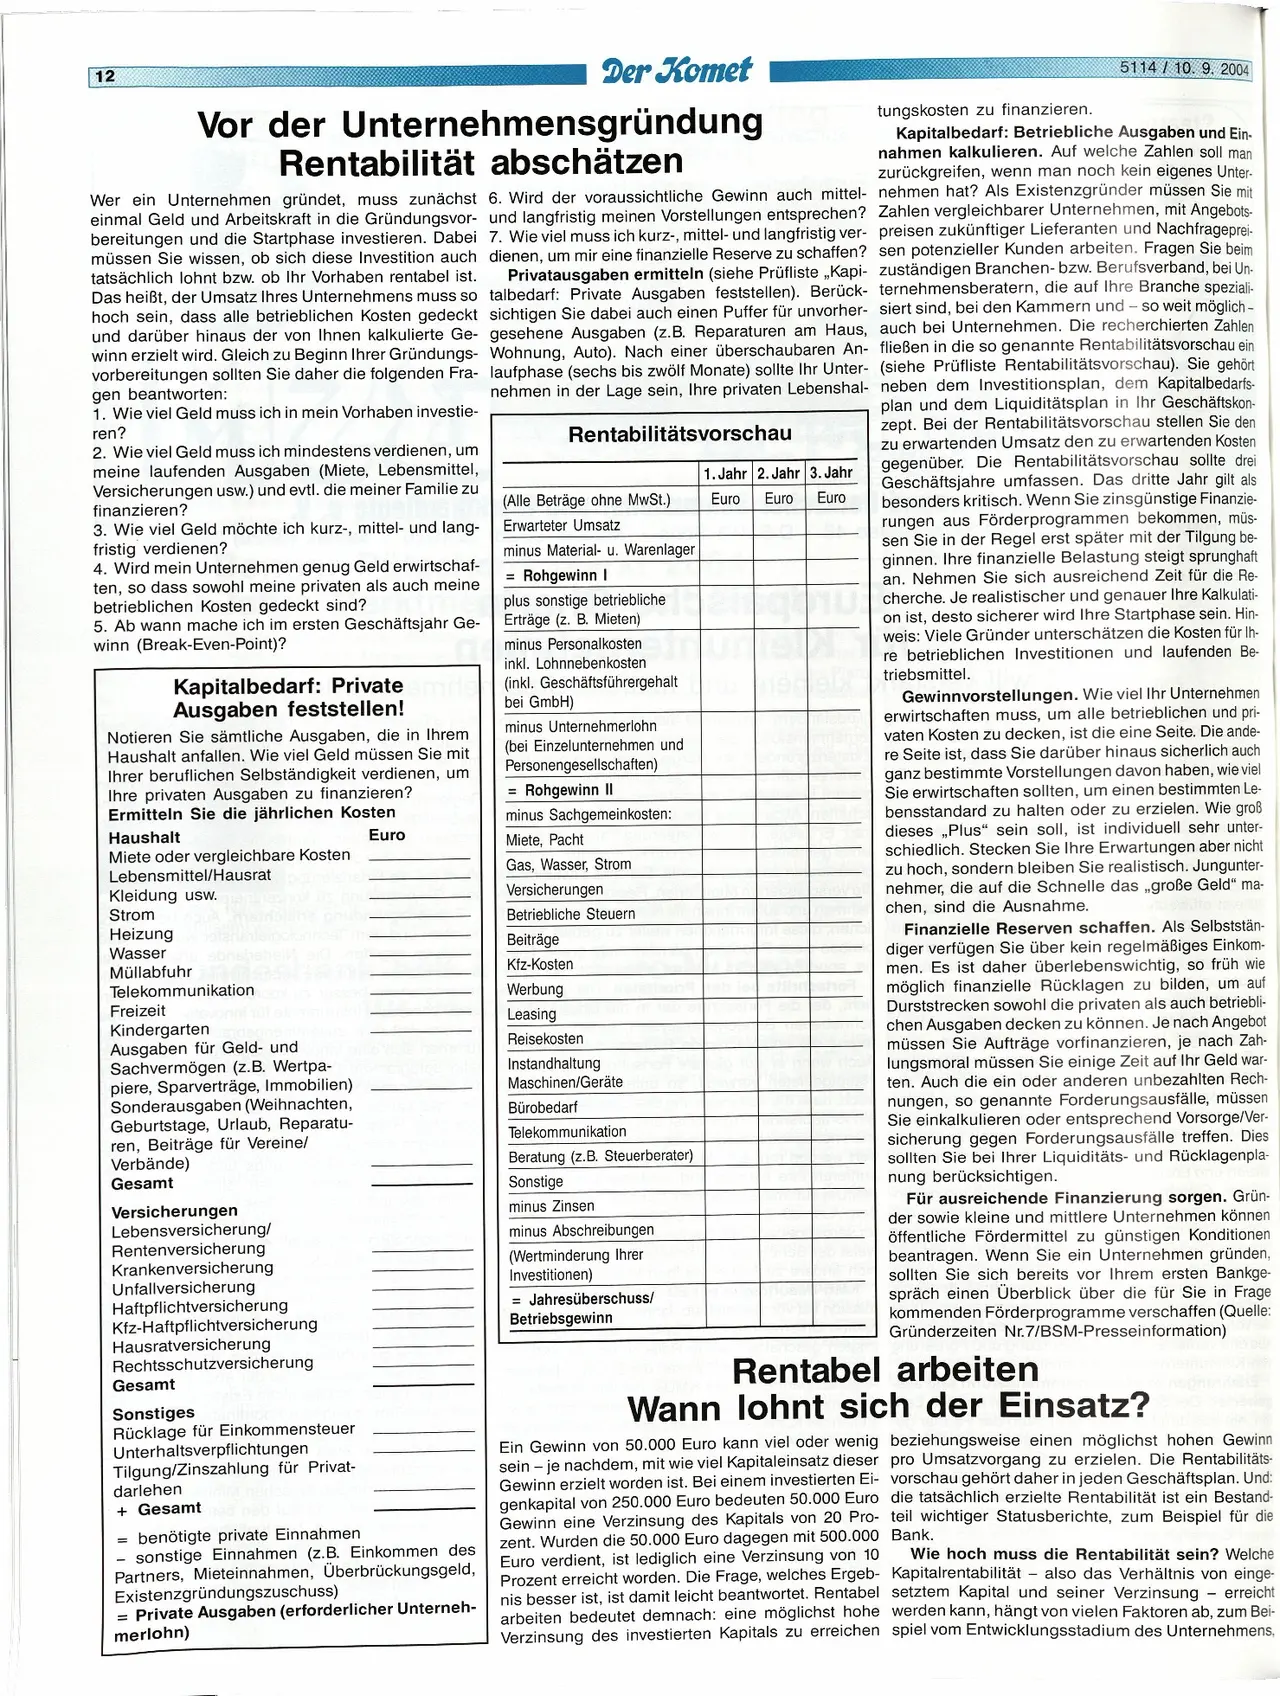
Rentabilitätsvorschau
tungskosten zu finanzieren.
Kapitalbedarf: Betriebliche Ausgaben und Ein-
nahmen kalkulieren. Auf welche Zahlen soll man
zurückgreifen, wenn man noch kein eigenes Unter-
Wer ein Unternehmen gründet, muss zunächst 6. Wird der voraussichtliche Gewinn auch mittel- nehmen hat? Als Existenzgründer müssen Sie mit
einmal Geld und Arbeitskraft in die Gründungsvor- und langfristig meinen Vorstellungen entsprechen? Zahlen vergleichbarer Unternehmen, mit Angebots-
bereitungen und die Startphase investieren. Dabei 7. Wie viel muss ich kurz-, mittel- und langfristig ver- preisen zukünftiger Lieferanten und Nachfrageprei-
müssen Sie wissen, ob sich diese Investition auch dienen, um mir eine finanzielle Reserve zu schaffen? sen potenzieller Kunden arbeiten
. Fragen Sie beim
tatsächlich lohnt bzw. ob Ihr Vorhaben rentabel ist. Privatausgaben ermitteln (siehe Prüfliste,,Kapi- zuständigen Branchen- bzw.
Berufsverband, bei Un-
Das heißt, der Umsatz Ihres Unternehmens muss so talbedarf: Private Ausgaben feststellen). Berück- ternehmensberatern, die auf Ihre Branche speziali
hoch sein, dass alle betrieblichen Kosten gedeckt sichtigen Sie dabei auch einen Puffer für unvorher- siert sind, bei den Kammern und - so weit möglich-
und darüber hinaus der von Ihnen kalkulierte Ge- gesehene Ausgaben (z. B. Reparaturen am Haus, auch bei Unternehmen. Die
recherchierten Zahlen
winn erzielt wird. Gleich zu Beginn Ihrer Gründungs- Wohnung, Auto). Nach einer überschaubaren An- fließen in die so genannte Rentabilitätsvorschau
ein
vorbereitungen sollten Sie daher die folgenden Fra- laufphase (sechs bis zwölf Monate) sollte Ihr Unter- (siehe Prüfliste Rentabilitätsvorschau
). Sie gehört
gen beantworten:
nehmen in der Lage sein, Ihre privaten Lebenshal- neben dem Investitionsplan,
dem Kapitalbedarfs-
plan und dem Liquiditätsplan in Ihr Geschäftskon-
zept. Bei der Rentabilitätsvorschau stellen Sie den
zu erwartenden Umsatz den zu erwartenden Kosten
gegenüber. Die Rentabilitätsvorschau sollte drei
Geschäftsjahre umfassen. Das dritte Jahr gilt als
besonders kritisch. Wenn Sie zinsgünstige Finanzie-
rungen aus Förderprogrammen bekommen, müs-
sen Sie in der Regel erst später mit der Tilgung be-
ginnen. Ihre finanzielle Belastung steigt sprunghaft
an. Nehmen Sie sich ausreichend Zeit für die Re-
cherche. Je realistischer und genauer Ihre Kalkulati-
on ist, desto sicherer wird Ihre Startphase sein. Hin-
weis: Viele Gründer unterschätzen die Kosten für Ih-
re betrieblichen Investitionen und laufenden Be-
triebsmittel.
2. Wie viel Geld muss ich mindestens verdienen, um
meine laufenden Ausgaben (Miete, Lebensmittel,
Versicherungen usw.) und evtl. die meiner Familie zu
finanzieren?
3. Wie viel Geld möchte ich kurz-, mittel- und lang-
fristig verdienen?
4. Wird mein Unternehmen genug Geld erwirtschaf-
ten, so dass sowohl meine privaten als auch meine
betrieblichen Kosten gedeckt sind?
5. Ab wann mache ich im ersten Geschäftsjahr Ge-
winn (Break-Even-Point)?
Kapitalbedarf: Private
Ausgaben feststellen!
Notieren Sie sämtliche Ausgaben, die in Ihrem
Haushalt anfallen. Wie viel Geld müssen Sie mit
Ihrer beruflichen Selbständigkeit verdienen, um
Ihre privaten Ausgaben zu finanzieren?
Ermitteln Sie die jährlichen Kosten
Haushalt
Euro
Miete oder vergleichbare Kosten
Lebensmittel/Hausrat
Kleidung usw.
Strom
Heizung
Wasser
Müllabfuhr
Freizeit
Telekommunikation
Kindergarten
Ausgaben für Geld- und
Sachvermögen (z. B. Wertpa-
piere, Sparverträge, Immobilien)
Sonderausgaben (Weihnachten,
Geburtstage, Urlaub, Reparatu-
ren, Beiträge für Vereine/
Verbände)
Gesamt
Versicherungen
Lebensversicherung/
Rentenversicherung
Krankenversicherung
Unfallversicherung
Haftpflichtversicherung
Kfz-Haftpflichtversicherung
Hausratversicherung
Rechtsschutzversicherung
Gesamt
Sonstiges
Rücklage für Einkommensteuer
Unterhaltsverpflichtungen
Tilgung/Zinszahlung für Privat-
darlehen
+ Gesamt
benötigte private Einnahmen
sonstige Einnahmen (z.B. Einkommen des
Partners, Mieteinnahmen, Überbrückungsgeld,
Existenzgründungszuschuss)
= Private Ausgaben (erforderlicher Unterneh-
merlohn)
(Alle Beträge ohne MwSt.)
Erwarteter Umsatz
minus Material- u. Warenlager
= Rohgewinn I
plus sonstige betriebliche
Erträge (z. B. Mieten)
minus Personalkosten
inkl. Lohnnebenkosten
(inkl. Geschäftsführergehalt
bei GmbH)
minus Unternehmerlohn
(bei Einzelunternehmen und
Personengesellschaften)
= Rohgewinn II
minus Sachgemeinkosten:
Miete, Pacht
Gas, Wasser, Strom
Versicherungen
Betriebliche Steuern
Beiträge
Kfz-Kosten
Werbung
Leasing
Reisekosten
Instandhaltung
Maschinen/Geräte
Bürobedarf
Telekommunikation
Beratung (z. B. Steuerberater)
Sonstige
minus Zinsen
minus Abschreibungen
(Wertminderung Ihrer
Investitionen)
= Jahresüberschuss/
Betriebsgewinn
1. Jahr 2. Jahr 3. Jahr
Euro Euro Euro
Gewinnvorstellungen. Wie viel Ihr Unternehmen
erwirtschaften muss, um alle betrieblichen und pri-
vaten Kosten zu decken, ist die eine Seite. Die ande-
re Seite ist, dass Sie darüber hinaus sicherlich auch
ganz bestimmte Vorstellungen davon haben, wie viel
Sie erwirtschaften sollten, um einen bestimmten Le-
bensstandard zu halten oder zu erzielen. Wie groß
dieses Plus" sein soll, ist individuell sehr unter-
schiedlich. Stecken Sie Ihre Erwartungen aber nicht
zu hoch, sondern bleiben Sie realistisch. Jungunter-
nehmer, die auf die Schnelle das „große Geld" ma-
chen, sind die Ausnahme.
Finanzielle Reserven schaffen. Als Selbststän-
diger verfügen Sie über kein regelmäßiges Einkom-
men. Es ist daher überlebenswichtig, so früh wie
möglich finanzielle Rücklagen zu bilden, um auf
Durststrecken sowohl die privaten als auch betriebli-
chen Ausgaben decken zu können. Je nach Angebot
müssen Sie Aufträge vorfinanzieren, je nach Zah-
lungsmoral müssen Sie einige Zeit auf Ihr Geld war-
ten. Auch die ein oder anderen unbezahlten Rech-
nungen, so genannte Forderungsausfälle, müssen
Sie einkalkulieren oder entsprechend Vorsorge/Ver-
sicherung gegen Forderungsausfälle treffen. Dies
sollten Sie bei Ihrer Liquiditäts- und Rücklagenpla-
nung berücksichtigen.
Für ausreichende Finanzierung sorgen. Grün-
der sowie kleine und mittlere Unternehmen können
öffentliche Fördermittel zu günstigen Konditionen
beantragen. Wenn Sie ein Unternehmen gründen,
sollten Sie sich bereits vor Ihrem ersten Bankge-
spräch einen Überblick über die für Sie in Frage
kommenden Förderprogramme verschaffen (Quelle:
Gründerzeiten Nr.7/BSM-Presseinformation)
Rentabel arbeiten
Wann lohnt sich der Einsatz?
Ein Gewinn von 50.000 Euro kann viel oder wenig beziehungsweise einen möglichst hohen Gewinn
sein - je nachdem, mit wie viel Kapitaleinsatz dieser pro Umsatzvorgang zu erzielen. Die Rentabilitäts-
Gewinn erzielt worden ist. Bei einem investierten Ei- vorschau gehört daher in jeden Geschäftsplan. Und:
genkapital von 250.000 Euro bedeuten 50.000 Euro die tatsächlich erzielte Rentabilität ist ein Bestand-
Gewinn eine Verzinsung des Kapitals von 20 Pro- teil wichtiger Statusberichte, zum Beispiel für die
zent. Wurden die 50.000 Euro dagegen mit 500.000 Bank.
Euro verdient, ist lediglich eine Verzinsung von 10
Prozent erreicht worden. Die Frage, welches Ergeb-
nis besser ist, ist damit leicht beantwortet. Rentabel
arbeiten bedeutet demnach: eine möglichst hohe
Verzinsung des investierten Kapitals zu erreichen
Wie hoch muss die Rentabilität sein? Welche
-
Kapitalrentabilität - also das Verhältnis von einge-
erreicht
setztem Kapital und seiner Verzinsung
werden kann, hängt von vielen Faktoren ab, zum Bei-
spiel vom Entwicklungsstadium des Unternehmens,