Der Komet 5332 – Seite 3
2010-09-30 · Seite 3 von 32
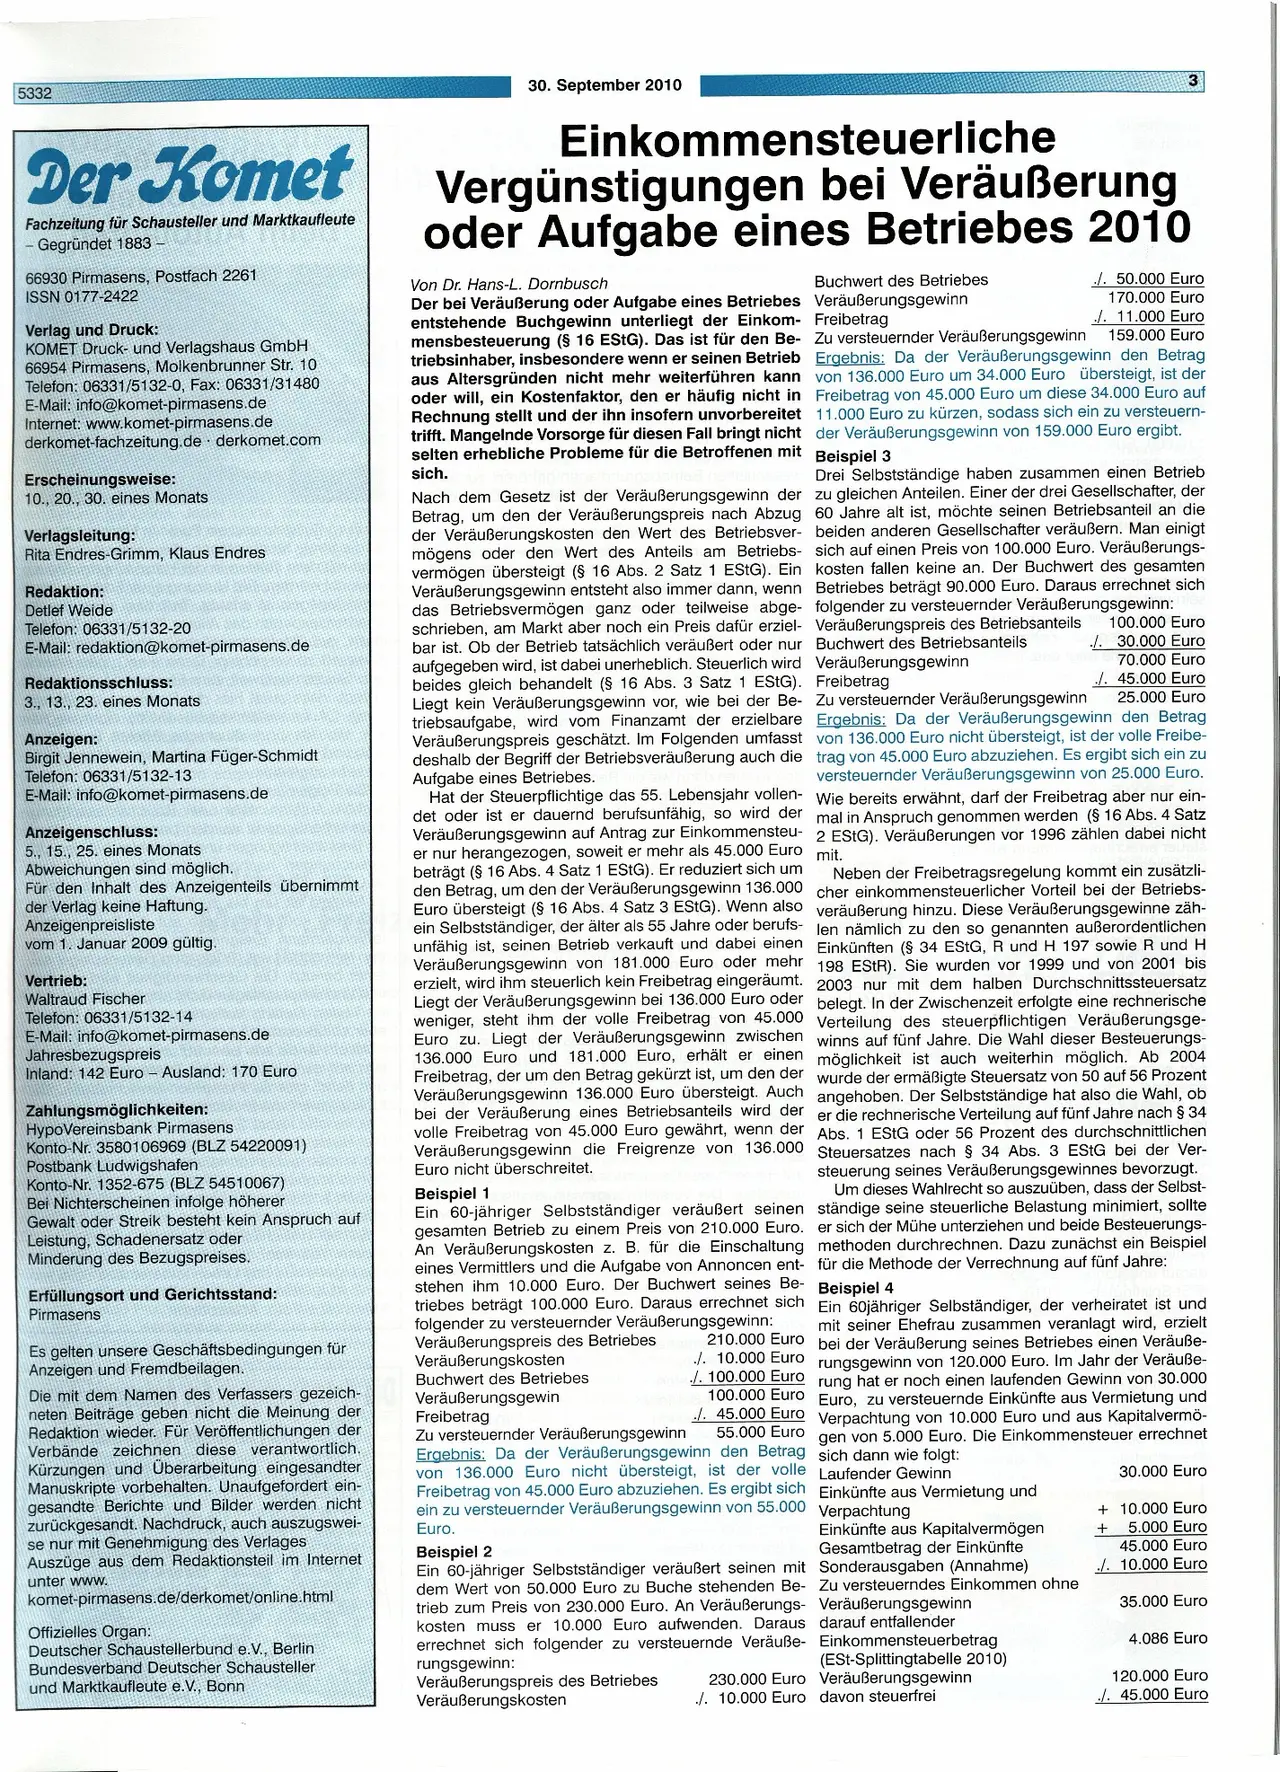
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5332
Der Komet
Fachzeitung für Schausteller und Marktkaufleute
- Gegründet 1883 -
66930 Pirmasens, Postfach 2261
ISSN 0177-2422
Verlag und Druck:
KOMET Druck- und Verlagshaus GmbH
66954 Pirmasens, Molkenbrunner Str. 10
Telefon: 06331/5132-0, Fax: 06331/31480
E-Mail: info@komet-pirmasens.de
Internet: www.komet-pirmasens.de
derkomet-fachzeitung.de derkomet.com
Erscheinungsweise:
10., 20., 30. eines Monats
Verlagsleitung:
Rita Endres-Grimm, Klaus Endres
Redaktion:
Detlef Weide
Telefon: 06331/5132-20
E-Mail: redaktion@komet-pirmasens.de
Redaktionsschluss:
3., 13., 23. eines Monats
Anzeigen:
Birgit Jennewein, Martina Füger-Schmidt
Telefon: 06331/5132-13
E-Mail: info@komet-pirmasens.de
Anzeigenschluss:
5., 15., 25. eines Monats
Abweichungen sind möglich.
Für den Inhalt des Anzeigenteils übernimmt
der Verlag keine Haftung.
Anzeigenpreisliste
vom 1. Januar 2009 gültig.
Vertrieb:
Waltraud Fischer
Telefon: 06331/5132-14
E-Mail: info@komet-pirmasens.de
Jahresbezugspreis
Inland: 142 Euro - Ausland: 170 Euro
Zahlungsmöglichkeiten:
HypoVereinsbank Pirmasens
Konto-Nr. 3580106969 (BLZ 54220091)
Postbank Ludwigshafen
Konto-Nr. 1352-675 (BLZ 54510067)
Bei Nichterscheinen infolge höherer
Gewalt oder Streik besteht kein Anspruch auf
Leistung, Schadenersatz oder
Minderung des Bezugspreises.
Erfüllungsort und Gerichtsstand:
Pirmasens
Es gelten unsere Geschäftsbedingungen für
Anzeigen und Fremdbeilagen.
Die mit dem Namen des Verfassers gezeich-
neten Beiträge geben nicht die Meinung der
Redaktion wieder. Für Veröffentlichungen der
Verbände zeichnen diese verantwortlich.
Kürzungen und Überarbeitung eingesandter
Manuskripte vorbehalten. Unaufgefordert ein-
gesandte Berichte und Bilder werden nicht
zurückgesandt. Nachdruck, auch auszugswei-
se nur mit Genehmigung des Verlages
Auszüge aus dem Redaktionsteil im Internet
unter www.
komet-pirmasens.de/derkomet/online.html
Offizielles Organ:
Deutscher Schaustellerbund e. V., Berlin
Bundesverband Deutscher Schausteller
und Marktkaufleute e.V., Bonn
30. September 2010
Einkommensteuerliche
Vergünstigungen bei Veräußerung
oder Aufgabe eines Betriebes 2010
Von Dr. Hans-L. Dornbusch
Buchwert des Betriebes
Freibetrag
Der bei Veräußerung oder Aufgabe eines Betriebes Veräußerungsgewinn
entstehende Buchgewinn unterliegt der Einkom-
mensbesteuerung (§ 16 EStG). Das ist für den Be-
triebsinhaber, insbesondere wenn er seinen Betrieb
aus Altersgründen nicht mehr weiterführen kann
oder will, ein Kostenfaktor, den er häufig nicht in
Rechnung stellt und der ihn insofern unvorbereitet
trifft. Mangelnde Vorsorge für diesen Fall bringt nicht
selten erhebliche Probleme für die Betroffenen mit
sich.
Nach dem Gesetz ist der Veräußerungsgewinn der
Betrag, um den der Veräußerungspreis nach Abzug
der Veräußerungskosten den Wert des Betriebsver-
mögens oder den Wert des Anteils am Betriebs-
vermögen übersteigt (§ 16 Abs. 2 Satz 1 EStG). Ein
Veräußerungsgewinn entsteht also immer dann, wenn
das Betriebsvermögen ganz oder teilweise abge-
schrieben, am Markt aber noch ein Preis dafür erziel-
bar ist. Ob der Betrieb tatsächlich veräußert oder nur
aufgegeben wird, ist dabei unerheblich. Steuerlich wird
beides gleich behandelt (§ 16 Abs. 3 Satz 1 EStG).
Liegt kein Veräußerungsgewinn vor, wie bei der Be-
triebsaufgabe, wird vom Finanzamt der erzielbare
Veräußerungspreis geschätzt. Im Folgenden umfasst
deshalb der Begriff der Betriebsveräußerung auch die
Aufgabe eines Betriebes.
Hat der Steuerpflichtige das 55. Lebensjahr vollen-
det oder ist er dauernd berufsunfähig, so wird der
Veräußerungsgewinn auf Antrag zur Einkommensteu-
er nur herangezogen, soweit er mehr als 45.000 Euro
beträgt (§ 16 Abs. 4 Satz 1 EStG). Er reduziert sich um
den Betrag, um den der Veräußerungsgewinn 136.000
Euro übersteigt (§ 16 Abs. 4 Satz 3 EStG). Wenn also
ein Selbstständiger, der älter als 55 Jahre oder berufs-
unfähig ist, seinen Betrieb verkauft und dabei einen
Veräußerungsgewinn von 181.000 Euro oder mehr
erzielt, wird ihm steuerlich kein Freibetrag eingeräumt.
Liegt der Veräußerungsgewinn bei 136.000 Euro oder
weniger, steht ihm der volle Freibetrag von 45.000
Euro zu. Liegt der Veräußerungsgewinn zwischen
136.000 Euro und 181.000 Euro, erhält er einen
Freibetrag, der um den Betrag gekürzt ist, um den der
Veräußerungsgewinn 136.000 Euro übersteigt. Auch
bei der Veräußerung eines Betriebsanteils wird der
volle Freibetrag von 45.000 Euro gewährt, wenn der
Veräußerungsgewinn die Freigrenze von 136.000
Euro nicht überschreitet.
Beispiel 1
Ein 60-jähriger Selbstständiger veräußert seinen
gesamten Betrieb zu einem Preis von 210.000 Euro.
An Veräußerungskosten z. B. für die Einschaltung
eines Vermittlers und die Aufgabe von Annoncen ent-
stehen ihm 10.000 Euro. Der Buchwert seines Be-
triebes beträgt 100.000 Euro. Daraus errechnet sich
folgender zu versteuernder Veräußerungsgewinn:
Veräußerungspreis des Betriebes 210.000 Euro
Veräußerungskosten
./. 10.000 Euro
Buchwert des Betriebes
./. 100.000 Euro
Veräußerungsgewin
100.000 Euro
./. 45.000 Euro
Freibetrag
Zu versteuernder Veräußerungsgewinn 55.000 Euro
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 136.000 Euro nicht übersteigt, ist der volle
Freibetrag von 45.000 Euro abzuziehen. Es ergibt sich
ein zu versteuernder Veräußerungsgewinn von 55.000
Euro.
Beispiel 2
3
./. 50.000 Euro
170.000 Euro
./. 11.000 Euro
159.000 Euro
Zu versteuernder Veräußerungsgewinn
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 136.000 Euro um 34.000 Euro übersteigt, ist der
Freibetrag von 45.000 Euro um diese 34.000 Euro auf
11.000 Euro zu kürzen, sodass sich ein zu versteuern-
der Veräußerungsgewinn von 159.000 Euro ergibt.
Beispiel 3
Drei Selbstständige haben zusammen einen Betrieb
zu gleichen Anteilen. Einer der drei Gesellschafter, der
60 Jahre alt ist, möchte seinen Betriebsanteil an die
beiden anderen Gesellschafter veräußern. Man einigt
sich auf einen Preis von 100.000 Euro. Veräußerungs-
kosten fallen keine an. Der Buchwert des gesamten
Betriebes beträgt 90.000 Euro. Daraus errechnet sich
folgender zu versteuernder Veräußerungsgewinn:
Veräußerungspreis des Betriebsanteils
Buchwert des Betriebsanteils
Veräußerungsgewinn
Freibetrag
100.000 Euro
./. 30.000 Euro
70.000 Euro
./. 45.000 Euro
25.000 Euro
Zu versteuernder Veräußerungsgewinn
Ergebnis: Da der Veräußerungsgewinn den Betrag
von 136.000 Euro nicht übersteigt, ist der volle Freibe-
trag von 45.000 Euro abzuziehen. Es ergibt sich ein zu
versteuernder Veräußerungsgewinn von 25.000 Euro.
Wie bereits erwähnt, darf der Freibetrag aber nur ein-
mal in Anspruch genommen werden (§ 16 Abs. 4 Satz
2 EStG). Veräußerungen vor 1996 zählen dabei nicht
mit.
Neben der Freibetragsregelung kommt ein zusätzli-
cher einkommensteuerlicher Vorteil bei der Betriebs-
veräußerung hinzu. Diese Veräußerungsgewinne zäh-
len nämlich zu den so genannten außerordentlichen
Einkünften (§ 34 EStG, R und H 197 sowie R und H
198 EStR). Sie wurden vor 1999 und von 2001 bis
2003 nur mit dem halben Durchschnittssteuersatz
belegt. In der Zwischenzeit erfolgte eine rechnerische
Verteilung des steuerpflichtigen Veräußerungsge-
winns auf fünf Jahre. Die Wahl dieser Besteuerungs-
möglichkeit ist auch weiterhin möglich. Ab 2004
wurde der ermäßigte Steuersatz von 50 auf 56 Prozent
angehoben. Der Selbstständige hat also die Wahl, ob
er die rechnerische Verteilung auf fünf Jahre nach § 34
Abs. 1 EStG oder 56 Prozent des durchschnittlichen
Steuersatzes nach § 34 Abs. 3 EStG bei der Ver-
steuerung seines Veräußerungsgewinnes bevorzugt.
Um dieses Wahlrecht so auszuüben, dass der Selbst-
ständige seine steuerliche Belastung minimiert, sollte
er sich der Mühe unterziehen und beide Besteuerungs-
methoden durchrechnen. Dazu zunächst ein Beispiel
für die Methode der Verrechnung auf fünf Jahre:
Beispiel 4
Ein 60jähriger Selbständiger, der verheiratet ist und
mit seiner Ehefrau zusammen veranlagt wird, erzielt
bei der Veräußerung seines Betriebes einen Veräuße-
rungsgewinn von 120.000 Euro. Im Jahr der Veräuße-
rung hat er noch einen laufenden Gewinn von 30.000
Euro, zu versteuernde Einkünfte aus Vermietung und
Verpachtung von 10.000 Euro und aus Kapitalvermö-
gen von 5.000 Euro. Die Einkommensteuer errechnet
sich dann wie folgt:
Laufender Gewinn
Einkünfte aus Vermietung und
Verpachtung
Einkünfte aus Kapitalvermögen
Gesamtbetrag der Einkünfte
Ein 60-jähriger Selbstständiger veräußert seinen mit Sonderausgaben (Annahme)
dem Wert von 50.000 Euro zu Buche stehenden Be- Zu versteuerndes Einkommen ohne
trieb zum Preis von 230.000 Euro. An Veräußerungs- Veräußerungsgewinn
kosten muss er 10.000 Euro aufwenden. Daraus
errechnet sich folgender zu versteuernde Veräuße-
rungsgewinn:
Veräußerungspreis des Betriebes
Veräußerungskosten
darauf entfallender
Einkommensteuerbetrag
(ESt-Splittingtabelle 2010)
230.000 Euro Veräußerungsgewinn
./. 10.000 Euro davon steuerfrei
30.000 Euro
+10.000 Euro
+
5.000 Euro
45.000 Euro
./. 10.000 Euro
35.000 Euro
4.086 Euro
120.000 Euro
./. 45.000 Euro