Der Komet 5355 – Seite 12
2011-05-20 · Seite 12 von 24
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
5355/20. 5. 2011
HA
§ 11 Schwarzarbeitsbekämpfungsgesetz
Erwerbstätigkeit von Ausländern ohne Genehmigung
oder ohne Aufenthaltstitel in größerem Umfang
(1) Wer
1. gleichzeitig mehr als fünf Ausländer entgegen § 284
Abs. 1 des Dritten Buches Sozialgesetzbuch beschäf-
tigt oder entgegen § 4 Abs. 3 Satz 2 des Aufent-
haltsgesetzes beschäftigt oder mit Dienst- oder Werk-
leistungen beauftragt oder... bezeichnete vorsätzliche
Handlung beharrlich wiederholt, wird mit Freiheits-
strafe bis zu einem Jahr oder mit Geldstrafe bestraft.
(2) Handelt der Täter in den Fällen des Absatzes 1 Nr.
1 oder 2 Buchstabe a oder Buchstabe c aus grobem
Eigennutz, ist die Strafe Freiheitsstrafe bis zu drei
Jahren oder Geldstrafe.
§ 370 Abgabenordnung
Steuerhinterziehung
(1) Mit Freiheitsstrafe bis zu fünf Jahren oder mit
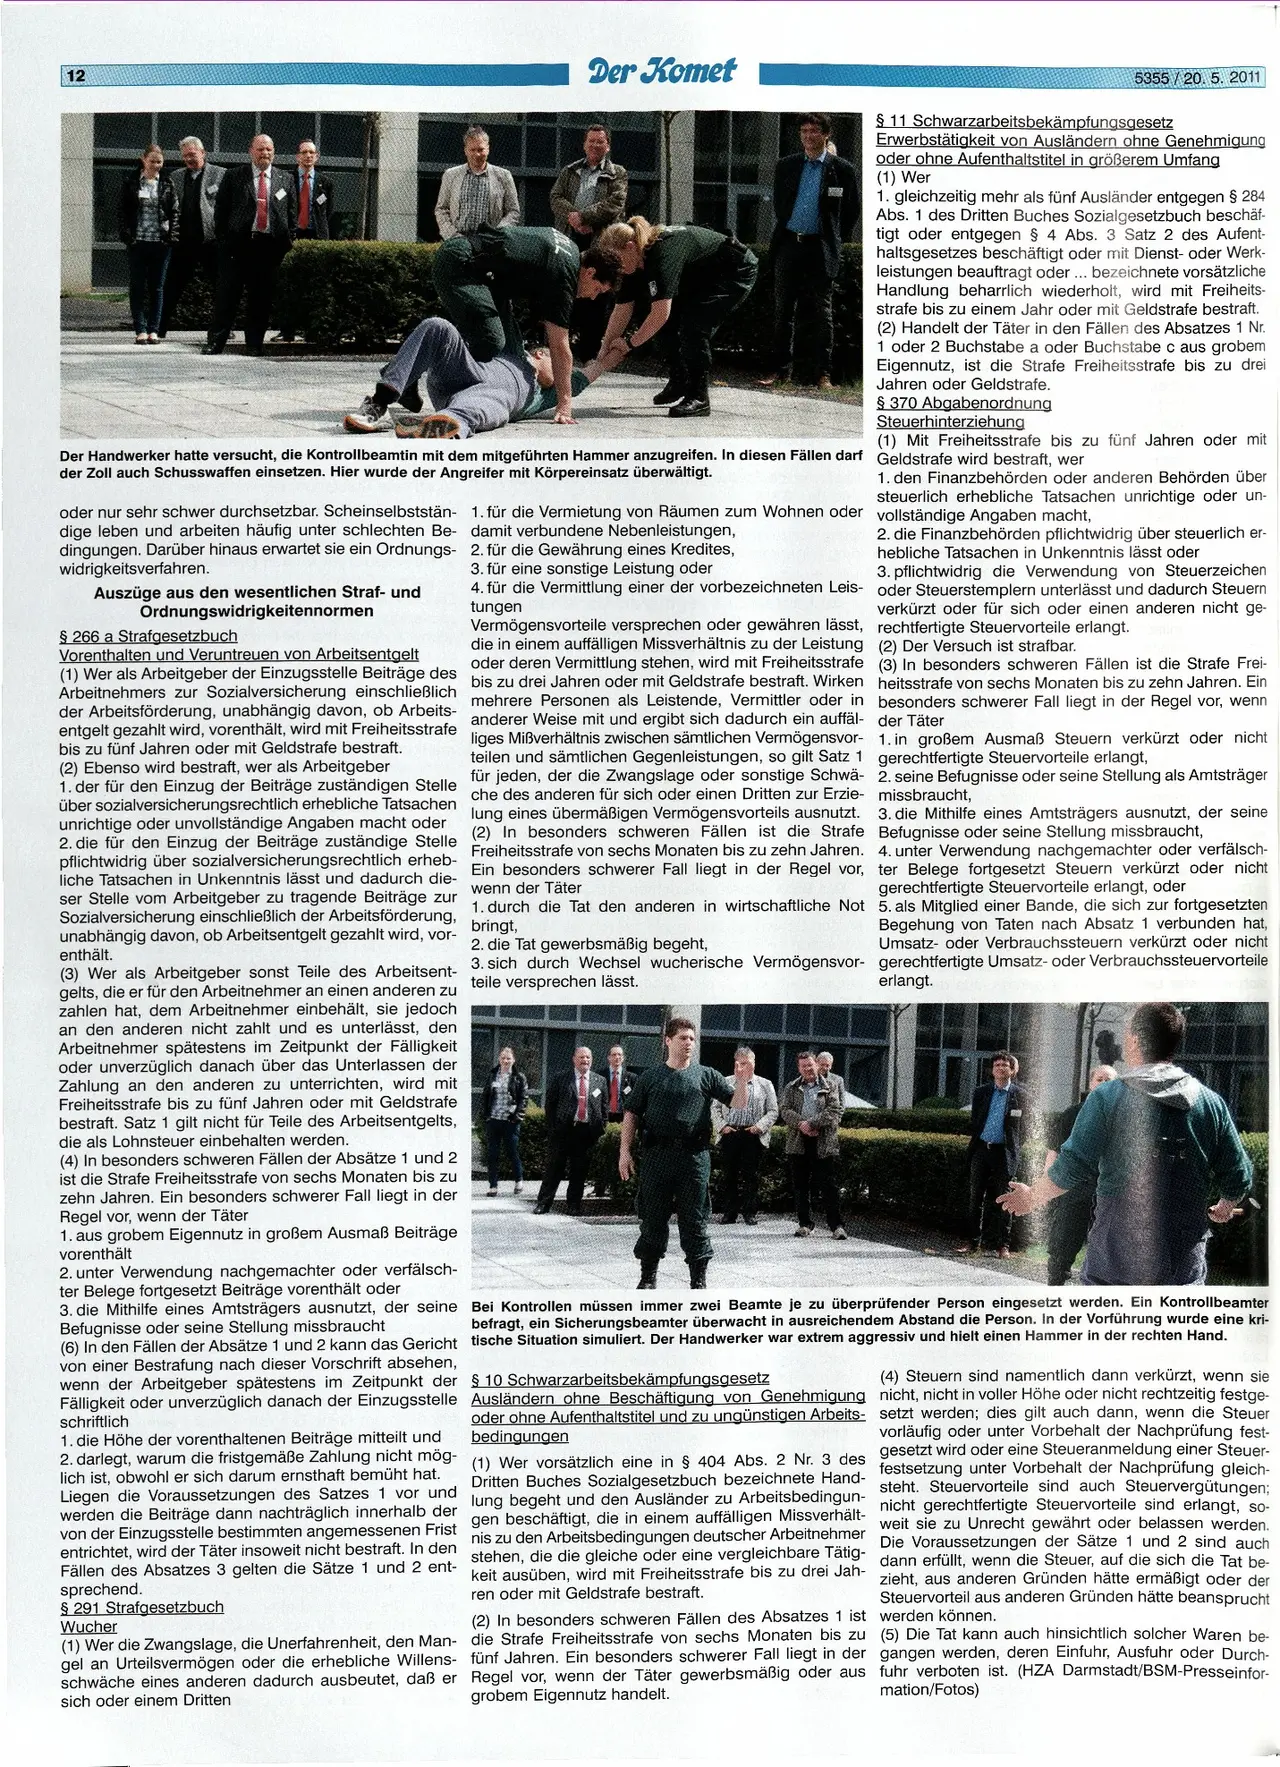
Der Handwerker hatte versucht, die Kontrollbeamtin mit dem mitgeführten Hammer anzugreifen. In diesen Fällen darf Geldstrafe wird bestraft, wer
der Zoll auch Schusswaffen einsetzen. Hier wurde der Angreifer mit Körpereinsatz überwältigt.
1. den Finanzbehörden oder anderen Behörden über
steuerlich erhebliche Tatsachen unrichtige oder un-
oder nur sehr schwer durchsetzbar. Scheinselbststän- 1. für die Vermietung von Räumen zum Wohnen oder vollständige Angaben macht,
dige leben und arbeiten häufig unter schlechten Be- damit verbundene Nebenleistungen,
dingungen. Darüber hinaus erwartet sie ein Ordnungs- 2. für die Gewährung eines Kredites,
widrigkeitsverfahren.
Auszüge aus den wesentlichen Straf- und
Ordnungswidrigkeitennormen
$266 a Strafgesetzbuch
Vorenthalten und Veruntreuen von Arbeitsentgelt
(1) Wer als Arbeitgeber der Einzugsstelle Beiträge des
Arbeitnehmers zur Sozialversicherung einschließlich
der Arbeitsförderung, unabhängig davon, ob Arbeits-
entgelt gezahlt wird, vorenthält, wird mit Freiheitsstrafe
bis zu fünf Jahren oder mit Geldstrafe bestraft.
(2) Ebenso wird bestraft, wer als Arbeitgeber
1. der für den Einzug der Beiträge zuständigen Stelle
über sozialversicherungsrechtlich erhebliche Tatsachen
unrichtige oder unvollständige Angaben macht oder
2. die für den Einzug der Beiträge zuständige Stelle
pflichtwidrig über sozialversicherungsrechtlich erheb-
liche Tatsachen in Unkenntnis lässt und dadurch die
ser Stelle vom Arbeitgeber zu tragende Beiträge zur
Sozialversicherung einschließlich der Arbeitsförderung,
unabhängig davon, ob Arbeitsentgelt gezahlt wird, vor-
enthält.
(3) Wer als Arbeitgeber sonst Teile des Arbeitsent-
gelts, die er für den Arbeitnehmer an einen anderen zu
zahlen hat, dem Arbeitnehmer einbehält, sie jedoch
an den anderen nicht zahlt und es unterlässt, den
Arbeitnehmer spätestens im Zeitpunkt der Fälligkeit
oder unverzüglich danach über das Unterlassen der
Zahlung an den anderen zu unterrichten, wird mit
Freiheitsstrafe bis zu fünf Jahren oder mit Geldstrafe
bestraft. Satz 1 gilt nicht für Teile des Arbeitsentgelts,
die als Lohnsteuer einbehalten werden.
(4) In besonders schweren Fällen der Absätze 1 und 2
ist die Strafe Freiheitsstrafe von sechs Monaten bis zu
zehn Jahren. Ein besonders schwerer Fall liegt in der
Regel vor, wenn der Täter
1. aus grobem Eigennutz in großem Ausmaß Beiträge
vorenthält
2. unter Verwendung nachgemachter oder verfälsch-
ter Belege fortgesetzt Beiträge vorenthält oder
3. die Mithilfe eines Amtsträgers ausnutzt, der seine
Befugnisse oder seine Stellung missbraucht
(6) In den Fällen der Absätze 1 und 2 kann das Gericht
von einer Bestrafung nach dieser Vorschrift absehen,
wenn der Arbeitgeber spätestens im Zeitpunkt der
Fälligkeit oder unverzüglich danach der Einzugsstelle
schriftlich
1. die Höhe der vorenthaltenen Beiträge mitteilt und
2. darlegt, warum die fristgemäße Zahlung nicht mög-
lich ist, obwohl er sich darum ernsthaft bemüht
hat.
Liegen die Voraussetzungen des Satzes 1 vor und
werden die Beiträge dann nachträglich innerhalb der
von der Einzugsstelle bestimmten angemessenen
Frist
entrichtet, wird der Täter insoweit nicht bestraft. In den
3. für eine sonstige Leistung oder
2. die Finanzbehörden pflichtwidrig über steuerlich er-
hebliche Tatsachen in Unkenntnis lässt oder
3. pflichtwidrig die Verwendung von Steuerzeichen
verkürzt oder für sich oder einen anderen nicht ge-
rechtfertigte Steuervorteile erlangt.
(2) Der Versuch ist strafbar.
4. für die Vermittlung einer der vorbezeichneten Leis- oder Steuerstemplern unterlässt und dadurch Steuern
tungen
(3) In besonders schweren Fällen ist die Strafe Frei-
heitsstrafe von sechs Monaten bis zu zehn Jahren. Ein
besonders schwerer Fall liegt in der Regel vor, wenn
der Täter
Vermögensvorteile versprechen oder gewähren lässt,
die in einem auffälligen Missverhältnis zu der Leistung
oder deren Vermittlung stehen, wird mit Freiheitsstrafe
bis zu drei Jahren oder mit Geldstrafe bestraft. Wirken
mehrere Personen als Leistende, Vermittler oder in
anderer Weise mit und ergibt sich dadurch ein auffäl-
liges Miẞverhältnis zwischen sämtlichen Vermögensvor- 1. in großem Ausmaß Steuern verkürzt oder nicht
teilen und sämtlichen Gegenleistungen, so gilt Satz 1 gerechtfertigte Steuervorteile erlangt,
für jeden, der die Zwangslage oder sonstige Schwä- 2. seine Befugnisse oder seine Stellung als Amtsträger
che des anderen für sich oder einen Dritten zur Erzie- missbraucht,
lung eines übermäßigen Vermögensvorteils ausnutzt.
(2) In besonders schweren Fällen ist die Strafe
Freiheitsstrafe von sechs Monaten bis zu zehn Jahren.
Ein besonders schwerer Fall liegt in der Regel vor,
wenn der Täter
3. die Mithilfe eines Amtsträgers ausnutzt, der seine
Befugnisse oder seine Stellung missbraucht,
4. unter Verwendung nachgemachter oder verfälsch-
ter Belege fortgesetzt Steuern verkürzt oder nicht
gerechtfertigte Steuervorteile erlangt, oder
1. durch die Tat den anderen in wirtschaftliche Not 5. als Mitglied einer Bande, die sich zur fortgesetzten
bringt,
2. die Tat gewerbsmäßig begeht,
Begehung von Taten nach Absatz 1 verbunden hat,
Umsatz- oder Verbrauchssteuern verkürzt oder nicht
3. sich durch Wechsel wucherische Vermögensvor- gerechtfertigte Umsatz- oder Verbrauchssteuervorteile
teile versprechen lässt.
erlangt.
Bei Kontrollen müssen immer zwei Beamte je zu überprüfender Person eingesetzt werden. Ein Kontrollbeamter
befragt, ein Sicherungsbeamter überwacht in ausreichendem Abstand die Person. In der Vorführung wurde eine kri-
tische Situation simuliert. Der Handwerker war extrem aggressiv und hielt einen Hammer in der rechten Hand.
§ 10 Schwarzarbeitsbekämpfungsgesetz
Ausländern ohne Beschäftigung von Genehmigung
oder ohne Aufenthaltstitel und zu ungünstigen Arbeits-
bedingungen
(1) Wer vorsätzlich eine in § 404 Abs. 2 Nr. 3 des
Dritten Buches Sozialgesetzbuch bezeichnete Hand-
lung begeht und den Ausländer zu Arbeitsbedingun
gen beschäftigt
, die in einem auffälligen Missverhält-
nis zu den Arbeitsbedingungen deutscher
Arbeitnehmer
(4) Steuern sind namentlich dann verkürzt, wenn sie
nicht, nicht in voller Höhe oder nicht rechtzeitig festge-
setzt werden; dies gilt auch dann, wenn die Steuer
vorläufig oder unter Vorbehalt der Nachprüfung fest-
gesetzt wird oder eine Steueranmeldung einer Steuer-
festsetzung unter Vorbehalt der Nachprüfung
gleich-
steht. Steuervorteile sind auch Steuervergütungen;
nicht gerechtfertigte Steuervorteile sind erlangt, so
Fällen des Absatzes 3 gelten die Sätze 1 und 2 ent- stehen, die die gleiche oder eine vergleichbare Tätig- dann erfüllt, wenn die Steuer, auf die sich die Tat be-
sprechend.
§ 291 Strafgesetzbuch
Wucher
(1) Wer die Zwangslage, die Unerfahrenheit, den Man-
gel an Urteilsvermögen oder die erhebliche Willens-
schwäche eines anderen dadurch ausbeutet, daß er
sich oder einem Dritten
keit ausüben, wird mit Freiheitsstrafe bis zu drei Jah-
ren oder mit Geldstrafe bestraft.
(2) In besonders schweren Fällen des Absatzes 1 ist
die Strafe Freiheitsstrafe von sechs Monaten bis zu
fünf Jahren. Ein besonders schwerer Fall liegt in der
Regel vor, wenn der Täter gewerbsmäßig oder aus
grobem Eigennutz handelt.
weit sie zu Unrecht gewährt oder belassen werden.
Die Voraussetzungen der Sätze 1 und 2 sind auch
zieht, aus anderen Gründen hätte ermäßigt oder der
Steuervorteil aus anderen Gründen hätte beansprucht
werden können.
(5) Die Tat kann auch hinsichtlich solcher Waren be-
gangen werden, deren Einfuhr, Ausfuhr oder Durch-
fuhr verboten ist. (HZA Darmstadt/BSM-Presseinfor-
mation/Fotos)