Der Komet 5370 – Seite 12
2011-10-20 · Seite 12 von 52
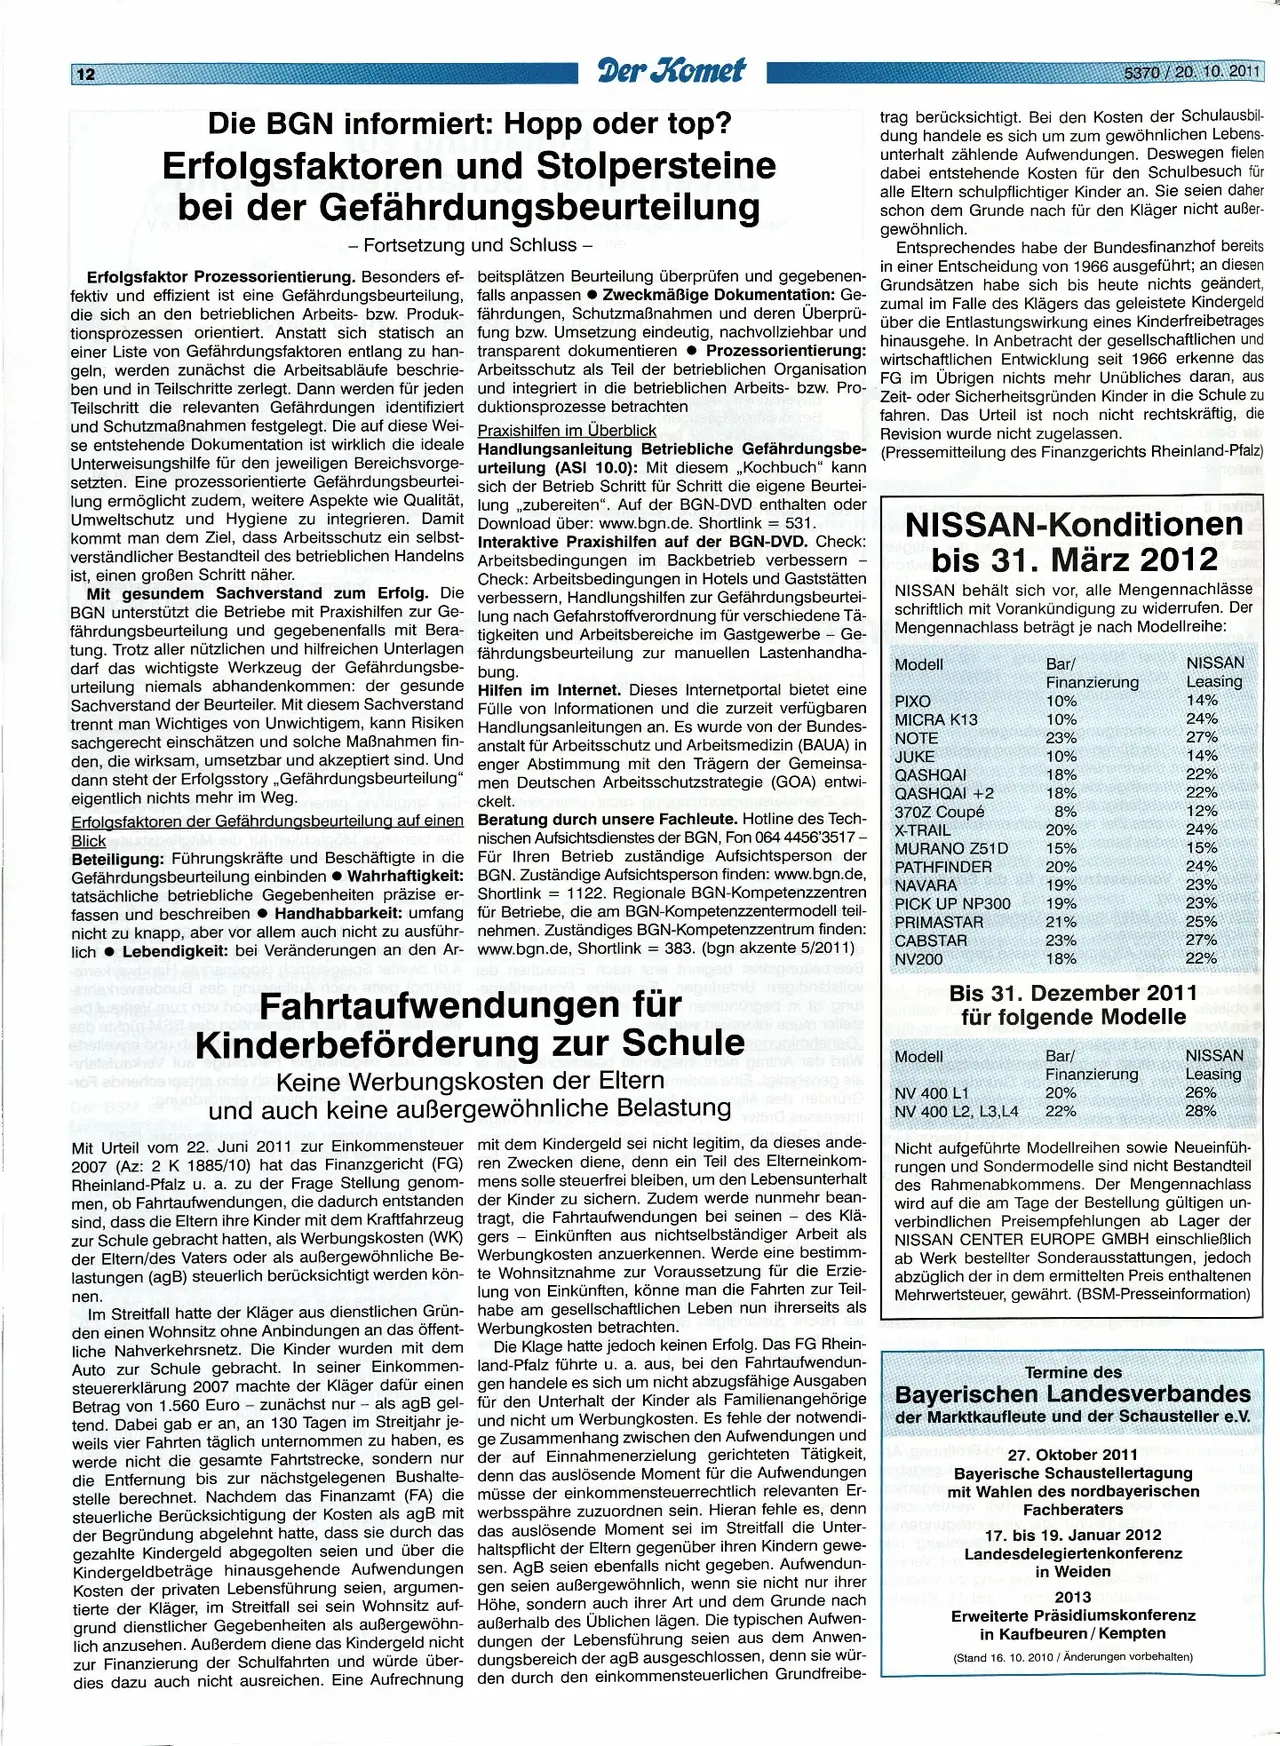
OCR-Text · Seite 12
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
12
Der Komet
5370/20. 10. 2011
Die BGN informiert: Hopp oder top?
Erfolgsfaktoren und Stolpersteine
bei der Gefährdungsbeurteilung
- Fortsetzung und Schluss -
Erfolgsfaktor Prozessorientierung. Besonders ef- beitsplätzen Beurteilung überprüfen und gegebenen-
fektiv und effizient ist eine Gefährdungsbeurteilung, falls anpassen Zweckmäßige
Dokumentation: Ge-
die sich an den betrieblichen Arbeits- bzw. Produk- fährdungen, Schutzmaßnahmen und deren Überprü-
tionsprozessen orientiert. Anstatt sich statisch an fung bzw. Umsetzung eindeutig, nachvollziehbar und
einer Liste von Gefährdungsfaktoren entlang zu han- transparent dokumentieren ⚫ Prozessorientierung:
geln, werden zunächst die Arbeitsabläufe beschrie- Arbeitsschutz als Teil der betrieblichen Organisation
ben und in Teilschritte zerlegt. Dann werden für jeden und integriert in die betrieblichen Arbeits- bzw. Pro-
Teilschritt die relevanten Gefährdungen identifiziert duktionsprozesse betrachten
und Schutzmaßnahmen festgelegt. Die auf diese Wei- Praxishilfen im Überblick
se entstehende Dokumentation ist wirklich die ideale Handlungsanleitung Betriebliche Gefährdungsbe-
Unterweisungshilfe für den jeweiligen Bereichsvorge- urteilung (ASI 10.0): Mit diesem Kochbuch" kann
setzten. Eine prozessorientierte Gefährdungsbeurtei- sich der Betrieb Schritt für Schritt die eigene Beurtei-
lung ermöglicht zudem, weitere Aspekte wie Qualität, lung „zubereiten". Auf der BGN-DVD enthalten oder
Umweltschutz und Hygiene zu integrieren. Damit Download über: www.bgn.de. Shortlink = 531.
kommt man dem Ziel, dass Arbeitsschutz ein selbst- Interaktive Praxishilfen auf der BGN-DVD. Check:
verständlicher Bestandteil des betrieblichen Handelns Arbeitsbedingungen im Backbetrieb verbessern
ist, einen großen Schritt näher.
Check: Arbeitsbedingungen in Hotels und Gaststätten
verbessern, Handlungshilfen zur Gefährdungsbeurtei-
lung nach Gefahrstoffverordnung für verschiedene Tä-
tigkeiten und Arbeitsbereiche im Gastgewerbe - Ge-
fährdungsbeurteilung zur manuellen Lastenhandha-
bung.
Mit gesundem Sachverstand zum Erfolg. Die
BGN unterstützt die Betriebe mit Praxishilfen zur Ge-
fährdungsbeurteilung und gegebenenfalls mit Bera-
tung. Trotz aller nützlichen und hilfreichen Unterlagen
darf das wichtigste Werkzeug der Gefährdungsbe-
urteilung niemals abhandenkommen: der gesunde
Sachverstand der Beurteiler. Mit diesem Sachverstand
trennt man Wichtiges von Unwichtigem, kann Risiken
sachgerecht einschätzen und solche Maßnahmen fin-
den, die wirksam, umsetzbar und akzeptiert sind. Und
dann steht der Erfolgsstory „Gefährdungsbeurteilung“
eigentlich nichts mehr im Weg.
Erfolgsfaktoren der Gefährdungsbeurteilung auf einen Beratung durch unsere Fachleute. Hotline des Tech-
Blick
Beteiligung: Führungskräfte und Beschäftigte in die
Gefährdungsbeurteilung einbinden Wahrhaftigkeit:
tatsächliche betriebliche Gegebenheiten präzise er-
fassen und beschreiben Handhabbarkeit: umfang
nicht zu knapp, aber vor allem auch nicht zu ausführ-
lich Lebendigkeit: bei Veränderungen an den Ar-
Hilfen im Internet. Dieses Internetportal bietet eine
Fülle von Informationen und die zurzeit verfügbaren
Handlungsanleitungen an. Es wurde von der Bundes-
anstalt für Arbeitsschutz und Arbeitsmedizin (BAUA) in
enger Abstimmung mit den Trägern der Gemeinsa-
men Deutschen Arbeitsschutzstrategie (GOA) entwi-
ckelt.
nischen Aufsichtsdienstes der BGN, Fon 064 4456'3517-
Für Ihren Betrieb zuständige Aufsichtsperson der
BGN. Zuständige Aufsichtsperson finden: www.bgn.de,
Shortlink = 1122. Regionale BGN-Kompetenzzentren
für Betriebe, die am BGN-Kompetenzzentermodell teil-
nehmen. Zuständiges BGN-Kompetenzzentrum finden:
www.bgn.de, Shortlink = 383. (bgn akzente 5/2011)
ed unhelmus now hoe Fahrtaufwendungen für
esb
arietalushev tus
-107 ebne
eb_noline
Baum
trag berücksichtigt. Bei den Kosten der Schulausbil-
dung handele es sich um zum gewöhnlichen Lebens-
unterhalt zählende Aufwendungen. Deswegen fielen
dabei entstehende Kosten für den Schulbesuch für
alle Eltern schulpflichtiger Kinder an. Sie seien daher
schon dem Grunde nach für den Kläger nicht außer-
gewöhnlich.
Entsprechendes habe der Bundesfinanzhof bereits
in einer Entscheidung von 1966 ausgeführt; an diesen
Grundsätzen habe sich bis heute nichts geändert,
zumal im Falle des Klägers das geleistete Kindergeld
hinausgehe. In Anbetracht der gesellschaftlichen und
über die Entlastungswirkung eines Kinderfreibetrages
wirtschaftlichen Entwicklung seit 1966 erkenne das
FG im Übrigen nichts mehr Unübliches daran, aus
Zeit- oder Sicherheitsgründen Kinder in die Schule zu
fahren. Das Urteil ist noch nicht rechtskräftig, die
Revision wurde nicht zugelassen.
(Pressemitteilung des Finanzgerichts Rheinland-Pfalz)
nanoitsm
NISSAN-Konditionen
| bis 31. März 2012
s easb
NISSAN behält sich vor, alle Mengennachlässe
schriftlich mit Vorankündigung zu widerrufen. Der
Mengennachlass beträgt je nach Modellreihe:
Modell
NOTE
JUKE
Bar/
Finanzierung
NISSAN
Leasing
PIXO
10%
14%
MICRA K13
10%
24%
23%
27%
10%
14%
QASHQAI
18%
22%
QASHQAI +2
18%
22%
8%
12%
20%
24%
MURANO Z51D
15%
15%
PATHFINDER
20%
24%
NAVARA
19%
23%
PICK UP NP300
19%
23%
PRIMASTAR
21%
25%
CABSTAR
NV200
23%
18%
27% in
22%
370Z Coupé
X-TRAIL
idk Bes Bis 31. Dezember 2011 bl
für folgende Modelle
inA isb briw
Modell
enefiende bey Kinderbeförderung zur Schule xxxlebend
Keine Werbungskosten der Elternbe
und auch keine außergewöhnliche Belastung
Der
mens solle steuerfrei bleiben, um den Lebensunterhalt
der Kinder zu sichern. Zudem werde nunmehr bean-
tragt, die Fahrtaufwendungen bei seinen - des Klä-
gers - Einkünften aus nichtselbständiger Arbeit als
Mit Urteil vom 22. Juni 2011 zur Einkommensteuer mit dem Kindergeld sei nicht legitim, da dieses ande-
2007 (Az: 2 K 1885/10) hat das Finanzgericht (FG) ren Zwecken diene, denn ein Teil des Elterneinkom-
Rheinland-Pfalz u. a. zu der Frage Stellung genom-
men, ob Fahrtaufwendungen, die dadurch entstanden
sind, dass die Eltern ihre Kinder mit dem Kraftfahrzeug
zur Schule gebracht hatten, als Werbungskosten (WK)
der Eltern/des Vaters oder als außergewöhnliche Be- Werbungkosten anzuerkennen. Werde eine bestimm-
lastungen (agB) steuerlich berücksichtigt werden kön-
nen.
Im Streitfall hatte der Kläger aus dienstlichen Grün-
den einen Wohnsitz ohne Anbindungen an das öffent-
liche Nahverkehrsnetz. Die Kinder wurden mit dem
Auto zur Schule gebracht. In seiner Einkommen-
steuererklärung 2007 machte der Kläger dafür einen
Betrag von 1.560 Euro - zunächst nur - als agB gel-
tend. Dabei gab er an, an 130 Tagen im Streitjahr je-
weils vier Fahrten täglich unternommen zu haben, es
werde nicht die gesamte Fahrtstrecke, sondern nur
die Entfernung bis zur nächstgelegenen Bushalte-
stelle berechnet. Nachdem das Finanzamt (FA) die
steuerliche Berücksichtigung der Kosten als agB mit
der Begründung abgelehnt hatte, dass sie durch das
gezahlte Kindergeld abgegolten seien und über die
Kindergeldbeträge hinausgehende Aufwendungen
Kosten der privaten Lebensführung seien, argumen-
tierte der Kläger, im Streitfall sei sein Wohnsitz auf-
grund dienstlicher Gegebenheiten als außergewöhn-
lich anzusehen. Außerdem diene das Kindergeld nicht
zur Finanzierung der Schulfahrten und würde über-
dies dazu auch nicht ausreichen. Eine Aufrechnung
te Wohnsitznahme zur Voraussetzung für die Erzie-
lung von Einkünften, könne man die Fahrten zur Teil-
habe am gesellschaftlichen Leben nun ihrerseits als
Werbungkosten betrachten.
Die Klage hatte jedoch keinen Erfolg. Das FG Rhein-
land-Pfalz führte u. a. aus, bei den Fahrtaufwendun-
gen handele es sich um nicht abzugsfähige Ausgaben
für den Unterhalt der Kinder als Familienangehörige
und nicht um Werbungkosten. Es fehle der notwendi-
ge Zusammenhang zwischen den Aufwendungen und
der auf Einnahmenerzielung gerichteten Tätigkeit,
denn das auslösende Moment für die Aufwendungen
müsse der einkommensteuerrechtlich relevanten Er-
werbsspähre zuzuordnen sein. Hieran fehle es, denn
das auslösende Moment sei im Streitfall die Unter-
haltspflicht der Eltern gegenüber ihren Kindern gewe-
sen. AgB seien ebenfalls nicht gegeben. Aufwendun-
gen seien außergewöhnlich, wenn sie nicht nur ihrer
Höhe, sondern auch ihrer Art und dem Grunde nach
außerhalb des Üblichen lägen. Die typischen Aufwen-
dungen der Lebensführung seien aus dem Anwen-
dungsbereich der agB ausgeschlossen, denn sie wür-
den durch den einkommensteuerlichen Grundfreibe-
NV 400 L1
NV 400 L2, L3, L4
Bar/
Finanzierung
NISSAN
Leasing
20%
22%
26%
28%
Nicht aufgeführte Modellreihen sowie Neueinfüh-
rungen und Sondermodelle sind nicht Bestandteil
des Rahmenabkommens. Der Mengennachlass
wird auf die am Tage der Bestellung gültigen un-
verbindlichen Preisempfehlungen ab Lager der
NISSAN CENTER EUROPE GMBH einschließlich
ab Werk bestellter Sonderausstattungen, jedoch
abzüglich der in dem ermittelten Preis enthaltenen
Mehrwertsteuer, gewährt. (BSM-Presseinformation)
Termine des
Bayerischen Landesverbandes
der Marktkaufleute und der Schausteller e.V.
od 27. Oktober 2011
Bayerische Schaustellertagung
mit Wahlen des nordbayerischen
Fachberaters
17. bis 19. Januar 2012
Landesdelegiertenkonferenz
in Weiden
2013
Erweiterte Präsidiumskonferenz
in Kaufbeuren / Kempten
(Stand 16. 10. 2010 / Änderungen vorbehalten)