Der Komet 5391 – Seite 14
2012-05-20 · Seite 14 von 24
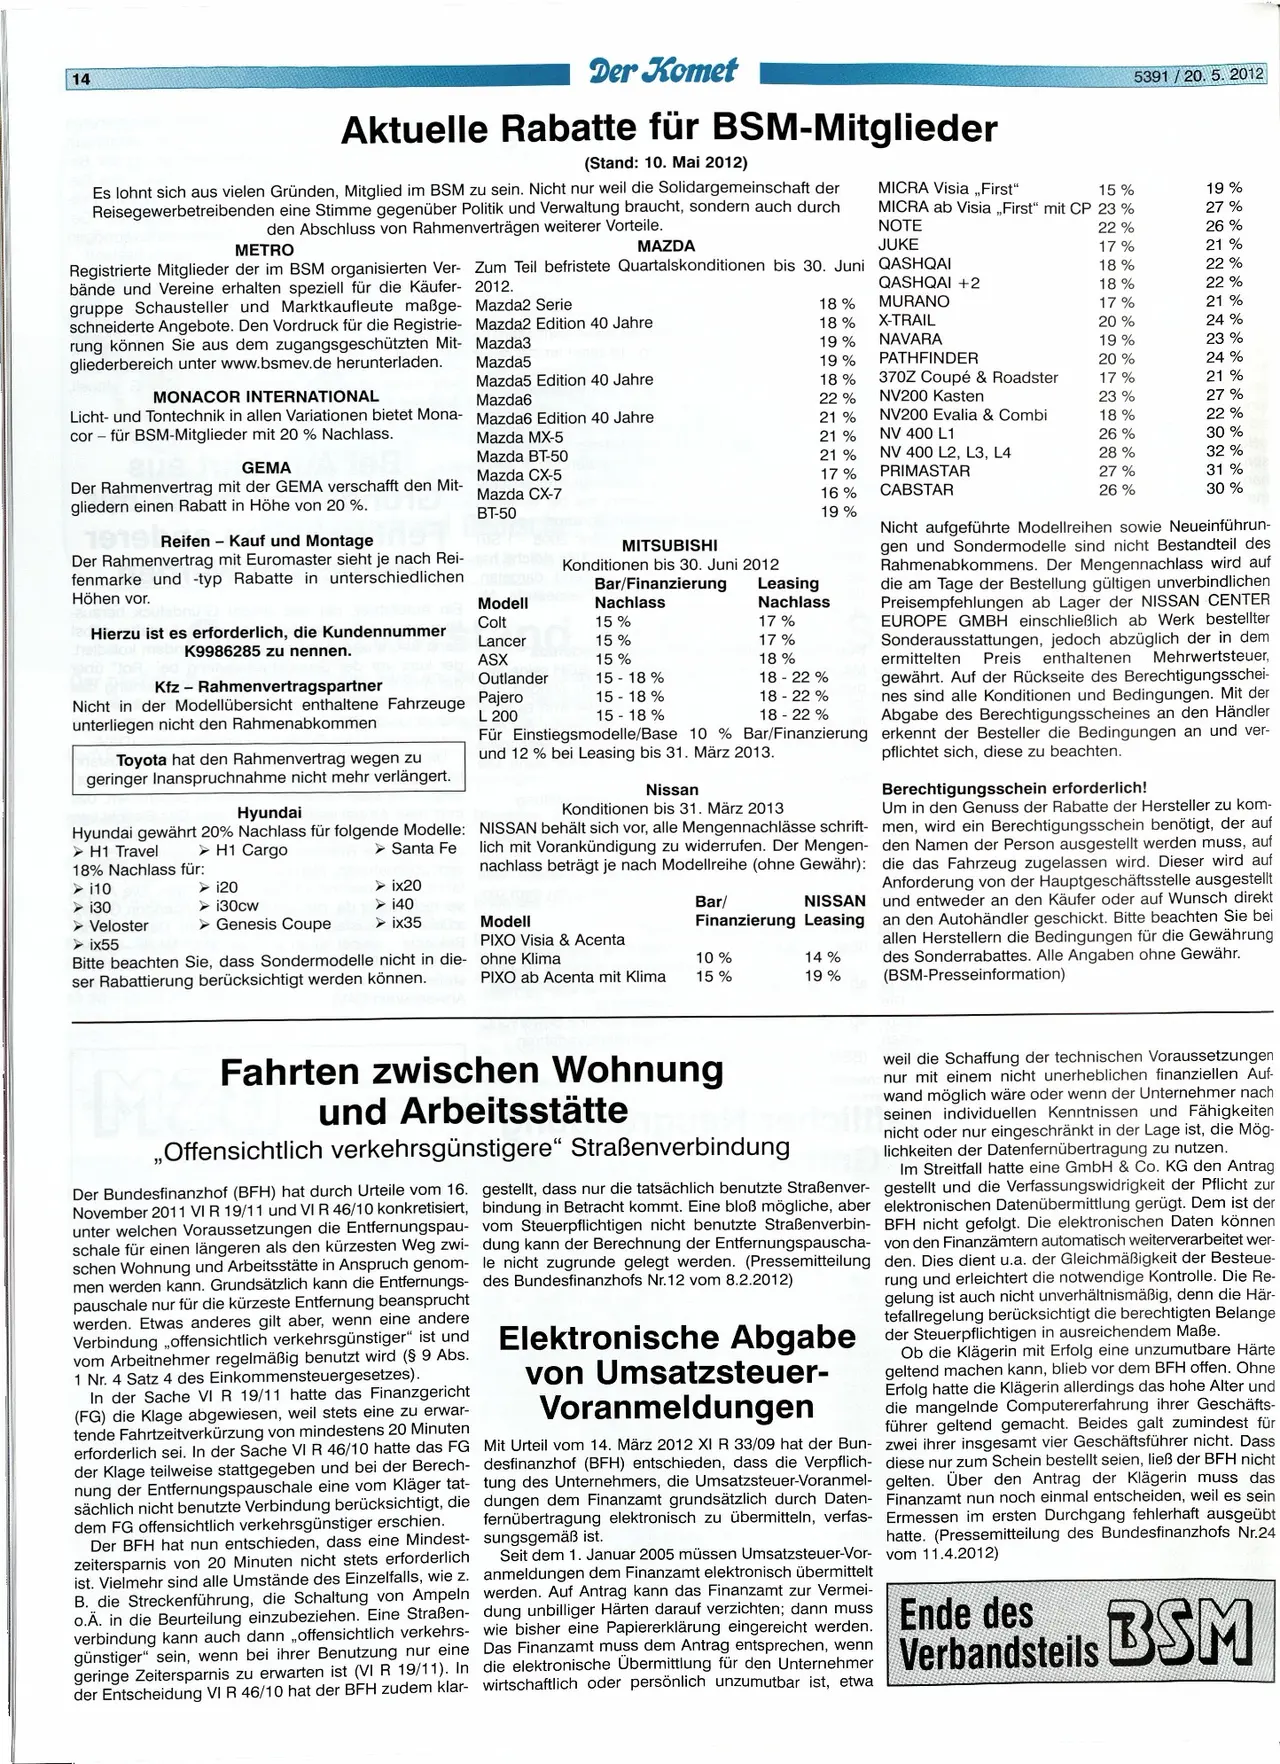
OCR-Text · Seite 14
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
14
Der Komet
Aktuelle Rabatte für BSM-Mitglieder
(Stand: 10. Mai 2012)
Es lohnt sich aus vielen Gründen, Mitglied im BSM zu sein. Nicht nur weil die Solidargemeinschaft der
Reisegewerbetreibenden eine Stimme gegenüber Politik und Verwaltung braucht, sondern auch durch
den Abschluss von Rahmenverträgen weiterer Vorteile.
METRO
2012.
Mazda2 Serie
MAZDA
Registrierte Mitglieder der im BSM organisierten Ver- Zum Teil befristete Quartalskonditionen bis 30. Juni QASHQAI
bände und Vereine erhalten speziell für die Käufer-
gruppe Schausteller und Marktkaufleute maßge-
schneiderte Angebote. Den Vordruck für die Registrie-
rung können Sie aus dem zugangsgeschützten Mit-
gliederbereich unter www.bsmev.de herunterladen.
MONACOR INTERNATIONAL
Mazda2 Edition 40 Jahre
Mazda3
Mazda5
5391/20. 5. 2012
MICRA Visia,,First"
15%
19%
MICRA ab Visia ,,First" mit CP 23 %
27%
NOTE
JUKE
22%
26%
17%
21%
18%
22%
QASHQAI +2
18%
22%
18%
MURANO
17%
21 %
18%
X-TRAIL
20%
24 %
19%
NAVARA
19%
23%
19%
PATHFINDER
20%
24%
Mazda5 Edition 40 Jahre
Mazda6
18%
370Z Coupé & Roadster
17 %
21 %
22%
NV200 Kasten
23%
27%
21 %
NV200 Evalia & Combi
18%
22%
21 %
NV 400 L1
26%
30%
21%
NV 400 L2, L3, L4
28 %
32%
17 %
PRIMASTAR
27%
31%
16%
CABSTAR
26%
30%
19%
Licht- und Tontechnik in allen Variationen bietet Mona- Mazda6 Edition 40 Jahre
cor für BSM-Mitglieder mit 20 % Nachlass.
GEMA
Mazda MX-5
Mazda BT-50
Mazda CX-5
Der Rahmenvertrag mit der GEMA verschafft den Mit-
gliedern einen Rabatt in Höhe von 20 %.
Mazda CX-7
BT-50
1916 Reifen - Kauf und Montage
Der Rahmenvertrag mit Euromaster sieht je nach Rei-
fenmarke und -typ Rabatte in unterschiedlichen
Höhen vor.
Hierzu ist es erforderlich, die Kundennummer
K9986285 zu nennen.
Kfz-Rahmenvertragspartner
Nicht in der Modellübersicht enthaltene Fahrzeuge
unterliegen nicht den Rahmenabkommen
Toyota hat den Rahmenvertrag wegen zu
geringer Inanspruchnahme nicht mehr verlängert.
Hyundai
Hyundai gewährt 20% Nachlass für folgende Modelle:
➤ H1 Travel ➤ H1 Cargo
18% Nachlass für:
➤ Santa Fe
➤110
➤ 120
➤ 130
➤ i30cw
➤ Veloster
➤Genesis Coupe
➤ ix20
➤140
➤ ix35
➤ ix55
Bitte beachten Sie, dass Sondermodelle nicht in die-
ser Rabattierung berücksichtigt werden können.
MITSUBISHI
Konditionen bis 30. Juni 2012
Leasing
Nachlass
17%
Bar/Finanzierung
Modell
Nachlass
Colt
15%
Lancer
15%
17 %
15%
15-18%
15-18%
15-18%
ASX
Outlander
Pajero
L 200
18%
18-22%
18-22%
18-22%
Für Einstiegsmodelle/Base 10 % Bar/Finanzierung
und 12% bei Leasing bis 31. März 2013.
Nissan
Konditionen bis 31. März 2013
NISSAN behält sich vor, alle Mengennachlässe schrift-
lich mit Vorankündigung zu widerrufen. Der Mengen-
nachlass beträgt je nach Modellreihe (ohne Gewähr):
Modell
Bar/
NISSAN
Finanzierung Leasing
PIXO Visia & Acenta
ohne Klima
10%
PIXO ab Acenta mit Klima
15%
14%
19%
Nicht aufgeführte Modellreihen sowie Neueinführun-
gen und Sondermodelle sind nicht Bestandteil des
Rahmenabkommens. Der Mengennachlass wird auf
die am Tage der Bestellung gültigen unverbindlichen
Preisempfehlungen ab Lager der NISSAN CENTER
EUROPE GMBH einschließlich ab Werk bestellter
Sonderausstattungen, jedoch abzüglich der in dem
ermittelten Preis enthaltenen Mehrwertsteuer,
gewährt. Auf der Rückseite des Berechtigungsschei-
nes sind alle Konditionen und Bedingungen. Mit der
Abgabe des Berechtigungsscheines an den Händler
erkennt der Besteller die Bedingungen an und ver-
pflichtet sich, diese zu beachten.
Berechtigungsschein erforderlich!
Um in den Genuss der Rabatte der Hersteller zu kom-
men, wird ein Berechtigungsschein benötigt, der auf
den Namen der Person ausgestellt werden muss, auf
die das Fahrzeug zugelassen wird. Dieser wird auf
Anforderung von der Hauptgeschäftsstelle ausgestellt
und entweder an den Käufer oder auf Wunsch direkt
an den Autohändler geschickt. Bitte beachten Sie bei
allen Herstellern die Bedingungen für die Gewährung
des Sonderrabattes. Alle Angaben ohne Gewähr.
(BSM-Presseinformation)
Fahrten zwischen Wohnung
und Arbeitsstätte
,,Offensichtlich verkehrsgünstigere" Straßenverbindung
M28) weil die Schaffung der technischen Voraussetzungen
nur mit einem nicht unerheblichen finanziellen Auf-
wand möglich wäre oder wenn der Unternehmer nach
seinen individuellen Kenntnissen und Fähigkeiten
nicht oder nur eingeschränkt in der Lage ist, die Mög-
lichkeiten der Datenfernübertragung zu nutzen.
Der Bundesfinanzhof (BFH) hat durch Urteile vom 16. gestellt, dass nur die tatsächlich benutzte Straßenver-
November 2011 VI R 19/11 und VI R 46/10 konkretisiert, bindung in Betracht kommt. Eine bloß mögliche, aber
unter welchen Voraussetzungen die Entfernungspau- vom Steuerpflichtigen nicht benutzte Straßenverbin-
schale für einen längeren als den kürzesten Weg zwi- dung kann der Berechnung der Entfernungspauscha-
schen Wohnung und Arbeitsstätte in Anspruch genom- le nicht zugrunde gelegt werden. (Pressemitteilung
men werden kann. Grundsätzlich kann die Entfernungs- des Bundesfinanzhofs Nr.12 vom 8.2.2012)
pauschale nur für die kürzeste Entfernung beansprucht
werden. Etwas anderes gilt aber, wenn eine andere
Verbindung,,offensichtlich verkehrsgünstiger" ist und
vom Arbeitnehmer regelmäßig benutzt wird (§ 9 Abs.
1 Nr. 4 Satz 4 des Einkommensteuergesetzes).
In der Sache VI R 19/11 hatte das Finanzgericht
(FG) die Klage abgewiesen, weil stets eine zu erwar-
tende Fahrtzeitverkürzung von mindestens 20 Minuten
erforderlich sei. In der Sache VI R 46/10 hatte das FG
der Klage teilweise stattgegeben und bei der Berech-
nung der Entfernungspauschale eine vom Kläger tat-
sächlich nicht benutzte Verbindung berücksichtigt, die
dem FG offensichtlich verkehrsgünstiger erschien.
Elektronische Abgabe
von Umsatzsteuer-
Voranmeldungen
Mit Urteil vom 14. März 2012 XI R 33/09 hat der Bun-
desfinanzhof (BFH) entschieden, dass die Verpflich-
tung des Unternehmers, die Umsatzsteuer-Voranmel-
dungen dem Finanzamt grundsätzlich durch Daten-
fernübertragung elektronisch zu übermitteln, verfas-
sungsgemäß ist.
Der BFH hat nun entschieden, dass eine Mindest-
Seit dem 1. Januar 2005 müssen Umsatzsteuer-Vor-
zeitersparnis von 20 Minuten nicht stets erforderlich
ist. Vielmehr sind alle Umstände des Einzelfalls, wie z. anmeldungen dem Finanzamt elektronisch übermittelt
B. die Streckenführung, die Schaltung von Ampeln werden. Auf Antrag kann das Finanzamt zur Vermei-
o.Ä. in die Beurteilung einzubeziehen. Eine Straßen- dung unbilliger
Härten darauf verzichten; dann muss
verbindung kann auch dann „offensichtlich verkehrs- wie bisher eine Papiererklärung
eingereicht werden.
günstiger" sein, wenn bei ihrer Benutzung nur eine Das Finanzamt muss dem Antrag
entsprechen, wenn
geringe Zeitersparnis zu erwarten ist (VI R 19/11). In die elektronische
Übermittlung für den Unternehmer
der Entscheidung VI R 46/10 hat der BFH zudem klar- wirtschaftlich oder
persönlich unzumutbar ist, etwa
Im Streitfall hatte eine GmbH & Co. KG den Antrag
gestellt und die Verfassungswidrigkeit der Pflicht zur
elektronischen Datenübermittlung gerügt. Dem ist der
BFH nicht gefolgt. Die elektronischen Daten können
von den Finanzämtern automatisch weiterverarbeitet wer-
den. Dies dient u.a. der Gleichmäßigkeit der Besteue-
rung und erleichtert die notwendige Kontrolle. Die Re-
gelung ist auch nicht unverhältnismäßig, denn die Här-
tefallregelung berücksichtigt die berechtigten Belange
der Steuerpflichtigen in ausreichendem Maße.
Ob die Klägerin mit Erfolg eine unzumutbare Härte
geltend machen kann, blieb vor dem BFH offen. Ohne
Erfolg hatte die Klägerin allerdings das hohe Alter und
die mangelnde Computererfahrung ihrer Geschäfts-
führer geltend gemacht. Beides galt zumindest für
zwei ihrer insgesamt vier Geschäftsführer nicht. Dass
diese nur zum Schein bestellt seien, ließ der BFH nicht
gelten. Über den Antrag der Klägerin muss das
Finanzamt nun noch einmal entscheiden, weil es sein
Ermessen im ersten Durchgang fehlerhaft ausgeübt
hatte. (Pressemitteilung des Bundesfinanzhofs Nr.24
vom 11.4.2012)
Ende des
Verbandsteils BSM