Der Komet 5447 – Seite 5
2013-12-10 · Seite 5 von 40
OCR-Text · Seite 5
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5
1923
544710. 12. 2013
Der Komet
1923-2013 90 Jahre Schütze-Geisterbahnen 1923-2013 90 Jahre Schütze-Geisterbahnen
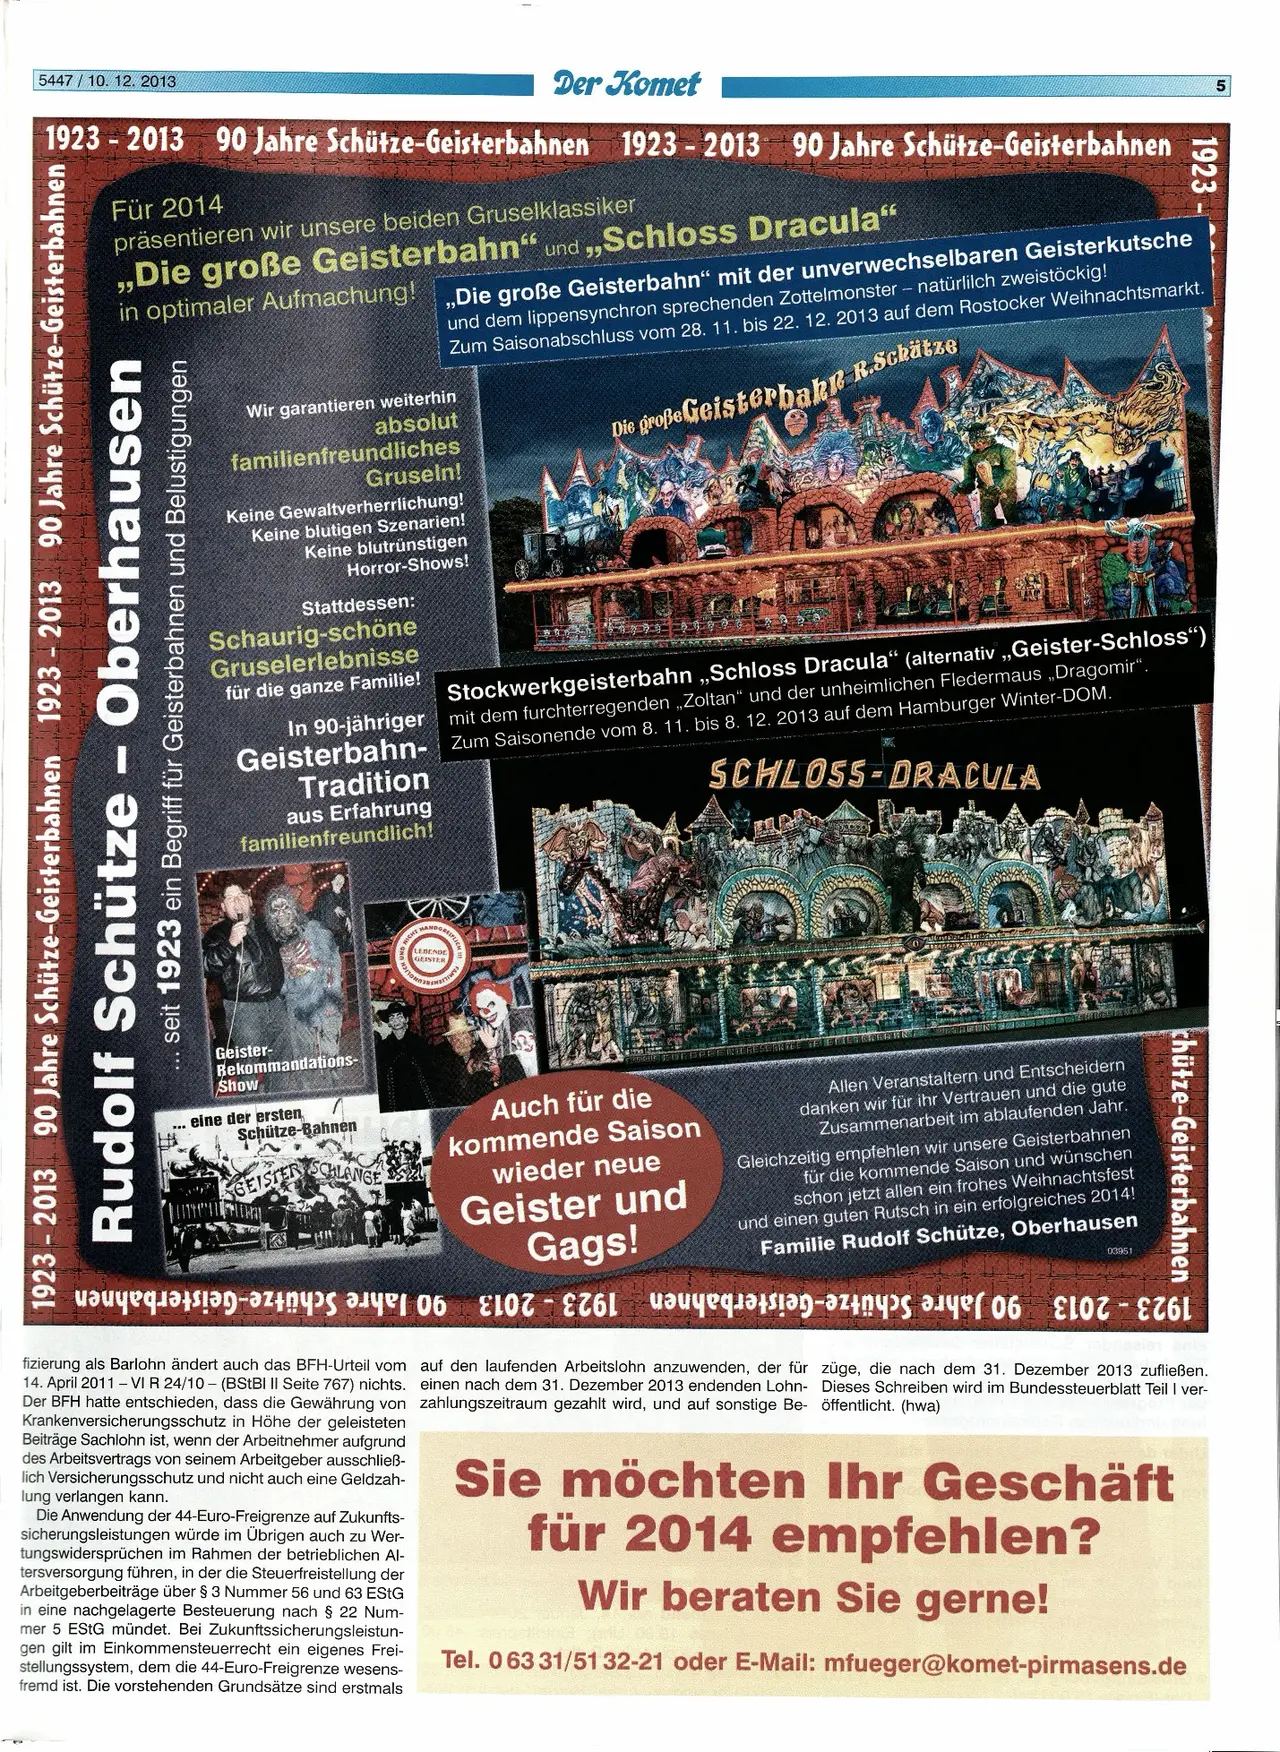
Für 2014
präsentieren wir unsere beiden Gruselklassiker
,,Die große Geisterbahn" und,,Schloss Dracula"
in optimaler Aufmachung! „Die große Geisterbahn" mit der unverwechselbaren Geisterkutsche
Wir garantieren weiterhin
absolut
familienfreundliches
Gruseln!
Keine Gewaltverherrlichung!
Keine blutigen Szenarien!
Keine blutrünstigen
Horror-Shows!
Stattdessen:
Schaurig-schöne
Gruselerlebnisse
für die ganze Familie!
1923 2013 90 Jahre Schütze-Geisterbahnen 1923-2013 90 Jahre Schütze-Geisterbahnen
... seit 1923 ein Begriff für Geisterbahnen und Belustigungen
Rudolf Schütze - Oberhausen
und dem lippensynchron sprechenden Zottelmonster - natürlich zweistöckig!
Zum Saisonabschluss vom 28. 11. bis 22. 12. 2013 auf dem Rostocker Weihnachtsmarkt.
Die große Geisterbahn R.Schätze
Stockwerkgeisterbahn „Schloss Dracula" (alternativ,,Geister-Schloss")
In 90-jähriger mit dem furchterregenden
„Zoltan" und der unheimlichen Fledermaus „Dragomir".
Geisterbahn- Zum
Saisonende vom 8. 11. bis 8. 12. 2013 auf dem Hamburger
Winter-DOM.
SCHLOSS-DRACULA
Tradition
aus Erfahrung
familienfreundlich!
NICHT HANDGREIFLA
LEBENDE
GEISTER
Geister-
Rekommandations-
Show
eine der ersten
Schütze-Bahnen
GEISTEN SCHLANGE
Auch für die
kommende Saison
wieder neue
Geister und
Gags!
Allen Veranstaltern und Entscheidern
danken wir für ihr Vertrauen
und die gute
Zusammenarbeit im
ablaufenden Jahr
.
Gleichzeitig empfehlen wir unsere Geisterbahnen
für die kommende Saison und wünschen
schon jetzt allen ein frohes
Weihnachtsfest
und einen guten Rutsch in ein
erfolgreiches 2014!
Familie Rudolf Schütze
, Oberhausen
03951
chütze-Geisterbahnen
- a b ELOZ 761 - 0 ELO7-761
fizierung als Barlohn ändert auch das BFH-Urteil vom
14. April 2011 - VI R 24/10 - (BStBI II Seite 767) nichts.
Der BFH hatte entschieden, dass die Gewährung von
Krankenversicherungsschutz in Höhe der geleisteten
Beiträge Sachlohn ist, wenn der Arbeitnehmer aufgrund
des Arbeitsvertrags von seinem Arbeitgeber ausschließ-
lich Versicherungsschutz und nicht auch eine Geldzah-
lung verlangen kann.
Die Anwendung der 44-Euro-Freigrenze auf Zukunfts-
sicherungsleistungen würde im Übrigen auch zu Wer-
tungswidersprüchen im Rahmen der betrieblichen Al-
tersversorgung führen, in der die Steuerfreistellung der
Arbeitgeberbeiträge über § 3 Nummer 56 und 63 EStG
in eine nachgelagerte Besteuerung nach § 22 Num-
mer 5 EStG mündet. Bei Zukunftssicherungsleistun-
gen gilt im Einkommensteuerrecht ein eigenes Frei-
stellungssystem, dem die 44-Euro-Freigrenze wesens-
fremd ist. Die vorstehenden Grundsätze sind erstmals
auf den laufenden Arbeitslohn anzuwenden, der für
einen nach dem 31. Dezember 2013 endenden Lohn-
zahlungszeitraum gezahlt wird, und auf sonstige Be-
züge, die nach dem 31. Dezember 2013 zufließen.
Dieses Schreiben wird im Bundessteuerblatt Teil I ver-
öffentlicht. (hwa)
Sie möchten Ihr Geschäft
für 2014 empfehlen?
Wir beraten Sie gerne!
Bisiganin HU 00.et
Tel. 063 31/51 32-21 oder E-Mail: mfueger@komet-pirmasens.de