Der Komet 5454 – Seite 7
2014-02-20 · Seite 7 von 32
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5454/20. 2. 2014
Der Komet
Sozialversicherungsbeiträge
und Lohnsteuerpauschalierung 2014
- Neue Grenzwerte für west- und ostdeutsche Betriebe -
Von Dr. Hans-L. Dornbusch
Alljährlich werden von der Bundesregierung die Bei-
tragsbemessungsgrenzen, die Geringverdienergrenze
und die Geringfügigkeitsgrenze der allgemeinen Lohn-
und Gehaltsentwicklung angepasst. Auch bei der Lohn-
steuerpauschalierung für Teilzeitbeschäftigte sind be-
stimmte Grenzwerte beim Arbeitslohn zu beachten.
Wie hoch die Abgabelasten für seine Arbeitnehmer im
Jahre 2014 ausfällt, erfährt der Selbständige in den
nachfolgenden Erläuterungen.
1. Sozialversicherungsbeiträge für Vollzeit-
beschäftigte
Zum 1. Januar 2014 wurde der Beitragssatz zur Ren-
tenversicherung nicht wie erwartet abgesenkt, son-
dern auf dem Vorjahresniveau von 18,9 % belassen.
Ebenso blieb der seit 1.1.2011 unveränderte Beitrags-
satz zur Arbeitslosenversicherung weiterhin stabil bei
3%. Die Beitragsbemessungsgrenze der gesetzlichen
Renten- und Arbeitslosenversicherung stieg in West-
deutschland um 1.800 € auf 71.400 €. In Ostdeutsch-
land nahm sie dagegen nur um 1.200 € auf 60.000 €
zu. Daraus errechnet sich ein Monatswert von 5.950 €
in den westlichen und 5.000 € in den östlichen Bun-
desländern. Die Beitragsbemessungsgrenze der ge-
setzlichen Kranken- und Pflegeversicherung ist in West-
und Ostdeutschland identisch. Sie wurde von 47.250 €
um 1.350 € auf 48.600 € angehoben. Das sind im Mo-
nat 4.050 €. Die Beitragssätze der Krankenkassen un-
terscheiden sich nach Kassenart und -region. Sie be-
tragen im Bundesdurchschnitt rund 15,5 %, wovon die
Arbeitnehmer 8,2 Prozentpunkte zahlen und die Arbeit-
geber 7,3 Prozentpunkte. Der Beitragssatz der Pflege-
versicherung blieb unverändert bei 2,05 %.
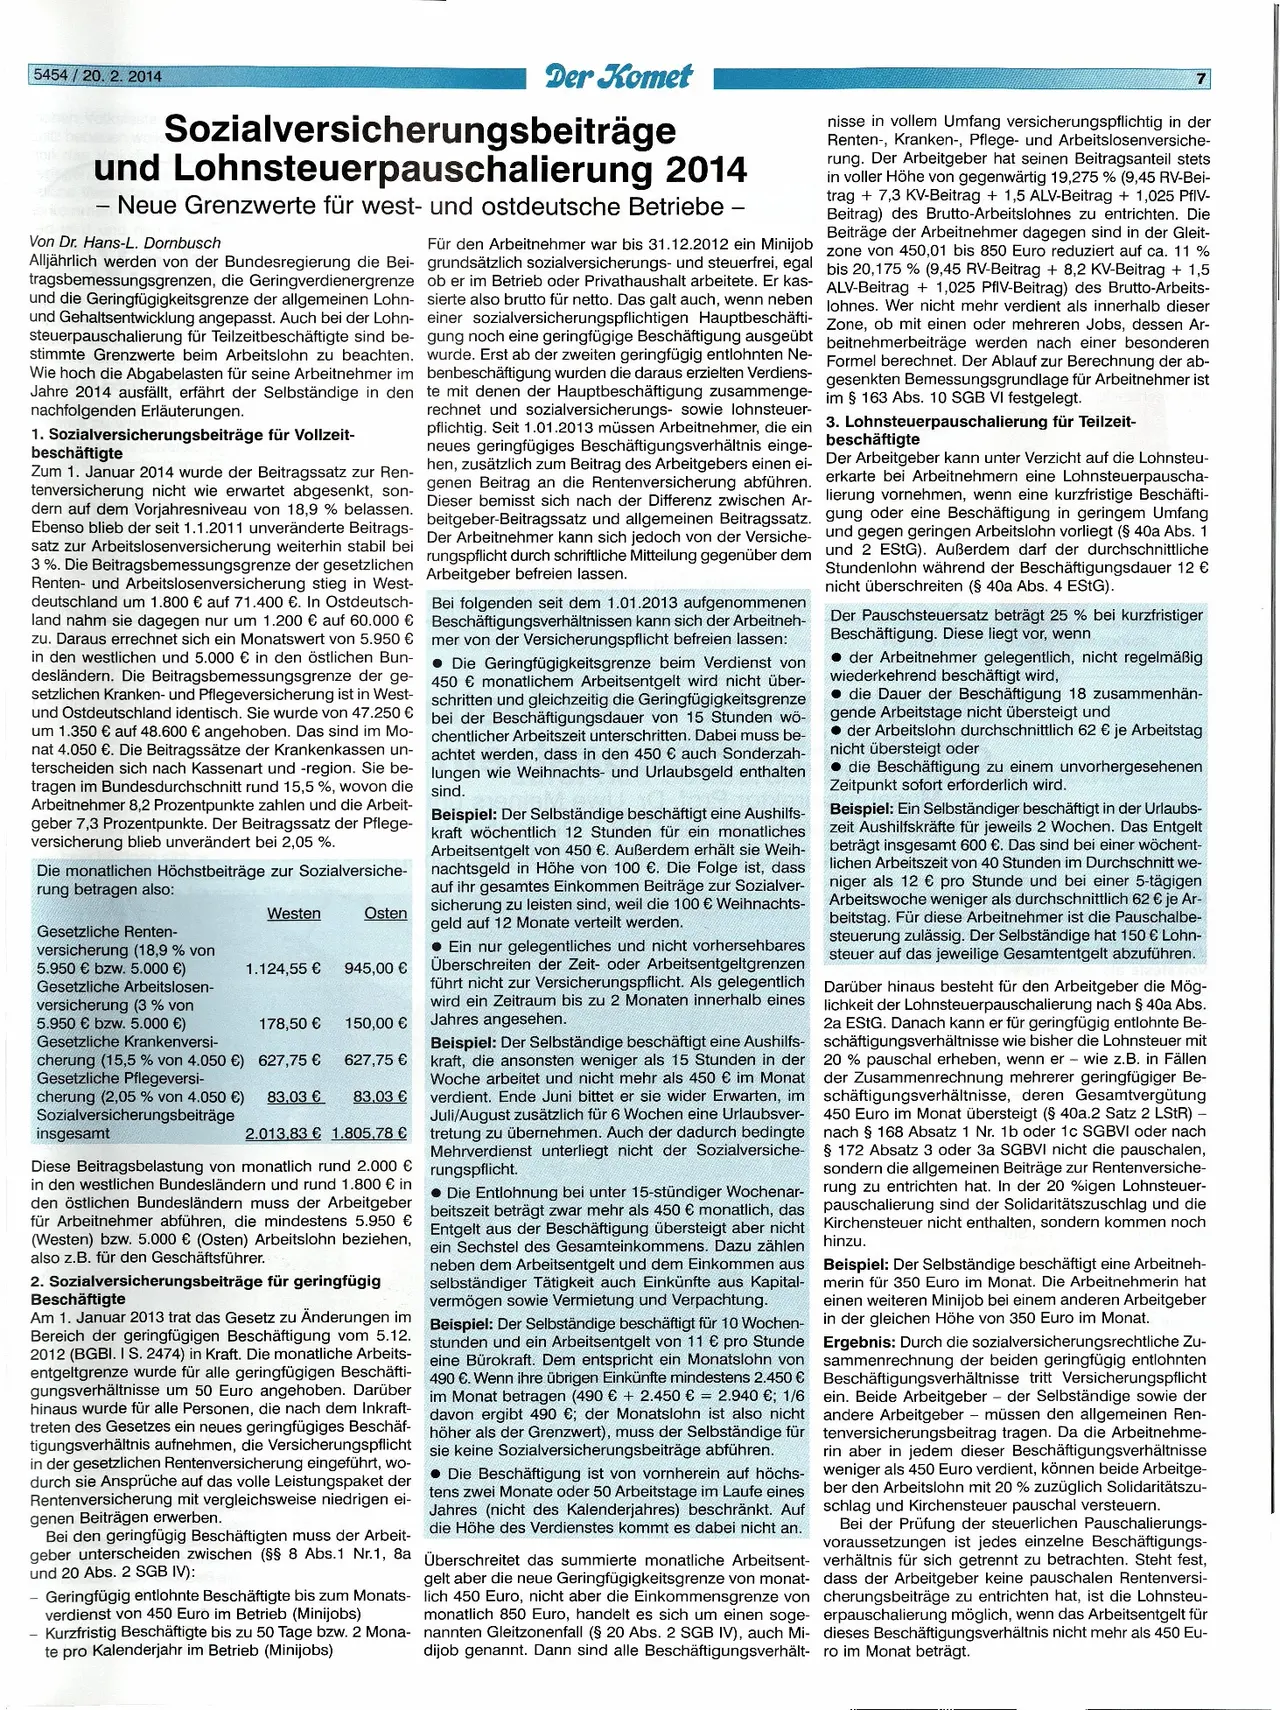
Die monatlichen Höchstbeiträge zur Sozialversiche-
rung betragen also:
Gesetzliche Arbeitslosen-
Westen
Osten
Gesetzliche Renten-
versicherung (18,9 % von
5.950 € bzw. 5.000 €)
1.124,55 €
945,00 €
versicherung (3% von
5.950 € bzw. 5.000 €)
178,50 €
150,00 €
Gesetzliche Krankenversi-
cherung (15,5 % von 4.050 €) 627,75 €
Gesetzliche Pflegeversi-
cherung (2,05 % von 4.050 €)
Sozialversicherungsbeiträge
627,75 €
83,03 €
insgesamt
83,03 €
2.013,83 € 1.805,78 €
Diese Beitragsbelastung von monatlich rund 2.000 €
in den westlichen Bundesländern und rund 1.800 € in
den östlichen Bundesländern muss der Arbeitgeber
für Arbeitnehmer abführen, die mindestens 5.950 €
(Westen) bzw. 5.000 € (Osten) Arbeitslohn beziehen,
also z.B. für den Geschäftsführer.
2. Sozialversicherungsbeiträge für geringfügig
Beschäftigte
Am 1. Januar 2013 trat das Gesetz zu Änderungen im
Bereich der geringfügigen Beschäftigung vom 5.12.
2012 (BGBl. I S. 2474) in Kraft. Die monatliche Arbeits-
entgeltgrenze wurde für alle geringfügigen Beschäfti-
gungsverhältnisse um 50 Euro angehoben. Darüber
hinaus wurde für alle Personen, die nach dem Inkraft-
treten des Gesetzes ein neues geringfügiges Beschäf-
tigungsverhältnis aufnehmen, die Versicherungspflicht
in der gesetzlichen Rentenversicherung eingeführt, wo-
durch sie Ansprüche auf das volle Leistungspaket der
Rentenversicherung mit vergleichsweise niedrigen ei-
genen Beiträgen erwerben.
Bei den geringfügig Beschäftigten muss der Arbeit-
geber unterscheiden zwischen (§§ 8 Abs. 1 Nr.1, 8a
und 20 Abs. 2 SGB IV):
Geringfügig entlohnte Beschäftigte bis zum Monats-
verdienst von 450 Euro im Betrieb (Minijobs)
Kurzfristig Beschäftigte bis zu 50 Tage bzw. 2 Mona-
te pro Kalenderjahr im Betrieb (Minijobs)
Für den Arbeitnehmer war bis 31.12.2012 ein Minijob
grundsätzlich sozialversicherungs- und steuerfrei, egal
ob er im Betrieb oder Privathaushalt arbeitete. Er kas-
sierte also brutto für netto. Das galt auch, wenn neben
einer sozialversicherungspflichtigen Hauptbeschäfti-
gung noch eine geringfügige Beschäftigung ausgeübt
wurde. Erst ab der zweiten geringfügig entlohnten Ne-
benbeschäftigung wurden die daraus erzielten Verdiens-
te mit denen der Hauptbeschäftigung zusammenge-
rechnet und sozialversicherungs- sowie lohnsteuer-
pflichtig. Seit 1.01.2013 müssen Arbeitnehmer, die ein
neues geringfügiges Beschäftigungsverhältnis einge-
hen, zusätzlich zum Beitrag des Arbeitgebers einen ei-
genen Beitrag an die Rentenversicherung abführen.
Dieser bemisst sich nach der Differenz zwischen Ar-
Der Arbeitnehmer kann sich jedoch von der Versiche-
beitgeber-Beitragssatz und allgemeinen Beitragssatz.
rungspflicht durch schriftliche Mitteilung gegenüber dem
Arbeitgeber befreien lassen.
Bei folgenden seit dem 1.01.2013 aufgenommenen
Beschäftigungsverhältnissen kann sich der Arbeitneh-
mer von der Versicherungspflicht befreien lassen:
Die Geringfügigkeitsgrenze beim Verdienst von
450 € monatlichem Arbeitsentgelt wird nicht über-
schritten und gleichzeitig die Geringfügigkeitsgrenze
bei der Beschäftigungsdauer von 15 Stunden wö-
chentlicher Arbeitszeit unterschritten. Dabei muss be-
achtet werden, dass in den 450 € auch Sonderzah-
lungen wie Weihnachts- und Urlaubsgeld enthalten
sind.
Beispiel: Der Selbständige beschäftigt eine Aushilfs-
kraft wöchentlich 12 Stunden für ein monatliches
Arbeitsentgelt von 450 €. Außerdem erhält sie Weih-
nachtsgeld in Höhe von 100 €. Die Folge ist, dass
auf ihr gesamtes Einkommen Beiträge zur Sozialver-
sicherung zu leisten sind, weil die 100 € Weihnachts-
geld auf 12 Monate verteilt werden.
Ein nur gelegentliches und nicht vorhersehbares
Überschreiten der Zeit- oder Arbeitsentgeltgrenzen
führt nicht zur Versicherungspflicht. Als gelegentlich
wird ein Zeitraum bis zu 2 Monaten innerhalb eines
Jahres angesehen.
Beispiel: Der Selbständige beschäftigt eine Aushilfs-
kraft, die ansonsten weniger als 15 Stunden in der
Woche arbeitet und nicht mehr als 450 € im Monat
verdient. Ende Juni bittet er sie wider Erwarten, im
Juli/August zusätzlich für 6 Wochen eine Urlaubsver-
tretung zu übernehmen. Auch der dadurch bedingte
Mehrverdienst unterliegt nicht der Sozialversiche-
rungspflicht.
Die Entlohnung bei unter 15-stündiger Wochenar-
beitszeit beträgt zwar mehr als 450 € monatlich, das
Entgelt aus der Beschäftigung übersteigt aber nicht
ein Sechstel des Gesamteinkommens. Dazu zählen
neben dem Arbeitsentgelt und dem Einkommen aus
selbständiger Tätigkeit auch Einkünfte aus Kapital-
vermögen sowie Vermietung und Verpachtung.
Beispiel: Der Selbständige beschäftigt für 10 Wochen-
stunden und ein Arbeitsentgelt von 11 € pro Stunde
eine Bürokraft. Dem entspricht ein Monatslohn von
490 €. Wenn ihre übrigen Einkünfte mindestens 2.450 €
im Monat betragen (490 € + 2.450 € = 2.940 €; 1/6
davon ergibt 490 €; der Monatslohn ist also nicht
höher als der Grenzwert), muss der Selbständige für
sie keine Sozialversicherungsbeiträge abführen.
• Die Beschäftigung ist von vornherein auf höchs-
tens zwei Monate oder 50 Arbeitstage im Laufe eines
Jahres (nicht des Kalenderjahres) beschränkt. Auf
die Höhe des Verdienstes kommt es dabei nicht an.
7
nisse in vollem Umfang versicherungspflichtig in der
Renten-, Kranken-, Pflege- und Arbeitslosenversiche-
rung. Der Arbeitgeber hat seinen Beitragsanteil stets
in voller Höhe von gegenwärtig 19,275 % (9,45 RV-Bei-
trag +7,3 KV-Beitrag + 1,5 ALV-Beitrag + 1,025 PflV-
Beitrag) des Brutto-Arbeitslohnes zu entrichten. Die
Beiträge der Arbeitnehmer dagegen sind in der Gleit-
zone von 450,01 bis 850 Euro reduziert auf ca. 11 %
bis 20,175 % (9,45 RV-Beitrag + 8,2 KV-Beitrag + 1,5
ALV-Beitrag + 1,025 PflV-Beitrag) des Brutto-Arbeits-
lohnes. Wer nicht mehr verdient als innerhalb dieser
Zone, ob mit einen oder mehreren Jobs, dessen Ar-
beitnehmerbeiträge werden nach einer besonderen
Formel berechnet. Der Ablauf zur Berechnung der ab-
gesenkten Bemessungsgrundlage für Arbeitnehmer ist
im § 163 Abs. 10 SGB VI festgelegt.
3. Lohnsteuerpauschalierung für Teilzeit-
beschäftigte
Der Arbeitgeber kann unter Verzicht auf die Lohnsteu-
erkarte bei Arbeitnehmern eine Lohnsteuerpauscha-
lierung vornehmen, wenn eine kurzfristige Beschäfti-
und gegen geringen Arbeitslohn vorliegt (§ 40a Abs. 1
gung oder eine Beschäftigung in geringem Umfang
und 2 EStG). Außerdem darf der durchschnittliche
Stundenlohn während der Beschäftigungsdauer 12 €
nicht überschreiten (§ 40a Abs. 4 EStG).
Der Pauschsteuersatz beträgt 25 % bei kurzfristiger
Beschäftigung. Diese liegt vor, wenn
⚫ der Arbeitnehmer gelegentlich, nicht regelmäßig
wiederkehrend beschäftigt wird,
• die Dauer der Beschäftigung 18 zusammenhän-
gende Arbeitstage nicht übersteigt und
●der Arbeitslohn durchschnittlich 62 € je Arbeitstag
nicht übersteigt oder
⚫ die Beschäftigung zu einem unvorhergesehenen
Zeitpunkt sofort erforderlich wird.
Beispiel: Ein Selbständiger beschäftigt in der Urlaubs-
zeit Aushilfskräfte für jeweils 2 Wochen. Das Entgelt
beträgt insgesamt 600 €. Das sind bei einer wöchent-
lichen Arbeitszeit von 40 Stunden im Durchschnitt we-
niger als 12 € pro Stunde und bei einer 5-tägigen
Arbeitswoche weniger als durchschnittlich 62 € je Ar-
beitstag. Für diese Arbeitnehmer ist die Pauschalbe-
steuerung zulässig. Der Selbständige hat 150 € Lohn-
steuer auf das jeweilige Gesamtentgelt abzuführen.
Darüber hinaus besteht für den Arbeitgeber die Mög-
lichkeit der Lohnsteuerpauschalierung nach § 40a Abs.
2a EStG. Danach kann er für geringfügig entlohnte Be-
schäftigungsverhältnisse wie bisher die Lohnsteuer mit
20 % pauschal erheben, wenn er - wie z.B. in Fällen
der Zusammenrechnung mehrerer geringfügiger Be-
schäftigungsverhältnisse, deren Gesamtvergütung
450 Euro im Monat übersteigt (§ 40a.2 Satz 2 LStR) -
nach § 168 Absatz 1 Nr. 1b oder 1c SGBVI oder nach
§ 172 Absatz 3 oder 3a SGBVI nicht die pauschalen,
sondern die allgemeinen Beiträge zur Rentenversiche-
rung zu entrichten hat. In der 20 %igen Lohnsteuer-
pauschalierung sind der Solidaritätszuschlag und die
Kirchensteuer nicht enthalten, sondern kommen noch
hinzu.
Beispiel: Der Selbständige beschäftigt eine Arbeitneh-
merin für 350 Euro im Monat. Die Arbeitnehmerin hat
einen weiteren Minijob bei einem anderen Arbeitgeber
in der gleichen Höhe von 350 Euro im Monat.
Ergebnis: Durch die sozialversicherungsrechtliche Zu-
sammenrechnung der beiden geringfügig entlohnten
Beschäftigungsverhältnisse tritt Versicherungspflicht
ein. Beide Arbeitgeber - der Selbständige sowie der
andere Arbeitgeber - müssen den allgemeinen Ren-
tenversicherungsbeitrag tragen. Da die Arbeitnehme-
rin aber in jedem dieser Beschäftigungsverhältnisse
weniger als 450 Euro verdient, können beide Arbeitge-
ber den Arbeitslohn mit 20 % zuzüglich Solidaritätszu-
schlag und Kirchensteuer pauschal versteuern.
Bei der Prüfung der steuerlichen Pauschalierungs-
voraussetzungen ist jedes einzelne Beschäftigungs-
verhältnis für sich getrennt zu betrachten. Steht fest,
dass der Arbeitgeber keine pauschalen Rentenversi-
cherungsbeiträge zu entrichten hat, ist die Lohnsteu-
erpauschalierung möglich, wenn das Arbeitsentgelt für
dieses Beschäftigungsverhältnis nicht mehr als 450 Eu-
Überschreitet das summierte monatliche Arbeitsent-
gelt aber die neue Geringfügigkeitsgrenze von monat-
lich 450 Euro, nicht aber die Einkommensgrenze von
monatlich 850 Euro, handelt es sich um einen soge-
nannten Gleitzonenfall (§ 20 Abs. 2 SGB IV), auch Mi-
dijob genannt. Dann sind alle Beschäftigungsverhält- ro im Monat beträgt.