Der Komet 5521 – Seite 7
2015-12-30 · Seite 7 von 36
OCR-Text · Seite 7
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
552130. 12. 2015
Hörbuch für Kinder
zur Gewaltprävention
Pädophile Übergriffe und Gewaltverbrechen an Kin-
dern sind leider keine Seltenheit. Häufig werden die
Täter aber alleine schon durch das Verhalten des Kin-
des abgeschreckt. Selbstbewusste und unerschro-
ckene Kinder mit aufrechter Körperhaltung und der
Bereitschaft sich zu wehren und zu schreien fallen sel-
tener einem Verbrechen zum Opfer als eingeschüch-
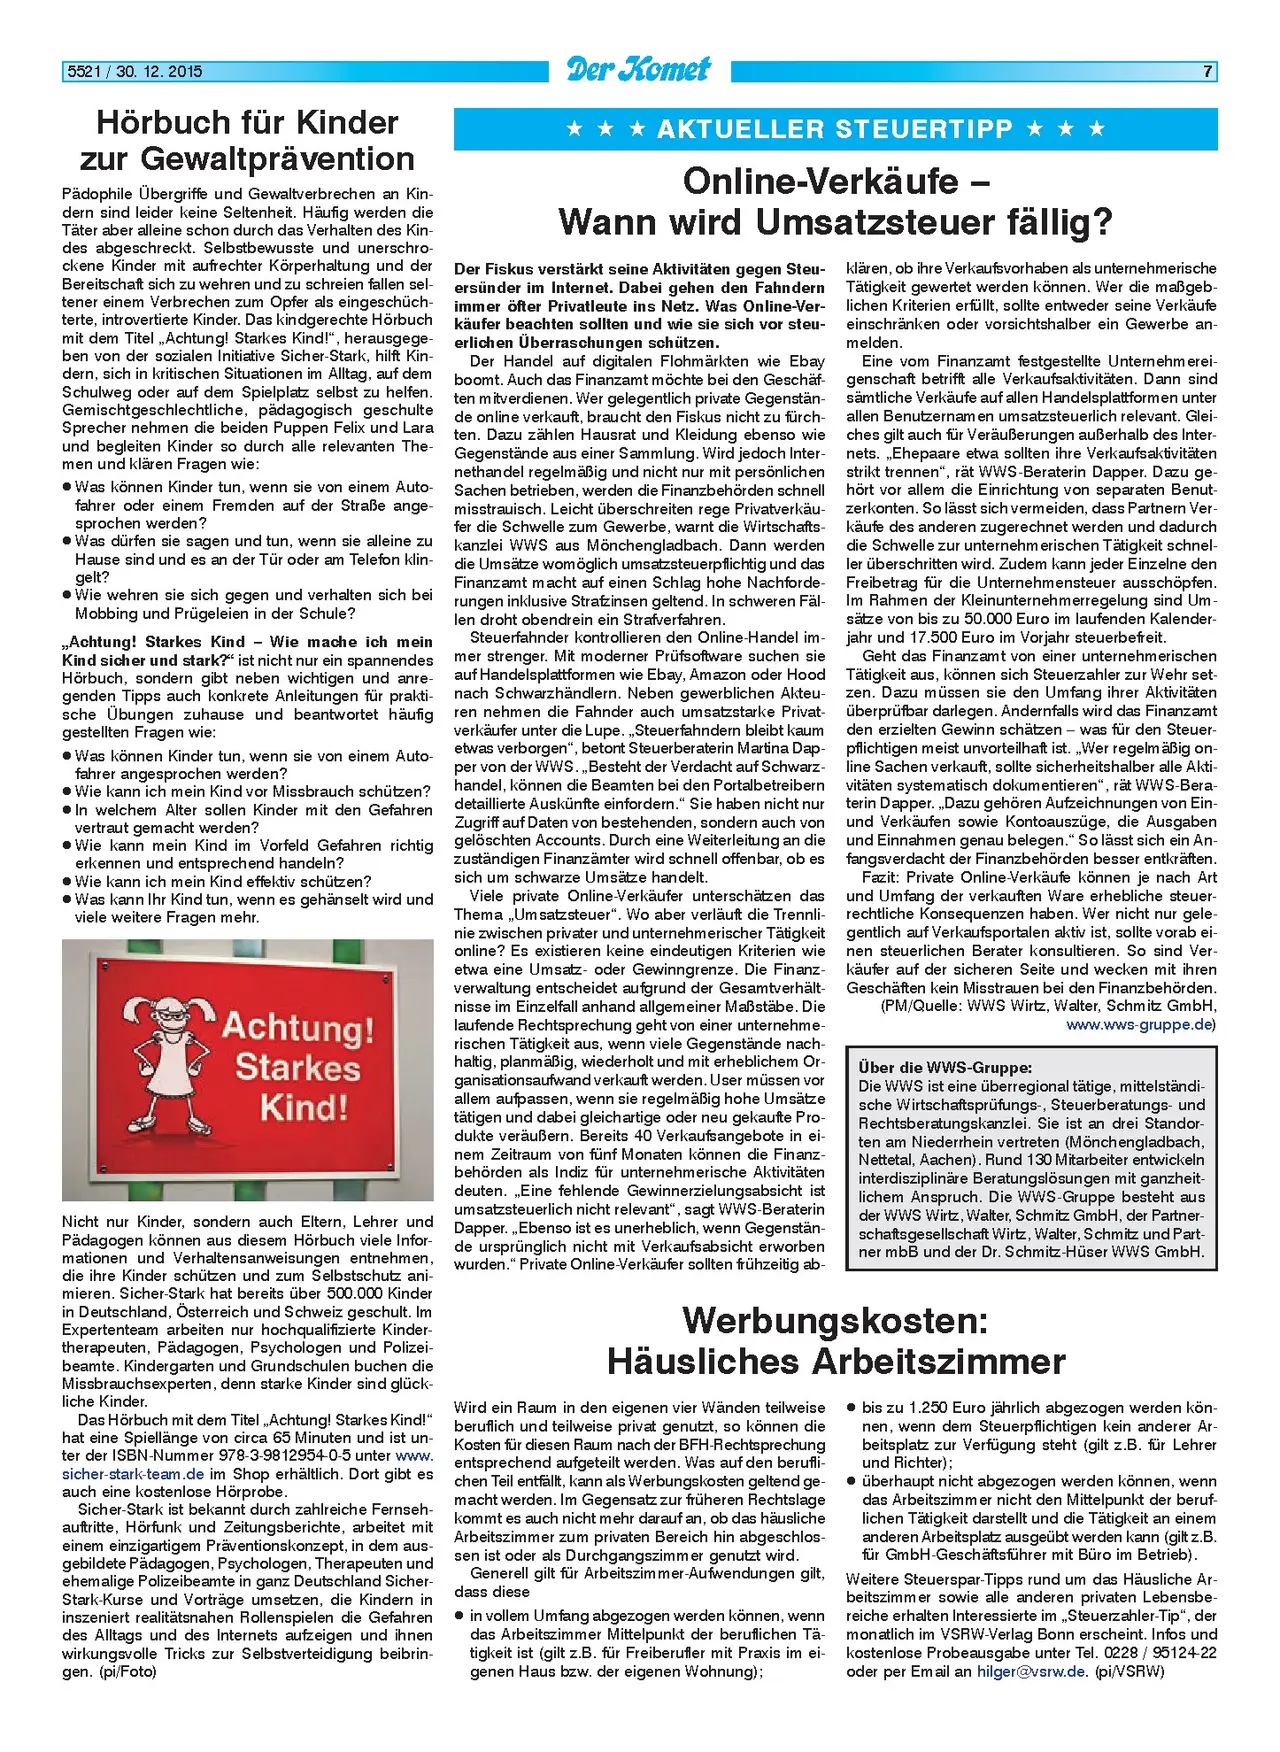
terte, introvertierte Kinder. Das kindgerechte Hörbuch
mit dem Titel „Achtung! Starkes Kind!", herausgege-
ben von der sozialen Initiative Sicher-Stark, hilft Kin-
dern, sich in kritischen Situationen im Alltag, auf dem
Schulweg oder auf dem Spielplatz selbst zu helfen.
Gemischtgeschlechtliche, pädagogisch geschulte
Sprecher nehmen die beiden Puppen Felix und Lara
und begleiten Kinder so durch alle relevanten The-
men und klären Fragen wie:
• Was können Kinder tun, wenn sie von einem Auto-
fahrer oder einem Fremden auf der Straße ange-
sprochen werden?
• Was dürfen sie sagen und tun, wenn sie alleine zu
Hause sind und es an der Tür oder am Telefon klin-
gelt?
• Wie wehren sie sich gegen und verhalten sich bei
Mobbing und Prügeleien in der Schule?
,,Achtung! Starkes Kind - Wie mache ich mein
Kind sicher und stark?" ist nicht nur ein spannendes
Hörbuch, sondern gibt neben wichtigen und anre-
genden Tipps auch konkrete Anleitungen für prakti-
sche Übungen zuhause und beantwortet häufig
gestellten Fragen wie:
• Was können Kinder tun, wenn sie von einem Auto-
fahrer angesprochen werden?
• Wie kann ich mein Kind vor Missbrauch schützen?
In welchem Alter sollen Kinder mit den Gefahren
vertraut gemacht werden?
Wie kann mein Kind im Vorfeld Gefahren richtig
erkennen und entsprechend handeln?
• Wie kann ich mein Kind effektiv schützen?
• Was kann Ihr Kind tun, wenn es gehänselt wird und
viele weitere Fragen mehr.
Achtung!
Starkes
Kind!
Nicht nur Kinder, sondern auch Eltern, Lehrer und
Pädagogen können aus diesem Hörbuch viele Infor-
mationen und Verhaltensanweisungen entnehmen,
die ihre Kinder schützen und zum Selbstschutz ani-
mieren. Sicher-Stark hat bereits über 500.000 Kinder
in Deutschland, Österreich und Schweiz geschult. Im
Expertenteam arbeiten nur hochqualifizierte Kinder-
therapeuten, Pädagogen, Psychologen und Polizei-
beamte. Kindergarten und Grundschulen buchen die
Missbrauchsexperten, denn starke Kinder sind glück-
liche Kinder.
Das Hörbuch mit dem Titel „Achtung! Starkes Kind!"
hat eine Spiellänge von circa 65 Minuten und ist un-
ter der ISBN-Nummer 978-3-9812954-0-5 unter www.
sicher-stark-team.de im Shop erhältlich. Dort gibt es
auch eine kostenlose Hörprobe.
Sicher-Stark ist bekannt durch zahlreiche Fernseh-
auftritte, Hörfunk und Zeitungsberichte, arbeitet mit
einem einzigartigem Präventionskonzept, in dem aus-
gebildete Pädagogen, Psychologen, Therapeuten und
ehemalige Polizeibeamte in ganz Deutschland Sicher-
Stark-Kurse und Vorträge umsetzen, die Kindern in
inszeniert realitätsnahen Rollenspielen die Gefahren
des Alltags und des Internets aufzeigen und ihnen
wirkungsvolle Tricks zur Selbstverteidigung beibrin-
gen. (pi/Foto)
Der Komet
★ AKTUELLER STEUERTIPP ⭑
Online-Verkäufe -
Wann wird Umsatzsteuer fällig?
Der Fiskus verstärkt seine Aktivitäten gegen Steu-
ersünder im Internet. Dabei gehen den Fahndern
immer öfter Privatleute ins Netz. Was Online-Ver-
käufer beachten sollten und wie sie sich vor steu-
erlichen Überraschungen schützen.
Der Handel auf digitalen Flohmärkten wie Ebay
boomt. Auch das Finanzamt möchte bei den Geschäf-
ten mitverdienen. Wer gelegentlich private Gegenstän-
de online verkauft, braucht den Fiskus nicht zu fürch-
ten. Dazu zählen Hausrat und Kleidung ebenso wie
Gegenstände aus einer Sammlung. Wird jedoch Inter-
nethandel regelmäßig und nicht nur mit persönlichen
Sachen betrieben, werden die Finanzbehörden schnell
misstrauisch. Leicht überschreiten rege Privatverkäu-
fer die Schwelle zum Gewerbe, warnt die Wirtschafts-
kanzlei WWS aus Mönchengladbach. Dann werden
die Umsätze womöglich umsatzsteuerpflichtig und das
Finanzamt macht auf einen Schlag hohe Nachforde-
rungen inklusive Strafzinsen geltend. In schweren Fäl-
len droht obendrein ein Strafverfahren.
Steuerfahnder kontrollieren den Online-Handel im-
mer strenger. Mit moderner Prüfsoftware suchen sie
auf Handelsplattformen wie Ebay, Amazon oder Hood
nach Schwarzhändlern. Neben gewerblichen Akteu-
ren nehmen die Fahnder auch umsatzstarke Privat-
verkäufer unter die Lupe. „Steuerfahndern bleibt kaum
etwas verborgen“, betont Steuerberaterin Martina Dap-
per von der WWS.,,Besteht der Verdacht auf Schwarz-
handel, können die Beamten bei den Portalbetreibern
detaillierte Auskünfte einfordern." Sie haben nicht nur
Zugriff auf Daten von bestehenden, sondern auch von
gelöschten Accounts. Durch eine Weiterleitung an die
zuständigen Finanzämter wird schnell offenbar, ob es
sich um schwarze Umsätze handelt.
Viele private Online-Verkäufer unterschätzen das
Thema „Umsatzsteuer". Wo aber verläuft die Trennli-
nie zwischen privater und unternehmerischer Tätigkeit
online? Es existieren keine eindeutigen Kriterien wie
etwa eine Umsatz- oder Gewinngrenze. Die Finanz-
verwaltung entscheidet aufgrund der Gesamtverhält-
nisse im Einzelfall anhand allgemeiner Maßstäbe. Die
laufende Rechtsprechung geht von einer unternehme-
rischen Tätigkeit aus, wenn viele Gegenstände nach-
haltig, planmäßig, wiederholt und mit erheblichem Or-
ganisationsaufwand verkauft werden. User müssen vor
allem aufpassen, wenn sie regelmäßig hohe Umsätze
tätigen und dabei gleichartige oder neu gekaufte Pro-
dukte veräußern. Bereits 40 Verkaufsangebote in ei-
nem Zeitraum von fünf Monaten können die Finanz-
behörden als Indiz für unternehmerische Aktivitäten
deuten. „Eine fehlende Gewinnerzielungsabsicht ist
umsatzsteuerlich nicht relevant", sagt WWS-Beraterin
Dapper.,,Ebenso ist es unerheblich, wenn Gegenstän-
de ursprünglich nicht mit Verkaufsabsicht erworben
wurden." Private Online-Verkäufer sollten frühzeitig ab-
7
klären, ob ihre Verkaufsvorhaben als unternehmerische
Tätigkeit gewertet werden können. Wer die maßgeb-
lichen Kriterien erfüllt, sollte entweder seine Verkäufe
einschränken oder vorsichtshalber ein Gewerbe an-
melden.
Eine vom Finanzamt festgestellte Unternehmerei-
genschaft betrifft alle Verkaufsaktivitäten. Dann sind
sämtliche Verkäufe auf allen Handelsplattformen unter
allen Benutzernamen umsatzsteuerlich relevant. Glei-
ches gilt auch für Veräußerungen außerhalb des Inter-
nets. „Ehepaare etwa sollten ihre Verkaufsaktivitäten
strikt trennen", rät WWS-Beraterin Dapper. Dazu ge-
hört vor allem die Einrichtung von separaten Benut-
zerkonten. So lässt sich vermeiden, dass Partnern Ver-
käufe des anderen zugerechnet werden und dadurch
die Schwelle zur unternehmerischen Tätigkeit schnel-
ler überschritten wird. Zudem kann jeder Einzelne den
Freibetrag für die Unternehmensteuer ausschöpfen.
Im Rahmen der Kleinunternehmerregelung sind Um-
sätze von bis zu 50.000 Euro im laufenden Kalender-
jahr und 17.500 Euro im Vorjahr steuerbefreit.
Geht das Finanzamt von einer unternehmerischen
Tätigkeit aus, können sich Steuerzahler zur Wehr set-
zen. Dazu müssen sie den Umfang ihrer Aktivitäten
überprüfbar darlegen. Andernfalls wird das Finanzamt
den erzielten Gewinn schätzen - was für den Steuer-
pflichtigen meist unvorteilhaft ist. „Wer regelmäßig on-
line Sachen verkauft, sollte sicherheitshalber alle Akti-
vitäten systematisch dokumentieren“, rät WWS-Bera-
terin Dapper. „,Dazu gehören Aufzeichnungen von Ein-
und Verkäufen sowie Kontoauszüge, die Ausgaben
und Einnahmen genau belegen." So lässt sich ein An-
fangsverdacht der Finanzbehörden besser entkräften.
Fazit: Private Online-Verkäufe können je nach Art
und Umfang der verkauften Ware erhebliche steuer-
rechtliche Konsequenzen haben. Wer nicht nur gele-
gentlich auf Verkaufsportalen aktiv ist, sollte vorab ei-
nen steuerlichen Berater konsultieren. So sind Ver-
käufer auf der sicheren Seite und wecken mit ihren
Geschäften kein Misstrauen bei den Finanzbehörden.
(PM/Quelle: WWS Wirtz, Walter, Schmitz GmbH,
www.wws-gruppe.de)
Über die WWS-Gruppe:
Die WWS ist eine überregional tätige, mittelständi-
sche Wirtschaftsprüfungs-, Steuerberatungs- und
Rechtsberatungskanzlei. Sie ist an drei Standor-
ten am Niederrhein vertreten (Mönchengladbach,
Nettetal, Aachen). Rund 130 Mitarbeiter entwickeln
interdisziplinäre Beratungslösungen mit ganzheit-
lichem Anspruch. Die WWS-Gruppe besteht aus
der WWS Wirtz, Walter, Schmitz GmbH, der Partner-
schaftsgesellschaft Wirtz, Walter, Schmitz und Part-
ner mbB und der Dr. Schmitz-Hüser WWS GmbH.
Werbungskosten:
Häusliches Arbeitszimmer
Wird ein Raum in den eigenen vier Wänden teilweise
beruflich und teilweise privat genutzt, so können die
Kosten für diesen Raum nach der BFH-Rechtsprechung
entsprechend aufgeteilt werden. Was auf den berufli-
chen Teil entfällt, kann als Werbungskosten geltend ge-
macht werden. Im Gegensatz zur früheren Rechtslage
kommt es auch nicht mehr darauf an, ob das häusliche
Arbeitszimmer zum privaten Bereich hin abgeschlos-
sen ist oder als Durchgangszimmer genutzt wird.
Generell gilt für Arbeitszimmer-Aufwendungen gilt,
dass diese
• in vollem Umfang abgezogen werden können, wenn
das Arbeitszimmer Mittelpunkt der beruflichen Tä-
tigkeit ist (gilt z.B. für Freiberufler mit Praxis im ei-
genen Haus bzw. der eigenen Wohnung);
• bis zu 1.250 Euro jährlich abgezogen werden kön-
nen, wenn dem Steuerpflichtigen kein anderer Ar-
beitsplatz zur Verfügung steht (gilt z.B. für Lehrer
und Richter);
• überhaupt nicht abgezogen werden können, wenn
das Arbeitszimmer nicht den Mittelpunkt der beruf-
lichen Tätigkeit darstellt und die Tätigkeit an einem
anderen Arbeitsplatz ausgeübt werden kann (gilt z.B.
für GmbH-Geschäftsführer mit Büro im Betrieb).
Weitere Steuerspar-Tipps rund um das Häusliche Ar-
beitszimmer sowie alle anderen privaten Lebensbe-
reiche erhalten Interessierte im „Steuerzahler-Tip", der
monatlich im VSRW-Verlag Bonn erscheint. Infos und
kostenlose Probeausgabe unter Tel. 0228 / 95124-22
oder per Email an hilger@vsrw.de. (pi/VSRW)