Der Komet 5561 – Seite 3
2017-02-10 · Seite 3 von 39
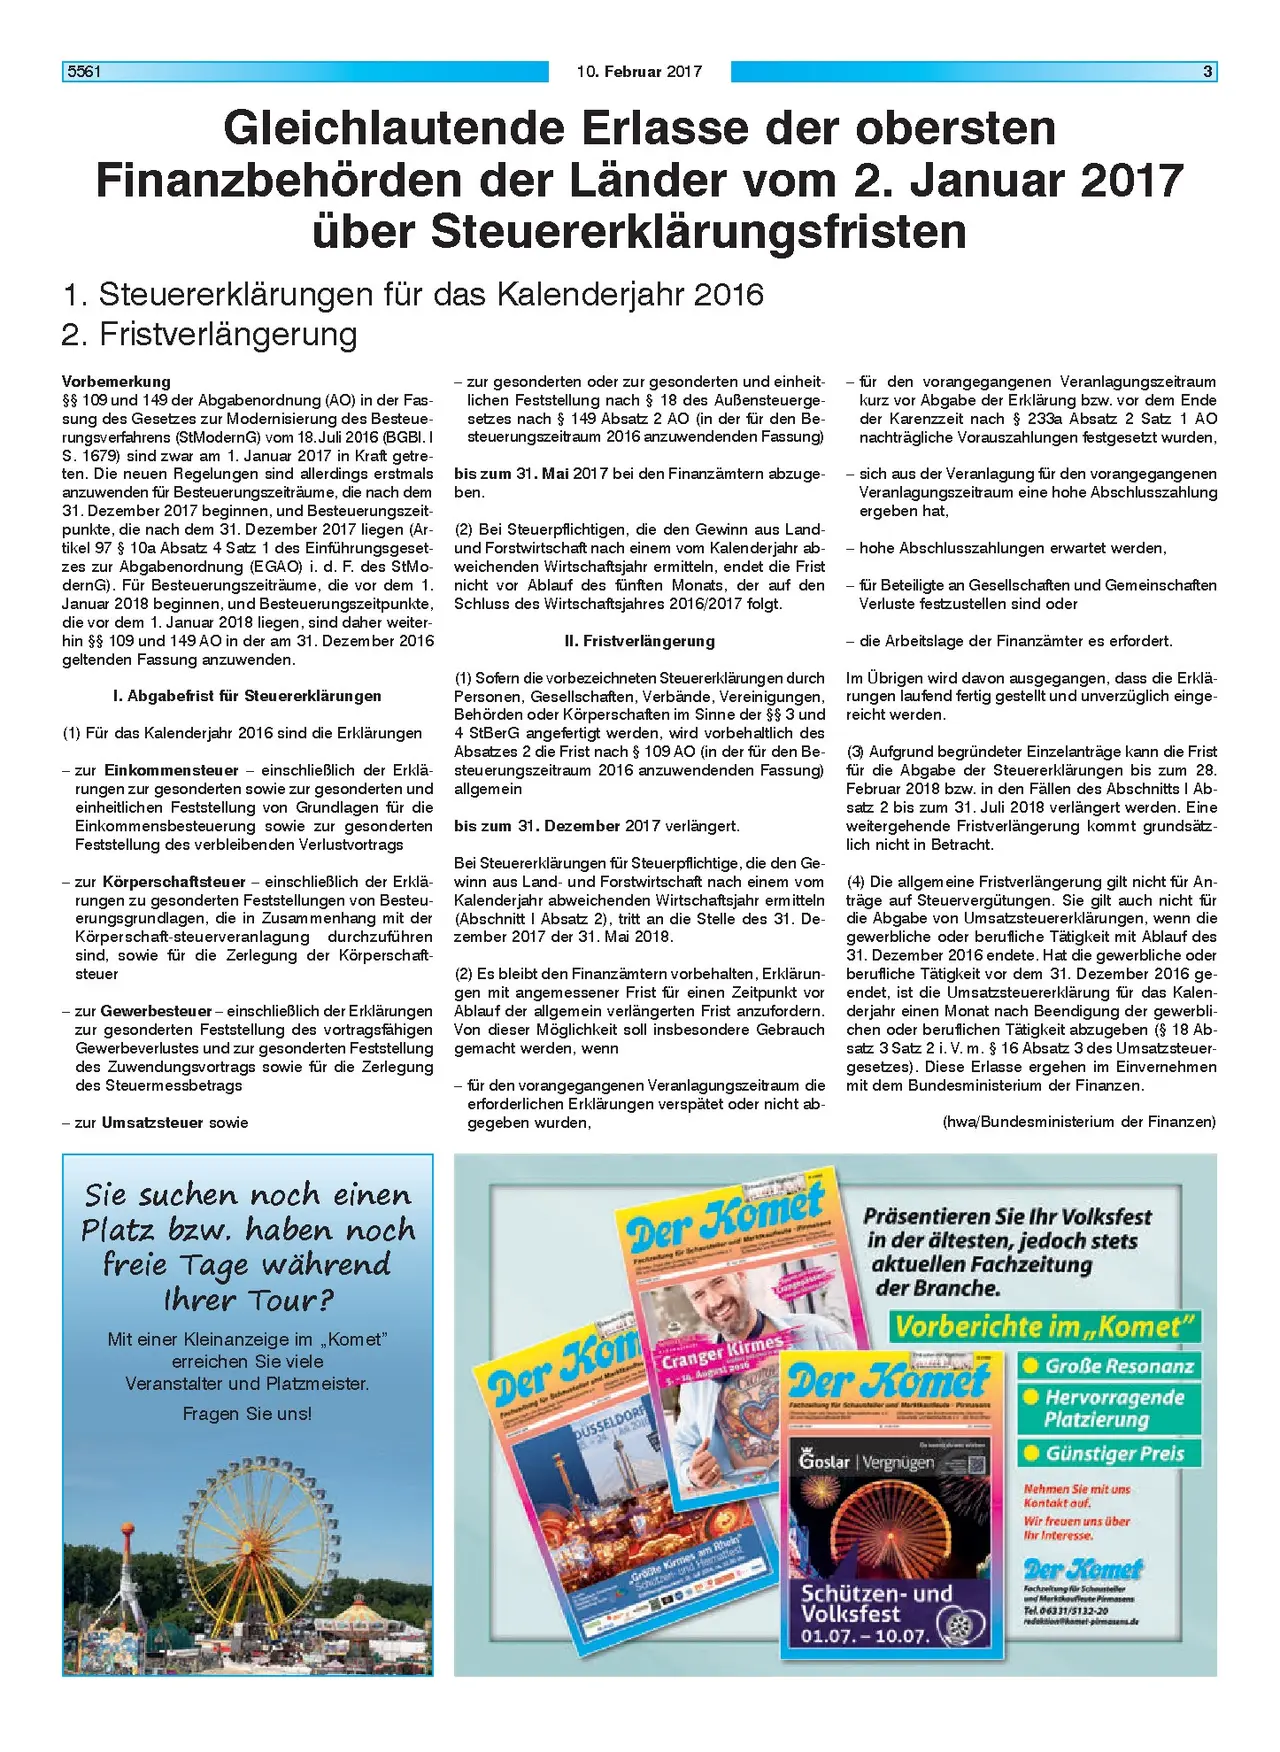
OCR-Text · Seite 3
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
5561
10. Februar 2017
3
Gleichlautende Erlasse der obersten
Finanzbehörden der Länder vom 2. Januar 2017
über Steuererklärungsfristen
1. Steuererklärungen für das Kalenderjahr 2016
2. Fristverlängerung
Vorbemerkung
§§ 109 und 149 der Abgabenordnung (AO) in der Fas-
sung des Gesetzes zur Modernisierung des Besteue-
rungsverfahrens (StModernG) vom 18. Juli 2016 (BGBI. I
S. 1679) sind zwar am 1. Januar 2017 in Kraft getre-
ten. Die neuen Regelungen sind allerdings erstmals
anzuwenden für Besteuerungszeiträume, die nach dem
31. Dezember 2017 beginnen, und Besteuerungszeit-
punkte, die nach dem 31. Dezember 2017 liegen (Ar-
tikel 97 § 10a Absatz 4 Satz 1 des Einführungsgeset-
zes zur Abgabenordnung (EGAO) i. d. F. des StMo-
dernG). Für Besteuerungszeiträume, die vor dem 1.
Januar 2018 beginnen, und Besteuerungszeitpunkte,
die vor dem 1. Januar 2018 liegen, sind daher weiter-
hin §§ 109 und 149 AO in der am 31. Dezember 2016
geltenden Fassung anzuwenden.
I. Abgabefrist für Steuererklärungen
(1) Für das Kalenderjahr 2016 sind die Erklärungen
- zur Einkommensteuer - einschließlich der Erklä-
rungen zur gesonderten sowie zur gesonderten und
einheitlichen Feststellung von Grundlagen für die
Einkommensbesteuerung sowie zur gesonderten
Feststellung des verbleibenden Verlustvortrags
- zur Körperschaftsteuer - einschließlich der Erklä-
rungen zu gesonderten Feststellungen von Besteu-
erungsgrundlagen, die in Zusammenhang mit der
Körperschaft-steuerveranlagung durchzuführen
sind, sowie für die Zerlegung der Körperschaft-
steuer
zur Gewerbesteuer - einschließlich der Erklärungen
zur gesonderten Feststellung des vortragsfähigen
Gewerbeverlustes und zur gesonderten Feststellung
des Zuwendungsvortrags sowie für die Zerlegung
des Steuermessbetrags
- zur Umsatzsteuer sowie
- zur gesonderten oder zur gesonderten und einheit-
lichen Feststellung nach § 18 des Außensteuerge-
setzes nach § 149 Absatz 2 AO (in der für den Be-
steuerungszeitraum 2016 anzuwendenden Fassung)
bis zum 31. Mai 2017 bei den Finanzämtern abzuge-
ben.
(2) Bei Steuerpflichtigen, die den Gewinn aus Land-
und Forstwirtschaft nach einem vom Kalenderjahr ab-
weichenden Wirtschaftsjahr ermitteln, endet die Frist
nicht vor Ablauf des fünften Monats, der auf den
Schluss des Wirtschaftsjahres 2016/2017 folgt.
II. Fristverlängerung
(1) Sofern die vorbezeichneten Steuererklärungen durch
Personen, Gesellschaften, Verbände, Vereinigungen,
Behörden oder Körperschaften im Sinne der §§ 3 und
4 StBerG angefertigt werden, wird vorbehaltlich des
Absatzes 2 die Frist nach § 109 AO (in der für den Be-
steuerungszeitraum 2016 anzuwendenden Fassung)
allgemein
bis zum 31. Dezember 2017 verlängert.
Bei Steuererklärungen für Steuerpflichtige, die den Ge-
winn aus Land- und Forstwirtschaft nach einem vom
Kalenderjahr abweichenden Wirtschaftsjahr ermitteln
(Abschnitt | Absatz 2), tritt an die Stelle des 31. De-
zember 2017 der 31. Mai 2018.
(2) Es bleibt den Finanzämtern vorbehalten, Erklärun-
gen mit angemessener Frist für einen Zeitpunkt vor
Ablauf der allgemein verlängerten Frist anzufordern.
Von dieser Möglichkeit soll insbesondere Gebrauch
gemacht werden, wenn
- für den vorangegangenen Veranlagungszeitraum die
erforderlichen Erklärungen verspätet oder nicht ab-
gegeben wurden,
- für den vorangegangenen Veranlagungszeitraum
kurz vor Abgabe der Erklärung bzw. vor dem Ende
der Karenzzeit nach § 233a Absatz 2 Satz 1 AO
nachträgliche Vorauszahlungen festgesetzt wurden,
sich aus der Veranlagung für den vorangegangenen
Veranlagungszeitraum eine hohe Abschlusszahlung
ergeben hat,
- hohe Abschlusszahlungen erwartet werden,
- für Beteiligte an Gesellschaften und Gemeinschaften
Verluste festzustellen sind oder
die Arbeitslage der Finanzämter es erfordert.
Im Übrigen wird davon ausgegangen, dass die Erklä-
rungen laufend fertig gestellt und unverzüglich einge-
reicht werden.
(3) Aufgrund begründeter Einzelanträge kann die Frist
für die Abgabe der Steuererklärungen bis zum 28.
Februar 2018 bzw. in den Fällen des Abschnitts | Ab-
satz 2 bis zum 31. Juli 2018 verlängert werden. Eine
weitergehende Fristverlängerung kommt grundsätz-
lich nicht in Betracht.
(4) Die allgemeine Fristverlängerung gilt nicht für An-
träge auf Steuervergütungen. Sie gilt auch nicht für
die Abgabe von Umsatzsteuererklärungen, wenn die
gewerbliche oder berufliche Tätigkeit mit Ablauf des
31. Dezember 2016 endete. Hat die gewerbliche oder
berufliche Tätigkeit vor dem 31. Dezember 2016 ge-
endet, ist die Umsatzsteuererklärung für das Kalen-
derjahr einen Monat nach Beendigung der gewerbli-
chen oder beruflichen Tätigkeit abzugeben (§ 18 Ab-
satz 3 Satz 2 i. V. m. § 16 Absatz 3 des Umsatzsteuer-
gesetzes). Diese Erlasse ergehen im Einvernehmen
mit dem Bundesministerium der Finanzen.
(hwa/Bundesministerium der Finanzen)
Sie suchen noch einen
Platz bzw. haben noch
freie Tage während
Ihrer Tour?
Mit einer Kleinanzeige im „Komet❞
erreichen Sie viele
Veranstalter und Platzmeister.
Fragen Sie uns!
Der Komet
Der Kom
Fachung für Schausteller und Marke
DÜSSELDORF
-24 2016
Cranger Kirmes
5-14 August 2016
Größte Kirmes am Rhein
Schützen und Heimatfest
Grangepas
Präsentieren Sie Ihr Volksfest
in der ältesten, jedoch stets
aktuellen Fachzeitung
der Branche.
Vorberichte im,,Komet"
Der Komet
Fachowung für Schausteller und Marktkaufleute P
Goslar | Vergnügen
Schützen- und
Volksfest
01.07.-10.07.
Große Resonanz
Hervorragende
Platzierung
Günstiger Preis
Nehmen Sie mit uns
Kontakt auf.
Wir freuen uns über
Ihr Interesse.
Der Komet
Fachzeitung für Schausteller
und Marktkaufleute Pirmasens
Tel. 06331/5132-20
redaktion@komet pirmasens.de