Der Komet 5686 – Seite 11
2020-07-30 · Seite 11 von 32
OCR-Text · Seite 11
Automatisch erkannter Originaltext. Frakturschrift, historische Schreibweisen und Erkennungsfehler können vom Scan abweichen. Zitate bitte am Bild prüfen.
Bundesverband Deutscher Schausteller und Marktkaufleute e. V.
BSM
Größter Spitzenverband der Schausteller und Marktaufleute
Mitglied in der Weltunion der Großmärkte (WUWM)
und der Europäischen Schausteller-Union (ESU)
Hauptgeschäftsstelle: Im Johdorf 26 53227 Bonn Telefon (02 28) 22 40 26 Telefax (02 28) 22 19 36 www.bsmev.de E-Mail: info@bsmev.de
BSM-Delegation im Bundestag
Anlässlich der Demonstration gegen die Veranstal-
tungsverbote nutzten Susanne Keuneke, 1. Vorsit-
zende des Verbands der Schausteller und Markt-
kaufleute Bremen e.V. und die BSM-Vizepräsidenten
Patrick Arens und Andreas Pfeffer die Gelegenheit,
im direkten Gespräch den Abgeordneten die Situa-
tion des Reisegewerbes zu erläutern.
Das Interesse und Wohlwollen der Politiker waren
nicht nur in Worte gekleidet. Aufgrund unserer Akti-
vitäten richtete die Fraktionsspitze der CDU/CSU
einen Brandbrief an den Bundesfinanz- und den Bun-
deswirtschaftsminister mit einer klaren Botschaft.
Die Politiker teilen in vollem Umfang die berechtigten
Bedenken des BSM und fordern eine schnelle und
wirksame Abhilfe.
Schreiben der Fraktionsspitze vom 2.7. siehe auf der
Folgeseite links.
Nachbesserung bei Überbrückungshilfen
In der Entwurfsphase wie auch nach deren Veröffent-
lichung nahm der BSM mehrfach zu den Eckpunkten
der Überbrückungshilfen für besonders Corona-ge-
schädigte KMU Stellung. Auszug aus dem Schreiben
vom 1. Juli:
Eckpunkte für ein Bundesprogramm „Überbrü-
ckungshilfe für kleine und mittelständische Unter-
nehmen, die ihren Geschäftsbetrieb im Zuge der
Corona-Krise ganz oder zu wesentlichen Teilen ein-
stellen müssen" (Stand 12. Juni 2020)
Sehr geehrter Herr Minister,
zu einzelnen Punkten des Eckpunktepapiers besteht
nach Auffassung des BSM wie folgt Nachbesserungs-
bedarf:
1. Entbürokratisierung des Antragsverfahrens
Das zweistufige Verfahren muss über Steuerberater/
Wirtschaftsprüfer laufen. Wir haben erhebliche Zwei-
fel, dass diese die zu erwartende Vielzahl von Anträgen
zeitnah bearbeiten können. Dies ist vor allem vor dem
Hintergrund zu sehen, dass die Anträge bis jetzt noch
nicht bearbeitet werden können und die Urlaubszeit
ansteht, wodurch die personelle Besetzung der Büros
reduziert ist. Die entsprechenden Buchhaltungen
müssen abgeschlossen und abgestimmt sein, die
Bearbeitung der Anträge erfordert zusätzliche Zeit und
Ausbildung, da es sich um ein neues Rechtsgebiet mit
neuen Regeln handelt. Der Regelbetrieb mit Betrieb-
sprüfungen, Steuererklärungen, Jahresabschlüssen
etc. ist zusätzlich noch weiter zu bedienen.
Die Finanzbehörden haben in der Anfangszeit der
Corona-Beschränkungen noch zum Teil großes Ent-
gegenkommen bei Fristen gezeigt, dies ist jedoch nun
überwiegend nicht mehr gegeben. Hinzu kommen die
ersten Forderungen der zuständigen Behörden zu
Nachweisen und Prüfungen der ersten Corona-So-
forthilfe, die ebenfalls bearbeitet werden müssen.
Eine Antragszeit von rund 2 Monaten führt hierbei
automatisch zu massiven Engpässen und provoziert
Fehler bei der Bearbeitung.
Der Komet 5686|30.07.2020
2. Keine Förderung bei Insolvenz
Dieser pauschale Ausschluss benachteiligt Unter-
nehmen, die kausal durch die Maßnahmen insolvent
sind und durch geeignete Förderungen saniert werden
könnten. Es ist nachvollziehbar, dass in Unternehmen
ohne Zukunft keine Mittel fließen sollen. Es ist hier im
Einzelfall zu prüfen, ob der Antragsteller eine realis-
tische Chance hat, mit Hilfe von Fördermitteln die
Corona-Krise zu überstehen. Wer durch - wenn auch
berechtigte-staatliche Maßnahmen in der Existenz
gefährdet wird, hat auch einen Anspruch auf ange-
messene Hilfe zum wirtschaftlichen Überleben.
3. Kein Unternehmerlohn
Es gibt eine Benachteiligung gegenüber anderen Unter-
nehmensformen, bei denen der Lohn des Gesellschaf-
ter-Geschäftsführers in den Kosten enthalten ist. Von den
schätzungsweise 5.300 Schaustellerunternehmen sind zu
etwa 90 Prozent Einzelunternehmen. Diese müssen ihren
,,Lohn" aus dem erwirtschafteten Gewinn erzielen. Hier ist
die marktübliche Vergütung vergleichbarer Unternehmen
zu Grunde zu legen oder eine Pauschalierung des Unter-
nehmerlohns einzurechnen, wie sie zum Beispiel auch bei
Unternehmensbewertungen berücksichtigt wird.
4. Definition der Fixkosten
Zum einen ist die Liste zu Fixkosten sehr übersichtlich
und greift teilweise zu kurz. So wird bei Leasingkosten
nur der Finanzierungsanteil berücksichtigt. Zum einen
ist dies im Einzelfall nur sehr schwer oder zumindest
mit erheblichem Zusatzaufwand herauszurechnen.
Zum anderen ist, ebenso wie bei Finanzierungen,
v. I.: Christoph de Vries, MdB; Andreas Pfeffer, Patrick Arens
die monatliche Belastung weiterhin gegeben. Einige
finanzierende Banken haben Stundungen zugelassen.
Diese waren aber häufig auf drei Monate beschränkt.
Jetzt werden entweder die fehlenden Raten zu Ende
der Laufzeit angehängt oder diese werden nach Ablauf
der drei Monate in voller Höhe nachgefordert. Da die
Einnahmen vollständig oder zu großen Teilen fehlen,
ergeben sich dadurch erhebliche Finanzierungslücken.
Kosten für Steuerberater und Wirtschaftsprüfer
werden nur im Zusammenhang mit den Corona-An-
trägen unterstützt. Monatliche Buchhaltungen,
Beratungspauschalen, allgemeine Kosten für Steu-
erberatung und Abschlüsse werden ebenso wenig
berücksichtigt wie Kosten der Lohnbuchhaltung oder
für Anträge der Kurzarbeit.
Aktuell gibt es zum Teil wieder eine erhebliche Aus-
weitung von Betriebsprüfungen, die Kostenaufwändig
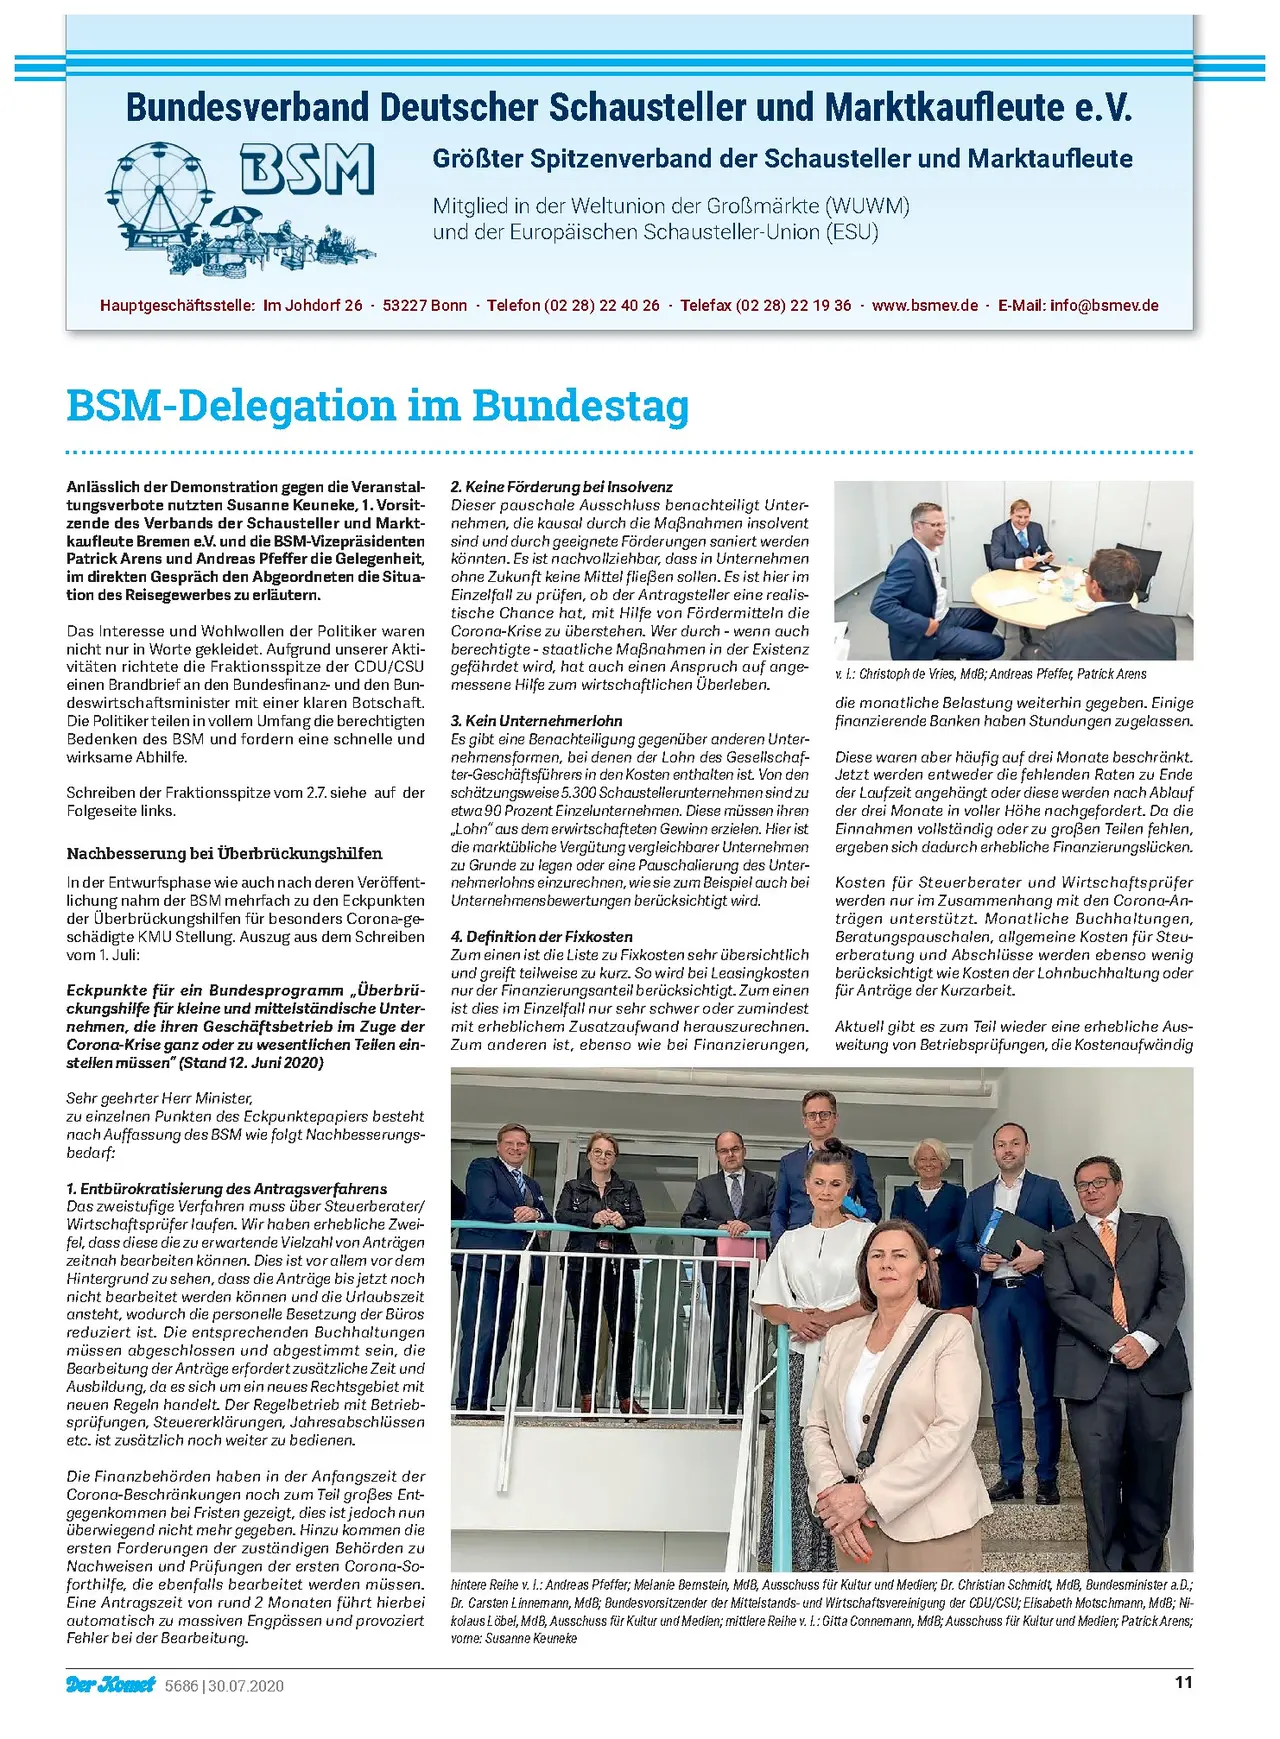
hintere Reihe v. I.: Andreas Pfeffer; Melanie Bernstein, MdB, Ausschuss für Kultur und Medien; Dr. Christian Schmidt, MdB, Bundesminister a.D.;
Dr. Carsten Linnemann, MdB; Bundesvorsitzender der Mittelstands- und Wirtschaftsvereinigung der CDU/CSU; Elisabeth Motschmann, MdB; Ni-
kolaus Löbel, MdB, Ausschuss für Kultur und Medien; mittlere Reihe v. I.: Gitta Connemann, MdB; Ausschuss für Kultur und Medien; Patrick Arens;
vorne: Susanne Keuneke
11